SP500🇺🇸 - Ausblick KW38/2025Hallo Trader,
es steht die Woche der Wahrheit an. FED Entscheid und Outlook - was erwartet uns da?
📊 Fundamentaler Ausblick KW38 (14.09. – 18.09.2026)
KW38 dürfte ganz klar von der FED-Zinsentscheidung am Mittwochabend dominiert werden. Nach den starken US-Arbeitsmarktdaten Anfang September und den aktuellen Inflationszahlen vom Freitag ist die Wahrscheinlichkeit einer Zinserhöhung deutlich gestiegen. Der Markt preist inzwischen mit hoher Wahrscheinlichkeit einen Schritt um 25 Basispunkte ein. Damit wird weniger die eigentliche Entscheidung als vielmehr der neue Dot Plot, die Wirtschaftsprojektionen und vor allem die Pressekonferenz von FED-Chef Kevin Warsh entscheidend sein. Die FOMC-Sitzung findet am 15. und 16. September statt, die Entscheidung folgt am Mittwoch um 20:00 Uhr deutscher Zeit, die Pressekonferenz um 20:30 Uhr.
Die US-Inflationsdaten vom Freitag haben den Druck auf die FED zusätzlich erhöht. Der Verbraucherpreisindex stieg im August um 0,4 % zum Vormonat und damit deutlich stärker als die 0,1 % aus dem Juli. Auf Jahressicht blieb die Inflation bei 3,4 %. Besonders relevant war jedoch die Kernrate: Sie stieg im Monatsvergleich um 0,3 % und damit stärker als die erwarteten 0,2 %. Auf Jahressicht ging die Kerninflation zwar leicht auf 2,4 % zurück, trotzdem zeigt der aktuelle Report, dass der kurzfristige Preisdruck noch nicht verschwunden ist.
Genau diese Kombination aus robustem Arbeitsmarkt und hartnäckiger Inflation verschafft der FED aktuell ausreichend Spielraum, die Geldpolitik erneut zu straffen. Nach Veröffentlichung des CPI stiegen die Erwartungen an eine Zinserhöhung am Mittwoch auf rund 90 %. Besonders die kurzfristigen US-Anleiherenditen reagierten deutlich, während der Dollar zunächst anzog.
Für die Märkte bedeutet das: Eine Zinserhöhung allein dürfte inzwischen keine große Überraschung mehr darstellen. Entscheidend wird sein, wie Warsh den weiteren Zinspfad beschreibt. Sollte der Dot Plot zusätzliche Zinserhöhungen für die kommenden Monate signalisieren und Warsh erneut klar hawkish auftreten, könnten US-Dollar und Anleiherenditen weiter steigen. Für Nasdaq, Growth-Aktien und Gold wäre das zunächst eher Gegenwind.
Sollte die FED dagegen zwar um 25 Basispunkte anheben, gleichzeitig aber signalisieren, dass weitere Schritte nur bei erneut deutlich höheren Inflationsdaten notwendig sind, könnte der Markt die Entscheidung als eine Art „hawkish hike, dovish outlook“ interpretieren. In diesem Fall wäre sogar eine Erholungsbewegung bei Aktien denkbar, insbesondere wenn die Renditen anschließend zurückkommen.
Vor dem FED-Termin stehen am Dienstag zunächst die deutschen ZEW-Konjunkturerwartungen auf dem Kalender. Diese dürften einen ersten Eindruck davon vermitteln, wie Investoren die aktuelle Lage der deutschen Wirtschaft einschätzen.
Am Mittwoch wird es dann bereits vor der FED spannend. Um 08:00 Uhr werden die britischen Verbraucherpreise veröffentlicht. Um 14:30 Uhr folgen die US-Einzelhandelsumsätze. Gerade letztere sind wichtig, weil sie zeigen, ob der amerikanische Konsument trotz höherer Preise und hoher Zinsen weiterhin robust bleibt. Starke Retail Sales wären ein weiteres Argument für eine straffe FED, schwache Zahlen könnten dagegen zumindest etwas gegen eine zu aggressive Zinspolitik sprechen.
⭐️ Der klare Höhepunkt folgt am Mittwochabend um 20:00 Uhr mit der FED-Zinsentscheidung. Gleichzeitig veröffentlicht die Notenbank ihre neuen Wirtschaftsprojektionen und den aktualisierten Dot Plot. Um 20:30 Uhr folgt die Pressekonferenz mit Kevin Warsh. Genau dort dürfte sich entscheiden, ob die Märkte lediglich einen einzelnen Zinsschritt oder den Beginn eines erneuten Straffungszyklus einpreisen.
Am Donnerstag folgen die finalen Inflationsdaten der Eurozone. Die vorläufigen Zahlen für August hatten gezeigt, dass die Inflationsrate im Euroraum von 2,9 % auf 3,3 % gestiegen ist. Besonders auffällig war erneut die Energiekomponente mit 14,3 % gegenüber dem Vorjahr. Damit bleibt auch für die EZB das Inflationsproblem präsent.
Ebenfalls am Donnerstag entscheidet die Bank of England über ihren Leitzins. Zusätzlich stehen der Philly-Fed-Index und die wöchentlichen Erstanträge auf Arbeitslosenhilfe auf dem Programm. Nach der FED-Sitzung könnten diese Daten allerdings deutlich weniger Gewicht haben.
Am Freitag richtet sich der Blick schließlich nach Japan. Die Bank of Japan entscheidet über ihren Leitzins. Laut Kalender liegt der aktuelle Satz bei 1,0 %, während die Prognose bei 1,25 % liegt. Sollte die BoJ tatsächlich anheben, könnten vor allem der Yen und globale Anleihemärkte reagieren.
Die wichtigsten Termine der KW38:
🔹 Dienstag 11:00 Uhr – ZEW-Konjunkturerwartungen Deutschland🇩🇪
🔹 Mittwoch 08:00 Uhr – Verbraucherpreise Großbritannien 🇬🇧
🔹 Mittwoch 14:30 Uhr – US Einzelhandelsumsätze 🇺🇸
⭐️ Mittwoch 20:00 Uhr – FED-Zinsentscheidung 🇺🇸
⭐️ Mittwoch 20:00 Uhr – FOMC Wirtschaftsprojektionen & Dot Plot 🇺🇸
⭐️ Mittwoch 20:30 Uhr – Pressekonferenz der FED 🇺🇸
🔹 Donnerstag 11:00 Uhr – Verbraucherpreise Eurozone 🇪🇺
🔹 Donnerstag 13:00 Uhr – Bank of England Zinsentscheidung 🇬🇧
🔹 Donnerstag 14:30 Uhr – Philly Fed Herstellungsindex 🇺🇸
🔹 Donnerstag 14:30 Uhr – US Erstanträge Arbeitslosenhilfe 🇺🇸
🔹 Freitag 05:00 Uhr – Bank of Japan Zinsentscheidung 🇯🇵
Fazit: KW38 dürfte eine der wichtigsten Wochen des Monats werden. Die jüngsten US-Daten haben die Ausgangslage deutlich verschärft: Der Arbeitsmarkt bleibt robust, gleichzeitig beschleunigte sich die monatliche Inflation im August wieder und die Kernrate fiel etwas höher aus als erwartet. Damit steht die FED praktisch vor einer Situation, in der ein Zinsschritt nach oben vom Markt inzwischen weitgehend erwartet wird.
Die eigentliche Frage lautet deshalb nicht mehr nur: Hebt die FED die Zinsen an? Sondern: Wie viele weitere Schritte könnten folgen?
Genau hier werden Dot Plot und Warshs Pressekonferenz entscheidend. Ein klar hawkisher Ausblick dürfte insbesondere Nasdaq, Gold und zinssensitive Wachstumswerte belasten und gleichzeitig US-Dollar sowie Anleiherenditen stützen. Fällt die Kommunikation dagegen vorsichtiger aus, könnte die erste Marktreaktion auf die Zinserhöhung schnell wieder gedreht werden.
Damit liegt das wichtigste Volatilitätsfenster eindeutig am Mittwochabend zwischen 20:00 und 21:00 Uhr.
_______________________
Chart SP500🇺🇸
Klar ist - ich werde defintiv den Mittwoch abwarten. Logisch - der Kurs hat am Support reagiert. Das wäre aber alles nichts wert, wenn wir eine Zinserhöhung UND einen hawkischen Ausblick (weitere Erhöhungen) erhalten. Dann wäre das Freitagstief ein Keylevel für einen Short trade.
Ergo - FED Entscheid abwarten und dann reagieren.
Widerstände
- Zone um 7800
Unterstützungen
- Zone bei 7600 Punkte- 7500
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading SP500🇺🇸 - Ausblick KW37/2025Hallo Trader,
beginnen wir mit den fundamentalen Daten.
📊 Fundamentaler Ausblick KW37 (07.09. – 12.09.2026)
KW37 dürfte ganz klar von zwei Themen geprägt werden: der EZB-Zinsentscheidung am Donnerstag und den US-Inflationsdaten am Freitag. Gleichzeitig wirken die überraschend starken Non-Farm Payrolls vom vergangenen Freitag nach – und genau diese haben die Ausgangslage für die FED noch einmal deutlich verändert.
Der US-Arbeitsmarktbericht für August fiel wesentlich stärker aus als erwartet. Außerhalb der Landwirtschaft entstanden 162.000 neue Stellen, während der Markt lediglich mit rund 56.000 gerechnet hatte. Gleichzeitig blieb die Arbeitslosenquote stabil bei 4,1 %. Auch die Revisionen der Vormonate fielen positiv aus: Juni und Juli wurden zusammen um 55.000 Stellen nach oben korrigiert, und aus dem ursprünglich gemeldeten Stellenabbau im Juli wurde letztlich ein Beschäftigungszuwachs von 21.000. Die durchschnittlichen Stundenlöhne legten im August um 0,3 % zum Vormonat und um 3,1 % zum Vorjahr zu.
Damit hat sich das Bild innerhalb weniger Wochen deutlich gedreht. Noch nach den schwachen Juli-Daten hatten die Märkte darüber diskutiert, ob sich der US-Arbeitsmarkt so stark abkühlt, dass die FED ihren restriktiven Kurs überdenken müsste. Die August-Zahlen sprechen nun wieder für einen robusten Arbeitsmarkt und passen damit deutlich besser zur hawkischen Linie von FED-Chef Kevin Warsh nach Jackson Hole.
Die Marktreaktion fiel entsprechend aus: Die Wahrscheinlichkeit einer Zinserhöhung bei der September-Sitzung stieg laut Marktpreisen nach Veröffentlichung der NFPs von rund 52 auf etwa 59 %. Die zweijährige US-Anleiherendite sprang um knapp acht Basispunkte nach oben, der US-Dollar legte zu und Gold geriet deutlich unter Druck.
Für die FED bedeutet das: Der Arbeitsmarkt liefert aktuell kaum Argumente für eine vorsichtige Lockerung. Damit rückt die Inflation wieder vollständig in den Vordergrund. Genau deshalb werden die kommenden CPI-Daten am Freitag für die September-Sitzung enorm wichtig. Ein starker Arbeitsmarkt plus weiterhin hohe Inflation wäre praktisch das Wunsch-Szenario für die Falken innerhalb der FED und könnte eine Zinserhöhung deutlich wahrscheinlicher machen.
Zum Wochenstart bleibt es zunächst relativ ruhig. Aufgrund des Labor Day sind die US-Märkte am Montag geschlossen, ebenso ist in Kanada Feiertag. Das Handelsvolumen dürfte entsprechend dünn ausfallen.
Am Mittwochabend spricht EZB-Präsidentin Christine Lagarde. Ihre Aussagen bekommen besondere Bedeutung, da bereits einen Tag später die nächste Zinsentscheidung der EZB ansteht. Die europäische Inflation liegt weiterhin oberhalb des 2%-Ziels, weshalb die EZB zuletzt wieder vorsichtiger beziehungsweise restriktiver aufgetreten ist.
⭐️ Der erste große Höhepunkt folgt am Donnerstag um 14:15 Uhr mit der EZB-Zinsentscheidung . Bei der vorherigen Sitzung beließ die EZB die Einlagefazilität bei 2,25 %, den Hauptrefinanzierungssatz bei 2,40 % und den Spitzenrefinanzierungssatz bei 2,65 %. Die Notenbank betonte dabei erneut ihren datenabhängigen Ansatz und verwies insbesondere auf die Risiken durch den Inflations- und Energiepreisausblick.
Der Wirtschaftskalender deutet nun darauf hin, dass der Markt mit einer erneuten Straffung rechnen könnte. Entscheidend wird jedoch erneut weniger der reine Zinsschritt sein als die Kommunikation von Christine Lagarde um 14:45 Uhr. Die EZB veröffentlicht zusätzlich neue makroökonomische Projektionen, sodass vor allem Aussagen zu Inflation, Wachstum und dem weiteren Zinspfad für Euro, DAX und europäische Anleiherenditen wichtig werden. Die EZB bestätigt die Sitzung, die Pressekonferenz sowie die Veröffentlichung der neuen Projektionen für Donnerstag.
Parallel dazu erscheinen am Donnerstag die amerikanischen Erzeugerpreise. Erwartet wird laut deinem Kalender ein monatlicher Anstieg von 0,4 %, nachdem die Preise im Vormonat stagnierten. Ein überraschend starker PPI könnte bereits einen Tag vor den Verbraucherpreisen neue Inflationssorgen auslösen.
⭐️ Der wichtigste US-Termin folgt dann am Freitag um 14:30 Uhr mit dem Verbraucherpreisindex für August.
Im Juli lag die US-Inflationsrate bei 3,4 % gegenüber dem Vorjahr. Für August erwartet der Kalender erneut eine Jahresrate von 3,4 %, allerdings einen vergleichsweise kräftigen monatlichen Anstieg von 0,4 %. Die Kerninflation soll auf Monatssicht rund 0,2 % betragen.
Gerade nach den starken NFP-Zahlen wird dieser Termin für die FED entscheidend. Drei Szenarien sind besonders interessant:
Starker CPI: Bleibt die Inflation hartnäckig oder überrascht sogar nach oben, dürfte die Wahrscheinlichkeit einer Zinserhöhung im September nochmals deutlich steigen. US-Dollar und Anleiherenditen könnten profitieren, während Nasdaq, Gold und andere zinssensitive Assets unter Druck geraten könnten.
CPI im Rahmen der Erwartungen: Dann dürfte der Markt weiterhin mit einer sehr engen Entscheidung bei der kommenden FED-Sitzung rechnen. Der starke Arbeitsmarkt spricht für Straffung, gleichzeitig könnte ein stabiler Inflationswert die FED noch davon abhalten, sofort erneut anzuheben.
Schwacher CPI: Eine deutliche Überraschung nach unten könnte die Zinserhöhungsfantasie trotz der starken NFPs wieder bremsen. In diesem Fall wären fallende Renditen, ein schwächerer US-Dollar sowie Unterstützung für Nasdaq und Gold denkbar.
Die wichtigsten Termine der KW37:
🔹 Montag: 🇺🇸 USA & 🇨🇦 Kanada – Feiertag
🔹 Dienstag 01:50 Uhr: Japan BIP Q2 🇯🇵
🔹 Mittwoch 19:00 Uhr: Rede von EZB-Präsidentin Lagarde 🇪🇺
⭐️ Donnerstag 14:15 Uhr: EZB-Zinsentscheidung 🇪🇺
🔹 Donnerstag 14:30 Uhr: US Erzeugerpreise (PPI) 🇺🇸
🔹 Donnerstag 14:30 Uhr: US Erstanträge Arbeitslosenhilfe 🇺🇸
⭐️ Donnerstag 14:45 Uhr: EZB-Pressekonferenz 🇪🇺
🔹 Donnerstag 16:00 Uhr: Verkäufe bestehender Häuser USA 🇺🇸
⭐️ Freitag 14:30 Uhr: US Verbraucherpreise (CPI) 🇺🇸
🔹 Freitag 14:30 Uhr: US Kerninflation🇺🇸
🔹 Freitag 16:00 Uhr: Rede von Christine Lagarde🇪🇺
Fazit: KW37 könnte eine der entscheidenden Wochen vor der nächsten FED-Sitzung werden. Die starken NFPs haben das Narrativ vom schwächelnden US-Arbeitsmarkt zunächst deutlich relativiert. 162.000 neue Stellen, stabile Arbeitslosigkeit und positive Revisionen geben Kevin Warsh aktuell deutlich mehr Spielraum, die Inflation weiter aggressiv zu bekämpfen.
Damit liegt der Ball nun bei den Inflationsdaten. Sollte der CPI am Freitag erneut hartnäckigen Preisdruck zeigen, könnte sich die Diskussion endgültig von „Wann senkt die FED?“ hin zu „Hebt die FED im September tatsächlich noch einmal an?“ verschieben. Genau deshalb dürften Freitagmittag insbesondere Nasdaq, S&P 500, Gold, US-Dollar und die US-Anleiherenditen extrem sensibel reagieren.
Europa hat mit der EZB-Sitzung am Donnerstag gleichzeitig seinen eigenen geldpolitischen Höhepunkt. Damit bekommen wir in KW37 innerhalb von rund 24 Stunden sowohl neue Signale aus Frankfurt als auch die vermutlich wichtigste Datengrundlage für die nächste Entscheidung der FED.
____________________
Chart SP500 🇺🇸
Wie letzte Woche prognostiziert ging es nochmal zum Support, wo der Kurs auch wie erwartet dann reagiert hat. Ich erwarte diese Woche bis zum Freitag hin einen eher seitwärts gerichteten Markt. Ggf. sogar leicht fallend, weil Investoren vor den CPI Daten Risiko raus nehmen möchten.
Die starken Arbeitsmarktdaten haben nicht unerheblich dazu geführt, dass die Wahrscheinlichkeit für steigende Leitzinsen zunimmt. Fallen die Inflationsdaten am Freitag im Zielkorridor oder gar höher aus, dürfte die FED die Zinsen im September anheben.
Und das würde wohl kurzfristig die Stimmung am Aktienmarkt drücken. Hinzu kommt die Saisonalität. Sagen wir es mal so. Der September ist historisch gesehen nicht gerade der stärkste Börsenmonat....
Widerstände
- Zone um 7800
Unterstützungen
- Zone bei 7600 Punkte- 7500
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading SP500🇺🇸 - Ausblick KW36/2025Hallo Trader,
beginnen wir mit den fundamentalen Daten. Hier hat sich am Freitag richtig was getan (Speech Kevin Warsh bei Jackson Hole)
📊 Fundamentaler Ausblick KW36 (31.08. – 04.09.2026)
Nach der mit Spannung erwarteten Jackson-Hole-Rede von FED-Chef Kevin Warsh 🇺🇸startet KW36 mit einer deutlich veränderten Ausgangslage. Während die Märkte in den vergangenen Wochen zunehmend auf eine vorsichtigere FED aufgrund schwächerer Arbeitsmarktdaten gesetzt hatten, hat Warsh diesen Hoffnungen am Freitag einen deutlichen Dämpfer verpasst. Seine Botschaft war klar: Die Inflation bleibt das zentrale Problem und die FED ist noch nicht überzeugt, dass der Preisdruck nachhaltig auf dem Weg zurück zum 2%-Ziel ist.
Warsh betonte, dass die Wirtschaft insgesamt robust sei, die Finanzierungsbedingungen kaum restriktiv wirkten und insbesondere Investitionen sowie Unternehmensgewinne weiterhin stark seien. Gleichzeitig verwies er darauf, dass der PCE-Preisindex zuletzt bei rund 3,7 % lag und damit deutlich über dem Ziel der FED. Besonders bemerkenswert: Mehr als die Hälfte der Komponenten des PCE-Warenkorbs verzeichnet weiterhin Preissteigerungen von über 3 %. Für Warsh reichen einzelne bessere CPI- oder PCE-Werte deshalb noch nicht aus, um von einer nachhaltigen Entspannung zu sprechen.
Die Märkte interpretierten die Rede entsprechend hawkish. Vor der Rede lag die eingepreiste Wahrscheinlichkeit einer Zinserhöhung im September bei rund einem Drittel, anschließend stieg sie je nach Zeitpunkt auf etwa 50 bis 60 %. Die zweijährige US-Anleiherendite sprang deutlich nach oben, der US-Dollar legte zu, während Gold und die Aktienmärkte unter Druck gerieten. Der Nasdaq Composite verlor am Freitag rund 0,5 %, der Nasdaq 100 etwa 0,7 % und der Russell 2000 sogar rund 1,4 %.
Damit bekommt der Datenkalender der KW36 zusätzliche Bedeutung. Warsh hat sich ausdrücklich gegen eine zu starke Forward Guidance ausgesprochen und möchte geldpolitische Entscheidungen stärker von den tatsächlich eintreffenden Daten abhängig machen. Genau deshalb könnten die kommenden Veröffentlichungen unmittelbar darüber entscheiden, ob die Zinserhöhungsfantasie für September weiter Fahrt aufnimmt oder wieder zurückgedrängt wird.
Bereits am Montag stehen die vorläufigen deutschen Verbraucherpreise🇩🇪 auf dem Programm. Gleichzeitig wird der Einkaufsmanagerindex für das chinesische verarbeitende Gewerbe🇨🇳 veröffentlicht. Vor allem China bleibt für Rohstoffe und die globale Wachstumserwartung relevant. Ein PMI unter 50 würde weiterhin eine Kontraktion signalisieren.
Am Dienstag folgt dann ein erster großer Datenblock. Neben den deutschen Einzelhandelsumsätzen 🇩🇪und den Inflationsdaten der Eurozone🇪🇺 stehen in den USA der ISM-Index für das verarbeitende Gewerbe 🇺🇸und die JOLTS-Stellenangebote auf dem Kalender. Für die FED sind die JOLTS-Daten aktuell besonders interessant: Nach den zuletzt enttäuschenden Beschäftigungszahlen wird genau beobachtet, ob auch die Nachfrage der Unternehmen nach neuen Mitarbeitern weiter nachlässt.
Der Mittwoch liefert anschließend mit dem ADP-Beschäftigungsbericht 🇺🇸den ersten größeren Vorgeschmack auf den offiziellen US-Arbeitsmarktbericht. Gleichzeitig entscheiden die Reserve Bank of New Zealand und die Bank of Canada 🇨🇦über ihre Leitzinsen.
Am Donnerstag folgen die Erstanträge auf Arbeitslosenhilfe sowie die Einkaufsmanagerindizes des US-Dienstleistungssektors🇺🇸. Gerade der ISM Services Index besitzt hohe Relevanz, da Dienstleistungen den größten Teil der US-Wirtschaft ausmachen. Ein weiterhin starker Dienstleistungssektor würde Warshs Einschätzung einer robusten Wirtschaft stützen und könnte den Markt noch stärker in Richtung weiterer Zinserhöhungen drücken.
⭐️ Der Höhepunkt der Woche folgt jedoch am Freitag um 14:30 Uhr mit dem US-Arbeitsmarktbericht.🇺🇸
Nach dem überraschenden Stellenabbau im Juli werden für August lediglich rund 45.000 neue Stellen außerhalb der Landwirtschaft erwartet. Gleichzeitig wird mit einem leichten Anstieg der Arbeitslosenquote von 4,1 auf 4,2 % gerechnet. Die durchschnittlichen Stundenlöhne sollen um rund 0,2 % zum Vormonat steigen.
Genau hier entsteht der entscheidende Konflikt für die Märkte: Warsh sieht aktuell die Inflation als größeres Problem – doch ein weiterer schwacher Arbeitsmarktbericht könnte diese Einschätzung zunehmend herausfordern.
Fallen die Non-Farm Payrolls deutlich stärker als erwartet aus und bleibt die Arbeitslosenquote stabil, dürfte sich die hawkishe Jackson-Hole-Botschaft bestätigen. Die Wahrscheinlichkeit einer Zinserhöhung im September könnte weiter steigen. Das wäre tendenziell positiv für US-Dollar und Anleiherenditen, während Nasdaq, Gold und zinssensitive Wachstumswerte erneut unter Druck geraten könnten.
Fällt der Arbeitsmarktbericht dagegen erneut deutlich schwach aus, könnte sich das Bild schnell drehen. Sollte beispielsweise die Beschäftigung kaum wachsen oder erneut zurückgehen und gleichzeitig die Arbeitslosenquote steigen, müsste die FED ihren Fokus stärker auf die zweite Seite ihres Mandats – die Vollbeschäftigung – richten. Die aktuell stark gestiegenen Erwartungen an eine September-Zinserhöhung könnten dann wieder deutlich zurückgenommen werden.
Für die Märkte wird damit insbesondere das Zusammenspiel zwischen Arbeitsmarkt und Inflation entscheidend. Warsh hat in Jackson Hole ausdrücklich klargemacht, dass die FED nicht automatisch auf einzelne schwächere Konjunkturdaten reagieren wird. Seine Einschätzung lautet bislang: Der Arbeitsmarkt ist insgesamt noch stabil und die Wirtschaft robust, während die Inflation das größere Risiko darstellt.
Die wichtigsten Termine der KW36:
🔹 Montag 03:30 Uhr – China PMI Industrie 🇨🇳
🔹 Montag 14:00 Uhr – Deutsche Verbraucherpreise 🇩🇪
🔹 Dienstag 08:00 Uhr – Deutsche Einzelhandelsumsätze 🇩🇪
🔹 Dienstag 11:00 Uhr – Verbraucherpreise Eurozone 🇪🇺
🔹 Dienstag 15:45 Uhr – US Industrie-PMI 🇺🇸
🔹 Dienstag 16:00 Uhr – ISM Manufacturing USA 🇺🇸
🔹 Dienstag 16:00 Uhr – JOLTS-Stellenangebote 🇺🇸
🔹 Mittwoch 14:15 Uhr – ADP-Beschäftigungsbericht 🇺🇸
🔹 Mittwoch 15:45 Uhr – Zinsentscheidung Bank of Canada 🇨🇦
🔹 Donnerstag 14:30 Uhr – US Erstanträge Arbeitslosenhilfe 🇺🇸
🔹 Donnerstag 15:45 Uhr – US Dienstleistungs-PMI 🇺🇸
🔹 Donnerstag 16:00 Uhr – ISM Services USA 🇺🇸
⭐️ Freitag 14:30 Uhr – US-Arbeitsmarktbericht / NFP 🇺🇸
🔹 Freitag 14:30 Uhr – Arbeitslosenquote & Stundenlöhne🇺🇸
Fazit: KW36 dürfte zu einem echten Test für die hawkishe Botschaft aus Jackson Hole werden. Kevin Warsh hat den Märkten deutlich signalisiert, dass die FED angesichts der weiterhin zu hohen Inflation eine weitere Zinserhöhung keineswegs ausschließt. Die unmittelbare Marktreaktion – steigende Renditen, stärkerer Dollar und fallende Aktien – zeigt, dass diese Botschaft angekommen ist.
Jetzt müssen die Daten zeigen, ob Warshs Einschätzung Bestand hat. Robuste ISM-Daten und ein starker Arbeitsmarktbericht würden die Wahrscheinlichkeit einer Zinserhöhung im September weiter erhöhen. Ein erneut enttäuschender NFP-Bericht könnte dagegen schnell Zweifel daran aufkommen lassen, ob die FED trotz hartnäckiger Inflation tatsächlich weiter straffen kann.
Damit dürfte der Freitag zum entscheidenden Volatilitätsfenster der Woche werden. Besonders Nasdaq, S&P 500, Gold, US-Dollar und US-Anleiherenditen sollten rund um die Veröffentlichung des Arbeitsmarktberichts genau beobachtet werden.
________________
Chart SP500🇺🇸
Für die Inidzies bin ich vorsichtig in der kommenden Woche. Der Ton war doch sehr hawkisch und mich würde es nicht wundern, wenn wir da auf breiter Front nun eine Korrektur sehen. Große Investoren werden sicher genau wissen wollen, wie es weiter geht. Die Freitagskerze ist als Reaktion auf die Rede von Warsh auch sehr bärisch (Shooting Star)
Mein Call wäre ein Move RIchtung Support Zone.
Widerstände
- Zone um 7800
Unterstützungen
- Zone bei 7600 Punkte- 7500
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading  Short

SP500🇺🇸 - Ausblick KW35/2025Hallo Trader,
wie gewohnt beginnen wir mit den fundamentalen Daten.
📊 Fundamentaler Ausblick KW35 (24.08. – 28.08.2026)
Einordnung generelle Makro-Seite
Nach mehreren sehr datenintensiven Wochen fällt der Wirtschaftskalender in KW35 etwas ruhiger aus. Dennoch stehen einige Veröffentlichungen an, die für die weitere Einschätzung der US-Konjunktur und insbesondere für die Geldpolitik der FED wichtig werden könnten. Im Mittelpunkt stehen dabei das bevorzugte Inflationsmaß der US-Notenbank, der PCE-Kernpreisindex, sowie neue Wachstumsdaten aus den USA und Deutschland.
Die Ausgangslage bleibt für die FED kompliziert. Ende Juli ließ sie den Leitzins bei 3,50 bis 3,75 % unverändert. Gleichzeitig votierten drei FOMC-Mitglieder bereits für eine Zinserhöhung um 25 Basispunkte – ein deutliches Zeichen dafür, dass innerhalb der Notenbank weiterhin Sorge über den Inflationsdruck besteht.
Auf der anderen Seite haben die zuletzt enttäuschenden Arbeitsmarktdaten gezeigt, dass die US-Wirtschaft nicht mehr überall so robust läuft wie noch vor einigen Monaten. Genau hier entsteht der aktuelle Zielkonflikt: Die FED möchte die Inflation nachhaltig Richtung 2 % drücken, darf gleichzeitig aber eine stärkere Verschlechterung am Arbeitsmarkt nicht ignorieren. Entsprechend dürfte die nächste Zinsentscheidung im September deutlich stärker von den kommenden Daten abhängen.
Die jüngsten Verbraucherpreise haben zumindest etwas Entspannung gebracht. Der US-CPI stieg im Juli nur um 0,1 % zum Vormonat, während die Jahresrate bei 3,4 % lag. Noch interessanter: Die Kerninflation lag im Juli bei 2,5 % gegenüber dem Vorjahr. Damit lässt der Preisdruck zwar nach, die Gesamtinflation liegt aber weiterhin klar oberhalb des FED-Ziels.
📈Wochenausblick
Zum Wochenstart richtet sich der Blick zunächst nach Deutschland. Am Dienstag werden das endgültige BIP für das zweite Quartal sowie der ifo-Geschäftsklimaindex🇩🇪 veröffentlicht. Der Kalender erwartet beim deutschen BIP ein Wachstum von 0,2 % gegenüber dem Vorquartal und 0,9 % gegenüber dem Vorjahr. Gerade für den DAX und den Euro dürfte interessant werden, ob sich die Stimmung der deutschen Unternehmen gegenüber dem zuletzt schwachen Niveau verbessert.
Am Nachmittag folgen das US-Verbrauchervertrauen 🇺🇸sowie die Verkäufe neuer Häuser. Besonders das Verbrauchervertrauen liefert Hinweise darauf, wie Haushalte ihre wirtschaftliche Situation einschätzen. Da der private Konsum einen enormen Anteil an der US-Wirtschaft ausmacht, könnten deutlich schwächere Daten weitere Zweifel an der konjunkturellen Stärke auslösen.
⭐️ Der wichtigste Termin der Woche folgt am Mittwoch um 14:30 Uhr: Der PCE-Kernpreisindex für Juli 🇺🇸wird veröffentlicht. Erwartet wird laut Wirtschaftskalender ein monatlicher Anstieg von 0,2 % sowie eine Jahresrate von 3,3 %.
Der PCE-Index besitzt für die Märkte eine besondere Bedeutung, weil die FED diesem Inflationsmaß bei ihrer geldpolitischen Beurteilung große Aufmerksamkeit schenkt. Sollte die Kerninflation niedriger als erwartet ausfallen, würde das zusammen mit dem schwächeren Arbeitsmarkt die Argumente gegen weitere Zinserhöhungen stärken. Die Märkte könnten dann wieder stärker über eine lockerere Geldpolitik im weiteren Jahresverlauf spekulieren.
Das wäre tendenziell positiv für Nasdaq und andere Wachstumswerte sowie Gold, während US-Dollar und Anleiherenditen unter Druck geraten könnten.
Ein überraschend hoher PCE-Wert wäre dagegen problematisch. Sollte die Inflation trotz einer schwächeren Konjunktur hartnäckig bleiben, hätte die FED nur wenig Spielraum für Lockerungen. Neue Spekulationen über weitere Zinserhöhungen könnten dann Renditen und den US-Dollar unterstützen und gleichzeitig Druck auf zinssensitive Aktien ausüben.
Parallel zum PCE werden am Mittwoch auch die vorläufigen US-BIP-Zahlen🇺🇸 für das zweite Quartal veröffentlicht. Erwartet wird ein annualisiertes Wachstum von rund 1,5 %. Damit bekommen wir nahezu gleichzeitig neue Informationen über Inflation und Wachstum – genau die beiden Faktoren, die aktuell für den weiteren FED-Kurs entscheidend sind.
m Donnerstag folgen die wöchentlichen Erstanträge auf Arbeitslosenhilfe🇺🇸. Nach den zuletzt schwachen Arbeitsmarktsignalen erhalten diese normalerweise eher zweitrangigen Daten inzwischen wieder deutlich mehr Aufmerksamkeit. Ein nachhaltiger Anstieg der Anträge könnte die Sorgen über eine stärkere Abkühlung des US-Arbeitsmarktes verstärken.
Zum Wochenausklang stehen am Freitag die deutschen Arbeitsmarktdaten🇩🇪 auf dem Programm. Zuletzt lag die Arbeitslosenquote bei 6,4 %. Damit erhält auch Europa zum Ende der Woche noch einmal neue Hinweise auf die konjunkturelle Lage.
PS: Vom 27.08 - 29.08 findet das Jackson Hole Symposion statt. Hier könnten wir ggf. noch wichtige Stimmen der Notenbanker bekommen, was dann natürlich auch Vola mit sich bringen könnte. Wichtig wären vor allem Hinweise auf den Kurs der FED
Die wichtigsten Termine der KW35:
🔹 Dienstag 08:00 Uhr – BIP Deutschland Q2 🇩🇪
🔹 Dienstag 10:00 Uhr – ifo-Geschäftsklima Deutschland🇩🇪
🔹 Dienstag 16:00 Uhr – US-Verbrauchervertrauen 🇺🇸
🔹 Dienstag 16:00 Uhr – Verkäufe neuer Häuser USA 🇺🇸
⭐️ Mittwoch 14:30 Uhr – US PCE-Kernpreisindex 🇺🇸
🔹 Mittwoch 14:30 Uhr – US BIP Q2 🇺🇸
🔹 Mittwoch 16:30 Uhr – US-Rohöllagerbestände 🇺🇸
🔹 Donnerstag 14:30 Uhr – US-Erstanträge auf Arbeitslosenhilfe 🇺🇸
🔹 Freitag 09:55 Uhr – Deutscher Arbeitsmarkt 🇩🇪
Fazit:
KW35 besitzt zwar deutlich weniger Termine als die vergangenen Wochen, mit dem PCE-Preisindex steht aber einer der wichtigsten Indikatoren für die FED auf dem Kalender. Nach den enttäuschenden Arbeitsmarktdaten wird zunehmend entscheidend, ob nun auch der Inflationsdruck nachhaltig nachlässt.
Schwächerer Arbeitsmarkt + sinkende Inflation wäre das Szenario, das der FED den größten Spielraum für eine vorsichtigere Geldpolitik eröffnet. Schwächerer Arbeitsmarkt + weiterhin hohe Inflation wäre dagegen wesentlich unangenehmer und könnte die Märkte vor einen erneuten Zielkonflikt stellen.
Besonders der Mittwoch könnte deshalb zum entscheidenden Volatilitätsfenster der Woche werden. Nasdaq, Gold, US-Dollar und Anleiherenditen dürften besonders sensibel auf die Kombination aus PCE und US-BIP reagieren.
Die nächste reguläre FOMC-Sitzung findet am 15.–16. September statt. Bis dahin dürfte nahezu jeder größere Arbeitsmarkt- und Inflationsindikator Einfluss auf die Erwartungen an den nächsten Zinsschritt haben.
________________________
Chart SP500🇺🇸
Wie erwartet hat der SP500 nun etwas korrigiert. Auf H1 haben wir einen Strukturbruch auf Short und es bilden sich aktuelle tiefere Hochs und Tiefs aus,
Chart H1:
Ich könnte mir durchaus noch eine Fortsetzung der Korrektur bis ca 7500$ vorstellen. Hier wäre ein Cluster aus den letzten Hochs und dem 50er Fibo, sowie der 50-Tage Linie.
Für Longs braucht es dann wieder den Strukurbruch auf long.
Widerstände
- Zone um 7800
Unterstützungen
- Zone bei 7600 Punkte- 7500
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading SP500🇺🇸 - Ausblick KW34/2025Hallo Trader,
wie üblich beginnen wir mit dem fundamentalen Ausblick.
📊 Fundamentaler Ausblick KW34 (17.08. – 21.08.2026)
Nach mehreren sehr datenintensiven Wochen dürfte KW34 zwar etwas ruhiger ausfallen, fundamental bleibt die Lage jedoch äußerst spannend. Die Märkte versuchen weiterhin einzuordnen, wie stark sich die US-Wirtschaft tatsächlich abkühlt und ob die FED🇺🇸 angesichts schwächerer Arbeitsmarkt- und Konsumsignale ihren zuletzt restriktiven Kurs auf Dauer beibehalten kann.
Der Hintergrund ist inzwischen deutlich gemischter geworden: Im Juli gingen in den USA außerhalb der Landwirtschaft 🇺🇸23.000 Stellen verloren. Gleichzeitig wurden die Beschäftigungszahlen für Mai und Juni zusammen um weitere 103.000 Stellen nach unten revidiert. Hinzu kamen zuletzt schwache US-Einzelhandelsumsätze: Im Juli sanken die Verkäufe gegenüber dem Vormonat um 0,6 %. Damit verdichten sich die Hinweise, dass sowohl Arbeitsmarkt als auch Konsum an Dynamik verlieren.
Auf der anderen Seite ist die Inflation noch nicht vollständig besiegt. Die US-Verbraucherpreise🇺🇸 stiegen im Juli um 3,4 % gegenüber dem Vorjahr, während die Kerninflation bei 3,2 % lag. Bei den Erzeugerpreisen blieb der Gesamtindex im Juli zwar unverändert, der breitere Kernindikator ohne Nahrungsmittel, Energie und Handelsmargen lag jedoch weiterhin 4,7 % über dem Vorjahresniveau. Für die FED entsteht damit ein zunehmend schwieriger Zielkonflikt: Die Konjunktur zeigt erste Bremsspuren, gleichzeitig bleibt der Preisdruck zu hoch für eine schnelle und aggressive Lockerung der Geldpolitik.
Genau deshalb dürfte das FOMC-Sitzungsprotokoll am Mittwochabend 🇺🇸um 20:00 Uhr zum wichtigsten Ereignis der Woche werden. Bei der letzten Sitzung beließ die FED den Leitzins bei 3,50 bis 3,75 %, allerdings stimmten gleich drei Mitglieder für eine Zinserhöhung um 25 Basispunkte. Das Protokoll könnte nun detaillierter zeigen, wie groß die Meinungsunterschiede innerhalb des FOMC tatsächlich sind und unter welchen Voraussetzungen weitere Zinserhöhungen oder eine spätere Lockerung denkbar wären. Besonders interessant wird sein, wie stark das Risiko einer Abschwächung am Arbeitsmarkt bereits in den Diskussionen berücksichtigt wurde.
Sollten die Minutes einen weiterhin deutlich restriktiven Ton zeigen, könnten US-Dollar und Anleiherenditen erneut Unterstützung erhalten. Für Nasdaq und andere zinssensitive Wachstumswerte wäre das eher Gegenwind. Zeigt sich dagegen, dass eine größere Gruppe innerhalb der FED zunehmend besorgt über Arbeitsmarkt und Wachstum ist, könnten die Märkte wieder stärker auf spätere Zinssenkungen setzen.
Auch Europa liefert wichtige Impulse. Am Mittwoch werden die finalen Inflationsdaten der Eurozone für Juli 🇪🇺veröffentlicht. Die vorläufige Schätzung zeigte einen Anstieg der Jahresinflation von 2,8 auf 2,9 %. Besonders auffällig war dabei die Energieinflation von rund 10 %. Damit bleibt auch für die EZB der Spielraum für weitere Lockerungen begrenzt. Zusätzlich spricht EZB-Präsidentin Christine Lagarde am Mittwochvormittag, sodass insbesondere der Euro und europäische Anleiherenditen stärker reagieren könnten.
Der zweite wichtige Block folgt am Freitag mit den vorläufigen Einkaufsmanagerindizes aus Deutschland 🇩🇪und den USA🇺🇸. Die PMIs liefern einen der frühesten Hinweise darauf, wie sich Industrie und Dienstleistungen im August entwickeln. Gerade vor dem Hintergrund schwächerer US-Arbeitsmarkt- und Konsumdaten dürften die amerikanischen PMIs besonders genau beobachtet werden.
Starke US-PMIs könnten zeigen, dass die wirtschaftliche Abschwächung bislang begrenzt bleibt. Das wäre grundsätzlich positiv für die Konjunkturaussichten, könnte gleichzeitig aber die Hoffnung auf baldige Zinssenkungen reduzieren. Deutlich schwächere Werte würden dagegen das Narrativ einer abkühlenden US-Wirtschaft verstärken und könnten die FED zunehmend unter Druck setzen, ihren restriktiven Kurs zu überdenken.
Die wichtigsten Termine der Woche:
🔹 Montag 01:50 Uhr – Japan BIP Q2 🇯🇵
🔹 Dienstag 11:00 Uhr – ZEW-Konjunkturerwartungen Deutschland 🇩🇪
🔹 Mittwoch 08:00 Uhr – Verbraucherpreise Großbritannien 🇬🇧
🔹 Mittwoch 09:10 Uhr – Rede von EZB-Präsidentin Lagarde 🇪🇺
🔹 Mittwoch 11:00 Uhr – Verbraucherpreise Eurozone 🇪🇺
🔹 Mittwoch 20:00 Uhr – FOMC-Sitzungsprotokoll 🇺🇸
🔹 Donnerstag 14:30 Uhr – Philly Fed Herstellungsindex 🇺🇸
🔹 Donnerstag 14:30 Uhr – US-Erstanträge auf Arbeitslosenhilfe 🇺🇸
🔹 Freitag 09:30 Uhr – Einkaufsmanagerindizes Deutschland 🇩🇪
🔹 Freitag 15:45 Uhr – Einkaufsmanagerindizes USA 🇺🇸
Fazit:
KW34 dürfte vor allem davon geprägt werden, wie die Märkte den zunehmenden Zielkonflikt der FED bewerten. Der Arbeitsmarkt verliert an Dynamik, der Konsum schwächelt und gleichzeitig bleibt die Inflation oberhalb des Zwei-Prozent-Ziels. Die FED kann deshalb nicht mehr ausschließlich auf die Inflation schauen, besitzt aber gleichzeitig noch keinen Freifahrtschein für schnelle Zinssenkungen.
Das FOMC-Protokoll am Mittwoch könnte deshalb entscheidende Hinweise darauf liefern, wie tief die Meinungsverschiedenheiten innerhalb der Notenbank inzwischen sind. Zusammen mit den PMIs am Freitag dürfte sich ein klareres Bild ergeben, ob die US-Wirtschaft lediglich in eine kontrollierte Abkühlung übergeht – oder ob sich der Druck auf FED-Chef Kevin Warsh erhöht, die Geldpolitik in den kommenden Monaten vorsichtiger auszurichten. Kevin Warsh ist seit Mai 2026 Vorsitzender der Federal Reserve.
Für Trader bleiben damit insbesondere USD, Anleiherenditen, Nasdaq, Gold und der Euro im Fokus. Vor allem Mittwochabend und Freitag könnten die stärksten Volatilitätsfenster der Woche liefern.
_________________
Chart SP500🇺🇸
Grundsätzlich haben wir weiterhin im Daily und auch H1 einen Aufwärtstrend. Was aber auffällt. der Stoch RSI als auch das Volumen zeigen an, dass es demnächst eine Korrektur geben könnte.
Hier sollte man auf einen Strukturbruch im H1 achten. Das wäre auch zugleich für mich der aktuelle SL für alle Long Trades.
Chart H1 :
Aktuell bleibe ich flat und würde gerne eine etwaige Korrektur abwarten.
Widerstände
- Zone um 7800
Unterstützungen
- Zone bei 7600 Punkte
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading
SP500🇺🇸 - Ausblick KW32/2025Hallo Trader,
beginnen wir mit den fundamentalen Daten...
📊 Fundamentaler Ausblick KW32 (03.08. – 07.08.2026)
Nach der richtungsweisenden FED-Sitzung🇺🇸 in der vergangenen Woche steht KW32 ganz im Zeichen der Frage, ob die kommenden Konjunktur- und Arbeitsmarktdaten den restriktiveren Kurs der US-Notenbank bestätigen. Die FED ließ den Leitzins erwartungsgemäß unverändert in einer Spanne von 3,50 bis 3,75 Prozent. Bemerkenswert war jedoch, dass drei Mitglieder für eine Zinserhöhung um 25 Basispunkte stimmten. Gleichzeitig betonte der neue FED-Vorsitzende Kevin Warsh, dass die Inflation weiterhin über dem Zwei-Prozent-Ziel liege und die Notenbank entschlossen sei, Preisstabilität wiederherzustellen.
Die Botschaft der FED fiel damit insgesamt eher restriktiv aus. Zwar wurde der Leitzins nicht angehoben, doch Warsh vermied konkrete Hinweise auf baldige Zinssenkungen. Er verwies auf das solide Wirtschaftswachstum, den stabilen Arbeitsmarkt und die anhaltend erhöhte Inflation. Zudem machte er deutlich, dass die FED künftig weniger klassische Forward Guidance geben und die Märkte stärker auf die tatsächlich veröffentlichten Wirtschaftsdaten reagieren lassen möchte. Für Aktien bedeutet das: Gute Konjunkturdaten können grundsätzlich die Gewinnerwartungen stützen, gleichzeitig aber die Aussicht auf länger hohe oder sogar erneut steigende Zinsen verstärken.
Zum Wochenstart richtet sich der Blick zunächst auf die Einkaufsmanagerindizes des verarbeitenden Gewerbes aus Deutschland 🇩🇪und den USA🇺🇸. Der amerikanische ISM-Index wird besonders aufmerksam verfolgt, da er Hinweise auf Auftragseingänge, Produktion, Beschäftigung und Preisdruck liefert. Ein deutlich stärkerer Wert würde die Widerstandsfähigkeit der US-Wirtschaft bestätigen, könnte aber zugleich die Zinssorgen weiter anheizen. Schwächere Daten würden dagegen neue Konjunktursorgen auslösen und möglicherweise die Erwartungen an spätere Zinssenkungen beleben. Der ISM veröffentlicht den Industrieindex regulär am ersten und den Dienstleistungsindex am dritten Geschäftstag des Monats.
Am Dienstag folgen die JOLTS-Stellenangebote🇺🇸. Sie zeigen, wie hoch die Nachfrage der US-Unternehmen nach Arbeitskräften weiterhin ist. Eine hohe Zahl offener Stellen würde auf einen angespannten Arbeitsmarkt und möglichen Lohndruck hindeuten. Ein deutlicher Rückgang könnte dagegen signalisieren, dass sich die Wirtschaft langsam abkühlt.
Der Mittwoch liefert anschließend einen umfangreichen Datenblock. Neben dem deutschen Dienstleistungs-PMI stehen in den USA🇺🇸 der ADP-Beschäftigungsbericht sowie die Einkaufsmanagerindizes für den Dienstleistungssektor auf dem Kalender. Da der Dienstleistungsbereich den größten Teil der US-Wirtschaft ausmacht, dürfte insbesondere der ISM Services Index eine hohe Marktrelevanz besitzen. Robuste Werte könnten den US-Dollar und die Anleiherenditen unterstützen, während zinssensitive Technologie- und Wachstumswerte dadurch erneut unter Druck geraten könnten.
Der klare Höhepunkt der Woche folgt am Freitag mit dem offiziellen US-Arbeitsmarktbericht🇺🇸. Erwartet werden laut Kalender lediglich rund 57.000 neue Stellen außerhalb der Landwirtschaft, eine Arbeitslosenquote von 4,2 Prozent und ein monatlicher Lohnanstieg von 0,3 Prozent. Das Bureau of Labor Statistics bestätigt den 7. August als offiziellen Veröffentlichungstermin für den Arbeitsmarktbericht für Juli.
Gerade nach dem restriktiven FED-Entscheid besitzt der Arbeitsmarktbericht besondere Bedeutung. Fallen die Beschäftigungszahlen stärker aus als erwartet und bleiben die Löhne erhöht, könnte der Markt eine Zinserhöhung bei einer der kommenden Sitzungen stärker einpreisen. Das wäre tendenziell positiv für den US-Dollar und die Anleiherenditen, könnte aber den Nasdaq, Gold und andere zinssensitive Märkte belasten.
Ein sehr schwacher Arbeitsmarktbericht würde dagegen zunächst die Hoffnung auf eine lockerere Geldpolitik erhöhen. Gleichzeitig besteht jedoch das Risiko, dass die Märkte die Daten nicht als positives Zinssignal, sondern als Warnzeichen für eine stärkere wirtschaftliche Abkühlung interpretieren. Die Reaktion dürfte daher stark davon abhängen, ob sich der Arbeitsmarkt lediglich normalisiert oder bereits deutliche Rezessionssignale zeigt.
Die wichtigsten Termine der Woche:
🔹 Montag, 08:00 Uhr: Deutsche Einzelhandelsumsätze 🇩🇪
🔹 Montag, 09:55 Uhr: Einkaufsmanagerindex Industrie Deutschland 🇩🇪
🔹 Montag, 15:45 Uhr: US Industrie-PMI 🇺🇸
🔹 Montag, 16:00 Uhr: ISM Einkaufsmanagerindex Industrie 🇺🇸
🔹 Dienstag, 16:00 Uhr: JOLTS-Stellenangebote 🇺🇸
🔹 Mittwoch, 09:55 Uhr: Deutscher Dienstleistungs-PMI 🇩🇪
🔹 Mittwoch, 14:15 Uhr: ADP-Beschäftigungsbericht 🇺🇸
🔹 Mittwoch, 15:45 Uhr: US Dienstleistungs-PMI 🇺🇸
🔹 Mittwoch, 16:00 Uhr: ISM Einkaufsmanagerindex Dienstleistungen 🇺🇸
🔹 Donnerstag, 14:30 Uhr: US-Erstanträge auf Arbeitslosenhilfe 🇺🇸
🔹 Freitag, 14:30 Uhr: US-Arbeitsmarktbericht, Arbeitslosenquote und Stundenlöhne ⭐️ 🇺🇸
Fazit:
KW32 wird zeigen, ob die Wirtschaftsdaten die vorsichtige, aber klar inflationsorientierte Haltung der FED bestätigen. Die Notenbank hat die Zinsen zwar unverändert gelassen, mit drei Stimmen für eine Erhöhung und der deutlichen Betonung des Zwei-Prozent-Ziels bleibt der geldpolitische Druck jedoch hoch. Besonders der Dienstleistungssektor und der Arbeitsmarktbericht am Freitag könnten die Erwartungen an den nächsten Zinsschritt stark verändern. Für Trader dürfte vor allem zwischen Mittwoch und Freitag mit erhöhter Volatilität bei US-Dollar, Anleiherenditen, Nasdaq, Gold und den großen Aktienindizes zu rechnen sein.
__________________________
Chart SP500🇺🇸
Der Markt ist nach dem FED Entscheid fast unmittelbar bis zum Support gelaufen. Dort gab es dann (ggf. u.a. durch starke Unternehmenszahlen im KI Bereich) den Turnarround. Gestern haben wir nun einen Strukturbruch im Stundenchart auf Long gesehen. DIe abwärts gerichtete H1 Trendlinie wurde gebrochen. Dazu wurde ein neues Hoch ausgebildet bzw. das vorherige H1 Tief gebrochen.
Chart H1:
Das öffnet nun defintiv die Tür für einen "Angriff" aufs ATH in der kommenden Woche.
Widerstände
- ATH bei 7600 Punkte
Unterstützungen:
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading Long 
Long 
SP500🇺🇸 - Ausblick KW31/2025Hallo Trader,
wie gewohnt fangen wir mit dem fundamentalen Ausblick an.
📊 Fundamentaler Ausblick KW31 (27.07. – 31.07.2026)
KW31 dürfte eine der wichtigsten Handelswochen des Monats werden. Neben zahlreichen Inflations- und Konjunkturdaten stehen gleich drei große Zentralbanken im Mittelpunkt: die US-Notenbank FED🇺🇸, die Bank of England 🇬🇧und die Bank of Japan🇯🇵. Besonders der Mittwochabend könnte mit der FED-Zinsentscheidung und der anschließenden Pressekonferenz für deutliche Bewegungen an den Aktien-, Anleihe- und Devisenmärkten sorgen. Die zweitägige FOMC-Sitzung findet offiziell am 28. und 29. Juli statt.
Zum Wochenauftakt liefert der ifo-Geschäftsklimaindex🇩🇪 einen aktuellen Einblick in die Stimmung der deutschen Unternehmen. Erwartet wird eine leichte Verbesserung gegenüber dem Vormonat. Sollte sich die Stimmung stärker als erwartet aufhellen, könnte dies den DAX und den Euro kurzfristig unterstützen. Schwächere Zahlen würden dagegen zeigen, dass die deutsche Wirtschaft weiterhin nur langsam in Schwung kommt.
Am Dienstag folgt mit dem US-Verbrauchervertrauen 🇺🇸ein wichtiger Indikator für die Konsumbereitschaft der amerikanischen Haushalte. Da der private Konsum eine zentrale Stütze der US-Wirtschaft bleibt, könnten deutliche Abweichungen von den Erwartungen bereits erste Bewegungen vor der FED-Sitzung auslösen.
Der klare Höhepunkt der Woche folgt am Mittwoch. Der Markt rechnet laut Wirtschaftskalender mit einem unveränderten US-Leitzins von 3,75 Prozent. Entscheidend dürfte daher weniger die eigentliche Entscheidung als vielmehr der Ton des FOMC-Statements🇺🇸 und der Pressekonferenz sein. Die Märkte werden genau darauf achten, ob die FED weiterhin Geduld signalisiert oder bereits vorsichtige Hinweise auf spätere Zinssenkungen gibt. Eine restriktive Tonlage könnte den US-Dollar und die Anleiherenditen stärken, gleichzeitig aber insbesondere Technologie- und Wachstumswerte belasten. Eine weichere Kommunikation würde dagegen die Hoffnung auf sinkende Zinsen neu entfachen und könnte Risikoassets deutlich unterstützen.
Am Donnerstag folgt ein außergewöhnlich umfangreicher Datenblock. In Deutschland werden das BIP🇩🇪 für das zweite Quartal sowie die vorläufigen Verbraucherpreise veröffentlicht. Gleichzeitig entscheidet die Bank of England🇬🇧 über ihren Leitzins und veröffentlicht ihren neuen geldpolitischen Bericht. Die BoE hatte den Leitzins im Juni bei 3,75 Prozent belassen; die neue Entscheidung und die aktualisierten Inflationsprognosen werden am 30. Juli veröffentlicht.
Aus den USA folgen am Donnerstagnachmittag der PCE-Kernpreisindex🇺🇸, das BIP für das zweite Quartal und die wöchentlichen Erstanträge auf Arbeitslosenhilfe. Besonders der PCE-Index ist relevant, da er als bevorzugtes Inflationsmaß der FED gilt. Ein höherer Wert könnte die Wirkung einer möglicherweise freundlicheren FED-Kommunikation vom Vorabend sofort wieder relativieren. Gleichzeitig wird das BIP zeigen, ob die US-Wirtschaft trotz des hohen Zinsniveaus weiterhin robust wächst.
Am Freitag richtet sich der Blick zunächst nach Asien. Die Bank of Japan🇯🇵 beendet ihre zweitägige Sitzung und entscheidet über den weiteren Kurs ihrer Geldpolitik. Der aktuelle Leitzins liegt bei rund 1,0 Prozent; die nächste Sitzung ist offiziell für den 30. und 31. Juli angesetzt. Änderungen oder neue Hinweise auf eine weitere Normalisierung könnten besonders beim japanischen Yen und an den globalen Anleihemärkten für Bewegung sorgen.
Zum Abschluss der Woche folgen die deutschen Arbeitsmarktdaten 🇩🇪sowie die vorläufigen Verbraucherpreise🇪🇺 der Eurozone. Im Juni lag die Inflation im Euroraum bei 2,8 Prozent und damit unter den 3,2 Prozent aus dem Mai. Die Schnellschätzung für Juli wird am 31. Juli veröffentlicht. Sollte die Inflation weiter zurückgehen, würde dies der EZB grundsätzlich mehr Spielraum geben. Ein erneuter Anstieg könnte dagegen die Erwartung einer länger restriktiven Geldpolitik stärken.
Die wichtigsten Termine der Woche sind der ifo-Geschäftsklimaindex am Montag, das US-Verbrauchervertrauen am Dienstag, die FED-Zinsentscheidung am Mittwochabend sowie am Donnerstag die Entscheidungen der Bank of England, das deutsche BIP, die deutschen Verbraucherpreise, der US-PCE-Index und das US-BIP. Am Freitag folgen schließlich die Bank of Japan, der deutsche Arbeitsmarkt und die Inflationsdaten der Eurozone.
Fazit: KW31 verbindet Zentralbankentscheidungen mit genau den Daten, die über den weiteren Zinspfad entscheiden. Der Mittwochabend dürfte die grundsätzliche Richtung vorgeben, doch der große Datenblock am Donnerstag kann die erste Marktreaktion schnell bestätigen oder wieder umkehren. Entsprechend ist vor allem zwischen Mittwochabend und Freitagmittag mit erhöhter Volatilität zu rechnen. Für Trader stehen US-Dollar, Anleiherenditen, Nasdaq, DAX, Gold sowie GBP- und JPY-Paare besonders im Fokus
___________________
Chart SP500🇺🇸
Grundsätzlich wird diese Woche natürlich vieles auf die FED und den Ausblick ankommen. Charttechnisch sieht was weiter nach Short aus.
Gerade im Stundenchart haben wir nun einen Abwärtstrend ausgebildet. Dafür spricht auch der EMA Cross des schnelleren EMA50 durch den 200er nach unten hin.
Chart H1:
Sollte der FED Ausblick eher hawkisch sein (Keine Zinssenkungen in Sicht - ggf sogar Zinserhöhungen, Inflationssorgen), dürfte es schnell Richtung Support gehen.
Bei einem dovishen Wording (Zinssenkungen werden in Aussicht gestellt), würde sich natürlich alles drehen und wir dürfte einen Move Richtung ATH sehen
Widerstände
- ATH bei 7600 Punkte
Unterstützungen:
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading Short 
DAX Tagesausblick 23.Juli-EZB-Zinsentscheid im Fokus!!!EZB-Zinsentscheid im Fokus
Guten Morgen zusammen,
der heutige Handelstag dürfte ganz im Zeichen der Geldpolitik und der geopolitischen Entwicklungen stehen. Während sich der Konflikt im Nahen Osten weiter zuspitzt und der Ölpreis dadurch auf hohem Niveau bleibt, richtet sich der Blick der Märkte heute vollständig auf die EZB. Gleichzeitig sorgen die Quartalszahlen der US-Technologiekonzerne für neue Impulse, wobei vor allem die steigenden KI-Investitionen im Fokus stehen. Die Kombination aus geopolitischen Risiken, hoher Inflationserwartung und wichtigen Notenbank-Statements verspricht einen äußerst spannenden Handelstag.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
Geopolitische Lage
Die Lage im Nahen Osten bleibt angespannt und hat sich über Nacht erneut verschärft. Nach den Angriffen auf mehrere Öltanker im Roten Meer und südlich der Straße von Hormus setzen sich die militärischen Auseinandersetzungen zwischen den USA, Iran und den Huthi-Milizen fort. Mehrere Tanker änderten ihre Route oder kehrten um, wodurch der Schiffsverkehr durch die Region weiter zurückgeht. Iran kündigte zudem an, dass Tanker die Straße von Hormus künftig nur noch in Abstimmung mit iranischen Behörden passieren sollen und warnte vor alternativen Schifffahrtsrouten. Gleichzeitig drohen beide Seiten mit weiteren Angriffen auf Energie- und Infrastrukturziele. Die anhaltende Eskalation hält den Ölpreis auf einem hohen Niveau und bleibt aktuell der größte geopolitische Risikofaktor für die Finanzmärkte.
Fundamentale Wirtschaftsdaten gestern
Der gestrige Wirtschaftskalender war insgesamt ruhig. Im Fokus standen die US Crude Oil Inventories.
US Rohöllagerbestände
* Aktuell: +2,010 Mio. Barrel
* Prognose: -1,950 Mio. Barrel
* Vorher: -1,692 Mio. Barrel
Damit stiegen die Lagerbestände deutlich stärker als erwartet. Fundamental wäre dies eigentlich ein Argument für fallende Ölpreise, da ein höheres Angebot auf eine schwächere Angebotsknappheit hindeutet. Dieses Signal wurde jedoch vollständig von der geopolitischen Eskalation im Nahen Osten überlagert. Die Märkte konzentrieren sich derzeit deutlich stärker auf mögliche Lieferunterbrechungen als auf kurzfristige Lagerdaten.
Fundamentale Wirtschaftsdaten heute
Heute richtet sich der Fokus vollständig auf die Europäische Zentralbank.
Mittag
* EZB Interest Rate Decision
* Deposit Facility Rate
* Marginal Lending Facility
* Monetary Policy Statement
* EZB-Pressekonferenz mit Christine Lagarde
Nachmittag
* US Initial Jobless Claims
* Prognose: 211.000
* Vorher: 208.000
Für die heutige EZB-Sitzung erwartet der Markt mit rund 95 % Wahrscheinlichkeit unveränderte Leitzinsen. Lediglich etwa 5 % der Marktteilnehmer rechnen aktuell mit einer Zinserhöhung um 25 Basispunkte.
Entscheidend wird daher nicht der eigentliche Zinsentscheid sein, sondern die Guidance der EZB. Besonders wichtig werden Aussagen zum weiteren geldpolitischen Kurs, zur Inflation sowie mögliche Hinweise auf zukünftige Zinsschritte sein. Wer hierzu eine ausführlichere Analyse möchte, findet bereits ein separates Video auf meinem Kanal.
Earnings im Überblick
Die Berichtssaison läuft weiter auf Hochtouren und bestätigt den anhaltenden KI-Investitionsboom.
Alphabet übertraf die Erwartungen bei Umsatz, Cloud-Geschäft und operativem Ergebnis deutlich. Gleichzeitig erhöhte das Unternehmen seine Investitionsprognose (CapEx) erneut auf 195 bis 205 Milliarden US-Dollar, was zeigt, dass der Ausbau der KI-Infrastruktur weiterhin höchste Priorität besitzt. Kurzfristig sorgten die nochmals steigenden Investitionen zwar für Zurückhaltung bei Anlegern, langfristig unterstreichen sie jedoch die enorme Nachfrage nach KI-Rechenleistung.
Tesla konnte dagegen die Erwartungen nicht erfüllen. Gewinn, Margen und operatives Ergebnis blieben hinter den Prognosen zurück, wodurch die Aktie nachbörslich unter Druck geriet.
Auch AMD sorgte für positive Schlagzeilen . Gemeinsam mit Anthropic wurde eine milliardenschwere Partnerschaft zum Ausbau der KI-Infrastruktur angekündigt. Gleichzeitig investieren OpenAI, Alphabet und weitere Technologiekonzerne weiterhin zweistellige Milliardenbeträge in neue Rechenzentren und KI-Hardware. Der langfristige KI-Boom bleibt damit vollständig intakt.
Heute stehen erneut wichtige Quartalszahlen an.
Im Fokus:
* Intel
* SAP
* Deutsche Börse
* Blackstone
* Lockheed Martin
Mit SAP startet gleichzeitig auch die Berichtssaison im DAX, weshalb diese Zahlen heute besondere Aufmerksamkeit erhalten dürften.
Märkte & Korrelationen im Überblick
US Oil
Der Ölpreis setzt seine beeindruckende Rally weiter fort und notiert inzwischen knapp unter der Marke von 90 US-Dollar. In den vergangenen zwei Wochen legte US Oil um rund 25 % zu. Das von mir in den vergangenen Wochen skizzierte Szenario einer Eskalation im Nahen Osten und eines Anstiegs in Richtung 90 Dollar ist damit eingetreten.
Kurzfristig bleibt für mich die Zone zwischen 86 und 88 Dollar der wichtigste Unterstützungsbereich. Solange dieser hält, ist auch ein weiterer Anstieg in Richtung 95 Dollar durchaus vorstellbar. Sollte dieser Bereich jedoch nachhaltig unterschritten werden, würde sich das Chartbild wieder deutlich eintrüben und eine Korrektur bis etwa 82 Dollar wahrscheinlicher werden.
Der starke Ölpreisanstieg erhöht den Inflationsdruck erheblich und erschwert gleichzeitig zukünftige Zinssenkungen.
Staatsanleihen
Auch die Anleiherenditen steigen weiter deutlich an. Folgende Renditen sind für die ganze KW30:
* 3-jährige Renditen: +3,20 %
* 5-jährige Renditen: +3,35 %
* 10-jährige Renditen: +2,69 %
* 30-jährige Renditen: +1,68 %
Steigende Renditen zeigen weiterhin, dass der Markt Zinssenkungen zunehmend nach hinten verschiebt und gleichzeitig länger mit höheren Zinsen rechnet.
DXY
Der US-Dollar zeigte gestern leichte Schwäche und testete nochmals den Bereich um 101 Punkte. Heute wurde bereits das gestrige Tagestief unterschritten.
Über 101 Punkten bleibt mein Bias unverändert bullish mit den nächsten Zielen bei 101,30 und anschließend 101,50.
Sollte der DXY dagegen nachhaltig unter 101 fallen, rücken die Bereiche um 100,60 und 100,50 wieder in den Fokus.
VIX
Der Volatilitätsindex notiert aktuell bei 17,66 Punkten und signalisiert weiterhin ein insgesamt moderates Risikoumfeld. Trotz der geopolitischen Unsicherheiten bleibt die implizite Volatilität bislang vergleichsweise entspannt.
Risk Assets im Überblick
Nvidia
Nvidia konnte gestern rund 2,4 % zulegen und profitiert weiterhin von den starken KI-Investitionen der großen Technologiekonzerne.
Oberhalb von 200 Dollar bleibt mein Bias bullish.
Die nächsten Widerstände liegen bei:
* 213 Dollar
* 217 Dollar
* 230 Dollar
Unterhalb von 200 Dollar rücken dagegen wieder 198, 195 und anschließend 190 Dollar als wichtige Unterstützungen in den Fokus.
Bitcoin
Bitcoin bildete gestern trotz eines neuen Hochs einen bearishen Tagesabschluss und notiert inzwischen unter dem gestrigen Tagestief.
Entscheidend bleibt für mich die Zone zwischen 65.700 und 65.010 Dollar.
Sollte Bitcoin diese Unterstützungen auf Tagesschlussbasis verlieren, würde ich wieder mit einer Bewegung in Richtung 62.000 bis 61.000 Dollar rechnen.
Kann sich Bitcoin dagegen oberhalb dieser Zone stabilisieren, bleibt auch ein erneuter Anstieg in Richtung 68.000 Dollar möglich.
S&P 500
Der S&P 500 zeigte gestern einen durchwachsenen Handelstag und schloss erneut unterhalb der wichtigen Zone bei 7.550 Punkten.
Aktuell wurde bereits das gestrige Tagestief unterschritten.
Unter 7.500 Punkten bleiben folgende Ziele relevant:
* 7.466
* 7.400
* 7.358
Für Long-Positionen möchte ich zunächst wieder eine Stabilisierung oberhalb von 7.500 Punkten sehen. Anschließend rückt 7.600 Punkte wieder in den Fokus.
Nasdaq
Auch der Nasdaq schloss gestern leicht im Minus und konnte die Marke von 29.000 Punkten nicht zurückerobern.
Unterhalb von 28.671 Punkten sehe ich weiteres Potenzial bis 28.500 und anschließend 28.200 Punkte.
Für Longs möchte ich zunächst einen Ausbruch über 29.210 Punkte sehen. Danach wäre 29.500 Punkte das nächste Ziel.
Dow Jones
Der Dow Jones testete gestern erneut die Zone um 52.500 Punkte, konnte sich jedoch nicht oberhalb etablieren.
Sollte nun auch die 52.000 Punkte nachhaltig unterschritten werden, rücken zunächst 51.850 und anschließend 51.500 Punkte in den Fokus.
Bullish werde ich erst wieder oberhalb des gestrigen Tageshochs bei 52.352 Punkten.
DAX charttechnischer Ausblick
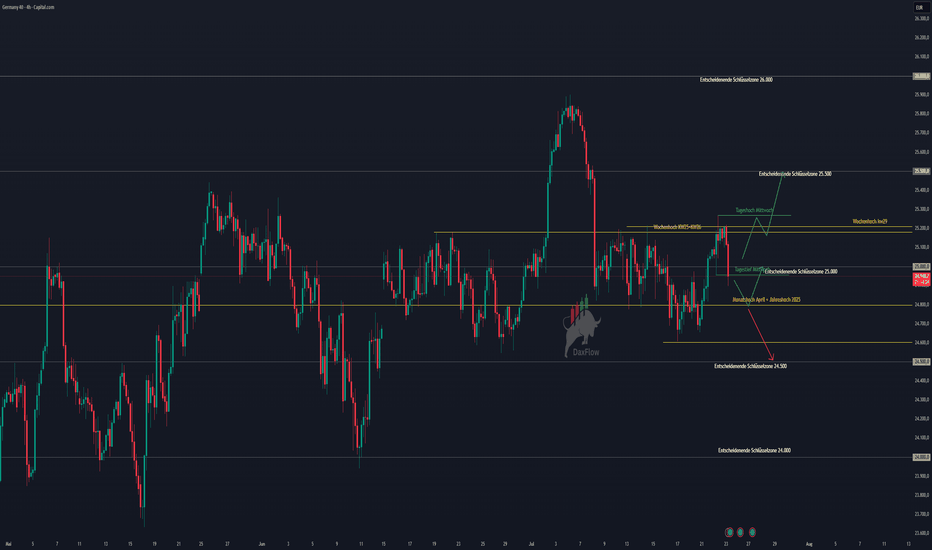
Der DAX konnte gestern zwar zulegen, scheiterte jedoch erneut an der wichtigen Widerstandszone um 25.200 Punkte und notiert inzwischen wieder unterhalb der Marke von 25.000 Punkten. Das gestrige Tagestief wurde bereits unterschritten.
Heute dürfte der EZB-Zinsentscheid den weiteren Verlauf maßgeblich bestimmen.
Bullishes Szenario
Sollte die EZB mit ihrer Guidance positiv überraschen und der DAX das gestrige Tageshoch bei 25.275 Punkten überwinden, sehe ich weiteres Potenzial bis 25.500 Punkte.
Auch eine Stabilisierung oberhalb der 25.000 Punkte ohne neue Tagestiefs würde für mich einen erneuten Angriff auf die Zone um 25.200 Punkte ermöglichen.
Bearishes Szenario
Sollte der DAX die 25.000 Punkte nicht verteidigen können, rückt zunächst 24.800 Punkte in den Fokus.
Darunter folgen:
* 24.600 Punkte (Wochentief KW29)
* 24.500 Punkte als entscheidende Schlüsselunterstützung.
Fällt die EZB-Guidance restriktiver aus als erwartet oder reagieren die Märkte negativ auf die Aussagen von Christine Lagarde, dürfte dieses bearishe Szenario deutlich an Wahrscheinlichkeit gewinnen.
Fazit
Der heutige Handelstag dürfte einer der wichtigsten dieser Woche werden. Die geopolitische Lage bleibt angespannt und hält den Ölpreis auf einem hohen Niveau, während gleichzeitig die starke Berichtssaison den langfristigen KI-Boom bestätigt. Der eigentliche Fokus liegt heute jedoch klar auf der Europäischen Zentralbank. Weniger der Zinsentscheid selbst dürfte die Märkte bewegen, sondern vielmehr die Aussagen zum weiteren geldpolitischen Kurs. Für den DAX bleibt damit entscheidend, ob die EZB den Märkten Zuversicht geben kann oder ob eine restriktivere Tonlage die zuletzt gestiegenen Zinserwartungen weiter verstärkt. Bis dahin dürfte insbesondere rund um die Pressekonferenz mit erhöhter Volatilität zu rechnen sein.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Wünsche euch wie immer stabile Trades!  Long
SP500🇺🇸 - Ausblick KW30/2025Hallo Trader,
beginnen wir mit dem fundamentalen Ausblick für die kommende Handelswoche.
📊 Fundamentaler Ausblick KW30 (20.07. – 24.07.2026)
In KW30 richtet sich der Blick der Märkte vor allem nach Europa. Mit der Zinsentscheidung der Europäischen Zentralbank🇪🇺 am Donnerstag sowie den Einkaufsmanagerindizes aus Deutschland und den USA am Freitag stehen wichtige Impulse für die weitere Entwicklung von Euro, Anleiherenditen und Aktienmärkten bevor.
Der Wochenstart dürfte zunächst ruhig verlaufen, da die japanischen Märkte am Montag aufgrund eines Feiertags geschlossen bleiben. Am Dienstag liefern die deutschen ZEW-Konjunkturerwartungen🇩🇪 einen ersten Hinweis darauf, wie Finanzexperten die wirtschaftliche Entwicklung in den kommenden Monaten einschätzen. Nach den zuletzt gemischten Signalen aus der deutschen Wirtschaft könnte eine positive Überraschung den DAX und den Euro kurzfristig unterstützen. Eine erneute Eintrübung würde dagegen zeigen, dass die wirtschaftliche Erholung weiterhin auf unsicheren Beinen steht.
Am Mittwoch folgen die britischen Verbraucherpreise🇬🇧. Die Inflationsentwicklung in Großbritannien bleibt entscheidend für den weiteren Kurs der Bank of England. Parallel dazu könnten die amerikanischen Rohöllagerbestände 🇺🇸für Bewegung beim Ölpreis sorgen.
Der klare Höhepunkt der Woche ist jedoch die Sitzung der EZB 🇪🇺am Donnerstag. Bei ihrer vorherigen Sitzung hatte die Zentralbank die drei Leitzinsen überraschend um jeweils 25 Basispunkte angehoben. Für die kommende Entscheidung erwartet der Markt laut Kalender unveränderte Zinssätze. Gleichzeitig ist die Inflation im Euroraum im Juni von 3,2 auf 2,8 Prozent zurückgegangen. Damit hat sich der Preisdruck zwar abgeschwächt, liegt aber weiterhin oberhalb des mittelfristigen Zwei-Prozent-Ziels der EZB.
Entscheidend dürfte deshalb weniger der eigentliche Zinsentscheid als die Pressekonferenz von Christine Lagarde werden. Anleger werden genau darauf achten, ob die Zinserhöhung aus dem Juni als einmalige Reaktion eingeordnet wird oder ob die EZB bei anhaltendem Inflationsdruck weitere Schritte nach oben offenhält. Signale für eine längere Phase hoher Zinsen könnten den Euro und die europäischen Anleiherenditen stärken, gleichzeitig aber zinssensitive Aktien und den Immobiliensektor belasten. Eine deutlich vorsichtigere Tonlage könnte dagegen für Erleichterung an den Aktienmärkten sorgen. Die geldpolitische Sitzung und die anschließende Pressekonferenz sind offiziell für den 23. Juli angesetzt.
Am Freitag folgt ein umfangreicher Block an Einkaufsmanagerindizes. Die deutschen PMIs für Industrie und Dienstleistungen 🇩🇪zeigen, ob die europäische Konjunktur zum Start des dritten Quartals wieder an Dynamik gewinnt. Besonders der Dienstleistungssektor bleibt wichtig, da die deutsche Industrie weiterhin mit strukturellen und globalen Belastungen kämpft.
Am Nachmittag werden anschließend die US-PMIs 🇺🇸veröffentlicht. Robuste Zahlen würden erneut für eine widerstandsfähige US-Wirtschaft sprechen, könnten aber gleichzeitig die Erwartungen an baldige Zinssenkungen durch die FED dämpfen. Schwache Daten würden dagegen Konjunktursorgen verstärken, gleichzeitig jedoch neue Spekulationen über eine lockerere US-Geldpolitik auslösen. Zusätzlich geben die Verkäufe neuer Häuser Hinweise darauf, wie stark das hohe Zinsniveau weiterhin auf dem amerikanischen Immobilienmarkt lastet.
Die wichtigsten Termine der Woche:
🔹 Dienstag, 11:00 Uhr – ZEW-Konjunkturerwartungen Deutschland 🇩🇪
🔹 Mittwoch, 08:00 Uhr – Verbraucherpreise Großbritannien 🇬🇧
🔹 Mittwoch, 16:30 Uhr – US-Rohöllagerbestände🇺🇸
🔹 Donnerstag, 14:15 Uhr – EZB-Zinsentscheidung 🇪🇺
🔹 Donnerstag, 14:30 Uhr – US-Erstanträge auf Arbeitslosenhilfe🇺🇸
🔹 Donnerstag, 14:45 Uhr – Pressekonferenz der EZB 🇪🇺
🔹 Freitag, 09:30 Uhr – Einkaufsmanagerindizes Deutschland 🇩🇪
🔹 Freitag, 15:45 Uhr – Einkaufsmanagerindizes USA 🇺🇸
🔹 Freitag, 16:00 Uhr – Verkäufe neuer Häuser in den USA 🇺🇸
Fazit:
KW30 wird vor allem durch die EZB geprägt. Nach der Zinserhöhung im Juni muss Christine Lagarde erklären, ob Europa vor einer längeren Phase restriktiver Geldpolitik steht oder ob der jüngste Rückgang der Inflation bereits wieder mehr Spielraum schafft. Die anschließenden PMI-Daten werden zeigen, wie gut die Wirtschaft das erhöhte Zinsniveau verkraftet. Für Trader dürfte besonders das Zusammenspiel aus EZB-Kommunikation, Euro-Bewegung und Konjunkturdaten relevant werden. Rund um Donnerstag und Freitag ist daher mit deutlich erhöhter Volatilität zu rechnen.
_______________________
Chart SP500🇺🇸
Trotz der extrem positiven Inflationsdaten aus den USA (Werte deutlich niedriger als erwartet), konnte der Markt kein neues ATH ausbilden. Das ist für mich dann erstmal ein negatives Signal - zumal wir auf H1 Basis einen Trendbruch des Long Trends (tieferes Tief) gesehen haben.
Gerade auch im Hinblick auf die nun wieder stark anziehende Ölpreise (Irankonflikt eskaliert wieder), könnten Investoren nun Gewinne vom Tisch nehmen. Ergo würde mich eine Korrektur Richtung Supportzone nicht wundern.
Widerstände
- ATH bei 7600 Punkte
Unterstützungen:
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading Short 
 Short

Long 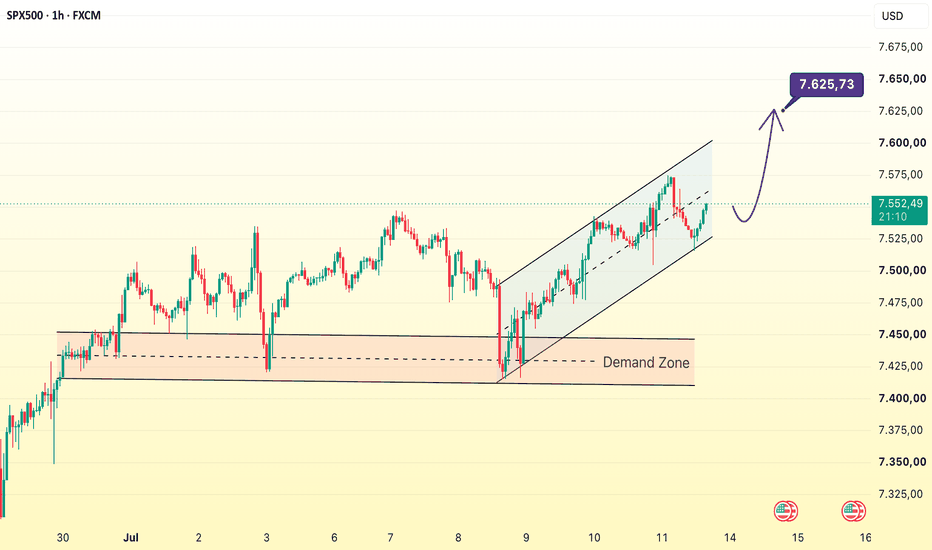
SP500🇺🇸 - Ausblick KW29/2025Hallo Trader,
beginnen wir mit dem fundamentalen Ausblick.
📊 Fundamentaler Ausblick KW29 (13.07. – 17.07.2026)
Nach der vergleichsweise ruhigen Vorwoche rückt in KW29 wieder das dominierende Thema der vergangenen Monate in den Mittelpunkt: Inflation und Geldpolitik. Vor allem die US-Verbraucherpreise🇺🇸 am Dienstag dürften den Takt für die gesamte Handelswoche vorgeben. Nachdem die FED zuletzt ihren datenabhängigen Kurs bestätigt hat, werden Anleger genau beobachten, ob sich der Inflationsdruck weiter abschwächt oder neue Zinssorgen aufkommen.
Den Auftakt macht am Dienstag der US-Verbraucherpreisindex (CPI)🇺🇸. Erwartet wird ein leichter monatlicher Rückgang der Gesamtinflation, während die Kerninflation weiterhin auf einem erhöhten Niveau verharren dürfte. Genau diese Kerninflation steht im Fokus der FED. Sollten die Daten höher ausfallen als erwartet, könnten sich die Hoffnungen auf baldige Zinssenkungen erneut verschieben. Schwächere Inflationszahlen würden dagegen die Spekulationen auf eine lockerere Geldpolitik wieder anheizen und insbesondere Technologie- und Wachstumswerte unterstützen.
Bereits in der Nacht zum Mittwoch richtet sich der Blick nach China🇨🇳. Die Veröffentlichung des Bruttoinlandsprodukts für das zweite Quartal liefert wichtige Hinweise auf die Dynamik der zweitgrößten Volkswirtschaft der Welt. Schwächere Wachstumszahlen könnten erneut Sorgen über die globale Nachfrage und den Rohstoffsektor auslösen.
Am Mittwochnachmittag folgen die US-Erzeugerpreise (PPI🇺🇸), die häufig als Frühindikator für die weitere Inflationsentwicklung gelten. Zusätzlich entscheidet die Bank of Canada🇨🇦 über ihren Leitzins. Anleger werden genau verfolgen, ob sich auch dort erste Hinweise auf eine lockerere Geldpolitik ergeben.
Der Donnerstag steht ganz im Zeichen der US-Konjunktur🇺🇸. Neben den Einzelhandelsumsätzen werden der Philly-Fed-Index sowie die Erstanträge auf Arbeitslosenhilfe veröffentlicht. Die Konsumausgaben gelten als tragende Säule der US-Wirtschaft. Bleiben die Einzelhandelsumsätze robust, dürfte dies die Einschätzung einer widerstandsfähigen Wirtschaft bestätigen und der FED weiteren Spielraum geben, ihren restriktiven Kurs beizubehalten.
Zum Wochenausklang werden schließlich die Verbraucherpreise der Eurozone veröffentlicht. Nachdem die EZB 🇪🇺zuletzt erste Zinssenkungen vorgenommen hat, dürfte insbesondere interessant werden, ob sich der Inflationsrückgang wie erwartet fortsetzt.
Die wichtigsten Termine der Woche:
🔹 Dienstag 14:30 Uhr – US Verbraucherpreisindex (CPI) ⚠️ 🇺🇸
🔹 Mittwoch 04:00 Uhr – China BIP (Q2) 🇨🇳
🔹 Mittwoch 14:30 Uhr – US Erzeugerpreise (PPI) 🇺🇸
🔹 Mittwoch 15:45 Uhr – Zinsentscheidung der Bank of Canada 🇨🇦
🔹 Mittwoch 16:30 Uhr – US Rohöllagerbestände 🇺🇸
🔹 Donnerstag 08:00 Uhr – BIP Großbritannien 🇬🇧
🔹 Donnerstag 14:30 Uhr – US Einzelhandelsumsätze 🇺🇸
🔹 Donnerstag 14:30 Uhr – Philly Fed Herstellungsindex 🇺🇸
🔹 Donnerstag 14:30 Uhr – US Erstanträge auf Arbeitslosenhilfe 🇺🇸
🔹 Freitag 11:00 Uhr – Verbraucherpreise Eurozone 🇪🇺
Fazit:
KW29 dürfte vor allem durch die US-Inflationsdaten geprägt werden. Sie könnten die Zinserwartungen für die kommenden FED-Sitzungen maßgeblich beeinflussen und damit erneut starke Bewegungen an den Aktien-, Anleihe- und Devisenmärkten auslösen. Ergänzt durch das chinesische Wirtschaftswachstum, die US-Einzelhandelsumsätze und die Erzeugerpreise ergibt sich eine Woche mit zahlreichen wichtigen Konjunktursignalen. Trader sollten insbesondere rund um die CPI-Veröffentlichung am Dienstag und die US-Daten am Donnerstag mit erhöhter Volatilität rechnen.
____________________
Chart SP500 🇺🇸
Vieles wird natürlich von den US Inflationsdaten am Dienstag abhängen. Fallen diese aber z.b. niedriger als erwartet aus, könnte das kurzfristig den Turbo zünden. Dann sehen wir defintiv ein neues ATH. Ein mögliches Setup wäre ein Breakout Trade am ATH.
Sollten die Inflationsdaten allerdings höher als erwartet ausfallen, würde das den Markt belasten.
Rein charttechnisch sieht jedenfalls alles nach einem Long Move aus.
Widerstände
- ATH bei 7600 Punkte
Unterstützungen:
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading Long 
Long 
Short 
Short 
Long 
SP500🇺🇸 - Ausblick KW28/2025Hallo Trader,
beginnen wir mit den fundamentalen Daten.
📊 Fundamentaler Ausblick KW28 (06.07. – 10.07.2026)
Nach der ereignisreichen Vorwoche mit dem US-Arbeitsmarktbericht und dem verlängerten US-Wochenende dürfte KW28 etwas ruhiger starten. Dennoch stehen einige wichtige Konjunktur- und Notenbanktermine auf dem Kalender, die Hinweise auf den weiteren geldpolitischen Kurs liefern könnten. Im Fokus stehen vor allem das FOMC-Sitzungsprotokoll, der US-Dienstleistungssektor sowie neue Daten zur Inflation in Deutschland.
Die Märkte werden zunächst verarbeiten, wie die starken US-Arbeitsmarktdaten aus der Vorwoche den weiteren Zinspfad der FED beeinflussen. Sollten die Beschäftigungszahlen erneut die Robustheit der US-Wirtschaft bestätigt haben, dürfte die Notenbank ihren vorsichtigen Kurs beibehalten. Entsprechend werden Anleger nun verstärkt nach Hinweisen suchen, wann die erste Zinssenkung tatsächlich realistisch werden könnte.
Bereits am Montag stehen mit den Einkaufsmanagerindizes für den US-Dienstleistungssektor zwei wichtige Frühindikatoren auf dem Programm. Sowohl der S&P Global PMI als auch der ISM Services Index geben Aufschluss darüber, wie sich der größte Wirtschaftssektor der USA entwickelt. Bleiben die Werte auf einem hohen Niveau, würde dies die Widerstandsfähigkeit der US-Wirtschaft erneut unterstreichen.
Am Mittwoch richtet sich der Blick zunächst nach Neuseeland, wo die Reserve Bank of New Zealand (RBNZ)🇳🇿 über den Leitzins entscheidet. Deutlich wichtiger für die Finanzmärkte wird jedoch am Abend die Veröffentlichung des FOMC-Sitzungsprotokolls🇺🇸. Investoren werden jedes Detail analysieren, um Hinweise darauf zu erhalten, wie geschlossen die Mitglieder der US-Notenbank auftreten und welche Faktoren künftig über Zinssenkungen oder eine längere Phase hoher Zinsen entscheiden könnten.
Am Donnerstag folgen die wöchentlichen US-Erstanträge auf Arbeitslosenhilfe sowie die Verkäufe bestehender Häuser. Gerade der Immobilienmarkt reagiert besonders sensibel auf das aktuelle Zinsniveau und liefert wichtige Hinweise auf die Auswirkungen der restriktiven Geldpolitik.
Zum Wochenausklang stehen schließlich die deutschen Inflationsdaten auf dem Programm. Nachdem die Inflation zuletzt deutlich zurückgegangen ist, werden Anleger genau beobachten, ob sich dieser Trend fortsetzt. Schwächere Inflationszahlen könnten die EZB in ihrem Lockerungskurs bestätigen, während überraschend höhere Werte neue Unsicherheit in die Zinserwartungen bringen würden.
Die wichtigsten Termine der Woche:
🔹 Montag 15:45 Uhr – US S&P Global PMI Dienstleistungen 🇺🇸
🔹 Montag 16:00 Uhr – ISM Einkaufsmanagerindex Dienstleistungen (USA) 🇺🇸
🔹 Mittwoch 04:00 Uhr – Zinsentscheidung der RBNZ 🇳🇿
🔹 Mittwoch 16:30 Uhr – US Rohöllagerbestände 🇺🇸
🔹 Mittwoch 20:00 Uhr – FOMC-Sitzungsprotokoll (Minutes) 🇺🇸
🔹 Donnerstag 14:30 Uhr – US Erstanträge auf Arbeitslosenhilfe 🇺🇸
🔹 Donnerstag 16:00 Uhr – Verkäufe bestehender Häuser (USA) 🇺🇸
🔹 Freitag 08:00 Uhr – Verbraucherpreise (VPI) Deutschland 🇩🇪
Fazit:
Auch wenn KW28 weniger Datenhighlights bietet als die Vorwochen, könnte insbesondere das FOMC-Protokoll für neue Impulse sorgen. Nach den jüngsten Arbeitsmarkt- und Inflationsdaten werden Anleger genau darauf achten, wie die FED die aktuelle Wirtschaftslage intern bewertet. Gleichzeitig liefern die ISM-Daten und der Immobilienmarkt weitere Hinweise auf die Stärke der US-Konjunktur, während die deutschen Inflationszahlen Rückschlüsse auf den weiteren Kurs der EZB zulassen. Insgesamt dürfte die Woche etwas ruhiger verlaufen – einzelne Ereignisse haben aber durchaus das Potenzial, die Zinserwartungen und damit auch die Märkte kurzfristig zu bewegen.
_______________________
Chart SP500🇺🇸
Nach der Korrektur bis zum Support bewegen wir uns nun in einer Range zwischen 7600 und 7200. Aktuell fehlt mir etwas der Impuls, um nach oben hin auszubrechen. Ich könnte mir somit durchaus vorstellen, dass wir uns weiter innerhalb dieser Range bewegen, bis wir z.b. auf geopolitischer Ebene (Iran) einen Durchbruch sehen.
Widerstände
- ATH bei 7600 Punkte
Unterstützungen:
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading Long 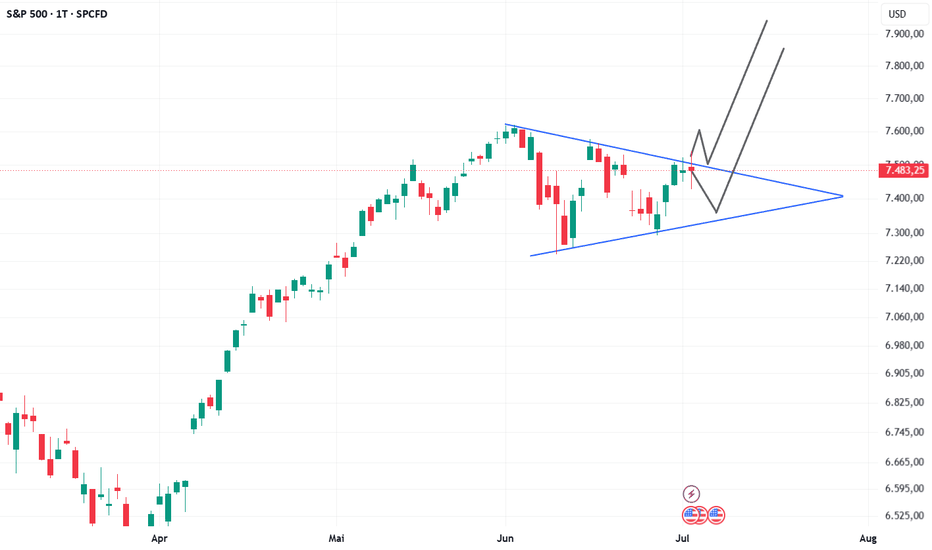
SP500🇺🇸 - Ausblick KW27/2025Hallo Trader,
wie gewohnt fangen wir mit dem fundamentalen Ausblick an.
📊 Fundamentaler Ausblick KW27 (29.06. – 03.07.2026)
Nach der von Inflations- und FED-Themen geprägten Vorwoche richtet sich der Fokus der Märkte nun wieder stärker auf die Konjunkturdaten. Besonders zum Monats- und Quartalswechsel stehen zahlreiche Frühindikatoren sowie der offizielle US-Arbeitsmarktbericht🇺🇸 auf dem Programm. Die Daten könnten entscheidend dafür sein, ob die US-Wirtschaft weiterhin den Eindruck einer robusten "Soft Landing"-Phase bestätigt oder erste Bremsspuren sichtbar werden.
Zum Wochenstart dürften die Märkte zunächst auf mehrere Reden von EZB-Präsidentin Christine Lagarde 🇪🇺achten. Nachdem die EZB zuletzt ihren Lockerungskurs eingeleitet hat, werden Anleger genau beobachten, ob weitere Zinssenkungen in Aussicht gestellt werden oder ob zunächst eine abwartende Haltung eingenommen wird.
Der Dienstag liefert bereits einen ersten umfangreichen Datenblock. Neben den chinesischen Einkaufsmanagerindizes stehen die deutschen Einzelhandelsumsätze, Arbeitsmarktdaten sowie die vorläufigen Inflationszahlen aus Deutschland 🇩🇪im Mittelpunkt. Gleichzeitig werden in den USA die JOLTS-Stellenangebote🇺🇸 sowie das Verbrauchervertrauen veröffentlicht. Beide Indikatoren liefern wichtige Hinweise darauf, wie robust der amerikanische Arbeitsmarkt und die Konsumnachfrage weiterhin sind.
Am Mittwoch richtet sich der Blick auf die europäischen Verbraucherpreise sowie die Einkaufsmanagerindizes für das verarbeitende Gewerbe🇪🇺. In den USA folgen mit dem ADP-Arbeitsmarktbericht und dem ISM-Einkaufsmanagerindex 🇺🇸gleich zwei wichtige Frühindikatoren für den offiziellen Arbeitsmarktbericht am Donnerstag. Sollten beide Daten erneut Stärke signalisieren, dürfte dies die Erwartung einer weiterhin vorsichtigen FED untermauern. Schwächere Zahlen könnten dagegen neue Hoffnungen auf Zinssenkungen im weiteren Jahresverlauf wecken.
Der absolute Höhepunkt der Woche folgt bereits am Donnerstag. Wegen des US-Unabhängigkeitstags am Freitag wird der offizielle Arbeitsmarktbericht (Non-Farm Payrolls) 🇺🇸bereits einen Tag früher veröffentlicht. Neben den neu geschaffenen Stellen außerhalb der Landwirtschaft stehen die Arbeitslosenquote sowie die durchschnittlichen Stundenlöhne im Fokus. Gerade die Lohnentwicklung bleibt für die FED ein entscheidender Inflationsindikator. Ein erneut starker Arbeitsmarkt könnte die Erwartungen an baldige Zinssenkungen weiter dämpfen und kurzfristig Druck auf die Aktienmärkte ausüben. Schwächere Daten würden dagegen die Hoffnung auf eine lockerere Geldpolitik stärken.
Am Freitag bleiben die US-Börsen aufgrund des Independence Day geschlossen. Entsprechend dürfte das Handelsvolumen bereits ab Donnerstagnachmittag deutlich zurückgehen.
Die wichtigsten Termine der Woche:
🔹 Montag: Reden von EZB-Präsidentin Christine Lagarde 🇪🇺
🔹 Dienstag 09:55 Uhr: Deutsche Arbeitsmarktdaten 🇩🇪
🔹 Dienstag 14:00 Uhr: Deutsche Inflationsdaten (VPI) 🇩🇪
🔹 Dienstag 16:00 Uhr: US JOLTS-Stellenangebote & Verbrauchervertrauen 🇺🇸
🔹 Mittwoch 11:00 Uhr: Verbraucherpreise Eurozone 🇪🇺
🔹 Mittwoch 14:15 Uhr: ADP-Beschäftigungsbericht USA 🇺🇸
🔹 Mittwoch 16:00 Uhr: ISM Einkaufsmanagerindex USA 🇺🇸
🔹 Donnerstag 14:30 Uhr: US-Arbeitsmarktbericht (Non-Farm Payrolls) 🇺🇸
🔹 Donnerstag 14:30 Uhr: Arbeitslosenquote & Stundenlöhne USA 🇺🇸
🔹 Freitag: 🇺🇸 US-Börsen geschlossen (Independence Day)
Fazit:
KW27 steht ganz im Zeichen des US-Arbeitsmarktes. Nachdem die FED zuletzt erneut ihre datenabhängige Haltung betont hat, könnten insbesondere der ADP-Bericht und die Non-Farm Payrolls die Erwartungen an den weiteren Zinspfad maßgeblich beeinflussen. Gleichzeitig liefern die Inflationsdaten aus Deutschland und der Eurozone neue Hinweise auf die Entwicklung in Europa. Zum Quartalsstart dürfte die Volatilität daher hoch bleiben – insbesondere rund um den US-Arbeitsmarktbericht am Donnerstag. Trader sollten sich auf starke Marktbewegungen einstellen und das geringere Handelsvolumen vor dem verlängerten US-Wochenende berücksichtigen.
_______________________
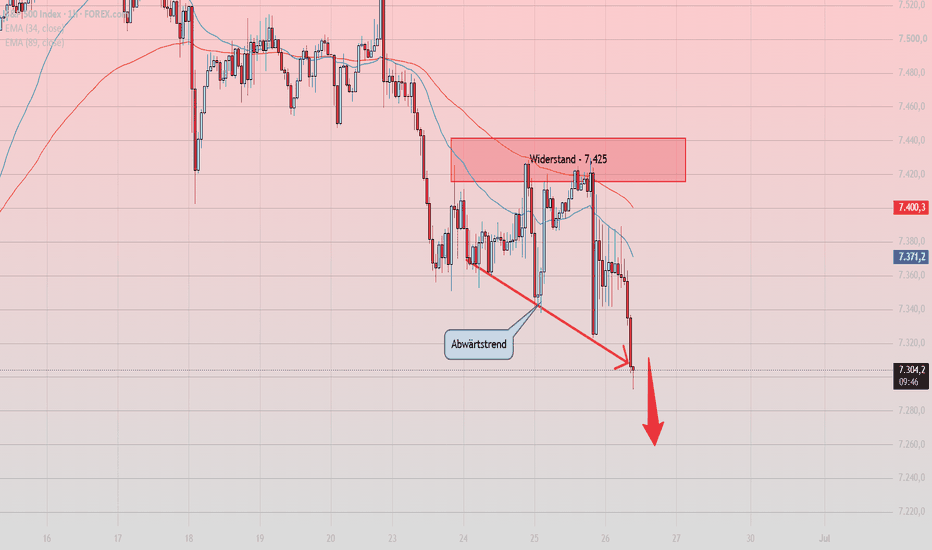
Chart SP500🇺🇸
Wie erwartet, hat sich die Korrektur fortgesetzt. Im Stundenchart sieht man einen intakten Abwärtstrend. Spannend wird es im Bereich des Supports bei ca 7230.
Chart H1:
Bricht hier das Tief vom 11.Juni, dürfte es noch etwas Tiefer gehen.
Sollte der Kurs jedoch abprallen, wäre das der Einstieg für eine erste Long Position.
Ich erwarte eher, dass wir noch weiter korrigieren. Aber man muss auf die Reaktion am Support achten.
Widerstände
- ATH bei 7600 Punkte
Unterstützungen:
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading Short 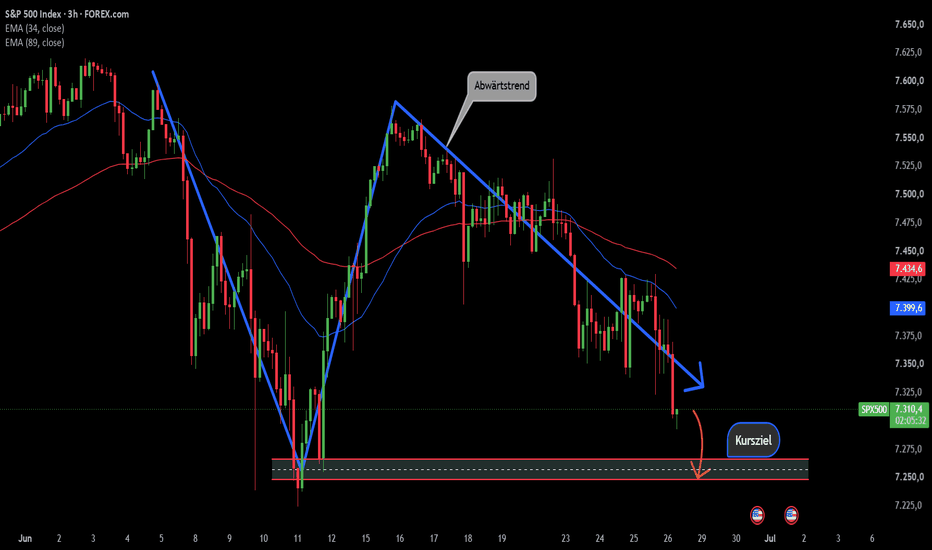
Short 
Short