DAX Tagesausblick 27.08.–NVDA Earnings / Nahost / Core PCE & FedGuten Morgen zusammen,
nachdem ich gestern aus persönlichen Gründen leider nicht dazu gekommen bin, einen Tagesausblick zu veröffentlichen, bin ich heute wieder am Start.
Und der heutige Handelstag bringt direkt mehrere sehr relevante Themen mit sich. Neben der weiterhin angespannten geopolitischen Lage rund um die Straße von Hormus standen gestern vor allem die US-Inflationsdaten, das BIP für das zweite Quartal und die daraus resultierenden Veränderungen bei den Zinserwartungen im Fokus. Dazu kommen heute das Jackson-Hole-Symposium und die US-Arbeitsmarktdaten.
Das absolute Highlight liegt allerdings bei den Earnings: Nvidia hat nachbörslich erneut extrem starke Zahlen und einen starken Ausblick geliefert. Die Reaktion der Märkte fällt entsprechend deutlich aus und dürfte heute auch den DAX maßgeblich beeinflussen.
⸻
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten heute
3. Fundamentale Wirtschaftsdaten gestern
4. Earnings im Überblick
5. Märkte & Korrelationen im Überblick
6. Risk Assets im Überblick
7. DAX Tagesausblick
8. Fazit
⸻
1. Geopolitische Lage
Die geopolitische Lage bleibt insbesondere mit Blick auf die Straße von Hormus ein entscheidender Faktor für die Märkte.
Zwischen Iran und Oman laufen weiterhin Gespräche über einen möglichen Rahmen, um den Schiffsverkehr durch die Straße von Hormus wieder zu normalisieren. Dabei wurden laut den vorliegenden Meldungen bereits Vereinbarungen über die Aufteilung von Einnahmen aus der Straße diskutiert. Gleichzeitig wurde aber ausdrücklich klargestellt, dass noch keine endgültige Vereinbarung erzielt wurde.
Iran macht weiterhin deutlich, dass eine Öffnung beziehungsweise eine vollständige Normalisierung des Verkehrs an Bedingungen geknüpft ist. Die USA wiederum sehen ihre Blockadepolitik als wirksam an. Trump erklärte, dass die Straße von Hormus funktioniere und dass weiterhin erhebliche Mengen Öl durch die Meerenge fließen würden.
Genau hier liegt aktuell der entscheidende Punkt für den Ölmarkt: Die Aussicht auf eine zumindest teilweise Normalisierung des Schiffsverkehrs nimmt einen Teil der geopolitischen Risikoprämie aus dem Ölpreis. Brent hat entsprechend deutlich nachgegeben und liegt auf Wochenbasis mittlerweile rund 9 % im Minus. Gleichzeitig bleiben die tatsächlichen Risiken bestehen, da einzelne Tanker weiterhin Probleme beim Transit haben.
Für die Märkte bedeutet das: Solange sich die Situation weiter entspannt, bleibt das grundsätzlich positiv für Inflationserwartungen und Anleihen und reduziert den kurzfristigen Druck auf die Risk Assets. Eine erneute Eskalation oder eine tatsächliche Blockade des Schiffsverkehrs könnte diese Entwicklung allerdings sehr schnell umkehren.
⸻
2. Fundamentale Wirtschaftsdaten heute
Heute richtet sich der Blick insbesondere auf drei Themen.
EZB – Account of the Monetary Policy Meeting
Die Veröffentlichung des Accounts der letzten EZB-Sitzung liefert weitere Hinweise darauf, wie die EZB die Entwicklung von Inflation, Wachstum und Geldpolitik bewertet.
Für den DAX ist das grundsätzlich relevant, allerdings dürfte die Aufmerksamkeit heute klar stärker auf den US-Daten und Jackson Hole liegen.
Jackson Hole Symposium
Das Jackson-Hole-Symposium ist heute eines der wichtigsten makroökonomischen Events.
Besonders relevant wird sein, welche Signale vonseiten der US-Notenbank hinsichtlich der weiteren Zinspolitik kommen. Nach den gestrigen Inflations- und Wachstumsdaten ist der Markt deutlich sensibler für eine mögliche restriktivere Fed.
Sollten die Aussagen hawkisher ausfallen als erwartet, könnte das insbesondere die Anleiherenditen und den Dollar weiter stützen und gleichzeitig Druck auf die Aktienmärkte ausüben.
Sollte hingegen ein gemäßigter Ton angeschlagen werden, könnte das die aktuelle Risk-on-Bewegung nach den Nvidia-Zahlen zusätzlich unterstützen.
Initial Jobless Claims
Die Erstanträge auf Arbeitslosenhilfe sind ebenfalls relevant.
Nach den gestrigen starken Konsum- und Konjunkturdaten liefern die Jobless Claims zusätzliche Informationen darüber, wie robust der US-Arbeitsmarkt aktuell noch ist.
⸻
3. Fundamentale Wirtschaftsdaten gestern
Der gestrige Tag hatte es makroökonomisch ordentlich in sich.
US Core PCE – Inflation bleibt erhöht
Der wichtigste Datenpunkt war zweifellos der Core PCE Price Index.
Der Core PCE lag im Jahresvergleich bei:
Actual: 3,3 %
Forecast: 3,3 %
Previous: 3,3 %
Damit kam es zu keiner weiteren Abkühlung der Kerninflation.
Noch wichtiger ist der Monatswert:
Core PCE MoM: 0,2 %
Forecast: 0,2 %
Previous: 0,1 %
Damit hat sich die monatliche Dynamik gegenüber dem Vormonat wieder beschleunigt.
Auch der allgemeine PCE-Preisindex lag mit 3,7 % YoY über der erwarteten Rate von 3,6 %. Auf Monatsbasis kamen ebenfalls 0,2 % heraus.
Das ist für die Fed ein durchaus unangenehmes Bild: Die Inflation fällt nicht weiter in Richtung 2 %, während gleichzeitig die Wirtschaft weiterhin relativ robust bleibt.
Damit entsteht genau das Szenario, das der Markt eigentlich nicht möchte: weniger Spielraum für eine schnelle Lockerung der Geldpolitik bei gleichzeitig weiterhin solidem Wachstum.
⸻
US GDP Q2 2026
Das US-BIP für das zweite Quartal lag bei:
Actual: 1,5 %
Forecast: 1,5 %
Previous: 2,1 %
Damit hat sich das Wirtschaftswachstum gegenüber dem ersten Quartal deutlich abgeschwächt.
Die Entwicklung ist allerdings differenzierter zu betrachten. Die zweite Schätzung bestätigte zwar die 1,5 %, gleichzeitig wurden die zugrunde liegenden Komponenten teilweise angepasst.
Insbesondere die Konsumausgaben wurden nach oben revidiert. Die realen finalen Verkäufe an private inländische Käufer stiegen im zweiten Quartal um 4,2 %.
Damit zeigt sich: Die Gesamtwirtschaft wächst langsamer, aber die private Nachfrage ist weiterhin relativ robust.
Für die Fed entsteht somit ein schwieriges Bild:
Wachstum schwächt sich ab + Inflation bleibt hoch = stagflationärer Druck.
⸻
Durable Goods Orders
Bei den langlebigen Wirtschaftsgütern gab es dagegen eine positive Überraschung:
Actual: +1,1 %
Forecast: +0,4 %
Previous: +0,3 %
Die Auftragseingänge lagen damit deutlich über den Erwartungen.
Das spricht zunächst für eine weiterhin robuste Investitions- und Unternehmensaktivität in den USA und wirkt damit eher hawkish für die Fed.
Zusammen mit dem weiterhin starken Konsum ergibt sich somit ein Bild einer US-Wirtschaft, die trotz der Wachstumsabkühlung noch nicht wirklich schwach ist.
⸻
US Crude Oil Inventories
Bei den Rohöllagerbeständen gab es ebenfalls eine deutliche Überraschung.
Actual: +0,095 Mio. Barrel
Forecast: +1,58 Mio. Barrel
Previous: +4,405 Mio. Barrel
Statt eines deutlichen Lageraufbaus stiegen die Bestände praktisch kaum.
Noch stärker fielen die Benzinbestände:
Gasoline Inventories: -2,536 Mio. Barrel
Forecast: -1,1 Mio.
Previous: +0,688 Mio.
Auch die Destillatbestände gingen mit -2,228 Mio. Barrel stärker zurück als erwartet.
Fundamental ist das eigentlich ein eher bullisches Signal für Öl. Der Markt wird momentan allerdings stärker von der geopolitischen Entwicklung rund um die Straße von Hormus und der Aussicht auf eine Normalisierung der Ölströme dominiert.
⸻
Fed Watch – Zinserwartungen
Besonders interessant ist die erneute Verschiebung der Zinserwartungen.
Für das September-Meeting liegt die Wahrscheinlichkeit aktuell bei:
* 63,9 % – keine Veränderung
* 36,1 % – +25 Basispunkte
Damit ist eine Zinserhöhung im September weiterhin nicht das Basisszenario.
Interessanter wird es bei den darauffolgenden Meetings.
Für Oktober liegt die Wahrscheinlichkeit laut deinem aktuellen FedWatch-Stand bei:
* 48,3 % – keine Veränderung
* 42,9 % – +25 Basispunkte
* 8,8 % – +50 Basispunkte
Damit liegt die Wahrscheinlichkeit für irgendeine Zinserhöhung bis Oktober bereits bei 51,7 %.
Noch deutlicher wird das Bild für Dezember. Hier geht der Markt aktuell nur noch von rund 27,8 % für einen unveränderten Zinssatz aus, während rund 72,2 % bereits eine oder mehrere Zinserhöhungen einpreisen.
Das ist ein wichtiger Punkt für die Märkte:
Der Markt preist aktuell nicht einfach eine schnelle Rückkehr zu niedrigeren Zinsen ein. Stattdessen wird zunehmend das Risiko einer restriktiveren Fed eingepreist.
Die Kombination aus hartnäckiger Kerninflation und weiterhin robusten Konjunkturdaten liefert dafür die fundamentale Grundlage.
⸻
4. Earnings im Überblick
Nvidia – der absolute Fokus
Der mit Abstand wichtigste Earnings-Report kam von Nvidia.
Und die Zahlen waren erneut extrem stark.
Q2:
Adjusted EPS: 2,22 USD
Revenue: 46,2 Mrd. USD
Erwartung: 45,6 Mrd. USD
Besonders stark war erneut das Data-Center-Geschäft:
Data Center Revenue: 39,0 Mrd. USD
Auch die Bruttomarge lag mit rund 75 % sehr hoch.
Noch wichtiger als die bereits gelieferten Zahlen ist allerdings die Guidance.
Q3 Guidance
Nvidia erwartet für das dritte Quartal einen Umsatz von:
105,84–110,16 Mrd. USD
Der Mittelpunkt liegt damit bei rund:
108 Mrd. USD
Das liegt erneut über den bisherigen Erwartungen.
Auch die erwartete Adjusted Gross Margin liegt bei ungefähr:
73,5–74,5 %
Damit bleibt Nvidia trotz der enormen Größenordnung des Geschäfts weiterhin extrem profitabel.
⸻
Blackwell und Rubin
Besonders wichtig für die langfristige Story ist die Aussage, dass Nvidia künftig sowohl Blackwell als auch Rubin ausliefern wird.
Nvidia befindet sich laut den Angaben bereits in der Vollproduktion von Rubin und arbeitet gleichzeitig mit seinen Lieferanten daran, kritische Komponenten langfristig abzusichern.
Die Lieferantenverpflichtungen wurden dabei deutlich erhöht:
279 Mrd. USD gegenüber 119 Mrd. USD im Vorquartal.
Das zeigt, wie massiv Nvidia die zukünftige Nachfrage erwartet.
Gleichzeitig gibt es weiterhin Supply Constraints.
Nvidia musste außerdem aufgrund überschüssiger H200-Bestände eine Belastung von rund 400 Mio. USD verbuchen.
⸻
AI Infrastructure
Besonders interessant ist die Aussage von Jensen Huang:
„Now, compute is revenue.“
Die Botschaft dahinter ist klar: KI-Rechenleistung entwickelt sich zunehmend von einer reinen Investitionsphase zu einem tatsächlichen Umsatztreiber innerhalb der gesamten Tech-Industrie.
Auch die Aussagen rund um die geplanten Rechenzentren und die enormen GPU-Kapazitäten unterstreichen diese Entwicklung.
Allein die Infrastruktur am Standort Ports-Pike könnte laut den Angaben zwischen 150 und 200 Mrd. USD Umsatz repräsentieren und etwa 1,5 Millionen GPUs umfassen.
Damit bleibt die AI-Capex-Story weiterhin der zentrale Treiber für Nvidia und einen großen Teil des US-Tech-Sektors.
Die Marktreaktion ist entsprechend deutlich:
Nvidia notiert vorbörslich rund 6 % höher und wieder im Bereich von 222 USD.
Für mich sind jetzt insbesondere 228 USD, danach 232 USD bzw. neue Allzeithochs, relevant.
⸻
Weitere Earnings
Neben Nvidia standen unter anderem noch Salesforce, CrowdStrike und HP im Fokus.
Bei Salesforce waren die Zahlen ebenfalls stark:
Adjusted EPS: 5,90 USD
Revenue: 11,35 Mrd. USD
Adjusted Operating Margin: 34,1 %
Besonders interessant ist die neue Kooperation mit Anthropic rund um ClaudeForce.
Bei Nvidia bleibt die Bedeutung für den Gesamtmarkt allerdings deutlich größer.
⸻
5. Märkte & Korrelationen im Überblick
US Oil
US Oil bleibt einer der wichtigsten Märkte für die geopolitische Situation.
Auf Wochenbasis liegen wir mittlerweile rund 6,5 % im Minus.
Gestern gab es am Wochentief der KW 34 zunächst eine bullische Reaktion.
Ich hatte bereits gesagt: Sollte dieses Niveau nachhaltig gebrochen werden, wäre perspektivisch die 79-Dollar-Marke interessant.
Aktuell haben wir uns allerdings wieder oberhalb dieses Bereichs stabilisiert.
Daher für mich zunächst:
Füße stillhalten.
Sollten wir unter das gestrige Daily Low brechen, wären zunächst 86,30 USD und anschließend 87,75 USD interessant.
Sollten wir dagegen heute unter dem Wochentief der KW 34 bei 81,47 USD schließen, wären perspektivisch wieder 79 USD und anschließend 77 USD relevant.
Hier bleibt allerdings die geopolitische Entwicklung der entscheidende Faktor.
⸻
US Bonds / Staatsanleihen
Bei den US-Staatsanleihen sehen wir trotz der hohen Inflationsdaten ebenfalls eine schwache Woche.
Auf Wochenbasis:
* 3Y: -1,11 %
* 5Y: -1,35 %
* 10Y: -1,92 %
* 30Y: -2,17 %
Der entscheidende Punkt: Fallende Anleihekurse bedeuten steigende Renditen.
Die hohe Kerninflation, die robusten Konsumausgaben, die starken Durable Goods Orders und die Verschiebung der Fed-Erwartungen sorgen dafür, dass der Markt weniger stark auf eine schnelle Lockerung der Geldpolitik setzt.
Das belastet insbesondere die kürzeren Laufzeiten, während gleichzeitig die hohen langfristigen Fiskal- und Inflationsrisiken die langen Laufzeiten belasten.
⸻
DXY
Der Dollar konnte sich auf Wochenbasis weiter stabilisieren.
Besonders wichtig: Der DXY hat sich erneut oberhalb von 99 stabilisiert.
Die Kombination aus höheren Zinserwartungen, der robusten US-Konjunktur und der aktuellen Unsicherheit an den internationalen Märkten unterstützt den Dollar.
Für mich ist daher zunächst 99 die entscheidende Unterstützung.
Sollten wir das gestrige Daily Low brechen, wäre 99,50 das nächste interessante Ziel.
Solange wir über 99 bleiben, bleibt dieses Szenario für mich aktiv.
Sollte 99 dagegen wieder verloren gehen, wäre perspektivisch erneut 98,50 interessant.
⸻
VIX
Der VIX notiert weiterhin lediglich bei rund:
14,91
Damit befindet sich die implizierte Volatilität weiterhin auf einem ausgesprochen niedrigen Niveau.
Das ist bemerkenswert, wenn man gleichzeitig die geopolitischen Risiken, die Fed-Unsicherheit und die extrem hohe Bewertung beziehungsweise Marktkapitalisierung der großen Tech-Werte betrachtet.
Aktuell signalisiert der VIX jedoch weiterhin:
Der Markt erwartet kurzfristig keinen größeren Stress.
⸻
6. Risk Assets im Überblick
Nvidia
Nvidia war bis zu den Earnings diese Woche ausgesprochen schwach.
Die Zahlen haben dieses Bild allerdings komplett verändert.
Nachbörslich beziehungsweise vorbörslich sehen wir aktuell rund +6 %.
Damit steht die Aktie wieder im Bereich von 222 USD.
Für mich sind jetzt folgende Marken entscheidend:
228 USD → aktuelles Hoch
232 USD → nächster Widerstand / neue ATH-Zone
Auf der Unterseite sollten insbesondere 217 USD und 212–213 USD gehalten werden.
Bleibt Nvidia darüber, bleibt die aktuelle bullische Dynamik intakt.
⸻
Bitcoin
Bitcoin befindet sich nach dem starken Push der vergangenen Woche mittlerweile eher in einer Range.
Das Momentum hat sich damit etwas beruhigt.
Ich bleibe hier weiterhin an der Seitenlinie und beobachte insbesondere das Hoch bei 82.400 USD.
Sollte Bitcoin dieses Hoch herausnehmen und sich darüber stabilisieren, wäre für mich interessant, einen möglichen Rücksetzer beziehungsweise ein Retracement innerhalb der übergeordneten Long-Bewegung zu handeln.
Aktuell wäre ich allerdings weiterhin sehr vorsichtig mit neuen Positionen.
⸻
S&P 500
Auch der S&P 500 profitiert heute deutlich von den Nvidia-Zahlen.
Aktuell sehen wir ein Gap von rund 0,4 % nach oben und notieren im Bereich von 7.719 Punkten.
Für mich bleibt der übergeordnete Bias bullish.
Solange wir nicht erneut unter 7.654 fallen, bleibe ich auf der Long-Seite.
Die nächsten Ziele liegen bei:
7.766 → 7.800
⸻
Nasdaq 100
Auch im Nasdaq sehen wir aktuell ein positives Bild.
Besonders wichtig war gestern der Close oberhalb von 29.500.
Nach dem starken Push von rund 29.000 aus bleibt nun entscheidend, dass die 29.500 nachhaltig verteidigt werden.
Oberhalb von 29.676 wäre für mich anschließend die 30.000er-Marke das große Ziel.
Auf der Unterseite wäre ein Retest von 29.200 absolut denkbar.
Sollte auch dieser Bereich nicht halten, wäre erneut 29.000 relevant.
⸻
US 30
Auch der Dow Jones präsentiert sich auf Wochenbasis relativ freundlich.
Gestern wurde sogar das Vorwochenhoch erneut angelaufen.
Für mich bleibt entscheidend, dass wir oberhalb von 53.500 bleiben.
Darüber wären zunächst 53.740 und anschließend 54.000 interessant.
Sollten wir dagegen unter 53.500 fallen, wäre zunächst 53.350 relevant.
Unterhalb davon könnte wieder die 53.000er-Marke in den Fokus rücken.
⸻
7. DAX Tagesausblick
Kommen wir zum wichtigsten Punkt:
DAX
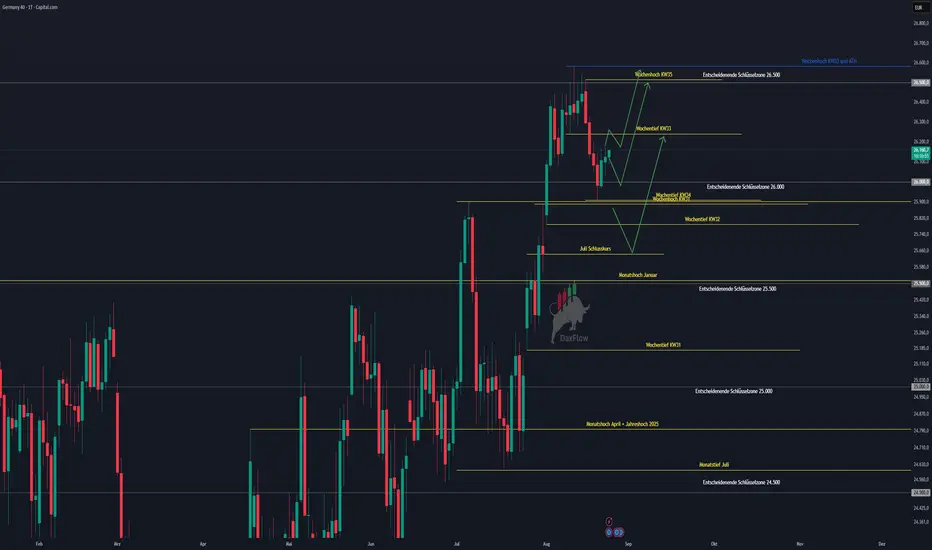
Der DAX hat gestern erneut versucht, die 26.000er-Marke zu erreichen.
Der Break blieb allerdings aus und wir haben dort eine deutliche Rejection gesehen.
Damit ergeben sich für mich heute zwei klare Szenarien.
Bullishes Szenario
Sollten wir das Hoch der aktuellen H4-Kerze überwinden, wäre für mich ein erneuter Long-Versuch interessant.
Das erste Ziel liegt dann wieder bei:
26.000 Punkten
Darüber wird es technisch zunehmend interessant.
Für einen möglichen Retest auf der Unterseite beobachte ich anschließend insbesondere:
26.241 – Wochentief KW 33
26.195 – gestriges Tagestief
Diese Bereiche sind für mich wichtig, um zu beurteilen, ob ein Ausbruch nachhaltig ist oder lediglich ein kurzfristiger Fakeout.
⸻
Bearishes Szenario
Sollten wir dagegen unter das relevante H4-Level brechen und darunter schließen, würde sich das kurzfristige Bild wieder eintrüben.
Dann sehe ich zunächst die:
26.000 Punkte
als entscheidenden Supportbereich.
Sollte auch diese Zone nachhaltig verloren gehen, würde sich das technische Bild deutlich verschlechtern.
Gerade heute muss allerdings berücksichtigt werden, dass mit Jackson Hole und den US-Arbeitsmarktdaten noch potenzielle Volatilitätstreiber anstehen.
⸻
8. Fazit
Der heutige Handelstag könnte für den DAX ausgesprochen interessant werden.
Auf der einen Seite haben wir weiterhin eine hartnäckige US-Inflation, eine sich abschwächende, aber noch robuste US-Wirtschaft und eine zunehmend restriktivere Einpreisung der Fed. Das spricht grundsätzlich nicht für eine völlig entspannte Zinssituation.
Auf der anderen Seite liefert Nvidia erneut eine extrem starke Guidance, was den gesamten AI- und Tech-Sektor stützt und bereits vorbörslich für einen deutlichen Risk-on-Impuls sorgt.
Gleichzeitig nimmt die Entspannung rund um die Straße von Hormus etwas geopolitische Risikoprämie aus dem Ölmarkt. Sollte sich diese Entwicklung fortsetzen, wäre das wiederum positiv für die Inflationserwartungen.
Für den DAX bedeutet das heute:
Oberhalb des aktuellen H4-Hochs → Long Richtung 26.000.
Über 26.000 → Fokus auf die darüberliegenden Widerstandsbereiche.
Unter dem relevanten H4-Level → Vorsicht, 26.000 als nächste wichtige Supportzone.
Fundamental bleibt für mich heute vor allem die Kombination aus Nvidia + Jackson Hole + US-Arbeitsmarkt + geopolitischer Entwicklung rund um Hormus entscheidend.
Nach den gestrigen PCE-Daten ist insbesondere die Fed-Seite interessant: Der Markt preist mittlerweile für den weiteren Jahresverlauf eine deutlich höhere Wahrscheinlichkeit für Zinserhöhungen ein. Sollte Jackson Hole diese Erwartung weiter verstärken, könnte das trotz der starken Nvidia-Zahlen wieder Druck auf die Indizes bringen.
Mein Bias bleibt kurzfristig bullish, solange die genannten Supports halten. Gleichzeitig würde ich heute aufgrund der anstehenden Makro-Events nicht blind in Stärke hinein kaufen, sondern auf bestätigte Breakouts und Retests warten.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Wünsche euch stabile Trades wie immer!  Long

DAX Tagesausblick 25.08.2026 –Nahost bleibt im Fokus-Sanktionen!Guten Morgen zusammen,
der gestrige Handelstag stand erneut klar im Zeichen der geopolitischen Entwicklungen im Nahen Osten. Vor allem die zunehmenden Spannungen zwischen den USA und Iran, die Situation rund um die Straße von Hormus sowie die angekündigten US-Sanktionen sorgen weiterhin für erhöhte Unsicherheit an den Märkten. Gleichzeitig bleibt der Fokus auf der kommenden Datenflut und insbesondere auf dem morgigen Handelstag mit Core-PCE, US-BIP, Jackson Hole und den Nvidia-Earnings.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten
3. Märkte & Korrelationen im Überblick
4. Risk Assets im Überblick
5. DAX Ausblick
6. Fazit
1. Geopolitische Lage
Die geopolitische Lage bleibt weiterhin der wichtigste externe Einflussfaktor. Im Zentrum steht nach wie vor der Konflikt zwischen den USA, Israel und Iran sowie die Situation rund um die Straße von Hormus. Laut US CENTCOM wurden im Rahmen der Blockade bereits drei Schiffe gestoppt und zwei Schiffe geentert. Gleichzeitig ist der Schiffsverkehr durch die Straße von Hormus auf den niedrigsten Stand seit über drei Monaten gefallen.
Auch von US-Seite wurde der Druck auf Iran gestern nochmals deutlich erhöht. US-Finanzminister Scott Bessent kündigte eine massive Ausweitung der Sanktionen an. Nahezu 60 mit Iran verbundene Unternehmen, Personen und Schiffe wurden ins Visier genommen, unter anderem aus den Bereichen Nuklear, Raketen, Cyber und Öl. Zusätzlich sollen weitere Sektoren wie digitale Assets, Technologie, Gold, Luftfahrt und Schifffahrt für mögliche Sekundärsanktionen betroffen sein.
Bessent stellte dabei klar, dass Iran aus US-Sicht zwei Wege habe: eine Rückkehr zur Normalität oder die vollständige wirtschaftliche Isolation. Gleichzeitig betonte er, dass kein Land – auch China nicht – außerhalb der Reichweite der US-Sanktionen stehe. Länder, die weiterhin wirtschaftliche Beziehungen mit Iran unterhalten, sollen eine definierte Frist erhalten, um diese Aktivitäten einzustellen. Andernfalls seien einseitige Maßnahmen durch das US-Finanzministerium möglich.
Auch Donald Trump erhöht den Druck und fordert andere Staaten auf, ihre wirtschaftlichen Beziehungen zu Iran einzuschränken. Laut Bessent führt Trump dazu Gespräche mit verschiedenen Staats- und Regierungschefs. Gleichzeitig wurde betont, dass die USA ihre Maßnahmen nicht beenden wollen, bevor das iranische Regime isoliert beziehungsweise zu einer grundlegenden Änderung seines Verhaltens bewegt wurde.
Interessant ist allerdings die Reaktion des Ölmarktes: Trotz der zunehmenden geopolitischen Spannungen fiel WTI gestern um rund 2 %. Das zeigt, dass der Markt aktuell offenbar noch nicht von einer nachhaltigen Unterbrechung der globalen Ölversorgung ausgeht. Die Situation rund um Hormus bleibt deshalb einer der wichtigsten Faktoren, die wir beobachten müssen.
Parallel dazu sorgte Bessent mit Aussagen zum US-Treasury-Markt für Aufmerksamkeit. Die US-Regierung prüft unter anderem Treasury-Buybacks, eine stärkere Nutzung kurzfristiger Schuldtitel und möglicherweise sogar eine Abschaffung der 20-jährigen Anleihe. Bessent erklärte zudem, dass das US-Finanzministerium bisher noch keine Bonds im Rahmen eines solchen Programms gekauft habe und die nächste Operation für den 9. September geplant sei.
Für die Märkte bleibt damit entscheidend: Sollte es im Nahen Osten zu einer echten Deeskalation kommen, könnte der aktuell eingepreiste geopolitische Risikoaufschlag sehr schnell wieder herausgenommen werden. Eine tatsächliche Eskalation rund um Hormus wäre dagegen ein erheblicher Risikofaktor für Öl, Inflation und Risk Assets.
2. Fundamentale Wirtschaftsdaten
Gestern war der fundamentale Wirtschaftskalender vergleichsweise leer. Heute nimmt die Datenlage wieder etwas zu.
Bereits am Vormittag stehen mehrere deutsche Wirtschaftsdaten inklusive des deutschen BIP im Fokus. Für den DAX dürften diese Daten allerdings nur begrenzte Auswirkungen haben, solange keine deutliche Überraschung gegenüber den Erwartungen entsteht.
Der wesentlich wichtigere Teil des Tages kommt aus den USA. Im Fokus stehen vor allem das CB Consumer Confidence, mit einer Prognose von 90,3 nach 90,8 sowie die New Home Sales, für die ein Wert von 620K nach zuvor 628K erwartet wird.
Das Verbrauchervertrauen ist insbesondere deshalb relevant, weil die Konsumaktivität einen enormen Anteil an der US-Wirtschaft ausmacht. Ein deutlich schwächeres Verbrauchervertrauen könnte auf eine zunehmende Belastung der US-Konsumenten hindeuten und damit die Wachstumserwartungen drücken. Ein überraschend starker Wert würde dagegen die Erwartung einer weiterhin robusten US-Wirtschaft unterstützen.
Bei den New Home Sales gilt ein ähnliches Prinzip: Schwächere Verkaufszahlen würden auf eine Abkühlung des US-Immobilienmarktes hindeuten, während ein positiver Überraschungseffekt die Wachstumsperspektive stützen könnte.
Der wirklich entscheidende Tag dieser Woche ist allerdings morgen. Dann stehen unter anderem die Core PCE Prices, das US-BIP sowie weitere wichtige US-Daten auf der Agenda. Zusätzlich kommen die mit Spannung erwarteten Nvidia Earnings am Abend und das Jackson Hole Symposium hinzu.
Damit dürfte die Volatilität insbesondere ab morgen deutlich zunehmen.
3. Märkte & Korrelationen im Überblick
Bei den klassischen Korrelationen sehen wir weiterhin ein gemischtes Bild.
US Oil
US Oil hat gestern erstmals wieder etwas stärker korrigiert und auf Daily-Basis rund 1,87 % abgegeben. Trotz der geopolitischen Risiken bleibt der Ölmarkt damit momentan erstaunlich ruhig. Für mich bleibt das übergeordnete Setup unverändert:
Unterhalb des Wochentiefs der KW34 bei rund 81,40 USD wäre ich wieder klar Short-orientiert. Darunter liegen für mich zunächst 79 USD und anschließend 77 USD als mögliche Ziele.
Für weitere Upside müsste der Markt dagegen zunächst das aktuelle Wochenhoch bei rund 87,75 USD überwinden. Darüber wären 90 USD und anschließend 93,61 USD die nächsten relevanten Ziele.
BONDS
Bei den US-Staatsanleihen sehen wir ebenfalls wieder etwas mehr Stärke. Heute Morgen liegen die 3-jährigen Anleihen rund 0,26 %, die 5-jährigen rund 0,25 %, die 10-jährigen rund 0,34 % und die 30-jährigen rund 0,27 % im Plus. Damit bleibt die Entwicklung der Renditen ein wichtiger Faktor für die Bewertung der Risk Assets.
DXY
Der DXY konnte sich ebenfalls etwas stabilisieren und befindet sich aktuell um die 98,5. Gestern wurde erneut die Marke von 99 getestet, heute konnte das Daily High bereits überwunden werden. Sollte sich der Dollar oberhalb von 99 etablieren, wäre für mich zunächst die 99,50 das nächste realistische Ziel. Bei einem nachhaltigen Ausbruch darüber rückt wieder die 100er-Marke in den Fokus.
Trotzdem wäre ich bei schnellen Snapbacks vorsichtig. Mit den PCE-Daten, den Nvidia Earnings und Jackson Hole stehen mehrere potenzielle Volatilitätstreiber unmittelbar bevor.
VIX
Der VIX bleibt mit rund 15,84 weiterhin auf einem vergleichsweise niedrigen Niveau. Von einem echten Panikmodus sind wir damit weiterhin weit entfernt.
4. Risk Assets im Überblick
Nvidia
Bei Nvidia wird es zunehmend interessant. Die Aktie verzeichnet mittlerweile sieben Handelstage in Folge fallende Kurse – die längste Verlustserie seit 2022. Gestern kam nochmals ein kräftiger Rückgang von rund 3 % hinzu.
Die Supports bei 217 USD und 212–213 USD konnten nicht gehalten werden. Für mich gilt deshalb aktuell eher: abwarten.
Neue Longs wären für mich interessanter, sobald Nvidia die 212–213 USD wieder zurückerobert. Alternativ würde ich bei einer tieferen Korrektur den Bereich um 199 USD beziehungsweise 195 USD beobachten.
Die entscheidende Frage wird allerdings sein, wie der Markt auf die Earnings reagiert. Bei Nvidia sind die Erwartungen mittlerweile extrem hoch. Entsprechend kann selbst ein starkes Ergebnis zu einer negativen Reaktion führen, wenn der Ausblick oder die Erwartungen nicht ausreichend übertroffen werden.
Bitcoin
Bei Bitcoin setzt sich die Rallye weiter fort. Wir sind mittlerweile wieder im Bereich von 80.000 USD angekommen und konnten uns zuvor im Bereich um 77.000 USD stabilisieren.
Trotz der positiven Dynamik halte ich hier weiterhin die Hände still. Für mich ist der Bereich um 82.000–83.000 USD entscheidend, wo sich das Hoch von Anfang Mai befindet.
Ich möchte hier aktuell kein Late Buyer sein, der kurz vor einer größeren Korrektur in den Markt springt. Sollte es zu einem stärkeren Rücksetzer kommen, würde ich mir anschließend wieder nach geeigneten Long-Einstiegen für neue Aufwärtsimpulse suchen.
S&P 500
Auch beim S&P 500 haben wir gestern einen negativen Handelstag gesehen. Besonders wichtig: Der Index ist unter das Weekly Low der Vorwoche gebrochen.
Sollten wir morgen durch die fundamentalen Daten weiteren Risk-off-Rückenwind bekommen und anschließend auch das Niveau um 7.655 nachhaltig verlieren, wäre für mich zunächst ein Short in Richtung 7.630 interessant. Perspektivisch könnte bei einer stärkeren Korrektur auch der Bereich um 7.500 relevant werden.
Allerdings gilt auch hier: Sollten positive Meldungen aus dem Nahen Osten kommen, kann sich das Bild extrem schnell drehen. Ein Short-Squeeze zurück in Richtung neuer Allzeithochs bleibt deshalb absolut möglich.
Nasdaq
Beim Nasdaq konnten wir gestern noch oberhalb der 29.000 schließen. Diese Marke bleibt für mich kurzfristig entscheidend.
Sollten wir unter das gestrige Daily Low brechen und gleichzeitig nachhaltig unter 29.000 bleiben, wäre für mich zunächst ein Short in Richtung 28.200 beziehungsweise 28.000 denkbar.
Auf der Long-Seite würde ich dagegen erst wieder bei einer Stabilisierung oberhalb von etwa 29.500–30.000 deutlich interessierter werden.
US30
Beim US30 haben wir gestern etwas mehr Stärke gesehen. Trotzdem wäre ich auf der Long-Seite weiterhin vorsichtig.
Eine Stabilisierung oberhalb von 53.500–54.000 würde das Long-Szenario für mich verbessern. Gleichzeitig sollte man nicht ausschließen, dass wir vor einer nachhaltigen Fortsetzung der Rallye noch einmal einen tieferen Rücksetzer in Richtung 52.500–52.300 sehen.
Gerade die Core-PCE-Daten, Jackson Hole und die Nvidia Earnings könnten hier für eine deutliche Neubewertung sorgen.
5. DAX Ausblick
Kommen wir zum DAX.
Auch hier konnten wir gestern einen leicht positiven Handelstag verzeichnen, wirkliche Stärke konnte der Index allerdings nicht zeigen.
Für mich bleiben die Trade-Ideen von gestern weiterhin bestehen.
Auf der Long-Seite möchte ich zunächst einen Break über das aktuelle Daily High sehen. Entscheidend wäre anschließend, dass wir das Wochentief der KW33 bei rund 26.240 Punkten wieder zurückerobern.
Sollte dieser Bereich nachhaltig zurückgewonnen werden, könnte ich mir Longs zunächst in Richtung 26.500 und anschließend in Richtung neuer Allzeithochs vorstellen.
Gleichzeitig bleibt ein Retest der 26.000 für mich absolut realistisch, bevor wir einen neuen nachhaltigen Long-Impuls bekommen.
Auf der Unterseite wird es vor allem interessant, sollte das Wochentief der KW34 gebrochen werden. In diesem Fall würde ich zunächst mit einem Rücksetzer in Richtung 25.650 Punkte rechnen.
Damit bleibt der DAX für mich kurzfristig in einer entscheidenden Zone: Oberhalb der relevanten Supports besteht weiterhin die Chance auf eine Fortsetzung der Rallye, während ein Bruch der Wochentiefs das Korrekturszenario deutlich wahrscheinlicher machen würde.
6. Fazit
Unterm Strich bleibt der Nahe Osten der wichtigste geopolitische Risikofaktor, wobei insbesondere die Entwicklung rund um die Straße von Hormus entscheidend sein dürfte. Die USA erhöhen den wirtschaftlichen Druck auf Iran massiv, während gleichzeitig diplomatische Bemühungen – insbesondere über Pakistan – auf eine mögliche Deeskalation hindeuten.
Interessant bleibt dabei, dass der Ölpreis trotz der geopolitischen Risiken gestern deutlich korrigiert hat. Das zeigt, dass der Markt aktuell noch keine massive und nachhaltige Unterbrechung der Ölversorgung einpreist.
An den Risk Assets sehen wir dagegen erste Schwächesignale. Nvidia befindet sich in einer außergewöhnlich langen Verlustserie, der S&P 500 ist unter das Weekly Low der Vorwoche gefallen und auch der Nasdaq steht an einer wichtigen Unterstützung.
Für den DAX bedeutet das für mich weiterhin: nicht blind in die eine oder andere Richtung positionieren, sondern auf die entscheidenden Levels und Bestätigungen warten. Oberhalb von 26.240 bleibt die Tür für eine Bewegung in Richtung 26.500 und neue Allzeithochs offen. Unterhalb des Wochentiefs der KW34 würde sich dagegen das Korrekturpotenzial in Richtung 25.650 erhöhen.
Der wichtigste Punkt bleibt aber: Morgen wird wahrscheinlich deutlich mehr Bewegung in den Markt kommen. Core PCE, US-BIP, Jackson Hole und die Nvidia Earnings treffen auf einen Markt, der bereits erste Schwächesignale zeigt. Entsprechend würde ich heute eher auf saubere Setups und Bestätigung warten, statt Bewegungen hinterherzulaufen.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
wünsche euch stabile Trades! Long 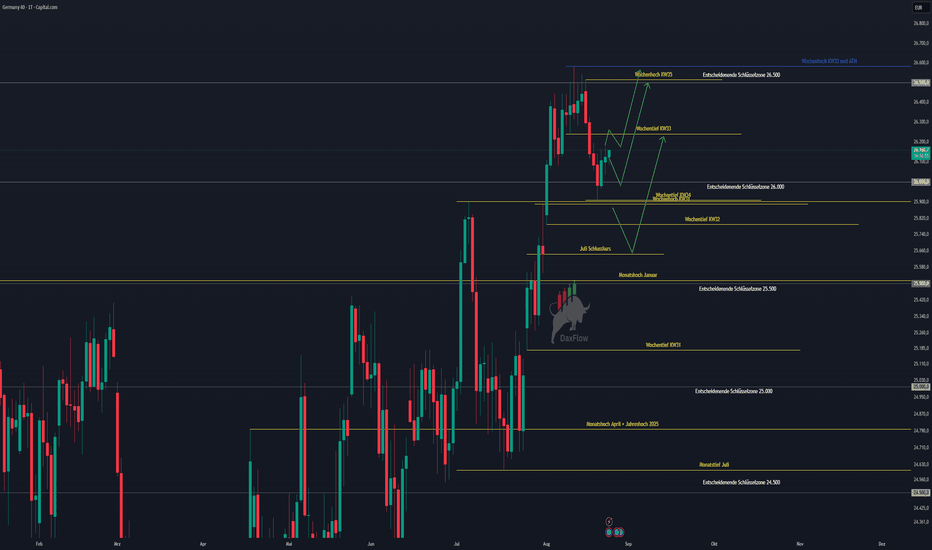
DAX Tagesausblick 24.08.–Keine diplomatische Lösung zum WochenstGuten Morgen zusammen,
zum Wochenstart erwartet uns zunächst ein eher ruhiger Handelstag. Weder bei den Fundamentaldaten noch bei den Earnings stehen heute größere Impulse an. Der Fokus bleibt damit vor allem auf der geopolitischen Lage und den technischen Strukturen der Märkte.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten heute
* Earnings heute
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Ausblick
* Fazit
Geopolitische Lage
Im Nahen Osten bleibt die Lage angespannt. Die USA bereiten neue Sanktionen gegen Iran und dessen Handelspartner vor, während Iran im Gegenzug mit einer Unterbrechung der Ölexporte aus der Golfregion droht. Damit bleibt insbesondere die Straße von Hormus ein entscheidender Faktor für die weitere Entwicklung der Ölpreise.
Gleichzeitig gibt es weiterhin diplomatische Bemühungen in der Region. Syrien und Israel haben unter US-Vermittlung Gespräche geführt, während auch Iran seine diplomatischen Kontakte – unter anderem mit Oman und Pakistan – fortsetzt. Eine nachhaltige Deeskalation ist aktuell jedoch noch nicht erkennbar.
Auf die Themen China/Taiwan sowie den Handelskonflikt zwischen Kanada und den USA hatte ich bereits gestern im Wochenausblick hingewiesen. Beide Themen bleiben in dieser Woche relevant.
Fundamentale Wirtschaftsdaten heute
Heute stehen keine wirklich relevanten Konjunkturdaten auf der Agenda.
Wer einen detaillierten Überblick über die wichtigsten Termine und Events dieser Woche benötigt, findet diesen bereits im gestrigen Wochenausblick.
Earnings heute
Auch bei den Earnings ist der Kalender heute sehr ruhig. Als nennenswertes Unternehmen steht lediglich PDD Holdings auf der Agenda.
Der große Fokus liegt weiterhin auf Nvidia am Mittwoch.
Märkte & Korrelationen im Überblick
US Oil
Zum Wochenstart aktuell -1,07 %.
Die Analyse vom Wochenende bleibt unverändert:
Über dem Weekly High bei 87,70 $ wäre ich wieder Long. Die nächsten Ziele liegen bei 90,00 $ und anschließend perspektivisch bei 93,58–93,72 $, dem Monatshoch aus Juli.
Short wird für mich erst bei einer deutlichen geopolitischen Deeskalation interessant – beispielsweise durch Friedensverhandlungen oder einen Waffenstillstand. Bricht anschließend das Wochentief der KW 34 bei 81,45 $, wären 79 $ und 77 $ die nächsten Ziele.
US-Staatsanleihen
Auch hier sehen wir zum Wochenstart leichte Abgaben:
* 3Y: -0,39 %
* 5Y: -0,52 %
* 10Y: -0,51 %
* 30Y: -0,51 %
Die steigenden Renditen bzw. fallenden Bondpreise zeigen weiterhin einen gewissen Druck auf den Anleihemarkt und spiegeln unter anderem die Unsicherheit hinsichtlich Inflation, Fiskalpolitik und der zukünftigen Fed-Politik wider.
DXY
Der Dollar startet ebenfalls leicht schwächer. Die Analyse aus dem gestrigen Wochenausblick bleibt unverändert.
Der VIX notiert aktuell bei 15,14. Entscheidend wird sein, wie sich die Volatilität mit dem London Open entwickelt.
Risk Assets im Überblick
Nvidia:
Hier bleibt die Analyse vom gestrigen Wochenausblick unverändert. Mit Blick auf die Earnings am Mittwoch dürfte die Volatilität allerdings deutlich zunehmen.
S&P 500:
Für mich bleiben die beiden entscheidenden Trigger das Daily High für Long und das Weekly Low für Short.
Nasdaq:
Aktuell -0,41 %.
Sollte das Weekly Low dieser Woche brechen, rückt zunächst die 29.000 in den Fokus. Unterhalb der 29.000 wären anschließend 28.200 und 28.000 die nächsten größeren Ziele.
Für einen nachhaltigen Long-Impuls müssen wir uns wieder oberhalb von 29.500 stabilisieren.
US30:
Oberhalb von 53.500 wäre ich wieder vorsichtig Long in Richtung 54.000. Aktuell würde ich jedoch noch auf Bestätigung warten, da weiterhin tiefere Korrekturen in Richtung 52.500–52.350 möglich sind.
DAX Ausblick
Auch beim DAX haben wir heute bereits etwas Bewegung gesehen.
Sollten wir das heutige Hoch nachhaltig überwinden, wäre für mich zunächst ein Long-Impuls bis in Richtung des Wochentiefs interessant. Dort wird entscheidend sein, wie der Markt reagiert.
Kann sich der DAX an dieser Zone stabilisieren, rücken anschließend wieder 26.500 und perspektivisch neue Allzeithochs in den Fokus.
Übergeordnet sehe ich aktuell allerdings weiterhin eine hohe Wahrscheinlichkeit für einen erneuten Test der 26.000. Genau dort entscheidet sich, ob der notwendige Support gefunden wird.
Sollte hingegen das Wochentief der Vorwoche (KW 34) gebrochen werden, wäre für mich ein weiterer Abverkauf mit Gap Close bis in den Bereich von 25.650 das wahrscheinlichste Szenario.
Fazit
Ein zunächst ruhiger Start in die neue Handelswoche, allerdings mit mehreren potenziellen geopolitischen Risikofaktoren im Hintergrund.
Besonders Iran, Öl, die US-Sanktionen sowie die anstehenden Nvidia-Earnings dürften im weiteren Wochenverlauf für deutlich mehr Volatilität sorgen.
Für heute gilt daher: Levels abwarten, nicht in die Bewegung hinein handeln und auf Bestätigung warten.
Keine Anlageberatung nur meine persönliche Markteinschätzung!
Wünsche euch stabile Trades! Long 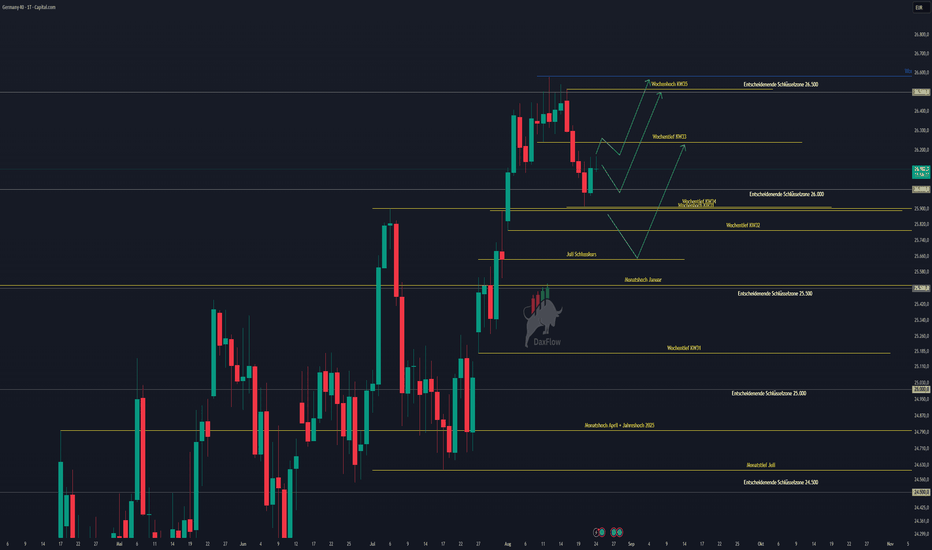
Wochenausblick KW35–Fundamental,Makro und technischer Ausblick!Fundamentaler, makroökonomischer und charttechnischer Ausblick für die Handelswoche KW 35
Willkommen zum Wochenausblick für die Handelswoche KW 35.
Uns erwartet eine der wichtigsten und potenziell volatilsten Handelswochen des bisherigen Börsenjahres. Nachdem die großen US-Indizes in der vergangenen Woche teilweise deutlich korrigiert haben, treffen nun mehrere entscheidende Katalysatoren gleichzeitig aufeinander.
Im Mittelpunkt stehen dabei vor allem die Core-PCE-Inflationsdaten, das US-BIP, die Consumer Confidence, das Jackson-Hole-Symposium und die Rede von Fed-Chef Kevin Warsh. Dazu kommt am Mittwoch nach Börsenschluss das wahrscheinlich wichtigste Earnings-Event der Woche: NVIDIA.
Gleichzeitig bleibt die geopolitische Lage hochbrisant. Der Konflikt rund um den Iran, Israel und die Straße von Hormus kann jederzeit wieder Einfluss auf den Ölpreis und damit auf die Inflationserwartungen nehmen. Parallel verschärft sich der Handelskonflikt zwischen den USA und Kanada.
Und genau diese Kombination macht KW 35 so interessant:
Inflation, Zinsen, Öl, Geopolitik, NVIDIA, Anleiherenditen und die Positionierung der Marktteilnehmer treffen innerhalb weniger Tage aufeinander.
Für mich ist deshalb in dieser Woche nicht nur entscheidend, welche Daten veröffentlicht werden, sondern vor allem, wie der Markt auf diese Daten reagiert.
⸻
Agenda
1. Geopolitische Lage
2. Earnings Season KW 35
3. Fundamentale Wirtschaftsdaten KW 35
4. Fed und Zinspolitik
5. Märkte und Korrelationen im Überblick
6. Risk Assets im Überblick
7. DAX – charttechnischer Ausblick
8. Fazit
⸻
1. Geopolitische Lage
Naher Osten: Iran, Israel, Syrien und die Straße von Hormus
Beginnen wir mit dem geopolitischen Umfeld, denn dieses bleibt auch in KW 35 ein wesentlicher Risikofaktor für die Finanzmärkte.
Im Mittelpunkt steht weiterhin der Konflikt zwischen Iran und den USA beziehungsweise Israel. Gleichzeitig gibt es erste diplomatische Bemühungen, insbesondere über Oman, um Gespräche wieder aufzunehmen.
Genau diese Kombination aus militärischer Konfrontation und diplomatischen Verhandlungen macht die Situation aktuell so schwer einzuschätzen.
Auf der einen Seite sehen wir weiterhin sehr aggressive Aussagen aus dem Iran. Der iranische Marinekommandeur erklärte beispielsweise, dass der Gegner nicht an iranisches Hoheitsgebiet herankommen werde. Gleichzeitig gibt es Meldungen über US-Maßnahmen gegen Handelsschiffe im Zusammenhang mit der Blockade beziehungsweise Kontrolle des Schiffsverkehrs.
Auf der anderen Seite gibt es diplomatische Signale.
Die Außenminister Irans und Omans haben über Bedingungen für eine Wiederaufnahme der Verhandlungen gesprochen. Auch Iran hat mehreren irakischen Öltankern nach entsprechender Anfrage die Durchfahrt durch die Straße von Hormus ermöglicht.
Für die Finanzmärkte ist das extrem wichtig.
Denn die Straße von Hormus ist einer der entscheidenden Punkte der globalen Energieversorgung.
Sollte sich die Situation dort weiter verschärfen und der Schiffsverkehr stärker eingeschränkt werden, wäre ein weiterer Anstieg des Ölpreises wahrscheinlich. Das würde wiederum die Inflationserwartungen erhöhen und könnte den Druck auf die Federal Reserve verstärken.
Die Korrelation ist relativ einfach:
Geopolitische Eskalation → Ölpreis steigt → Inflationserwartungen steigen → Renditen steigen → Zinssenkungserwartungen sinken → Druck auf Risk Assets.
Eine glaubwürdige Deeskalation würde dagegen den umgekehrten Weg ermöglichen.
⸻
Syrien und Israel
Auch Syrien bleibt ein weiterer geopolitischer Unsicherheitsfaktor.
Nach israelischen Luftangriffen auf syrisches Gebiet wurden die Kontakte zwischen beiden Seiten zunächst unterbrochen. Gleichzeitig gibt es inzwischen wieder Signale aus Damaskus, dass man grundsätzlich zu Gesprächen über ein Sicherheitsabkommen bereit wäre.
Auch hier bleibt deshalb abzuwarten, ob sich tatsächlich eine diplomatische Lösung entwickelt oder ob es erneut zu militärischen Aktionen kommt.
Für die Märkte wäre eine Deeskalation grundsätzlich positiv, während weitere Angriffe den geopolitischen Risikoaufschlag erhöhen könnten.
⸻
Iran, Pakistan und die regionale Neuordnung
Interessant ist außerdem die zunehmende diplomatische Aktivität Irans innerhalb der Region.
Der iranische Außenminister empfängt beziehungsweise kontaktiert verschiedene regionale Akteure, während für Montag ein Besuch des pakistanischen Armeechefs in Teheran angekündigt wurde.
Das zeigt, dass neben der direkten Konfrontation mit den USA und Israel gleichzeitig versucht wird, die regionale Position Irans weiter zu stärken.
Auch China intensiviert seine diplomatischen Kontakte mit Iran.
Damit geht es inzwischen längst nicht mehr nur um einen einzelnen Konflikt. Wir sehen eine zunehmende Neuordnung der geopolitischen Beziehungen im Nahen Osten, die langfristig auch für Energieversorgung, Handelsrouten und globale Lieferketten relevant sein kann.
⸻
Taiwan und China
Der zweite geopolitische Schwerpunkt bleibt Taiwan.
China und die USA stehen weiterhin in einem strategischen Wettbewerb, der insbesondere für die Halbleiterindustrie von enormer Bedeutung ist.
Und genau hier treffen Geopolitik und das wichtigste Unternehmen der Woche aufeinander:
NVIDIA.
Eine Verschärfung der Spannungen zwischen China, Taiwan und den USA könnte erhebliche Auswirkungen auf die globale Halbleiter-Lieferkette haben.
Gerade deshalb sollte man geopolitische Entwicklungen in Asien nicht isoliert betrachten.
Wenn wir gleichzeitig hohe Bewertungen bei Tech-Aktien, massive AI-Investitionen und eine hohe Abhängigkeit von Halbleitern haben, können geopolitische Nachrichten sehr schnell auf den Nasdaq und insbesondere auf die Halbleiterbranche durchschlagen.
⸻
USA und Kanada – Handelskonflikt
Ein weiterer wichtiger Punkt bleibt der Handelskonflikt zwischen den USA und Kanada.
Die Gespräche zwischen beiden Ländern sind zunächst gescheitert beziehungsweise ausgesetzt worden. Die USA haben zusätzliche Section-338-Zölle von bis zu 50 % auf bestimmte kanadische Importe angekündigt.
Kanadas Premierminister Mark Carney hat daraufhin angekündigt, dass Kanada entsprechend reagieren und Gegenzölle Dollar für Dollar einführen werde.
Für die Märkte ist das aus zwei Gründen relevant.
Erstens erhöhen zusätzliche Zölle die Kosten bestimmter Waren und können dadurch inflationär wirken.
Zweitens erhöhen sie die Unsicherheit für Unternehmen, die grenzüberschreitende Lieferketten betreiben.
Besonders interessant ist dabei, dass die USA und Kanada eigentlich extrem eng miteinander verbunden sind.
Wenn sich dieser Handelskonflikt weiter verschärft, könnte das langfristig nicht nur einzelne Unternehmen treffen, sondern auch die nordamerikanischen Lieferketten belasten.
⸻
2. Earnings Season KW 35
NVIDIA – das wichtigste Earnings-Event der Woche
Earnings-technisch ist KW 35 auf den ersten Blick relativ überschaubar.
Aber das spielt eigentlich keine Rolle.
Denn wir bekommen am Mittwoch nach Börsenschluss die NVIDIA-Zahlen.
Und NVIDIA ist mittlerweile so groß und so eng mit der gesamten AI-Investmentstory verbunden, dass diese Zahlen Auswirkungen auf den gesamten Tech-Sektor haben können.
NVIDIA hat im Nasdaq 100 eine Gewichtung von ungefähr 12 % und im S&P 500 von ungefähr 7 %.
Das bedeutet:
Wenn NVIDIA sich stark bewegt, bleibt das nicht auf NVIDIA beschränkt.
Der Markt wird insbesondere auf folgende Punkte achten:
* Umsatz
* Gewinn
* Data-Center-Umsätze
* Blackwell-Nachfrage
* zukünftige Chipgenerationen
* Margen
* Guidance
* AI-Capex der großen Hyperscaler
* Nachfrage nach AI-Infrastruktur
Und genau hier liegt das Problem.
Die Erwartungen sind extrem hoch.
NVIDIA muss deshalb nicht einfach nur gute Zahlen liefern.
NVIDIA muss möglicherweise besser als extrem gut liefern.
Ein kleiner Beat könnte deshalb unter Umständen nicht ausreichen, wenn die Guidance nicht gleichzeitig überzeugt.
Für mich ist deshalb besonders wichtig, wie der Markt auf die Zahlen reagiert.
Ein klassisches Szenario wäre:
NVIDIA schlägt die Erwartungen deutlich → Aktie steigt zunächst → Guidance wird analysiert → Markt entscheidet anschließend, ob der Beat wirklich ausreichend war.
Das kann zu enormen Bewegungen nachbörslich und am Folgetag führen.
Auch CrowdStrike gehört zu den wichtigen Earnings der Woche, insbesondere für den Cybersecurity-Bereich.
Aber ganz klar:
Der Fokus liegt auf NVIDIA.
NVIDIA wird diese Woche möglicherweise nicht nur die Richtung der eigenen Aktie bestimmen, sondern auch den Ton für den gesamten Halbleiter- und AI-Sektor vorgeben.
⸻
3. Fundamentale Wirtschaftsdaten KW 35
Rückblick auf Freitag
Bevor wir auf die kommende Woche schauen, lohnt sich noch ein kurzer Blick auf die Daten vom vergangenen Freitag.
Besonders interessant waren die US-PMI-Daten.
US Manufacturing PMI
Der Manufacturing PMI kam mit:
53,2
gegenüber:
53,9 erwartet
und:
53,9 vorher
Damit lag die Industrie leicht unter den Erwartungen.
Das ist zunächst ein kleiner negativer Wachstumsimpuls.
Noch wichtiger war aber die andere Seite der US-Wirtschaft.
US Services PMI
Der Services PMI kam mit:
56,8
gegenüber:
54,0 erwartet
und:
54,6 vorher.
Das ist eine deutliche positive Überraschung.
Damit zeigt sich weiterhin eine sehr robuste US-Dienstleistungswirtschaft.
Der Composite PMI lag entsprechend ebenfalls deutlich über den Erwartungen.
Das Gesamtbild lautet deshalb:
Die US-Wirtschaft bleibt robust, insbesondere im Dienstleistungssektor, während die Industrie etwas an Dynamik verliert.
Und genau das ist für die Fed interessant.
Denn eine robuste Wirtschaft bedeutet, dass die Fed weniger unter Druck steht, die Geldpolitik schnell zu lockern.
⸻
Montag
Der Montag ist aus fundamentaler Sicht relativ ruhig.
Das ist grundsätzlich gar nicht schlecht.
Denn nach der schwächeren vergangenen Woche kann der Markt zunächst seine Positionierung für die großen Ereignisse der Woche aufbauen.
⸻
Dienstag
Am Dienstag bekommen wir unter anderem das deutsche BIP.
Für den DAX ist das natürlich relevant, allerdings dürfte der große Fokus weiterhin auf den USA liegen.
Noch wichtiger wird die:
CB Consumer Confidence
Die Verbraucherstimmung ist deshalb so relevant, weil der private Konsum eine zentrale Säule der US-Wirtschaft darstellt.
Eine starke Verbraucherstimmung signalisiert, dass die US-Konsumenten weiterhin bereit sind, Geld auszugeben.
Das unterstützt das Wachstum.
Gleichzeitig kann eine starke Konsumnachfrage aber auch dazu führen, dass die Inflation länger erhöht bleibt.
Dazu kommen die:
New Home Sales
Der Immobilienmarkt reagiert sehr sensibel auf Zinsen.
Steigende Hypothekenzinsen belasten die Nachfrage nach Immobilien.
Deshalb können die Daten Hinweise darauf geben, wie stark die aktuell restriktive Geldpolitik bereits auf die Realwirtschaft durchschlägt.
⸻
Mittwoch – der wichtigste Makrotag der Woche
Am Mittwoch wird es dann richtig interessant.
Wir bekommen unter anderem:
Core PCE Price Index YoY
Das ist für mich einer der wichtigsten Datenpunkte der gesamten Woche.
Der Core PCE ist für die Federal Reserve ein zentraler Inflationsindikator.
Die Frage ist:
Kühlt die Inflation weiter ab oder bleibt der Preisdruck hartnäckig?
Ein niedriger als erwarteter Core PCE würde die dovishe Seite stärken.
Das könnte bedeuten:
Renditen runter, Dollar runter, Nasdaq und S&P 500 rauf.
Ein höherer Core PCE würde dagegen das Gegenteil auslösen.
Renditen hoch, Dollar hoch, Druck auf Growth und Risk Assets.
⸻
Core PCE MoM
Auch die monatliche Veränderung ist wichtig.
Sie zeigt, wie stark sich der Preisdruck kurzfristig verändert.
Gerade in einer Phase, in der der Markt extrem auf Zinserwartungen reagiert, kann bereits eine kleine Abweichung von den Erwartungen erhebliche Bewegungen auslösen.
⸻
US GDP Q2
Zusätzlich bekommen wir die zweite Schätzung des US-BIP für das zweite Quartal.
Hier geht es vor allem darum, wie robust die US-Wirtschaft tatsächlich gewachsen ist.
Ein starkes GDP zusammen mit einem hohen PCE wäre für die Fed eine unangenehme Kombination:
Wachstum stark + Inflation hoch = wenig Argumente für schnelle Zinssenkungen.
Schwaches Wachstum + niedriger PCE wäre dagegen wesentlich freundlicher für die Zinssenkungsfantasie.
⸻
Durable Goods Orders
Die Auftragseingänge für langlebige Wirtschaftsgüter geben einen wichtigen Einblick in die Investitionstätigkeit der Unternehmen.
Starke Zahlen können auf eine robuste Wirtschaft und hohe Investitionsbereitschaft hindeuten.
Schwache Zahlen würden dagegen zeigen, dass die hohen Finanzierungskosten langsam auf die Unternehmensinvestitionen durchschlagen.
⸻
Crude Oil Inventories
Und dann natürlich die Ölbestände.
Normalerweise wäre das ein relativ normaler wöchentlicher Datenpunkt.
In dieser Woche ist er aber aufgrund der geopolitischen Situation wesentlich interessanter.
Wenn gleichzeitig geopolitische Risiken und sinkende Lagerbestände auftreten, könnte das den Ölpreis zusätzlich unterstützen.
⸻
4. Fed und Zinspolitik
Jackson Hole – das zentrale Event der Woche
Von Donnerstag bis Samstag findet das Jackson-Hole-Symposium statt.
Für mich ist das neben NVIDIA das zweite absolute Kernereignis der Woche.
Der entscheidende Punkt ist dabei Kevin Warsh.
Warsh ist erst seit kurzer Zeit Fed-Chef und steht vor seinem ersten großen Jackson-Hole-Auftritt.
Der Markt versucht aktuell vor allem herauszufinden:
Wie sieht Warsh die Inflation?
Wie sieht er das Wirtschaftswachstum?
Wie stark ist die Fed bereit, auf steigende Preise zu reagieren?
Und vor allem:
Wie sieht er den zukünftigen Zinspfad?
Das Problem ist, dass Warsh bisher deutlich weniger klassische Forward Guidance geliefert hat.
Das bedeutet:
Der Markt bekommt möglicherweise keine klare Aussage wie:
„Wir werden im September die Zinsen erhöhen.“
Stattdessen könnte Warsh stärker datenabhängig argumentieren.
Und genau das kann die Volatilität erhöhen.
Denn wenn die Fed keine klare Richtung vorgibt, muss der Markt selbst interpretieren.
⸻
Fed Watch
Die aktuellen Zinserwartungen sind deshalb extrem wichtig.
Die Wahrscheinlichkeiten für September, Oktober und Dezember können sich bereits durch einen einzigen Inflationsdatensatz deutlich verschieben.
Und genau deshalb darf man nicht mit einer festen Erwartung in diese Woche gehen.
Ein niedriger PCE kann die Wahrscheinlichkeit einer Zinssenkung beziehungsweise einer weniger restriktiven Geldpolitik deutlich erhöhen.
Ein höherer PCE kann dagegen die Wahrscheinlichkeit weiterer restriktiver Maßnahmen erhöhen.
Zusammen mit Jackson Hole entsteht dadurch eine Art zweistufiger Katalysator:
Mittwoch: PCE verändert die Erwartungen.
Freitag: Warsh bestätigt oder verändert diese Erwartungen.
Das kann für die Märkte extrem explosiv werden.
⸻
Freitag
Am Freitag bekommen wir unter anderem:
* Chicago PMI
* Michigan Consumer Sentiment
* Michigan 1-Year Inflation Expectations
* Michigan 5-Year Inflation Expectations
* Jackson Hole
Insbesondere die Inflationserwartungen dürfen nicht unterschätzt werden.
Für die Fed ist es nicht nur wichtig, wie hoch die Inflation aktuell ist.
Noch wichtiger ist, ob Verbraucher und Unternehmen glauben, dass die Inflation dauerhaft hoch bleiben wird.
Wenn langfristige Inflationserwartungen steigen, wird es für die Fed schwieriger, eine lockere Geldpolitik zu rechtfertigen.
⸻
Monatsende August
Und dann kommt noch ein weiterer Punkt hinzu, den ich nicht unterschätzen würde.
In KW 36 steht der letzte Handelstag des Börsenmonats August an.
Das bedeutet, dass bereits in dieser Woche erste institutionelle Gewinnmitnahmen und Anpassungen von Positionierungen auftreten können.
Insbesondere nach den starken Bewegungen der vergangenen Monate wäre es nicht überraschend, wenn wir in KW 35 teilweise erhöhte Volatilität sehen.
NVIDIA, PCE und Jackson Hole sind dafür perfekte Katalysatoren.
⸻
5. Märkte und Korrelationen im Überblick
US Oil
US Oil hatte in KW 34 eine starke Woche:
+5,35 %
Close:
86,63 USD
Das aktuelle Wochenhoch liegt bei:
87,78 USD
Sollte sich die geopolitische Lage weiter verschärfen und wir die 87,78 USD nachhaltig brechen, wäre mein nächster Bereich zunächst:
90 USD
Danach:
93,65 USD
und perspektivisch:
95 USD
Vor allem die Entwicklung rund um die Straße von Hormus bleibt hierfür entscheidend.
Sollte sich die geopolitische Situation dagegen deutlich beruhigen, wäre ich auf der Short-Seite erst unter dem Wochentief von KW 34 interessant.
Dieses liegt bei:
81,48 USD
Unterhalb davon sehe ich zunächst:
79 USD → 78 USD → 77 USD
Damit wäre die Zone von ungefähr 77 bis 79 USD für mich der nächste relevante Bereich.
⸻
US Bonds
Bei den US-Staatsanleihen hatten wir ebenfalls eine sehr interessante Woche.
Die Renditen stiegen bei:
3-jährigen US-Staatsanleihen um 1,60 %
5-jährigen um 1,26 %
10-jährigen um 0,90 %
30-jährigen um 0,35 %
Das Entscheidende ist dabei nicht nur die absolute Höhe der Renditen.
Wir sehen weiterhin eine außergewöhnlich hohe Unsicherheit über den zukünftigen Zinspfad.
Wenn der Markt gleichzeitig höhere Inflation und eine robuste Wirtschaft erwartet, steigen die Renditen.
Gerade die langfristigen Renditen werden zusätzlich durch Faktoren wie hohe Staatsverschuldung, Fiskalpolitik und die langfristige Inflationserwartung beeinflusst.
Das ist für Aktien enorm wichtig.
Denn hohe Renditen machen Anleihen attraktiver und erhöhen gleichzeitig den Diskontierungsfaktor für zukünftige Unternehmensgewinne.
Besonders Growth-Aktien und Technologieunternehmen reagieren darauf empfindlich.
Deshalb ist die Bond-Marktbewegung in dieser Woche für mich fast genauso wichtig wie der DXY.
⸻
DXY
Der Dollar hatte in KW 34 eine schwache Woche.
–0,8 %
Close:
unter 99
Für mich ist deshalb entscheidend, ob der DXY unter 99 bleibt.
Sollte sich das dovishe Szenario durchsetzen:
* niedriger PCE
* dovisher Warsh
* sinkende Renditen
* geopolitische Entspannung
würde ich zunächst:
98,50
und anschließend:
98,00
als mögliche Ziele sehen.
Eine nachhaltige Dollarstärke sehe ich dagegen erst wieder bei einer Rückeroberung von:
99 → 99,50
Dafür müsste aber auch das fundamentale Umfeld passen.
Beispielsweise:
* höherer PCE
* hawkischer Warsh
* steigende Renditen
* geopolitische Eskalation
* steigende Ölpreise
* schwache NVIDIA-Zahlen
* Tech-Outflows
⸻
VIX
Der VIX liegt aktuell bei rund:
15,14
Damit bleibt die Volatilität weiterhin relativ niedrig.
Das ist interessant, weil wir gleichzeitig eine extrem wichtige Woche vor uns haben.
Sollte der VIX plötzlich deutlich ansteigen, wäre das für mich ein erstes Warnsignal, dass der Markt beginnt, die Risiken aggressiver einzupreisen.
⸻
6. Risk Assets im Überblick
NVIDIA
KW 34:
–4,66 %
Close:
214,72 USD
Für mich ist die wichtigste kurzfristige Marke:
217 USD
Erst über 217 USD wäre ich wieder klarer Long.
Darunter liegen:
213–212 USD
Sollte diese Zone brechen:
206 USD
Ich würde NVIDIA vor den Earnings allerdings nicht blind kaufen.
Die Erwartungen sind extrem hoch.
Selbst wenn NVIDIA die Schätzungen schlägt, kann die Aktie fallen, wenn die Guidance oder der Ausblick nicht stark genug ist.
Das ist genau das Problem bei Aktien mit extrem hohen Erwartungen.
⸻
Bitcoin
Bitcoin hatte eine außergewöhnliche KW 34.
Rund:
+22 %
Das ist eine massive Wochenbewegung.
Die Wochenkerze ist zwar noch nicht abgeschlossen, aber die Bewegung ist bereits außergewöhnlich stark.
Ich würde deshalb aktuell eher vom Seitenrand beobachten.
Für mich ist zunächst die:
82.500-USD-Marke
entscheidend.
Das ist das relevante Strukturhoch.
Ein Break darüber könnte die übergeordnete Struktur deutlich bullisher machen.
Solange das aber nicht passiert, haben wir auf Tagesbasis weiterhin tiefere Hochs und tiefere Tiefs.
Deshalb würde ich hier nicht hinterherlaufen.
Interessanter wären für mich Rücksetzer beziehungsweise Retests.
Dabei wären:
76.000 USD
und perspektivisch:
67.000–68.000 USD
relevante Bereiche.
Der große Ausbruch ist zunächst erfolgt.
Jetzt würde ich eher auf eine Konsolidierung oder Gewinnmitnahmen warten.
⸻
S&P 500
Der S&P 500 hatte in KW 34 ebenfalls eine Gewinnmitnahmewoche.
–1,51 %
Close:
7.691
Nach den zuvor erreichten Allzeithochs ist diese Korrektur zunächst vollkommen normal.
Jetzt ist entscheidend:
7.657
Das aktuelle Wochentief.
Sollte diese Marke halten, kann ich mir durchaus vorstellen, dass wir relativ schnell wieder in Richtung Allzeithoch laufen.
Sollten wir dagegen darunter brechen:
7.630
und anschließend möglicherweise:
7.500
Dafür brauchen wir allerdings entsprechende fundamentale Katalysatoren.
Ohne diese bleibt ein schneller Rebound weiterhin möglich.
⸻
Nasdaq 100
Beim Nasdaq ist das Bild etwas schwächer.
KW 34:
–2,84 %
Close:
unter 29.500
Hier ist für mich die Marke:
29.000
entscheidend.
Unter 29.000 würde ich perspektivisch zunächst:
28.300
und anschließend:
28.000
sehen.
Sollten wir dagegen 29.500 zurückerobern und dort Stabilität aufbauen:
30.000
und anschließend:
30.500
Die NVIDIA-Zahlen werden dabei eine entscheidende Rolle spielen.
⸻
US30
Der Dow Jones beziehungsweise US30 verlor in KW 34:
–0,86 %
Zum Ende der Woche kam allerdings wieder etwas Stärke auf.
Für mich ist:
53.550
die entscheidende Marke.
Ein Schluss darüber würde das Bild wieder deutlich bullisher machen.
Dann:
54.000
und anschließend möglicherweise neue Allzeithochs.
Sollten wir dagegen weiter korrigieren:
52.500
und:
52.350
wären für mich die nächsten relevanten Bereiche.
⸻
7. DAX – Charttechnischer Ausblick
Kommen wir zum DAX.
Auch hier hatten wir in KW 34 eine Korrektur.
Der DAX verlor:
–1,30 %
und steht aktuell bei:
26.118 Punkten.
Damit befinden wir uns weiterhin oberhalb der wichtigen Marke von:
26.000 Punkten.
Für mich war der Rücksetzer zunächst einmal ein sauberer Retest.
Jetzt müssen die Bullen aber zeigen, dass sie diesen Bereich verteidigen können.
⸻
Bullishes DAX-Szenario
Sollte der DAX die 26.000 verteidigen und anschließend wieder Stärke aufbauen, wäre für mich der erste wichtige Schritt die Rückeroberung des Wochentiefs aus KW 33.
Kann der Markt diesen Bereich zurückerobern und anschließend halten, würde sich das technische Bild wieder deutlich verbessern.
Dann halte ich neue Allzeithochs durchaus für realistisch.
Vor allem dann, wenn gleichzeitig:
* PCE schwächer ausfällt
* US-Renditen fallen
* der Dollar schwächer wird
* NVIDIA überzeugt
* Jackson Hole dovish interpretiert wird
* geopolitische Risiken abnehmen
⸻
Bearishes DAX-Szenario
Sollten wir erneut Richtung 26.000 laufen, würde ich dort zunächst weiterhin nach einer Reaktion der Käufer Ausschau halten.
Wirklich interessant wird es unter dem Wochentief von KW 34.
Sollte dieses Niveau brechen, kann sich die Korrektur ausweiten.
Dann wäre für mich zunächst der Bereich:
25.650
interessant.
Dort liegt der Bereich des Juli-Schlusskurses beziehungsweise des von mir beobachteten Gap-Close.
Sollte auch dieser Bereich nicht halten, müsste die gesamte kurzfristige Marktstruktur neu bewertet werden.
⸻
8. Fazit
KW 35 wird eine außergewöhnliche Handelswoche.
Wir haben nicht nur einen einzigen großen Katalysator.
Wir haben gleich mehrere:
Core PCE
US GDP
Consumer Confidence
Durable Goods Orders
Jobless Claims
Michigan Inflation Expectations
Jackson Hole
Kevin Warsh
NVIDIA Earnings
und gleichzeitig eine weiterhin hochvolatile geopolitische Lage.
Dazu kommen:
hohe Ölpreise
hohe US-Anleiherenditen
ein schwacher Dollar
und eine erste Korrektur bei den großen US-Indizes.
Für mich ist deshalb eines ganz entscheidend:
Ich würde in dieser Woche nicht versuchen, jede Bewegung vorherzusagen.
Die Wahrscheinlichkeit für Fehlausbrüche und schnelle Richtungswechsel ist hoch.
Gerade rund um NVIDIA, PCE und Jackson Hole können wir Bewegungen sehen, die zunächst technisch eindeutig aussehen und anschließend innerhalb kürzester Zeit wieder komplett zurücklaufen.
Mein übergeordnetes Bild bleibt deshalb grundsätzlich konstruktiv, solange die wichtigen technischen Strukturen halten.
Beim DAX ist für mich die 26.000 entscheidend.
Beim S&P 500 die 7.657.
Beim Nasdaq die 29.000 beziehungsweise 29.500.
Bei NVIDIA 212–213 USD beziehungsweise 217 USD.
Bei US Oil 87,78 USD auf der Oberseite und 81,48 USD auf der Unterseite.
Und beim DXY die 99er-Marke.
Diese Marken bekommen in dieser Woche durch die fundamentalen Daten zusätzliche Bedeutung.
Das entscheidende Szenario wäre für die Bullen:
PCE niedriger als erwartet + fallende Renditen + dovisher Warsh + starke NVIDIA-Zahlen + geopolitische Entspannung.
Dann könnte die vergangene Woche lediglich eine gesunde Korrektur innerhalb des übergeordneten Aufwärtstrends gewesen sein.
Das Gegenszenario wäre:
PCE höher als erwartet + steigende Renditen + hawkischer Warsh + enttäuschende NVIDIA-Guidance + steigendes Öl + geopolitische Eskalation.
Dann könnte aus der bisherigen Korrektur deutlich mehr werden.
Und genau deshalb würde ich in dieser Woche besonders auf die Reaktion des Marktes achten.
Denn ein niedriger PCE ist nicht automatisch bullish.
Ein hoher PCE ist nicht automatisch bearish.
Entscheidend ist, was bereits eingepreist ist und wie die Marktteilnehmer anschließend tatsächlich positionieren.
Dasselbe gilt für NVIDIA.
Ein Earnings-Beat bedeutet nicht automatisch steigende Kurse.
Wenn die Erwartungen bereits extrem hoch sind, kann selbst ein hervorragendes Ergebnis zu Gewinnmitnahmen führen.
Und genau diese Diskrepanz zwischen Fundamentaldaten und Erwartungen macht KW 35 so spannend.
Zusätzlich darf man den bevorstehenden Monatswechsel nicht unterschätzen. KW 36 bringt den letzten Handelstag des Börsenmonats August. Damit können bereits in KW 35 institutionelle Positionierungen, Gewinnmitnahmen und Anpassungen stattfinden.
Ich persönlich würde deshalb in dieser Woche lieber auf klare Setups warten, anstatt mich von der hohen Nachrichtenlage zu unnötigen Trades verleiten zu lassen.
Geduld wird meiner Meinung nach in KW 35 ein entscheidender Faktor sein.
Ich wünsche allen eine stabile Woche, einen guten Wochenstart und stabile Trades.
Keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung und Analyse der aktuellen Marktstruktur. Long 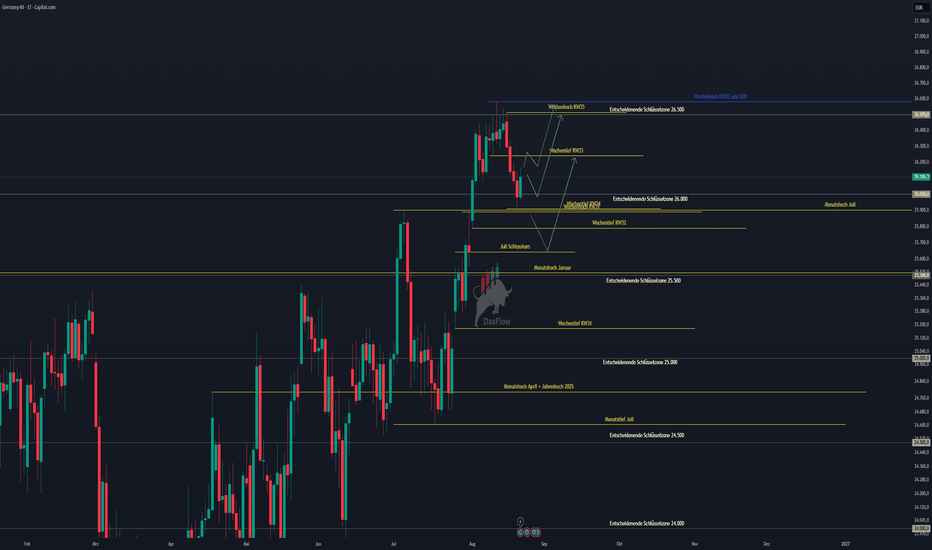
DAX Tagesausblick – 31. Juli – Monatsschluss Juli/ PCE Recap!Guten Morgen zusammen,
der heutige Handelstag steht ganz im Zeichen des Monatsschlusses und dürfte damit einer der wichtigsten Tage der gesamten Handelswoche werden. Hinter uns liegen mehrere ereignisreiche Tage mit dem Zinsentscheid der US-Notenbank, zahlreichen hochkarätigen Unternehmenszahlen sowie einer ganzen Reihe wichtiger Konjunkturdaten aus Europa und den USA. Entsprechend wurden in den vergangenen Sitzungen bereits viele neue Informationen in die Märkte eingepreist.
Während die großen US-Indizes gestern nach starken Quartalszahlen von Apple, Amazon und weiteren Technologiewerten deutlich zulegen konnten, richtet sich der Blick heute vor allem auf den offiziellen Monatsabschluss der Juli-Kerzen. Gerade institutionelle Investoren, Fondsmanager und große Marktteilnehmer achten zum Monatsende besonders auf die Schlusskurse, da diese häufig wichtige Signale für den Start in den neuen Handelsmonat liefern.
Zusätzlich stehen heute noch einmal relevante Inflationsdaten aus der Eurozone sowie verschiedene Stimmungsindikatoren aus den USA auf dem Programm. Auch wenn der Wirtschaftskalender deutlich ruhiger ausfällt als noch gestern, könnten diese Daten den letzten Impuls für den Wochenschluss liefern.
Aus charttechnischer Sicht befinden sich viele Märkte an entscheidenden Zonen. Während der DAX unmittelbar unter seinem Allzeithoch notiert, kämpfen Nasdaq und Nvidia weiterhin um wichtige Widerstände. Gleichzeitig hat sich die Volatilität nach den starken Schwankungen der vergangenen Tage wieder deutlich beruhigt.
Schauen wir uns deshalb wie gewohnt zunächst die geopolitische Lage, anschließend alle wichtigen Wirtschaftsdaten sowie danach die Märkte im Detail an.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Geopolitisch bleibt die Lage weiterhin angespannt, auch wenn sich die Situation gegenüber den vergangenen Wochen nicht weiter verschärft hat. Zwischen Israel/Usa und dem Iran bestehen nach wie vor erhebliche Spannungen, wobei beide Seiten aktuell eine direkte militärische Eskalation vermeiden. Dennoch bleibt die Region äußerst fragil.
Auch die USA halten ihre militärische Präsenz im Nahen Osten weiterhin aufrecht und beobachten die Entwicklungen sehr genau. Gleichzeitig laufen hinter den Kulissen diplomatische Gespräche verschiedener Staaten, um eine erneute Eskalation zu verhindern. Eine nachhaltige politische Lösung zeichnet sich derzeit allerdings weiterhin nicht ab.
Für die Finanzmärkte bleibt insbesondere die Entwicklung rund um den Persischen Golf entscheidend. Zwar haben sich die Transportströme zuletzt etwas stabilisiert, dennoch bestehen weiterhin Einschränkungen im Schiffsverkehr. Entsprechend bleibt ein geopolitischer Risikoaufschlag im Ölpreis eingepreist.
Solange sich die Lage nicht deutlich entspannt, dürfte der Ölmarkt äußerst sensibel auf jede neue Nachricht reagieren. Gleichzeitig würde eine erneute Eskalation die Inflationssorgen wieder verstärken und damit auch die Zinserwartungen der Marktteilnehmer beeinflussen.
Insgesamt bleibt die geopolitische Lage damit zwar etwas ruhiger als noch vor einigen Wochen, von einer vollständigen Entwarnung kann allerdings weiterhin keine Rede sein.
Fundamentale Wirtschaftsdaten gestern
Europa
Der Handelstag begann gestern zunächst mit einer ganzen Reihe wichtiger Konjunkturdaten aus Deutschland und der Eurozone.
Deutsches Bruttoinlandsprodukt
Das deutsche Bruttoinlandsprodukt für das zweite Quartal stieg gegenüber dem Vorquartal um 0,2 %.
Actual: 0,2 %
Forecast: 0,1 %
Previous: 0,3 %
Damit konnte die deutsche Wirtschaft die Erwartungen leicht übertreffen, wenngleich sich das Wachstum gegenüber dem ersten Quartal etwas verlangsamte. Insgesamt zeigt sich damit weiterhin eine stabile wirtschaftliche Entwicklung.
Noch deutlicher fiel die Entwicklung auf Jahresbasis aus.
Year-over-Year
Actual: 0,9 %
Forecast: 0,6 %
Previous: 0,4 %
Hier erkennt man, dass sich die deutsche Wirtschaft gegenüber dem Vorjahr deutlich verbessert hat. Zwar bleibt das Wachstum insgesamt moderat, dennoch setzt sich der positive Trend der vergangenen Quartale fort.
⸻
Eurozone GDP
Auch auf Ebene der gesamten Eurozone überraschten die Zahlen positiv.
Quarter-over-Quarter:
Actual: 0,4 %
Forecast: 0,2 %
Previous: -0,2 %
Damit hat sich die Wirtschaftsleistung gegenüber dem ersten Quartal deutlich beschleunigt.
Noch stärker fiel die Überraschung auf Jahresbasis aus.
Year-over-Year:
Actual: 1,0 %
Forecast: 0,5 %
Previous: 0,3 %
Damit wächst die europäische Wirtschaft aktuell doppelt so stark wie von den Ökonomen erwartet wurde. Gerade angesichts der weiterhin hohen Finanzierungskosten ist dies ein durchaus positives Signal für die Eurozone.
⸻
Arbeitsmarkt Eurozone
Die Arbeitslosenquote blieb dagegen nahezu unverändert.
Actual:
6,3 %
Forecast:
6,2 %
Previous:
6,3 %
Der europäische Arbeitsmarkt präsentiert sich damit weiterhin äußerst robust. Eine stabile Beschäftigung stützt gleichzeitig den privaten Konsum und verhindert bislang eine stärkere konjunkturelle Abschwächung.
⸻
Deutsche Inflation
Auch die deutschen Inflationszahlen lagen leicht über den Erwartungen.
Monatlich:
Actual:
0,8 %
Forecast:
0,7 %
Previous:
-0,3 %
Jährlich:
Actual:
2,8 %
Forecast
2,7 %
Previous:
2,3 %
Damit zeigt sich erneut, dass der Inflationsdruck in Deutschland zuletzt wieder leicht zugenommen hat. Für die EZB dürfte dies ein weiterer Hinweis darauf sein, bei möglichen Zinsschritten vorsichtig zu bleiben.
⸻
USA – Der wichtigste Datenblock der Woche
Während Europa solide Daten geliefert hat, richtete sich der Blick gestern eindeutig auf die Vereinigten Staaten.
Im Mittelpunkt stand dabei der Core PCE Price Index, also der von der Federal Reserve bevorzugte Inflationsindikator.
Gerade dieser Indikator spielt für die US-Notenbank eine zentrale Rolle, weil er Preisveränderungen im Konsumverhalten wesentlich genauer abbildet als beispielsweise der klassische Verbraucherpreisindex. Deshalb hatte auch Fed-Chef Kevin Warsh nach der Zinssitzung mehrfach betont, dass die kommenden PCE-Daten für die weitere Geldpolitik besonders wichtig seien.
Core PCE Month-over-Month
Actual:
0,1 %
Forecast:
0,2 %
Previous:
0,3 %
Damit fiel der monatliche Inflationsanstieg geringer aus als erwartet. Das zeigt, dass sich der kurzfristige Preisdruck zuletzt etwas abgeschwächt hat.
Für die Märkte war dies zunächst positiv, da eine niedrigere Inflation grundsätzlich den Spielraum der Federal Reserve erhöht.
Core PCE Year-over-Year
Actual:
3,3 %
Forecast:
3,3 %
Previous:
3,4 %
Auch auf Jahresbasis setzte sich der langsame Rückgang der Kerninflation fort. Zwar liegt die Inflation weiterhin deutlich oberhalb des langfristigen Inflationsziels der Fed, dennoch bestätigt dieser Wert den zuletzt beobachteten Abwärtstrend.
Allerdings reicht eine Kerninflation von 3,3 % nach wie vor nicht aus, um bereits von einer nachhaltig erreichten Preisstabilität sprechen zu können. Genau deshalb dürfte die Fed weiterhin datenabhängig agieren und sich jede weitere Veröffentlichung sehr genau anschauen.
US-Bruttoinlandsprodukt (GDP)
Neben den Inflationsdaten stand gestern auch das amerikanische Bruttoinlandsprodukt für das zweite Quartal im Mittelpunkt.
GDP (Quarter-over-Quarter)
Actual: 1,5 %
Forecast: 2,1 %
Previous: 2,1 %
Auf den ersten Blick wirkt diese Veröffentlichung zunächst negativ. Das Wirtschaftswachstum hat sich gegenüber dem Vorquartal spürbar verlangsamt und blieb auch klar unter den Erwartungen der Analysten.
Allerdings lohnt sich hier ein genauerer Blick auf die Zusammensetzung der Zahlen. Wie aus dem Bericht des Bureau of Economic Analysis hervorgeht, wurde das Wachstum weiterhin vor allem vom privaten Konsum getragen. Die Konsumausgaben der US-Haushalte blieben robust und konnten die schwächeren Beiträge aus den Bereichen Staatsausgaben sowie Exportentwicklung teilweise kompensieren.
Besonders interessant war außerdem die Entwicklung der sogenannten Real Final Sales to Private Domestic Purchasers. Dieser Wert gilt unter Ökonomen als einer der besten Indikatoren für die tatsächliche Stärke der Binnenwirtschaft, da hier Lagerveränderungen und Außenhandel weitgehend herausgerechnet werden.
Dieser Wert stieg sogar auf 3,9 %, nachdem im ersten Quartal lediglich 1,7 % erreicht wurden. Das zeigt, dass die Nachfrage der privaten Haushalte weiterhin erstaunlich robust bleibt.
Gleichzeitig stiegen jedoch auch die Preisindizes innerhalb des GDP-Berichts stärker an. Der GDP Price Index legte auf 6,3 % zu und lag damit deutlich über den Erwartungen. Auch dadurch wird klar, warum die Federal Reserve trotz der etwas schwächeren Wachstumszahlen ihre restriktive Haltung bislang beibehält.
Insgesamt liefern die GDP-Daten somit ein gemischtes Bild. D as Wirtschaftswachstum verliert zwar etwas an Dynamik, gleichzeitig bleibt die US-Wirtschaft jedoch weiterhin erstaunlich widerstandsfähig. Für die Federal Reserve bedeutet dies, dass momentan weder akuter Handlungsdruck für Zinssenkungen besteht noch eine schwere Rezession unmittelbar bevorsteht.
⸻
Initial Jobless Claims
Auch der Arbeitsmarkt bleibt weiterhin äußerst stabil.
Initial Jobless Claims
Actual: 197.000
Forecast: 201.000
Previous: 188.000
Die Erstanträge auf Arbeitslosenhilfe lagen damit leicht unter den Erwartungen. Zwar stiegen sie gegenüber der Vorwoche geringfügig an, bewegen sich jedoch weiterhin auf historisch niedrigen Niveaus.
Für die Federal Reserve ist genau dieser Punkt entscheidend. Solange der amerikanische Arbeitsmarkt robust bleibt, steigen weder Arbeitslosigkeit noch Rezessionsängste deutlich an. Dadurch kann die Notenbank ihre restriktive Geldpolitik länger aufrechterhalten.
Genau deshalb beobachten die Märkte momentan zwei Faktoren ganz besonders: Zum einen die Entwicklung der Inflation und zum anderen den Arbeitsmarkt. Erst wenn beide Bereiche eine nachhaltige Abschwächung zeigen, dürfte sich die Haltung der Fed deutlich verändern.
⸻
Fundamentale Wirtschaftsdaten heute
Auch heute stehen noch einige interessante Veröffentlichungen auf dem Wirtschaftskalender.
Besonders im Fokus stehen dabei die europäischen Inflationsdaten.
Eurozone Verbraucherpreise
CPI (Year-over-Year)
Forecast: 2,9 %
Previous: 2,8 %
Die Märkte rechnen also mit einem erneuten leichten Anstieg der Gesamtinflation. Sollte diese Prognose bestätigt oder sogar übertroffen werden, könnte dies die Diskussion über den zukünftigen Zinspfad der Europäischen Zentralbank erneut anheizen.
⸻
Core CPI (Year-over-Year)
Forecast: 2,4 %
Previous: 2,4 %
Hier erwarten die Analysten keine Veränderung gegenüber dem Vormonat. Gerade die Kerninflation ohne Energie- und Lebensmittelpreise bleibt jedoch einer der wichtigsten Indikatoren für die EZB.
⸻
CPI (Month-over-Month)
Forecast: 0,1 %
Nach den zuletzt wieder etwas höheren deutschen Inflationszahlen dürfte heute besonders spannend werden, ob sich dieser Trend auch auf Ebene der gesamten Eurozone bestätigt.
⸻
USA
Am Nachmittag richtet sich der Blick dann erneut auf die Vereinigten Staaten.
Unter anderem stehen folgende Veröffentlichungen auf dem Programm:
* Chicago PMI
* Michigan Consumer Sentiment
* Michigan Consumer Expectations
* Michigan 1-Year Inflation Expectations
* Michigan 5-Year Inflation Expectations
Gerade die Inflationserwartungen der Verbraucher spielen für die Federal Reserve eine immer größere Rolle. Sollten die langfristigen Inflationserwartungen wieder steigen, könnte dies die Wahrscheinlichkeit weiterer Zinsschritte erhöhen. Fallen sie hingegen zurück, würde dies den Inflationsdruck aus Sicht der Notenbank etwas entschärfen.
Der Chicago PMI liefert zusätzlich einen guten Einblick in die aktuelle Lage des verarbeitenden Gewerbes und dürfte insbesondere für die kurzfristige Marktreaktion am Nachmittag relevant werden.
⸻
Earnings im Überblick
Auch gestern setzte sich die Berichtssaison mit mehreren Schwergewichten fort.
Apple
Apple konnte sowohl beim Gewinn als auch beim Umsatz die Erwartungen der Analysten übertreffen.
EPS Surprise: +6,88 %
Revenue Surprise: +0,51 %
Besonders positiv wurden die Aussagen des Managements zur Nachfrage im Servicegeschäft sowie zur weiteren Entwicklung rund um künstliche Intelligenz aufgenommen. Gleichzeitig bestätigte Apple einen stabilen Ausblick und konnte damit die Sorgen vieler Investoren reduzieren.
⸻
Amazon
Auch Amazon überzeugte erneut mit sehr starken Quartalszahlen.
EPS Surprise: +217,68 %
Revenue Surprise: +2,26 %
Vor allem das Cloud-Geschäft sowie die operative Marge entwickelten sich besser als erwartet. Zusätzlich fiel auch der Ausblick des Unternehmens solide aus, wodurch die Aktie nachbörslich deutlich zulegen konnte.
Die starken Zahlen von Apple und Amazon waren gestern einer der Hauptgründe für die kräftige Erholung im Nasdaq und S&P 500.
⸻
Mastercard
Auch Mastercard konnte sowohl beim Gewinn als auch beim Umsatz die Erwartungen übertreffen. Das Unternehmen profitiert weiterhin von einer robusten Konsumnachfrage sowie steigenden Zahlungsvolumina weltweit.
⸻
BMW
Deutlich schwächer verlief dagegen der Bericht von BMW.
EPS Surprise: -2,38 %
Revenue Surprise: -3,96 %
Hier belasteten weiterhin die schwierigen Rahmenbedingungen im Automobilsektor sowie der hohe Wettbewerbsdruck.
⸻
Adidas
Bei Adidas fiel der Gewinn unter den Erwartungen aus.
EPS Surprise: -11,76 %
Revenue Surprise: +2,43 %
Während der Umsatz leicht überzeugen konnte, enttäuschte die Profitabilität des Unternehmens.
⸻
MTU Aero Engines
MTU konnte dagegen solide Ergebnisse präsentieren.
EPS Surprise: +0,83 %
Revenue Surprise: +9,91 %
Vor allem die hohe Nachfrage im Wartungs- und Servicegeschäft sorgte hier für positive Überraschungen.
⸻
Symrise
Auch Symrise veröffentlichte Quartalszahlen. Die Resultate lagen insgesamt im Rahmen der Erwartungen und sorgten für keine größeren Marktbewegungen.
⸻
Heute im Fokus
Heute setzt sich die Berichtssaison fort. Besonders interessant werden unter anderem:
* AbbVie
* Chevron
* Linde
* Siemens Healthineers
* Heidelberg Materials
* Monster Beverage
* Moderna
* Eaton
* Colgate-Palmolive
Vor allem Heidelberg Materials sowie Siemens Healthineers dürften heute auch für den DAX von besonderem Interesse sein.
Märkte & Korrelationen im Überblick
US Oil
Beginnen wir wie gewohnt mit dem Ölmarkt, da dieser aktuell weiterhin einer der wichtigsten makroökonomischen Einflussfaktoren bleibt.
US Oil notiert aktuell bei rund 82,10 US-Dollar je Barrel und hat gestern die von uns mehrfach angesprochene Widerstandszone im Bereich von 86 US-Dollar sauber respektiert. Dort kam es zu einer deutlichen Rejection, woraufhin der Markt bearish in den Handelsschluss gegangen ist. Zusätzlich wurde das Daily Low bereits unterschritten, womit sich kurzfristig zunächst eine etwas schwächere Marktstruktur ergeben hat.
Charttechnisch bewegen wir uns weiterhin innerhalb einer sehr großen Seitwärtsrange, welche bereits seit mehreren Wochen den Ölpreis bestimmt.
Auf der Unterseite bleibt zunächst die Zone um 79 US-Dollar entscheidend. Dort befindet sich gleichzeitig das Monatstief aus dem April. Sollte diese Unterstützung nicht halten, rückt anschließend der Bereich zwischen 76 und 77 US-Dollar in den Fokus.
Erst ein Daily Close unter dieser Zone sowie eine gleichzeitige weitere geopolitische Entspannung im Nahen Osten würden für mich ein deutlich bearisheres Szenario eröffnen.
Auf der Oberseite bleibt dagegen alles unverändert.
Sollte sich die geopolitische Lage wieder verschärfen oder neue Risiken für die Ölversorgung entstehen, müsste zunächst das Monatshoch aus dem Mai bei 86,31 US-Dollar überwunden werden. Anschließend wartet bereits der Bereich um 87,76 US-Dollar.
Erst oberhalb dieser beiden Widerstände würde sich das Chartbild wieder deutlich aufhellen und einen erneuten Anstieg in Richtung 90 US-Dollar ermöglichen.
Solange keine neue geopolitische Eskalation entsteht, dürfte der Ölmarkt jedoch zunächst innerhalb dieser großen Range verbleiben.
⸻
US-Staatsanleihen
Auch bei den amerikanischen Staatsanleihen bleibt der heutige Monatsschluss extrem wichtig.
Gerade institutionelle Anleger achten zum Monatsende sehr genau darauf, wie die Monatskerzen schließen, da daraus häufig Rückschlüsse auf die Positionierung für den kommenden Monat gezogen werden.
Auf Wochenbasis sehen wir aktuell überwiegend fallende Anleihekurse.
3-jährige Staatsanleihen
Woche:
-1,88 %
Monat Juli:
+2,76 %
⸻
5-jährige Staatsanleihen
Woche:
ca. -1,50 %
Monat:
+3,91 %
⸻
10-jährige Staatsanleihen
Woche:
-0,63 %
Monat:
+4,20 %
⸻
30-jährige Staatsanleihen
Woche:
ca. +0,50 %
Monat:
+4,67 %
Insgesamt erkennt man sehr gut, dass der Juli trotz der schwächeren Handelswoche ein ausgesprochen starker Monat für den Rentenmarkt war.
Gleichzeitig bleibt die Entwicklung der Renditen einer der wichtigsten Einflussfaktoren für sämtliche Risikoanlagen.
Steigende Renditen bedeuten höhere Finanzierungskosten für Unternehmen, erhöhen den Diskontierungszins zukünftiger Gewinne und belasten dadurch insbesondere Wachstumsunternehmen.
⸻
FedWatch Tool
Besonders interessant bleibt deshalb weiterhin das aktuelle FedWatch Tool.
Für die Sitzung im September preist der Markt mittlerweile folgende Wahrscheinlichkeiten ein:
* 34,6 % Wahrscheinlichkeit für unveränderte Zinsen.
* 65,4 % Wahrscheinlichkeit für eine Zinserhöhung.
Damit geht der Terminmarkt mittlerweile mehrheitlich davon aus, dass die Federal Reserve ihre Geldpolitik im September erneut verschärfen könnte.
Das zeigt sehr eindrucksvoll, dass die Märkte trotz des etwas schwächeren Core-PCE-Berichts weiterhin davon ausgehen, dass die Inflation noch nicht vollständig unter Kontrolle ist.
Entsprechend bleiben sämtliche Inflations- und Arbeitsmarktdaten in den kommenden Wochen von enormer Bedeutung.
⸻
US-Dollar (DXY)
Der Dollar zeigte in dieser Woche eine ausgesprochen schwache Entwicklung.
Gestern verlor der Dollar-Index nochmals rund 0,82 %, nachdem die Core-PCE-Daten etwas niedriger als erwartet ausgefallen waren.
Bereits in den vergangenen Wochen hatte ich mehrfach darauf hingewiesen, dass ein Rücklauf in Richtung der 100-Punkte-Marke durchaus möglich wäre.
Genau dieses Szenario ist nun eingetreten.
Der Dollar konnte sich nicht über der psychologisch wichtigen Marke halten und schloss sogar leicht darunter.
Charttechnisch bleibt deshalb das gestrige Daily Low entscheidend.
Sollten wir dieses Niveau heute erneut unterschreiten, könnte sich die Korrektur problemlos bis in den Bereich um 99,50 Punkte ausdehnen.
Erst oberhalb eines Daily Closes über 100,50 beziehungsweise 100,60 Punkten würde sich das kurzfristige Chartbild wieder aufhellen.
Bis dahin bleibt der Dollar aus meiner Sicht zunächst angeschlagen.
⸻
VIX
Deutlich entspannter präsentiert sich dagegen mittlerweile wieder die Volatilität.
Der VIX verlor gestern rund 18,42 % und notiert aktuell nur noch bei etwa 16,85 Punkten.
Damit wurden große Teile der Unsicherheit rund um die Fed-Sitzung sowie die Berichtssaison bereits wieder aus dem Markt genommen.
Ein VIX unterhalb von 20 signalisiert grundsätzlich wieder ein deutlich ruhigeres Marktumfeld.
Dennoch sollte man nicht vergessen, dass wir weiterhin geopolitische Risiken sowie zahlreiche wichtige Konjunkturdaten vor uns haben.
Kurzfristige Ausschläge bleiben deshalb jederzeit möglich.
⸻
Risk Assets im Überblick
Nvidia
Bei Nvidia sehen wir aktuell genau das Szenario, auf das ich bereits seit mehreren Tagen hingewiesen habe.
Die Aktie konnte den Bereich um 190 US-Dollar erfolgreich verteidigen und notiert aktuell bereits wieder im Bereich von 195 US-Dollar.
Vorbörslich sehen wir sogar bereits Kurse in Richtung der 200-Dollar-Marke.
Genau diese Marke wird heute zum Monatsschluss entscheidend.
Sollte Nvidia den Monat oberhalb von 200 US-Dollar beenden, würde sich das Chartbild deutlich verbessern.
In diesem Fall lägen die nächsten Kursziele aus meiner Sicht bei 212 bis 213 US-Dollar.
Scheitert die Aktie dagegen erneut an der psychologisch wichtigen 200-Dollar-Marke, bleiben die Unterstützungen bei 195 US-Dollar sowie anschließend bei 186,50 US-Dollar entscheidend.
Ich bleibe deshalb erst oberhalb der 200-Dollar-Marke wieder klar bullish.
⸻
Bitcoin
Auch beim Bitcoin sehen wir weiterhin exakt das Szenario, welches wir in den vergangenen Wochen mehrfach besprochen haben.
Die wichtigen Monatstiefs aus März bei rund 65.000 US-Dollar sowie aus April bei 65.700 US-Dollar konnten bislang nicht nachhaltig zurückerobert werden.
Genau dort kam es erneut zu einer deutlichen Ablehnung.
Solange Bitcoin keinen Daily Close oberhalb von 65.700 US-Dollar schafft, bleibe ich deshalb kurzfristig eher bearish eingestellt.
In diesem Fall könnte die laufende Korrektur problemlos noch einmal in Richtung 62.000 beziehungsweise 61.000 US-Dollar fortgesetzt werden.
Erst oberhalb der April-Tiefs würde sich das Chartbild wieder deutlich verbessern.
S&P 500
Der S&P 500 zeigte gestern genau die Reaktion, die man nach den besser als erwarteten Inflationsdaten sowie den starken Quartalszahlen von Apple und Amazon erwarten konnte.
Mit einem Tagesplus von rund 1,67 % konnte der Index die komplette Abwärtskerze vom Mittwoch wieder neutralisieren und damit ein klares bullishes Signal senden.
Besonders wichtig war dabei die Rückeroberung der Zone um das Wochentief der Kalenderwochen 28 und 29. Aktuell notiert der Index bereits wieder oberhalb von 7.500 Punkten, womit sich das kurzfristige Chartbild deutlich aufgehellt hat.
Solange sich der S&P 500 oberhalb dieser Marke behaupten kann, bleibt mein Bias zunächst bullish.
Die nächsten Kursziele liegen für mich bei:
* 7.548 Punkten
* 7.563 Punkten (Wochenhoch KW30)
* anschließend die psychologisch wichtige 7.600-Punkte-Marke
Sollte der Markt hingegen nochmals unter das aktuelle Daily Low beziehungsweise unter das Wochentief der Kalenderwoche 28 zurückfallen, könnte sich kurzfristig nochmals eine Korrektur in Richtung 7.409 Punkte entwickeln.
Da wir heute jedoch den letzten Handelstag des Monats vor uns haben, gehe ich aktuell eher von einem ruhigeren Handel innerhalb der bestehenden Range aus.
⸻
Nasdaq
Auch der Nasdaq präsentierte sich gestern ausgesprochen stark.
Mit einem Tagesgewinn von rund 3,58 % gehörte der Technologieindex erneut zu den stärksten Märkten überhaupt.
Treiber waren insbesondere die starken Quartalszahlen von Apple und Amazon sowie die insgesamt etwas entspannteren Inflationsdaten aus den USA.
Charttechnisch befinden wir uns aktuell direkt an der nächsten wichtigen Widerstandszone im Bereich von 28.500 Punkten.
Solange der Nasdaq oberhalb der Zone um 28.185 Punkte bleibt – also oberhalb des wichtigen Monatstiefs aus Juni –, bleibe ich kurzfristig bullish eingestellt.
Gelingt nun auch noch ein nachhaltiger Ausbruch über 28.500 Punkte, eröffnen sich aus meiner Sicht weitere Kursziele bei:
* 29.000 Punkten
* 29.225 Punkten (Wochenhoch KW30)
Trotz der starken Erholung sollte jedoch nicht vergessen werden, dass der Juli insgesamt ein schwacher Monat für den Nasdaq war.
Aus übergeordneter Sicht befinden wir uns allerdings weiterhin in einer intakten Aufwärtsstruktur, die seit März besteht. Die jüngste Korrektur verlief bislang sehr sauber innerhalb dieser Bewegung und entspricht ungefähr einer 50-prozentigen Korrektur der letzten Aufwärtswelle – ein technisch durchaus gesundes Muster.
⸻
Dow Jones
Auch der Dow Jones konnte gestern deutlich zulegen.
Nach der Stabilisierung im Bereich von 51.500 Punkten setzte eine kräftige Gegenbewegung ein, wodurch der Index rund 1,38 % gewann.
Heute richtet sich der Fokus zunächst auf den Bereich um 52.500 Punkte.
Sollte sich der Dow oberhalb dieser Marke etablieren können, wäre aus meiner Sicht ein weiterer Anstieg bis in den Bereich von 53.000 Punkten durchaus möglich.
Fällt der Markt hingegen wieder unter die Zone um 52.333 Punkte sowie unter das heutige Tagestief bei 52.268 Punkten, könnte nochmals das Wochentief der Kalenderwoche 29 im Bereich von 52.000 Punkten angelaufen werden.
Insgesamt wirkt das Chartbild derzeit jedoch deutlich stabiler als noch zu Beginn der Woche.
⸻
DAX charttechnischer Ausblick
Kommen wir abschließend zu unserem deutschen Leitindex.
Auch hier ist das Szenario der vergangenen Tage nahezu punktgenau aufgegangen.
Der DAX konnte gestern um rund 1,36 % zulegen und schloss oberhalb der Hochs der vergangenen Handelstage. Damit wurde die kurzfristige Konsolidierung nach oben aufgelöst.
Aktuell notiert der DAX bereits bei rund 25.845 Punkten und bewegt sich damit unmittelbar unter seinem Allzeithoch.
Aus übergeordneter Sicht bleibt das Chartbild klar bullish.
Für mich gibt es aktuell keinen Grund, aktiv gegen diesen Trend zu handeln. Solange der Markt oberhalb der jüngsten Ausbruchszone bleibt, suche ich persönlich weiterhin bevorzugt nach Long-Setups.
Die nächste große Zielzone bleibt unverändert der Bereich um 26.000 Punkte.
Sollte dieser Bereich nachhaltig überwunden werden, könnten in den kommenden Wochen weitere Allzeithochs folgen.
Kommt es hingegen zunächst zu einem Rücksetzer, sehe ich zwei interessante Unterstützungsbereiche:
* 25.500 Punkte
* bei einem Ausbruch über 26.000 Punkten anschließend ein möglicher Pullback in den Bereich um 25.900 Punkte
Genau diese Rücksetzer würde ich aktuell deutlich lieber für neue Long-Positionen nutzen, als gegen den bestehenden Trend zu spekulieren.
Da heute gleichzeitig Monatsultimo ist, rechne ich allerdings eher mit einem ruhigeren Handel. Viele institutionelle Investoren dürften zunächst ihre Monatspositionen schließen oder anpassen, bevor ab der kommenden Woche wieder neue Impulse entstehen.
⸻
Fazit
Der Juli endet mit einem insgesamt sehr spannenden Marktbild.
Auf der einen Seite haben die Inflationsdaten aus den USA zuletzt etwas Entspannung gebracht. Der Core PCE entwickelte sich leicht besser als erwartet und bestätigte den zuletzt nachlassenden Inflationsdruck. Gleichzeitig präsentierte sich der amerikanische Arbeitsmarkt weiterhin robust, während das Wirtschaftswachstum zwar etwas nachließ, die Binnenkonjunktur jedoch weiterhin stabil bleibt.
Auf Unternehmensseite sorgten insbesondere die starken Quartalszahlen von Apple und Amazon für neuen Optimismus im Technologiesektor und unterstützten die kräftige Erholung an den US-Aktienmärkten.
Auch charttechnisch haben sich viele Märkte deutlich verbessert. Der S&P 500, Nasdaq und Dow Jones konnten wichtige Unterstützungen verteidigen, Nvidia kämpft um die Rückeroberung der 200-Dollar-Marke und der DAX notiert unmittelbar unter seinem Allzeithoch.
Trotzdem sollte man die Risiken nicht aus den Augen verlieren. Die geopolitische Lage im Nahen Osten bleibt angespannt, die Entwicklung am Ölmarkt könnte jederzeit neue Inflationssorgen auslösen und auch die Erwartungen an den weiteren Zinspfad der Federal Reserve bleiben ein wichtiger Unsicherheitsfaktor.
Für den heutigen Handel erwarte ich daher eher einen ruhigeren Verlauf mit Blick auf den Monatsabschluss. Wirklich neue Impulse dürften dann ab der kommenden Woche folgen, wenn sich die Marktteilnehmer nach dem Monatswechsel neu positionieren.
⸻
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch ein schönes Wochenende und wie immer:
Ich wünsche euch stabile Trades. Long 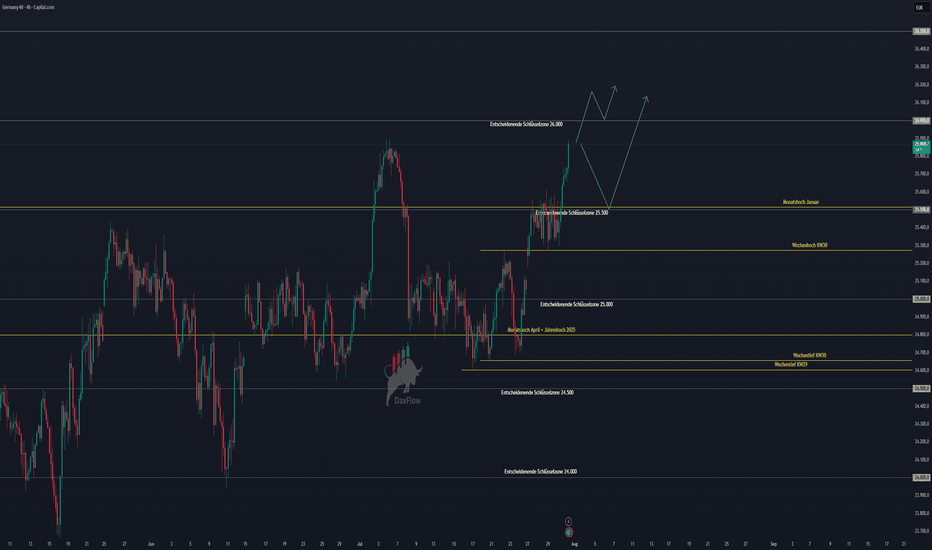
DAX Tagesausblick – 30. Juli – Zusammenfassung US-ZinsentscheidGuten Morgen zusammen,
der heutige Handelstag dürfte einer der wichtigsten der gesamten Woche werden. Nachdem die US-Notenbank gestern ihren Zinsentscheid veröffentlicht hat und Fed-Chef Kevin Warsh auf der anschließenden Pressekonferenz die zukünftige Geldpolitik erläuterte, richtet sich der Blick der Märkte nun unmittelbar auf den heutigen Core-PCE-Preisindex . Genau diesen Inflationsindikator bezeichnete Warsh mehrfach als einen der wichtigsten Maßstäbe für die kommenden Entscheidungen der Federal Reserve.
Die gestrige Fed-Sitzung hat zwar keine unmittelbare Zinserhöhung gebracht, allerdings wurde schnell deutlich, dass die Kommunikation der Notenbank deutlich restriktiver ausfiel, als viele Marktteilnehmer erwartet hatten. Besonders das FOMC Statement, die Aussagen während der Pressekonferenz sowie die gestiegenen Wahrscheinlichkeiten im CME FedWatch Tool zeigen, dass die Märkte mittlerweile wieder mehrere Zinserhöhungen für die kommenden Sitzungen einpreisen.
Gleichzeitig bleibt die geopolitische Lage im Nahen Osten angespannt. Die anhaltenden Spannungen spiegeln sich weiterhin deutlich am Ölmarkt wider. Der massive Rückgang der US-Rohöllagerbestände von über sieben Millionen Barrel unterstreicht zusätzlich die aktuell knappe Angebotslage und sorgt für weiteren Aufwärtsdruck beim Ölpreis. Höhere Energiepreise könnten wiederum die Inflation länger hoch halten und damit den Handlungsspielraum der Federal Reserve zusätzlich einschränken.
Neben den makroökonomischen Daten stehen heute außerdem zahlreiche Quartalszahlen im Mittelpunkt. Nach den gestrigen Ergebnissen von Microsoft und Meta richtet sich der Fokus heute Abend insbesondere auf Apple und Amazon. Gleichzeitig stehen mit dem deutschen BIP, der Inflation in Deutschland, dem BIP der Eurozone sowie den US-Arbeitsmarktdaten mehrere wichtige Konjunkturdaten auf dem Kalender, welche sowohl den DAX als auch die US-Indizes erheblich bewegen könnten.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Fed-Zinsentscheid im Detail
* Earnings im Überblick
* Märkte & Korrelationen
* Risk Assets
* DAX charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Auch wenn in den vergangenen Tagen keine neue Eskalationsstufe erreicht wurde, bleibt die geopolitische Lage im Nahen Osten weiterhin äußerst angespannt.
Von einer nachhaltigen Entspannung kann derzeit noch keine Rede sein. Zwar laufen diplomatische Gespräche weiter, allerdings ist bislang kein belastbarer Fortschritt in Richtung eines dauerhaften Friedensabkommens erkennbar. Entsprechend bleiben die geopolitischen Risiken für die Finanzmärkte weiterhin hoch.
Besonders deutlich zeigt sich diese Unsicherheit aktuell am Ölmarkt. Trotz der jüngsten Rallye rechnen Marktteilnehmer offensichtlich weiterhin mit Angebotsrisiken. Der Ölpreis handelt auf einem deutlich höheren Niveau als noch vor wenigen Wochen und preist nach wie vor geopolitische Spannungen ein.
Hinzu kommt, dass der Schiffsverkehr durch die Straße von Hormus weiterhin erheblich eingeschränkt bleibt. Da über diese Route ein bedeutender Teil des weltweiten Ölhandels abgewickelt wird, sorgt jede Einschränkung unmittelbar für Sorgen über die globale Energieversorgung. Solange sich an dieser Situation nichts Grundlegendes ändert, dürfte der Ölpreis erhöht bleiben und weiterhin einen wichtigen Einfluss auf Inflationserwartungen sowie die Geldpolitik der Notenbanken ausüben.
Für die Märkte bedeutet das weiterhin erhöhte Unsicherheit. Eine diplomatische Lösung könnte den Ölpreis relativ schnell wieder unter Druck bringen. Eine weitere Eskalation hätte dagegen das Potenzial, die Energiepreise erneut deutlich ansteigen zu lassen und damit zusätzlichen Inflationsdruck zu erzeugen.
Fundamentale Wirtschaftsdaten gestern
Der gestrige Handelstag hatte es in sich. Neben dem Zinsentscheid der Federal Reserve standen auch die amerikanischen Rohöllagerbestände auf dem Programm. Beide Ereignisse hatten erheblichen Einfluss auf die Finanzmärkte.
Crude Oil Inventories
Actual: -7,167 Mio. Barrel
Forecast: +0,7 Mio. Barrel
Previous: +2,01 Mio. Barrel
Die veröffentlichten Lagerbestände stellten eine massive Überraschung dar.
Während Ökonomen mit einem leichten Lageraufbau gerechnet hatten, wurde stattdessen ein Rückgang von über sieben Millionen Barrel gemeldet. Damit lag die Veröffentlichung nicht nur deutlich unter den Erwartungen, sondern auch weit unter dem Wert der Vorwoche.
Ein derart starker Rückgang signalisiert, dass aktuell deutlich mehr Öl verbraucht beziehungsweise nachgefragt wird, als neu in die Lager fließt. Aus marktwirtschaftlicher Sicht bedeutet das eine weitere Verknappung des Angebots.
In Kombination mit den anhaltenden geopolitischen Spannungen im Nahen Osten stellt dies einen zusätzlichen Preistreiber für den Ölmarkt dar. Genau deshalb reagierte US Oil gestern erneut äußerst dynamisch auf der Oberseite.
Steigende Ölpreise wirken sich jedoch nicht ausschließlich auf den Energiesektor aus. Höhere Energiepreise verteuern Transport, Logistik, Produktion sowie zahlreiche Dienstleistungen. Unternehmen geben diese höheren Kosten häufig an Verbraucher weiter, wodurch letztlich auch die Kerninflation wieder ansteigen kann.
Genau diese Entwicklung dürfte aktuell auch einer der Hauptgründe dafür sein, weshalb sich die Federal Reserve weiterhin sehr vorsichtig zeigt und trotz unveränderter Leitzinsen keine Entwarnung hinsichtlich der Inflation geben wollte.
Fed Interest Rate Decision
Das mit Abstand wichtigste Ereignis des gestrigen Tages war jedoch die Sitzung der Federal Reserve.
Wie erwartet beließ die Fed ihren Leitzins unverändert bei 3,50 % bis 3,75 %.
Auf den ersten Blick wirkte diese Entscheidung zunächst neutral.
Die eigentliche Überraschung lag jedoch weniger im Zinsschritt selbst als vielmehr im anschließenden FOMC Statement sowie der Pressekonferenz von Fed-Chef Kevin Warsh.
Bereits das FOMC Statement machte deutlich, dass die Inflation weiterhin oberhalb des langfristigen Zielwertes von zwei Prozent liegt und die Notenbank aktuell keinen Anlass sieht, bereits über Lockerungen der Geldpolitik zu sprechen.
Noch deutlicher wurde Kevin Warsh während der Pressekonferenz.
Mehrfach betonte er, dass die Inflation weiterhin konsequent bekämpft werden müsse und dass die Federal Reserve bereit sei, bei Bedarf erneut zu handeln. Gleichzeitig vermied er jedoch bewusst jede konkrete Aussage darüber, wann der nächste Zinsschritt erfolgen könnte.
Damit verabschiedet sich die Federal Reserve zunehmend von der früheren sehr klaren Forward Guidance. Stattdessen sollen künftig die veröffentlichten Wirtschaftsdaten darüber entscheiden, wann weitere Zinserhöhungen notwendig werden.
Reuters bezeichnete diese Strategie heute Morgen treffend als eine Situation, in der mittlerweile der Anleihemarkt einen Großteil der Arbeit der Fed übernimmt.
Während die Notenbank selbst vorerst abwartet, steigen die Renditen amerikanischer Staatsanleihen bereits deutlich an und verschärfen die Finanzierungsbedingungen auch ohne unmittelbare Zinserhöhung.
Für Unternehmen bedeutet dies höhere Finanzierungskosten.
Für Immobilienkäufer steigen die Hypothekenzinsen.
Und für Aktienmärkte stellen steigende Renditen insbesondere bei hoch bewerteten Wachstumsunternehmen häufig Gegenwind dar.
Noch auffälliger war außerdem, dass gleich drei Mitglieder innerhalb des FOMC gegen die Entscheidung stimmten und eine Zinserhöhung bevorzugt hätten. Das zeigt, dass innerhalb der Notenbank zunehmend unterschiedliche Auffassungen über den weiteren geldpolitischen Kurs bestehen.
Die Märkte interpretierten die gestrige Sitzung deshalb insgesamt als deutlich restriktiver als erwartet.
Fundamentale Wirtschaftsdaten heute
Nach dem gestrigen Fed-Entscheid richtet sich der Fokus der Märkte heute vollständig auf die nächsten makroökonomischen Daten. Besonders wichtig wird dabei sein, ob die heutigen Veröffentlichungen das hawkische Bild der gestrigen Fed bestätigen oder wieder etwas entschärfen.
Vor allem der Core PCE Price Index dürfte heute den Takt an den Finanzmärkten vorgeben.
Deutschland & Eurozone
Bereits am Vormittag stehen wichtige Konjunkturdaten aus Europa auf dem Kalender.
German GDP
Das deutsche Bruttoinlandsprodukt gibt Aufschluss darüber, wie sich die größte Volkswirtschaft Europas aktuell entwickelt. Für den DAX besitzt diese Veröffentlichung naturgemäß eine hohe Relevanz. Ein stärkeres Wachstum könnte den deutschen Aktienmarkt kurzfristig unterstützen, während schwächere Daten die Sorgen über die europäische Konjunktur erneut verstärken würden.
Eurozone GDP
Anschließend folgt das Bruttoinlandsprodukt der Eurozone. Hier zeigt sich, ob sich die europäische Wirtschaft trotz hoher Finanzierungskosten weiterhin stabil entwickelt oder zunehmend an Dynamik verliert.
Unemployment Rate Eurozone
Die Arbeitslosenquote liefert Hinweise auf die Stabilität des europäischen Arbeitsmarktes. Ein robuster Arbeitsmarkt unterstützt grundsätzlich den Konsum, erhöht gleichzeitig aber auch das Risiko anhaltender Inflation.
German CPI
Ebenfalls sehr wichtig ist heute der deutsche Verbraucherpreisindex.
Gerade nach dem gestrigen Fed-Entscheid dürfte jede Inflationsüberraschung heute noch stärker von den Märkten beachtet werden. Sollten die Inflationsdaten erneut höher ausfallen als erwartet, könnte dies zusätzlich Druck auf die EZB ausüben und gleichzeitig die globale Diskussion um länger hohe Zinsen weiter verstärken.
USA
Am Nachmittag richtet sich der komplette Fokus anschließend auf die Vereinigten Staaten.
Core PCE Price Index (MoM)
Forecast: 0,2 %
Previous: 0,3 %
Core PCE Price Index (YoY)
Forecast: 3,3 %
Previous: 3,4 %
Der Core PCE Price Index ist heute ohne Zweifel die wichtigste Veröffentlichung des gesamten Tages.
Dabei handelt es sich nicht einfach um irgendeinen Inflationsindikator.
Der Core PCE gilt als der bevorzugte Inflationsmaßstab der Federal Reserve und besitzt für geldpolitische Entscheidungen häufig eine höhere Bedeutung als der klassische Verbraucherpreisindex (CPI).
Genau deshalb hat Kevin Warsh während seiner gestrigen Pressekonferenz mehrfach betont, dass die heutigen PCE-Daten für die kommenden Entscheidungen der Fed eine entscheidende Rolle spielen werden.
Darauf bin ich auch bereits ausführlich in meinem separaten Video eingegangen.
Der gestrige Zinsentscheid war lediglich der erste Teil.
Das heutige PCE-Update liefert nun den eigentlichen Hinweis darauf, ob die Federal Reserve bereits auf ihrer nächsten Sitzung erneut handeln muss.
Fällt der Core PCE höher aus als erwartet, dürfte dies die Wahrscheinlichkeit weiterer Zinserhöhungen deutlich erhöhen.
Fällt er dagegen niedriger aus, könnte sich der Zinspfad zumindest kurzfristig wieder etwas entspannen.
Gerade nach der gestrigen Pressekonferenz besitzen diese Zahlen deshalb außergewöhnlich hohe Bedeutung.
US GDP
Forecast: 2,1 %
Previous: 2,1 %
Auch das amerikanische Bruttoinlandsprodukt wird heute genau beobachtet.
Die Reuters-Umfragen gehen weiterhin davon aus, dass sich die US-Wirtschaft trotz der geopolitischen Belastungen überraschend robust entwickelt.
Vor allem zwei Faktoren tragen aktuell das Wachstum:
* weiterhin stabile Konsumausgaben
* hohe Investitionen rund um KI-Infrastruktur
Genau diese Robustheit der amerikanischen Wirtschaft erklärt auch, weshalb die Federal Reserve momentan keinen unmittelbaren Druck verspürt, ihre Geldpolitik zu lockern.
Solange Wachstum und Arbeitsmarkt stabil bleiben, kann sich die Notenbank weiterhin vollständig auf die Inflationsbekämpfung konzentrieren.
⸻
Initial Jobless Claims
Forecast: 201.000
Previous: 118.000
Auch die Erstanträge auf Arbeitslosenhilfe stehen heute im Fokus.
Der Arbeitsmarkt bleibt einer der wichtigsten Faktoren für die Federal Reserve.
Ein weiterhin sehr robuster Arbeitsmarkt bedeutet steigende Löhne, stabile Konsumausgaben und damit potenziell länger anhaltenden Inflationsdruck.
Sollten die Arbeitsmarktdaten heute erneut Stärke zeigen, würde dies ebenfalls eher für einen restriktiveren Zinspfad sprechen.
⸻
FedWatch Tool
Besonders interessant ist heute die Reaktion der Terminmärkte.
Nach der gestrigen Pressekonferenz haben die Marktteilnehmer ihre Zinserwartungen deutlich angepasst.
September-Sitzung
Keine Zinserhöhung: 34,8 %
+25 Basispunkte: 65,2 %
Damit preist der Markt mittlerweile bereits mit einer Wahrscheinlichkeit von rund zwei Dritteln eine Zinserhöhung im September ein.
Vor der gestrigen Fed-Sitzung waren die Wahrscheinlichkeiten deutlich ausgeglichener.
Die Pressekonferenz sowie die Aussagen von Kevin Warsh haben den Markt also klar in Richtung weiterer Zinsschritte verschoben.
⸻
Oktober-Sitzung
Hier wird das Bild sogar noch restriktiver.
Keine Zinserhöhung: 24,8 %
+25 Basispunkte: 56,5 %
+50 Basispunkte: 18,8 %
Damit rechnet der Markt inzwischen nicht nur mit einer einzelnen Zinserhöhung.
Ein erheblicher Teil der Marktteilnehmer hält inzwischen sogar einen gesamten Zinsschritt von 50 Basispunkten bis Oktober für möglich.
Das zeigt sehr deutlich, wie stark sich die Zinserwartungen innerhalb weniger Stunden verändert haben.
Die gestrige Fed war also deutlich hawkischer, als viele Investoren zunächst erwartet hatten.
Genau deshalb sahen wir anschließend steigende Renditen am langen Ende, Druck auf die Aktienmärkte sowie eine deutliche Neubewertung des zukünftigen Zinspfades.
⸻
Fed-Zinsentscheid – Warum reagierten die Märkte so stark?
Auf den ersten Blick könnte man meinen, dass ein unveränderter Leitzins eigentlich keine große Überraschung darstellt.
Genau das Gegenteil war jedoch der Fall.
Nicht die Entscheidung selbst bewegte die Märkte.
Entscheidend waren die Botschaften dahinter.
Bereits das FOMC Statement machte deutlich, dass die Inflation weiterhin klar über dem Ziel der Federal Reserve liegt und die Notenbank keinerlei Signal für baldige Zinssenkungen senden wollte.
Während frühere Fed-Präsidenten ihre zukünftigen Schritte häufig über eine sehr klare Forward Guidance vorbereitet haben, verfolgt Kevin Warsh mittlerweile einen deutlich datenabhängigeren Ansatz.
Er machte mehrfach deutlich, dass die Federal Reserve aktuell keine festen Zusagen für kommende Sitzungen geben wird.
Stattdessen sollen ausschließlich die eingehenden Wirtschaftsdaten über weitere Zinsschritte entscheiden.
Das erhöht allerdings gleichzeitig die Unsicherheit an den Finanzmärkten erheblich.
Investoren müssen nun jede einzelne Inflations-, Arbeitsmarkt- oder Wachstumszahl neu bewerten.
Genau deshalb dürfte der heutige Core PCE noch einmal erheblich wichtiger werden als ohnehin schon.
Reuters sprach heute Morgen sogar davon, dass inzwischen der Anleihemarkt zunehmend die Arbeit der Federal Reserve übernimmt.
Die Renditen amerikanischer Staatsanleihen sind bereits deutlich gestiegen und verschärfen die Finanzierungsbedingungen praktisch von selbst.
Für Aktien ist das grundsätzlich Gegenwind.
Steigende Renditen machen festverzinsliche Anlagen attraktiver und erhöhen gleichzeitig die Finanzierungskosten für Unternehmen.
Besonders Wachstumswerte und hoch bewertete Technologieunternehmen reagieren auf diese Entwicklung häufig sehr sensibel.
Hinzu kommt, dass die Federal Reserve gestern keineswegs den Eindruck vermittelte, mit der Inflationsentwicklung zufrieden zu sein.
Kevin Warsh betonte mehrfach, dass das Zwei-Prozent-Ziel unverändert bestehen bleibt und die Notenbank jederzeit bereit sei, erneut zu handeln, falls die Preisentwicklung dies erforderlich machen sollte.
Genau deshalb dürfte heute der Core PCE der eigentliche Gradmesser für die weitere Entwicklung der Märkte werden.
Earnings im Überblick
Nach dem gestrigen Zinsentscheid rückten nach Börsenschluss direkt die nächsten Schwergewichte in den Fokus. Mit Microsoft und Meta legten zwei der wichtigsten Unternehmen der Welt ihre Quartalszahlen vor und lieferten erneut entscheidende Impulse für die Technologiewerte sowie den gesamten US-Aktienmarkt.
Microsoft
Microsoft konnte die Erwartungen erneut klar übertreffen.
EPS Surprise: +11,79 %
Revenue Surprise: +2,74 %
Vor allem das Cloud-Geschäft sowie die Investitionen rund um Künstliche Intelligenz bleiben der wichtigste Wachstumstreiber des Unternehmens. Microsoft zeigt damit weiterhin, dass sich die milliardenschweren Investitionen in KI-Infrastruktur momentan auszahlen.
Gerade in einem Umfeld steigender Zinsen und höherer Finanzierungskosten ist dies ein wichtiges Signal für den Technologiesektor. Unternehmen, die weiterhin starkes Gewinnwachstum liefern können, werden von Investoren deutlich besser bewertet als Unternehmen, deren Bewertungen lediglich auf zukünftigen Hoffnungen beruhen.
Microsoft bleibt damit aktuell eines der fundamental stärksten Unternehmen im gesamten Nasdaq.
⸻
Meta
Bei Meta fiel das Bild dagegen deutlich gemischter aus.
EPS Surprise: -13,81 %
Revenue Surprise: +1,01 %
Während die Umsätze leicht über den Erwartungen lagen, blieb der Gewinn deutlich hinter den Analystenschätzungen zurück.
Der Markt reagierte entsprechend kritisch.
Die größte Sorge vieler Investoren bleibt weiterhin der enorme Kapitalbedarf für den Ausbau der eigenen KI-Infrastruktur. Milliardeninvestitionen in Rechenzentren, Chips und KI-Modelle belasten kurzfristig die Margen und erhöhen gleichzeitig die Erwartungen an zukünftiges Wachstum.
Genau deshalb standen die Meta-Aktien nachbörslich deutlich stärker unter Druck als Microsoft.
Diese Entwicklung passt auch sehr gut zu den Reuters-Berichten der vergangenen Tage, wonach Anleger zunehmend hinterfragen, ob sämtliche KI-Investitionen künftig tatsächlich die erwarteten Renditen erwirtschaften können.
⸻
Weitere wichtige Quartalszahlen
Auch außerhalb der großen US-Techunternehmen gab es zahlreiche interessante Unternehmensberichte.
Positiv überraschten unter anderem:
* Airbus
* BASF
* Procter & Gamble
Etwas schwächer fielen dagegen unter anderem aus:
* Deutsche Bank
Gerade für den DAX waren insbesondere Airbus und BASF wichtige Stützen, weshalb sich der deutsche Leitindex gestern insgesamt deutlich stabiler entwickelte als viele US-Indizes.
⸻
Heute nach Börsenschluss
Auch der heutige Abend bleibt für Anleger extrem spannend.
Im Fokus stehen vor allem:
* Apple
* Amazon
* Mastercard
* Stryker
Aus deutscher Sicht zusätzlich:
* Heidelberg Materials
* MTU Aero Engines
* Adidas
* Symrise AG
Gerade Apple und Amazon könnten heute Abend erneut erhebliche Auswirkungen auf Nasdaq, S&P 500 sowie den gesamten Technologiesektor haben.
Eine ausführlichere Analyse der heutigen Quartalszahlen findet ihr wie gewohnt im separaten Earnings-Video.
⸻
Märkte & Korrelationen im Überblick
US Oil
Der Ölpreis bleibt aktuell einer der wichtigsten Treiber für sämtliche Finanzmärkte.
Gestern konnte US Oil erneut massiv zulegen.
Nach der starken Reaktion an der Unterstützungszone um 79 US-Dollar folgte inzwischen ein Anstieg von über 7 %. Zusätzlich wurde bereits heute Morgen das gestrige Tageshoch überschritten.
Fundamental wird diese Bewegung derzeit von mehreren Faktoren unterstützt.
Zum einen sorgen die weiterhin angespannten geopolitischen Entwicklungen im Nahen Osten für erhebliche Unsicherheit auf der Angebotsseite.
Zum anderen verstärken die gestrigen Rohöllagerbestände den bestehenden Aufwärtsdruck zusätzlich.
Mit einem Rückgang der Lagerbestände um 7,167 Millionen Barrel wurde der Markt massiv überrascht.
Zum Vergleich:
Forecast:
+0,7 Mio. Barrel
Previous:
+2,01 Mio. Barrel
Actual:
-7,167 Mio. Barrel
Diese enorme Differenz zeigt, dass Angebot und Nachfrage momentan deutlich enger zusammenliegen als ursprünglich erwartet.
Charttechnisch bleibt für mich nun zunächst die Zone zwischen 86,38 US-Dollar und 87,75 US-Dollar das entscheidende Zwischenziel.
Dort befinden sich nicht nur ein offenes Gap, sondern gleichzeitig auch wichtige Monatstiefs aus dem Mai.
Sollten wir dort zunächst Verkaufsdruck sehen, wäre ein Rücklauf Richtung 84 US-Dollar durchaus denkbar.
Gelingt dagegen ein nachhaltiger Ausbruch über diese Zone, öffnet sich aus meiner Sicht der Weg in Richtung 90 US-Dollar.
Kommt es hingegen überraschend zu einer geopolitischen Entspannung, könnte sich auch der Ölpreis wieder deutlich beruhigen. In diesem Fall würde zunächst die 79-Dollar-Zone erneut in den Fokus rücken.
⸻
US-Staatsanleihen
Nach dem gestrigen Fed-Entscheid verlief der Handel am Anleihemarkt ausgesprochen volatil.
Während der Pressekonferenz wechselten die Renditen mehrfach ihre Richtung, da Investoren jede Aussage von Kevin Warsh neu einordnen mussten.
Interessant bleibt dabei vor allem die Entwicklung entlang der gesamten Zinskurve.
Für die laufende Woche ergeben sich aktuell folgende Veränderungen:
* 3-jährige US-Staatsanleihen: -0,94 %
* 5-jährige US-Staatsanleihen: -0,36 %
* 10-jährige US-Staatsanleihen: +0,30 %
* 30-jährige US-Staatsanleihen: +1,12 %
Besonders auffällig ist der starke Anstieg der langfristigen Renditen.
Die Rendite der 30-jährigen US-Staatsanleihen bewegt sich mittlerweile auf dem höchsten Niveau seit rund 2007.
Das zeigt sehr deutlich, dass Investoren langfristig weiterhin mit erhöhtem Inflationsdruck rechnen.
Steigende langfristige Renditen verteuern Finanzierungen für Unternehmen und Haushalte erheblich.
Gleichzeitig sinkt dadurch die Attraktivität hoch bewerteter Wachstumsunternehmen, weshalb insbesondere Technologieaktien aktuell deutlich sensibler auf makroökonomische Entwicklungen reagieren.
Reuters brachte diesen Zusammenhang heute Morgen sehr treffend auf den Punkt:
Momentan verschärft der Anleihemarkt die finanziellen Bedingungen bereits selbst – ganz ohne zusätzliche Zinserhöhung der Federal Reserve.
⸻
US-Dollar (DXY)
Auch der Dollar stand gestern erheblich unter Druck.
Der DXY verlor rund 0,59 % und schloss zunächst unter der wichtigen 101er-Marke.
Aktuell sehen wir jedoch bereits den ersten Rücklauf an genau diese Zone.
Aus charttechnischer Sicht bleibt für mich entscheidend, dass die Unterstützungen bei 100,60 und 100,50 weiterhin verteidigt werden.
Sollte dies gelingen und sich der Dollar wieder nachhaltig über 101 Punkten etablieren, wären aus meiner Sicht zunächst die Bereiche um 101,50 und anschließend 102 Punkte erreichbar.
Fällt dagegen auch die Unterstützung um 100,50, würde sich das Chartbild kurzfristig deutlich eintrüben und die psychologisch wichtige 100er-Marke wieder in den Fokus rücken.
⸻
Volatilitätsindex (VIX)
Der VIX zeigte gestern eindrucksvoll, wie nervös die Marktteilnehmer aktuell sind.
Zeitweise stieg der Volatilitätsindex deutlich über 20 Punkte, bevor im heutigen Handel zunächst wieder leichte Entspannung einsetzte.
Aktuell notiert der VIX bei rund 19,82 Punkten.
Damit bleibt das allgemeine Risiko an den Aktienmärkten weiterhin erhöht.
Gerade mit Blick auf den heutigen Core PCE sowie die heutigen Quartalszahlen von Apple und Amazon dürfte die Volatilität in den kommenden Handelsstunden hoch bleiben.
Für mich bleibt der Bereich um 20 Punkte daher weiterhin eine der wichtigsten Marken für die kurzfristige Marktstimmung.
Risk Assets im Überblick
Nvidia
Nvidia gehörte gestern erneut zu den schwächeren Werten im Technologiesektor und verlor 3,61 %. Damit setzte sich die Korrektur der vergangenen Handelstage zunächst weiter fort.
Neben der allgemein schwachen Marktstimmung belasteten vor allem die steigenden Anleiherenditen und der gestrige hawkische Auftritt der Federal Reserve den Technologiesektor. Höhere Zinsen bedeuten einen höheren Diskontierungsfaktor für zukünftige Unternehmensgewinne – und genau davon sind hoch bewertete Wachstumsunternehmen wie Nvidia besonders betroffen.
Zusätzlich sorgt die aktuelle Diskussion rund um den KI-Sektor für etwas Zurückhaltung. Zwar investieren die großen Technologiekonzerne weiterhin Milliardenbeträge in Rechenzentren und KI-Infrastruktur, gleichzeitig fragen sich Investoren aber zunehmend, wann sich diese enormen Investitionen tatsächlich in nachhaltig steigenden Gewinnen widerspiegeln werden. Genau diese Sorgen spiegelten sich gestern unter anderem auch in der Reaktion auf die Meta-Zahlen wider.
Charttechnisch bleibt die Zone um 190 US-Dollar weiterhin der entscheidende Support.
Sollte dieser Bereich nachhaltig unterschritten werden, rückt für mich zunächst die Unterstützung bei 186,55 US-Dollar in den Fokus. Wird auch diese Marke aufgegeben, wäre anschließend die psychologisch wichtige 180-Dollar-Marke das nächste Kursziel.
Bullisch wird das Chartbild für mich erst wieder, wenn Nvidia den Bereich um 200 US-Dollar nachhaltig zurückerobern und auf Tagesbasis darüber schließen kann. Erst dann würde sich das technische Bild wieder deutlich aufhellen.
⸻
Bitcoin
Bitcoin zeigte sich gestern deutlich robuster als viele klassische Risk Assets.
Während Nasdaq, S&P 500 und Dow Jones nach dem Fed-Entscheid deutlicher unter Druck gerieten, konnte sich Bitcoin vergleichsweise stabil halten und relative Stärke gegenüber den Aktienmärkten zeigen.
Trotzdem bewegt sich Bitcoin aktuell weiterhin innerhalb einer klar definierten Range.
Für einen nachhaltigen Ausbruch müssen zunächst zwei entscheidende Widerstände überwunden werden:
* Monatstief März bei 65.000 US-Dollar
* Monatstief April bei 65.700 US-Dollar
Erst wenn Bitcoin beide Marken auf Tagesbasis zurückerobern und oberhalb schließen kann, verbessert sich das charttechnische Bild deutlich.
Die nächsten Kursziele liegen dann bei:
* 67.000 US-Dollar
* 68.200 US-Dollar
Scheitert Bitcoin hingegen erneut an dieser Widerstandszone, bleibt aus meiner Sicht eine weitere Korrektur in Richtung 62.000 bis 61.000 US-Dollar weiterhin das wahrscheinlichere Szenario.
⸻
S&P 500
Auch der S&P 500 reagierte gestern deutlich negativ auf den hawkischen Ton der Federal Reserve.
Mit einem Tagesverlust von rund 1,53 % wurde die wichtige Unterstützungszone um 7.500 Punkte klar unterschritten.
Besonders kritisch ist dabei, dass der Index nicht nur intraday darunter gehandelt wurde, sondern den Handelstag auch unterhalb dieser Marke beendete.
Damit richtet sich der Blick nun auf die nächsten Unterstützungen:
* 7.254 Punkte
* 7.233 Punkte
* 7.198 Punkte
Diese Bereiche ergeben sich aus mehreren Monats- und Wochenschlusskursen sowie wichtigen technischen Unterstützungen der vergangenen Monate.
Für eine nachhaltige Stabilisierung wäre aus meiner Sicht zunächst die Rückeroberung der 7.500 Punkte notwendig.
Unterstützt werden könnte ein solches Szenario durch:
* einen schwächeren Core PCE,
* nachlassenden Inflationsdruck,
* sinkende Anleiherenditen,
* sowie eine geopolitische Entspannung im Nahen Osten.
⸻
Nasdaq
Auch der Nasdaq setzte seine Schwäche gestern fort und verlor knapp 1 %.
Besonders auffällig war dabei der erneute Bruch wichtiger kurzfristiger Unterstützungen.
Aktuell bleibt für mich entscheidend, ob das gestrige Tagestief erneut unterschritten wird.
Sollte dies passieren, bleibt mein übergeordnetes Kursziel weiterhin bei 26.288 Punkten.
Gerade steigende Renditen und ein restriktiverer Zinspfad belasten den Nasdaq deutlich stärker als viele andere Indizes, da hier zahlreiche hoch bewertete Technologieunternehmen vertreten sind.
Bullisch würde das Chartbild erst wieder werden, wenn der Nasdaq das Monatstief vom Juli beziehungsweise den Bereich um 28.200 Punkte nachhaltig zurückerobern kann.
⸻
Dow Jones
Der Dow Jones zeigte gestern ebenfalls deutliche Schwäche und verlor rund 2,29 %.
Besonders im Bereich der 53.000 Punkte setzte erneut starker Verkaufsdruck ein.
Kurzfristig bleibt für mich nun zunächst die Zone um 52.000 Punkte entscheidend.
Sollte der Markt anschließend auch unter das Wochentief der Kalenderwochen 25 und 26 bei 51.359 Punkten fallen, würde sich das technische Bild weiter eintrüben.
Die nächsten Unterstützungen liegen anschließend bei:
* 51.174 Punkte
* 51.000 Punkte
Eine nachhaltige Erholung sehe ich erst wieder, wenn sich der Dow Jones oberhalb von 52.000 Punkten stabilisieren und anschließend die 52.333 Punkte zurückerobern kann.
⸻
DAX charttechnischer Ausblick
Auch der DAX zeigte sich gestern schwächer und schloss rund 0,69 % im Minus.
Im Vergleich zu den US-Indizes hielt sich der deutsche Leitindex allerdings weiterhin relativ stabil.
Ein Grund hierfür dürften unter anderem die insgesamt soliden Quartalszahlen einiger europäischer Unternehmen gewesen sein, die den deutschen Markt etwas stützten.
Heute richtet sich der Fokus nun vollständig auf den Core PCE Price Index sowie die europäischen Konjunkturdaten.
Sollten diese den gestrigen hawkischen Eindruck der Fed bestätigen, dürfte auch der DAX weiteren Verkaufsdruck bekommen.
Charttechnisch bleibt zunächst die Zone um 25.276 Punkte entscheidend.
Sollte diese Unterstützung verloren gehen, rücken anschließend folgende Bereiche in den Fokus:
* 25.100 Punkte
* 25.000 Punkte
Gerade die psychologisch wichtige Marke bei 25.000 Punkten dürfte eine entscheidende Rolle spielen.
Sollte dort keine Stabilisierung gelingen, würden anschließend das Monatshoch aus April sowie das Jahreshoch 2025 wieder in den Fokus rücken.
Für Long-Positionen bleibt für mich insbesondere der Bereich um 25.025 Punkte beziehungsweise 24.800 Punkte interessant.
Alternativ könnte sich auch ein Long-Szenario ergeben, falls der heutige Core PCE positiv überrascht und sich die geopolitische Lage gleichzeitig etwas entspannt.
In diesem Fall wäre ein Ausbruch über das gestrige Tageshoch bei rund 25.620 Punkten denkbar. Gelingt dieser Ausbruch nachhaltig, eröffnet sich aus charttechnischer Sicht weiteres Potenzial in Richtung der psychologisch wichtigen 26.000 Punkte.
⸻
Fazit
Der gestrige Handelstag hat eindrucksvoll gezeigt, dass nicht die eigentliche Zinsentscheidung der Federal Reserve im Mittelpunkt stand, sondern vielmehr die Botschaften dahinter.
Kevin Warsh machte deutlich, dass die Inflation weiterhin oberste Priorität besitzt und die Federal Reserve aktuell keinerlei Anlass sieht, ihren restriktiven Kurs frühzeitig aufzugeben. Entsprechend haben die Terminmärkte ihre Zinserwartungen deutlich angepasst und preisen inzwischen mit hoher Wahrscheinlichkeit weitere Zinserhöhungen in den kommenden Sitzungen ein.
Heute folgt nun mit dem Core PCE Price Index der vermutlich wichtigste Inflationsindikator der Federal Reserve. Gemeinsam mit den BIP-Daten, den Erstanträgen auf Arbeitslosenhilfe sowie den europäischen Inflations- und Wachstumszahlen dürfte dieser Bericht die Richtung der Märkte für die kommenden Handelstage maßgeblich bestimmen.
Zusätzlich bleiben die geopolitischen Entwicklungen im Nahen Osten sowie die anhaltend hohen Ölpreise wichtige Risikofaktoren. Der starke Rückgang der US-Rohöllagerbestände unterstreicht die aktuell angespannte Angebotslage und erhöht gleichzeitig das Risiko eines erneuten Inflationsanstiegs.
Abgerundet wird der Handelstag schließlich durch weitere hochkarätige Quartalszahlen – insbesondere von Apple und Amazon. Damit stehen sowohl auf makroökonomischer als auch auf unternehmerischer Seite zahlreiche potenzielle Impulsgeber an.
Für Trader und Investoren dürfte heute daher erneut ein äußerst spannender und wahrscheinlich auch volatiler Handelstag bevorstehen.
⸻
Keine Anlageberatung
Alle genannten Analysen, Kursmarken und Einschätzungen dienen ausschließlich Informations- und Bildungszwecken und stellen weder eine Anlageberatung noch eine Kauf- oder Verkaufsempfehlung für Finanzinstrumente dar. Jeder Anleger handelt eigenverantwortlich und sollte seine eigenen Analysen durchführen sowie sein persönliches Risikomanagement berücksichtigen.
Ich wünsche euch allen einen erfolgreichen Handelstag und wie immer:
Ich wünsche euch stabile Trades. Long 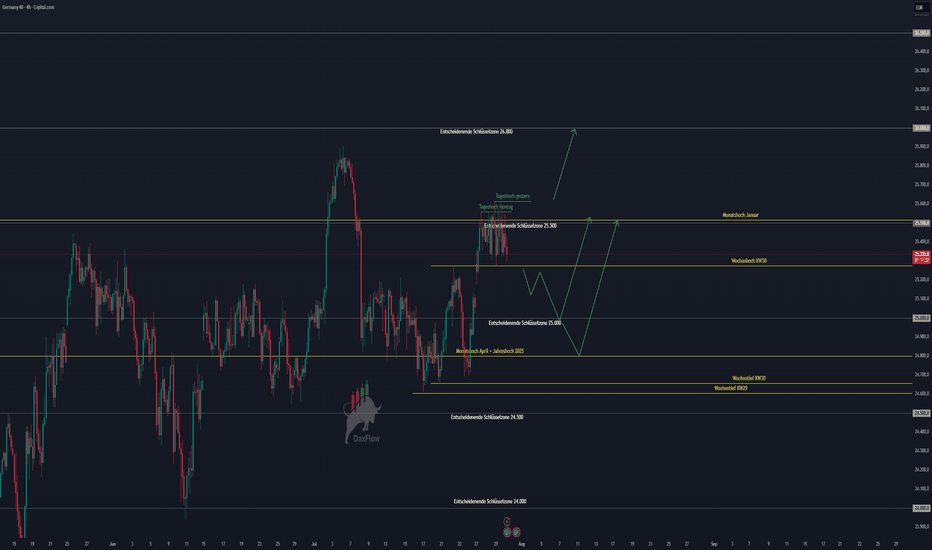
DAX Tagesausblick 29. Juli – US-Zinsentscheid & Mega Earnings!Guten Morgen zusammen,
heute erwartet uns ohne Zweifel einer der wichtigsten Börsentage des gesamten Monats. Der Fokus liegt klar auf dem Zinsentscheid der US-Notenbank (Fed) sowie der anschließenden Pressekonferenz. Gleichzeitig beginnt heute der erste große Block der Mega-Cap-Earnings mit Microsoft und Meta. Morgen folgen anschließend Amazon und Apple. Diese vier Unternehmen machen gemeinsam rund 30 % der Gewichtung des Nasdaq 100 aus und dürften die Richtung der Aktienmärkte in den kommenden Tagen maßgeblich beeinflussen.
Zusätzlich bleibt die geopolitische Lage im Nahen Osten angespannt. Die Entwicklungen rund um den Iran, neue chinesische Waffenlieferungen sowie der zuletzt wieder steigende Ölpreis könnten jederzeit für neue Volatilität sorgen. Gleichzeitig befinden wir uns in der letzten Handelswoche des Börsenmonats Juli, wodurch zusätzliches Rebalancing institutioneller Investoren für stärkere Bewegungen sorgen kann.
Es dürfte also erneut ein äußerst spannender Handelstag werden.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* FED-Zinsentscheid
* Earnings im Überblick
* Märkte & Korrelationen
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
Geopolitische Lage
Die geopolitische Situation bleibt weiterhin der größte Unsicherheitsfaktor für die Finanzmärkte.
Im Mittelpunkt steht weiterhin der Konflikt zwischen USA/Israel und dem Iran. Laut mehreren aktuellen Reuters-Berichten hat China den Iran offenbar erneut mit Komponenten für Raketensysteme unterstützt. Gleichzeitig bleibt die Lage rund um die Straße von Hormus angespannt. Auch wenn bislang keine tatsächliche Sperrung erfolgt ist, reicht bereits die Unsicherheit aus, um den Ölmarkt äußerst nervös zu halten.
Hinzu kommt, dass sich die Märkte zunehmend Sorgen machen, dass sich der Konflikt regional weiter ausweiten könnte. Genau deshalb reagiert insbesondere der Ölpreis aktuell deutlich sensibler auf geopolitische Schlagzeilen als auf klassische Fundamentaldaten.
Für die Aktienmärkte bleibt deshalb weiterhin dieselbe Kette entscheidend:
Geopolitik → Ölpreis → Inflation → Fed → Zinsen → Dollar → Risk Assets
Sollte sich die Situation weiter entspannen, dürfte dies insbesondere Technologieaktien, Kryptowährungen und den Gesamtmarkt unterstützen. Eine erneute Eskalation würde dagegen den Ölpreis weiter antreiben und den Inflationsdruck erhöhen.
Fundamentale Wirtschaftsdaten – Gestern
OPEC-Meeting
Bereits gestern stand das OPEC-Meeting auf dem Kalender.
Wie erwartet gab es keine überraschenden Änderungen der Förderpolitik. Dennoch bleibt die OPEC aufgrund der aktuellen geopolitischen Lage einer der wichtigsten Einflussfaktoren für den Ölmarkt.
Momentan bestimmen allerdings weniger die Fördermengen als vielmehr die geopolitischen Risiken den Ölpreis. Selbst stabile Produktionszahlen können durch mögliche Angebotsrisiken im Nahen Osten kurzfristig vollständig überlagert werden.
Für die Märkte blieb das Meeting daher insgesamt neutral.
CB Consumer Confidence
Der wichtigste Konjunkturindikator des gestrigen Tages war das US-Verbrauchervertrauen.
Aktuell: 90,8
Forecast: 92,4
Vorher: 92,2
Damit fiel der Wert sowohl unter den Erwartungen als auch unter dem Vormonat aus.
Die Consumer Confidence gilt als sogenannter Leading Indicator, da sie Hinweise darauf liefert, wie optimistisch amerikanische Verbraucher ihre wirtschaftliche Zukunft einschätzen.
Je optimistischer Verbraucher sind, desto eher konsumieren sie. Da der private Konsum rund 70 % der US-Wirtschaft ausmacht, besitzt dieser Indikator eine hohe Bedeutung für die zukünftige wirtschaftliche Entwicklung.
Der gestrige Rückgang signalisiert daher, dass die Konsumenten etwas vorsichtiger werden.
Für die Fed ist das grundsätzlich eine leicht positive Entwicklung.
Warum?
Sollte der Konsum nachlassen, könnte sich auch der Preisdruck in den kommenden Monaten etwas abschwächen. Genau darauf hofft die US-Notenbank seit längerer Zeit.
Allerdings reicht ein einzelner schwächerer Datensatz selbstverständlich nicht aus, um die Geldpolitik zu verändern. Die Wirtschaft wächst weiterhin solide, der Arbeitsmarkt zeigt sich robust und die Inflation liegt nach wie vor über dem langfristigen Ziel der Fed.
Deshalb dürfte der gestrige Wert zwar zur Kenntnis genommen werden, den heutigen Zinsentscheid aber kaum verändern.
Entscheidend wird vielmehr sein, welchen Ausblick die Fed für die kommenden Monate liefert.
Fundamentale Wirtschaftsdaten – Heute
Heute richtet sich der Blick der Marktteilnehmer nahezu vollständig auf die US-Notenbank. Bereits am Nachmittag stehen jedoch zunächst die offiziellen Rohöllagerbestände auf dem Wirtschaftskalender.
Crude Oil Inventories
Forecast: +0,7 Mio. Barrel
Previous: +2,01 Mio. Barrel
Die US-Rohöllagerbestände liefern einen guten Einblick in das kurzfristige Verhältnis zwischen Angebot und Nachfrage auf dem Ölmarkt.
Sollten die Lagerbestände deutlich stärker sinken als erwartet, würde dies auf eine höhere Nachfrage oder ein knapperes Angebot hindeuten und den Ölpreis zusätzlich unterstützen.
Steigen die Lagerbestände hingegen stärker als erwartet, könnte dies kurzfristig etwas Druck auf den Ölpreis ausüben.
Aktuell dürfte dieser Bericht allerdings nur eine untergeordnete Rolle spielen, da die geopolitische Situation im Nahen Osten derzeit den Ölmarkt dominiert. Politische Schlagzeilen haben momentan deutlich mehr Einfluss als klassische Fundamentaldaten.
FED Interest Rate Decision
Der absolute Höhepunkt des Tages folgt heute Abend.
Um 20:00 Uhr deutscher Zeit veröffentlicht die US-Notenbank ihre Zinsentscheidung. Direkt im Anschluss folgt das FOMC-Statement sowie um 20:30 Uhr die Pressekonferenz.
Laut dem aktuellen FedWatch Tool rechnen die Märkte inzwischen mit einer Wahrscheinlichkeit von 70,6 %, dass die Leitzinsen unverändert bleiben.
Die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte liegt aktuell bei 29,4 %.
Damit erwartet die große Mehrheit der Marktteilnehmer zunächst keine Veränderung der Leitzinsen.
Viel wichtiger als die eigentliche Entscheidung dürfte allerdings erneut die Kommunikation der Fed werden.
Die Märkte werden heute jedes einzelne Wort darauf analysieren, wie die Notenbank die Inflation, den Arbeitsmarkt und insbesondere die geopolitischen Risiken bewertet.
FED-Zinsentscheid
Warum bleibt die Fed aktuell überhaupt so vorsichtig?
Obwohl sich die Inflation in den vergangenen Monaten teilweise abgeschwächt hat, sieht die US-Notenbank weiterhin mehrere Risiken.
* Die US-Wirtschaft wächst weiterhin solide.
* Der Arbeitsmarkt zeigt sich nach wie vor robust.
* Unternehmen investieren weiterhin auf einem vergleichsweise hohen Niveau.
* Die Inflation liegt weiterhin oberhalb des 2-%-Ziels.
* Gleichzeitig sorgen die zuletzt deutlich gestiegenen Energiepreise erneut für Inflationsrisiken.
Gerade der Ölpreis spielt hierbei eine entscheidende Rolle.
Steigende Ölpreise verteuern zunächst Kraftstoffe und Energie. Anschließend steigen Transportkosten, Logistikkosten und Produktionskosten vieler Unternehmen. Diese höheren Kosten werden oftmals an die Verbraucher weitergegeben.
Genau dadurch entstehen sogenannte Zweitrundeneffekte, welche anschließend auch die Kerninflation beeinflussen können.
Deshalb beobachtet die Fed den Energiemarkt derzeit wieder deutlich intensiver.
Core PCE bleibt der wichtigste Inflationsindikator
Noch wichtiger als der heutige Zinsentscheid dürfte deshalb bereits morgen der Core PCE Price Index werden.
Der Core PCE gilt als der bevorzugte Inflationsindikator der US-Notenbank.
Im Gegensatz zum klassischen Verbraucherpreisindex berücksichtigt der Core PCE Veränderungen im Konsumverhalten der Verbraucher besser und blendet kurzfristig stark schwankende Energie- und Lebensmittelpreise aus.
Genau deshalb orientiert sich die Fed bei ihrer Geldpolitik hauptsächlich an diesem Wert.
Sollte der Core PCE morgen erneut höher ausfallen als erwartet, dürfte dies die Erwartung einer länger restriktiven Geldpolitik weiter verstärken.
Ein schwächerer Wert hingegen könnte den Märkten Hoffnung auf frühere Zinssenkungen geben.
Ich würde deshalb den heutigen Zinsentscheid und den morgigen Core PCE als zusammenhängendes Ereignis betrachten.
Die drei möglichen Szenarien
Szenario 1 – Hawkishe Überraschung
* Zinserhöhung oder sehr hawkishe Aussagen (Zinserhöhung kann passieren, ist aber unwahrsch.)
* Kevin Warsh signalisiert weitere Inflationssorgen
* Core PCE fällt morgen höher als erwartet aus
Mögliche Marktreaktion:
* US-Dollar steigt
* Anleiherenditen steigen
* Öl bleibt hoch
* Nasdaq unter Druck
* Bitcoin schwächer
* DAX korrigiert
* Volatilität nimmt deutlich zu
Szenario 2 – Basisszenario
Dieses Szenario wird aktuell vom Markt am stärksten eingepreist.
* Keine Zinserhöhung
* Warsh bleibt weiterhin vorsichtig
* Core PCE ungefähr im Rahmen der Erwartungen
Mögliche Marktreaktion:
* Seitwärtsbewegung
* Leicht erhöhte Volatilität
* Märkte warten auf den morgigen Core PCE sowie weitere geopolitische Entwicklungen
* Keine klare Trendentscheidung
Szenario 3 – Dovishe Überraschung
* Keine Zinserhöhung
* Die Fed klingt deutlich entspannter/dovish
* Inflation entwickelt sich weiter in die richtige Richtung
* Core PCE fällt schwächer als erwartet aus
Mögliche Marktreaktion:
* Nasdaq steigt
* Bitcoin profitiert
* DAX dürfte ebenfalls Rückenwind erhalten
* US-Dollar gerät unter Druck
* Anleiherenditen fallen
Dieses Szenario wäre kurzfristig das bullischste Umfeld für Risk Assets.
Dennoch bleibt auch hier die geopolitische Lage der entscheidende Unsicherheitsfaktor.
Worauf ich heute persönlich achten werde
Heute werde ich besonders auf folgende Punkte achten:
* Die Aussagen von Warsh während der Pressekonferenz.
* Das FOMC-Statement und mögliche Änderungen in der Wortwahl.
* Hinweise darauf, wie die Fed die steigenden Energiepreise bewertet.
* Den morgigen Core PCE als wichtigsten Inflationsindikator der Fed.
* Die Quartalszahlen von Microsoft und Meta nach US-Börsenschluss.
* Morgen folgen anschließend Amazon und Apple, wodurch innerhalb von zwei Tagen vier der größten Unternehmen der Welt berichten.
* Die weitere Entwicklung der geopolitischen Lage sowie des Ölpreises.
* Das Monatsende Juli, da institutionelle Investoren häufig ihre Portfolios entsprechend neu ausrichten.
Zu beiden Schwerpunkten – dem heutigen Fed-Zinsentscheid sowie der laufenden Earnings-Saison – habe ich bereits jeweils ein ausführliches YouTube-Video veröffentlicht, in denen ich die möglichen Szenarien noch einmal detailliert analysiere.
Earnings im Überblick
Gestern stand bereits eine Vielzahl an Quartalszahlen auf dem Programm.
Zu den wichtigsten positiven Überraschungen gehörten unter anderem Visa sowie Coca-Cola, die sowohl beim Gewinn als auch beim Umsatz die Erwartungen der Analysten übertreffen konnten.
Bei Boeing zeigte sich hingegen erneut ein gemischtes Bild. Während der Umsatz leicht positiv überraschte, blieb der Gewinn deutlich hinter den Erwartungen zurück.
Auch Mercedes-Benz konnte die Analystenschätzungen beim Gewinn nicht erfüllen und lieferte insgesamt eher enttäuschende Zahlen.
Heute richtet sich der Fokus allerdings nahezu ausschließlich auf die absoluten Schwergewichte des Marktes.
Nach US-Börsenschluss veröffentlichen heute:
* Microsoft
* Meta Platforms
* Procter & Gamble
Außerdem berichten unter anderem:
* Airbus
* Deutsche Bank
* BASF
Gerade die Zahlen von Microsoft und Meta dürften entscheidend dafür sein, wie die Märkte die Entwicklung des gesamten KI-Sektors bewerten.
Hinzu kommt, dass Reuters zuletzt über zunehmende Sorgen im Halbleitersektor berichtet hat. In Asien gerieten mehrere Chipwerte unter Druck, nachdem Investoren die hohen Bewertungen sowie mögliche Abschwächungen der KI-Investitionen kritisch hinterfragten. Besonders SK Hynix stand dabei deutlich unter Verkaufsdruck.
Diese Entwicklung macht die heutigen Quartalszahlen der großen US-Technologiekonzerne noch bedeutender. Vor allem die Aussagen zum weiteren KI-Investitionsvolumen könnten den gesamten Technologiesektor in den kommenden Wochen maßgeblich beeinflussen.
Märkte & Korrelationen im Überblick
US Oil
Der Ölpreis bleibt aktuell einer der wichtigsten Einflussfaktoren für sämtliche Finanzmärkte.
Nachdem wir Anfang der Woche zunächst einen stärkeren Rücksetzer gesehen haben, wurde die wichtige Unterstützungszone um 79 US-Dollar erneut konsequent gekauft. Bereits heute Nacht konnte Öl wieder mit einem deutlichen Gap nach oben eröffnen und notiert aktuell wieder rund 4 % höher.
Das bestätigt einmal mehr, dass die geopolitische Lage momentan deutlich stärker auf den Ölpreis wirkt als klassische Fundamentaldaten.
Charttechnisch bleibt mein Bias unverändert bullish.
Solange wir nicht nachhaltig unter das Monatstief vom April bei rund 79 US-Dollar sowie anschließend unter die 77-Dollar-Zone fallen, bleibe ich mittelfristig weiterhin positiv gestimmt.
Die nächsten relevanten Widerstände liegen bei:
* 86,43 US-Dollar (Gap)
* 87,74 US-Dollar
Sollten diese Bereiche überwunden werden und sich die geopolitische Lage weiter zuspitzen, wären auch deutlich höhere Kurse durchaus denkbar.
Für die Aktienmärkte gilt weiterhin:
Steigende Ölpreise bedeuten steigenden Inflationsdruck.
Höhere Energiekosten verteuern Produktion, Logistik und Transport. Dadurch steigen langfristig auch die Preise vieler Unternehmen, was wiederum die Inflation hoch hält und der Fed zusätzlichen Spielraum für Zinssenkungen nimmt.
Deshalb bleiben steigende Ölpreise kurzfristig eher negativ für Risk Assets.
US-Staatsanleihen
Bei den US-Staatsanleihen haben wir gestern zunächst weitere Verluste gesehen, bevor heute Nacht wieder eine leichte Gegenbewegung eingesetzt hat.
Entscheidend wird sein, wie die Fed die weitere Inflationsentwicklung einschätzt.
Sollte Warsh heute einen deutlich hawkisheren Ton anschlagen, könnten Anleihen wieder an stärke dazu gewinnen.
Sollte die Fed dagegen eher dovish auftreten, könnten Staatsanleihen wieder deutlich schwächer werden, da die Hoffnung auf zukünftige Zinssenkungen zurückkehrt.
Heute Abend dürfte sich deshalb auch hier die mittelfristige Richtung neu entscheiden.
US-Dollar (DXY)
Auch der Dollar hat gestern zunächst etwas nachgegeben.
Besonders interessant ist für mich, dass wir den wichtigen Widerstandsbereich um 101,50 Punkte bisher nicht nachhaltig überwinden konnten.
Heute dürfte sich entscheiden, ob daraus lediglich eine kurzfristige Konsolidierung wird oder ob ein neuer Aufwärtsschub startet.
Für mich ergeben sich aktuell zwei klare Szenarien.
Bullishes Dollar-Szenario
Sollte die Fed heute hawkish auftreten, den Leitzins unverändert lassen oder sogar überraschend anheben, gleichzeitig der Core PCE morgen höher ausfallen und sich die geopolitische Lage weiter verschärfen, dürfte der Dollar erneut deutlich gefragt sein.
In diesem Fall wären die nächsten Kursziele:
* 102,00 Punkte
* 102,50 Punkte
Bearishes Dollar-Szenario
Sollte die Fed dagegen einen eher entspannten Ton anschlagen, der Core PCE morgen niedriger ausfallen und sich gleichzeitig die geopolitische Lage weiter entspannen, könnte der Dollar erneut unter Druck geraten.
Dann rücken zunächst folgende Unterstützungen in den Fokus:
* 101,00 Punkte
* 100,60 Punkte
* 100,50 Punkte
Ein schwächerer Dollar wäre grundsätzlich positiv für Aktienmärkte, Kryptowährungen und Rohstoffe.
Volatilitätsindex (VIX)
Der VIX zeigt sich aktuell weiterhin vergleichsweise ruhig.
Gestern wurde die 20-Punkte-Marke kurzfristig fast erreicht, mittlerweile notiert der Volatilitätsindex jedoch wieder bei rund 18,3 Punkten.
Das zeigt, dass der Markt aktuell zwar Nervosität einpreist, bislang aber noch keine echte Panik vorhanden ist.
Genau das könnte sich heute Abend allerdings sehr schnell ändern.
Mit dem Fed-Zinsentscheid, der Pressekonferenz, den Mega-Cap-Earnings sowie dem morgigen Core PCE stehen innerhalb von weniger als 48 Stunden mehrere marktbewegende Ereignisse an.
Ein deutlicher Anstieg des VIX würde kurzfristig für steigende Unsicherheit sprechen.
Risk Assets im Überblick
Nvidia
Nvidia steht heute zwar nicht selbst mit Quartalszahlen im Fokus, dürfte aber dennoch zu den spannendsten Aktien der Woche gehören.
Reuters berichtete zuletzt über zunehmende Sorgen im asiatischen Halbleitersektor. Mehrere Chipwerte gerieten unter Druck, nachdem Investoren die hohen KI-Bewertungen sowie mögliche Abschwächungen der Investitionsdynamik diskutierten. Besonders SK Hynix verzeichnete dabei deutliche Kursverluste.
Genau deshalb werden die heutigen Quartalszahlen von Microsoft und Meta sowie die morgigen Zahlen von Amazon und Apple für Nvidia enorm wichtig.
Vor allem die Aussagen zum zukünftigen KI-Investitionsvolumen dürften entscheidend dafür sein, ob der Markt weiterhin an das hohe Wachstum der gesamten Branche glaubt.
Charttechnisch bleibt für mich Folgendes entscheidend:
Bullish werde ich erst wieder oberhalb der 200-Dollar-Marke.
Dann ergeben sich die nächsten Ziele bei:
* 212 Dollar
* 213 Dollar
Sollte Nvidia dagegen weiter unter Druck bleiben, liegen die nächsten Unterstützungen bei:
* 195 Dollar
* 190 Dollar
* 186,50 Dollar
Gerade heute könnten die Aussagen der Mega Caps den gesamten KI-Sektor bewegen.
Bitcoin
Bitcoin hat sich zuletzt schwächer entwickelt als viele Aktienindizes.
Die erwartete Korrektur setzte ein, allerdings drehte der Markt bereits vor Erreichen der 62.000-Dollar-Zone wieder nach oben.
Jetzt entscheidet sich für mich alles an zwei wichtigen Bereichen.
Die Monatstiefs von März und April bei rund:
* 65.000 Dollar
* 65.700 Dollar
Sollten wir diese Bereiche auf Tagesbasis nachhaltig zurückerobern, könnte Bitcoin relativ schnell wieder in Richtung 67.000 Dollar laufen.
Verbessert sich zusätzlich das gesamte Risk-On-Umfeld durch eine dovishe Fed, einen schwächeren Core PCE, fallende Ölpreise sowie starke Mega-Cap-Earnings, wären anschließend sogar wieder höhere Kursziele denkbar.
Scheitert Bitcoin jedoch erneut an diesen Widerständen, bleibe ich kurzfristig eher vorsichtig.
Dann rücken erneut die Bereiche zwischen 61.000 und 62.000 Dollar in den Fokus.
S&P 500
Der S&P 500 konnte gestern leicht zulegen und hat heute bereits das gestrige Tageshoch überschritten.
Trotzdem befinden wir uns weiterhin unter mehreren wichtigen Widerständen.
Erst oberhalb der 7.500-Punkte-Marke würde sich das technische Bild wieder deutlich aufhellen.
Darüber folgen:
* 7.524 Punkte
* 7.547 Punkte
* 7.563 Punkte
Sollte das bullische Gesamtszenario eintreten – starke Earnings, dovishe Fed, schwächerer Core PCE, fallende Ölpreise und geopolitische Entspannung – wären anschließend auch neue Allzeithochs durchaus möglich.
Fallen wir dagegen erneut unter 7.400 Punkte, dürfte sich die Korrektur zunächst bis in den Bereich um 7.355 Punkte und anschließend Richtung 7.252 Punkte ausweiten.
Nasdaq
Der Nasdaq bleibt für mich der spannendste Index dieser Woche.
Gestern konnten wir erneut beobachten, wie sensibel der Markt auf Nachrichten aus dem KI-Sektor reagiert.
Die Zone um 27.500 Punkte konnte zunächst verteidigt werden.
Heute richtet sich der Blick auf den Widerstand bei rund 28.175 Punkten.
Erst oberhalb dieses Bereichs würde ich kurzfristig wieder bullischer werden und eine Bewegung Richtung 29.000 Punkte für möglich halten.
Solange dieser Ausbruch jedoch ausbleibt, bleibe ich aufgrund der hohen Bewertungen vieler KI-Unternehmen eher vorsichtig.
Die heutigen Quartalszahlen von Microsoft und Meta dürften hierbei bereits eine erste Richtung vorgeben.
Dow Jones
Der Dow Jones zeigte sich zuletzt deutlich robuster als der Technologiesektor.
Mit dem gestrigen Anstieg konnte der Index wieder oberhalb von 52.500 Punkten schließen.
Sollten heute starke Quartalszahlen sowie eine marktfreundliche Fed folgen, könnte anschließend auch die Marke von 53.000 Punkten überwunden werden.
Darüber wären neue Allzeithochs durchaus realistisch.
Sollte das Gesamtumfeld dagegen kippen, bleiben die Unterstützungen bei:
* 52.333 Punkten
* 52.000 Punkten
* 51.576 Punkten
entscheidend.
DAX charttechnischer Ausblick
Auch der DAX konnte den gestrigen Handelstag leicht im Plus beenden und schloss rund 0,18 % höher. Damit bleibt der Index weiterhin oberhalb der wichtigen Unterstützung im Bereich um 25.500 Punkte und konnte sich zunächst über dem Monatshoch vom Januar behaupten.
Bereits heute Nacht konnten die ersten Tageshochs herausgenommen werden. Das zeigt, dass die Marktteilnehmer vor dem heutigen Fed-Entscheid zwar vorsichtig bleiben, kurzfristig aber weiterhin Kaufinteresse vorhanden ist.
Für den heutigen Handel ergeben sich aus meiner Sicht drei mögliche Szenarien.
Bullishes Szenario
Sollte die Fed die Leitzinsen wie erwartet unverändert lassen und gleichzeitig einen eher dovishen Ton anschlagen, der Core PCE morgen schwächer ausfallen, sich die geopolitische Lage weiter entspannen und der Ölpreis wieder etwas zurückkommen, wäre das das bullischste Umfeld für die Aktienmärkte.
In diesem Fall bleibe ich oberhalb von 25.620 Punkten kurzfristig bullish.
Dann rücken aus meiner Sicht zunächst die 26.000 Punkte und damit neue Allzeithochs in den Fokus.
Gerade starke Quartalszahlen von Microsoft, Meta, Amazon und Apple könnten dieses Szenario zusätzlich unterstützen.
Neutrales Szenario
Das aktuell wahrscheinlichste Szenario bleibt für mich weiterhin eine Fortsetzung der Seitwärtsbewegung.
Sollte die Fed die Erwartungen erfüllen, der Core PCE ungefähr im Rahmen der Prognosen liegen und sich geopolitisch nichts Wesentliches verändern, könnte der DAX zunächst weiter zwischen den aktuellen Hochs und der 25.000-Punkte-Marke pendeln.
In diesem Fall dürfte der Markt zunächst weitere Informationen abwarten, bevor ein neuer Trend entsteht.
Bearishes Szenario
Sollte die Fed heute überraschend die Zinsen anheben oder einen deutlich hawkisheren Ausblick liefern, gleichzeitig der Core PCE morgen höher ausfallen, der Ölpreis weiter steigen und zusätzlich schwächere Quartalszahlen der Mega Caps veröffentlicht werden, könnte sich das Bild relativ schnell eintrüben.
Fällt der DAX dabei wieder unter die 25.500 Punkte und anschließend unter den Bereich um 25.270 Punkte, wäre zunächst ein Rücksetzer in Richtung 25.000 Punkte wahrscheinlich.
Sollte auch diese Unterstützung nicht halten, rückt aus meiner Sicht die Zone um 24.500 Punkte in den Fokus.
Dieses Szenario halte ich aktuell zwar nicht für das wahrscheinlichste, dennoch sollte man es aufgrund der außergewöhnlich hohen Ereignisdichte in dieser Woche keinesfalls ausschließen.
Fazit
Heute dürfte einer der wichtigsten Handelstage der vergangenen Wochen werden.
Mit dem Fed-Zinsentscheid, der anschließenden Pressekonferenz, den heutigen Quartalszahlen von Microsoft und Meta sowie den morgigen Zahlen von Amazon und Apple stehen gleich mehrere Ereignisse auf dem Programm, die das Potenzial haben, den weiteren Verlauf der Aktienmärkte maßgeblich zu bestimmen.
Hinzu kommt morgen mit dem Core PCE Price Index der wichtigste Inflationsindikator der US-Notenbank. Erst das Zusammenspiel aus Fed-Kommunikation, Inflationsdaten, Unternehmenszahlen und geopolitischer Entwicklung wird zeigen, ob sich das aktuelle Börsenumfeld wieder zugunsten der Risk Assets verbessert oder ob die Märkte zunächst eine größere Korrektur einleiten.
Besonders aufmerksam werde ich heute auf folgende Punkte achten:
* Die Aussagen während der Pressekonferenz der Fed.
* Das FOMC-Statement und mögliche Änderungen in der Wortwahl.
* Hinweise auf die weitere Inflationsentwicklung.
* Die Reaktion des Ölpreises auf geopolitische Nachrichten.
* Die Quartalszahlen und insbesondere die KI-Guidance von Microsoft und Meta.
* Morgen anschließend die Zahlen von Amazon und Apple sowie den Core PCE.
* Die Reaktion von US-Dollar, Staatsanleihen und Volatilitätsindex auf die Aussagen der Fed.
Gerade weil heute so viele marktbewegende Ereignisse zusammentreffen, rechne ich mit einer deutlich erhöhten Volatilität. Deshalb dürfte es wichtiger denn je sein, geduldig auf klare Setups zu warten und nicht jeder kurzfristigen Bewegung hinterherzulaufen.
Keine Anlageberatung
Alle in diesem Beitrag genannten Einschätzungen spiegeln ausschließlich meine persönliche Meinung sowie meine aktuelle Marktanalyse wider und stellen weder eine Anlageberatung noch eine Kauf- oder Verkaufsempfehlung dar.
Jeder Anleger handelt eigenverantwortlich und sollte seine eigenen Analysen durchführen sowie sein persönliches Risikomanagement konsequent einhalten.
Ich wünsche euch allen einen erfolgreichen Handelstag, viel Erfolg beim heutigen Fed-Zinsentscheid und natürlich stabile Trades! Long 

DAX Tagesausblick 27.Juli-Geopolitische Deeskalation– Risk On!Hoffnung auf geopolitische Deeskalation im Nahen Osten – Risk On
Guten Morgen zusammen,
die neue Handelswoche startet deutlich freundlicher. Nach den jüngsten Meldungen über eine mögliche Deeskalation zwischen den USA und dem Iran sehen wir zum Wochenauftakt eine klare Risk-On-Bewegung an den Finanzmärkten. Der Ölpreis bricht deutlich ein, die Volatilität geht zurück und Aktienindizes können kräftig zulegen.
Der heutige Handelstag selbst dürfte fundamental noch relativ ruhig verlaufen. Der Fokus der Märkte liegt ganz klar auf der zweiten Wochenhälfte mit dem FOMC-Zinsentscheid am Mittwoch, dem Core-PCE-Inflationsbericht am Donnerstag sowie den Quartalszahlen der Mega Caps wie Microsoft, Apple, Amazon und Meta.
Zusätzlich befinden wir uns in der letzten Handelswoche des Monats. Dadurch ist erfahrungsgemäß mit einer erhöhten Volatilität durch Positionsanpassungen institutioneller Investoren zu rechnen.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
Geopolitische Lage
Zum Wochenstart sorgt vor allem die Hoffnung auf eine weitere Entspannung im Nahen Osten für positive Stimmung an den Märkten.
Nach mehreren Berichten erklärte der Iran, dass weitere Angriffe ausbleiben sollen, solange auch die USA ihre Luftangriffe aussetzen. Gleichzeitig laufen die diplomatischen Gespräche über Oman weiter und beide Seiten stehen weiterhin miteinander in Kontakt.
Von einer endgültigen Lösung kann jedoch noch keine Rede sein. Sowohl amerikanische als auch iranische Quellen betonen weiterhin eine große Skepsis gegenüber einem dauerhaften Waffenstillstand. Dennoch reicht bereits die Hoffnung auf eine diplomatische Lösung aus, um die geopolitische Risikoprämie deutlich aus den Märkten zu nehmen.
Genau vor diesem Szenario hatte ich in den vergangenen Tagen mehrfach gewarnt. Sobald sich die geopolitische Lage entspannt, dürfte vor allem der Ölpreis erheblich unter Druck geraten – genau das sehen wir heute Morgen.
Fundamentale Wirtschaftsdaten heute
Der heutige Montag verläuft aus fundamentaler Sicht noch vergleichsweise ruhig. Der eigentliche Fokus der Woche liegt weiterhin auf dem Mittwoch mit dem FOMC-Zinsentscheid und anschließend auf dem Core-PCE-Bericht am Donnerstag.
Dennoch stehen heute einige interessante Wirtschaftsdaten an:
* Durable Goods Orders (MoM, Juni)
* Prognose: +1,6 %
* Vorher: -4,5 %
Die Auftragseingänge langlebiger Wirtschaftsgüter gelten als wichtiger Frühindikator für die Investitionsbereitschaft der Unternehmen. Überraschend starke Daten könnten kurzfristig den US-Dollar sowie die Renditen unterstützen, während schwächere Zahlen eher positiv für Aktien interpretiert werden könnten.
Weitere wichtige Termine:
* Core Durable Goods Orders
* Atlanta Fed GDPNow
* Auktionen 2-jähriger und 5-jähriger US-Staatsanleihen
Insgesamt dürfte der heutige Handel jedoch deutlich ruhiger verlaufen als die zweite Wochenhälfte.
Earnings im Überblick
Heute stehen keine wirklich marktbewegenden Quartalszahlen auf dem Programm.
Unter anderem berichten:
* Welltower
* Cadence Design Systems
* Nucor
* Principal Financial
* Brown & Brown
* Universal Health Services
* UDR
Der eigentliche Fokus liegt jedoch ganz klar auf den Mega Caps im weiteren Wochenverlauf.
Microsoft, Apple, Amazon und Meta werden in den kommenden Tagen den Takt für die gesamte US-Börse vorgeben.
Hierzu habe ich bereits ein ausführliches separates Video veröffentlicht, in dem ich detailliert auf die Erwartungen, Chancen und Risiken der anstehenden Quartalszahlen eingehe.
Zusätzlich sollte berücksichtigt werden, dass wir uns in der letzten Handelswoche des Monats befinden. Gerade in Kombination mit den Quartalszahlen und dem FOMC-Zinsentscheid dürfte die Volatilität entsprechend hoch bleiben.
Märkte & Korrelationen
US Oil
Der Ölpreis startet mit einem massiven Gap Down in die neue Handelswoche und verliert zum Wochenauftakt bereits rund 7,4 %.
Die geopolitische Entspannung nimmt einen großen Teil der zuvor eingepreisten Risikoprämie wieder aus dem Markt.
Wie bereits in den vergangenen Videos besprochen, bleibe ich weiterhin bearish, solange wir unter 86,41 US-Dollar notieren.
Erst ein nachhaltiger Anstieg über dieses Niveau würde die 87,71 US-Dollar wieder in den Fokus rücken. Gelingt anschließend auch dort ein Ausbruch, könnte der Ölpreis erneut deutlich an Dynamik gewinnen.
Sollte sich die geopolitische Lage hingegen weiter entspannen, halte ich eine Korrektur bis in den Bereich von 79 US-Dollar beziehungsweise sogar 77 US-Dollar weiterhin für realistisch.
US-Staatsanleihen
Auch die Staatsanleihen reagieren auf die geopolitische Entspannung.
Steigende Ölpreise erhöhen den Inflationsdruck und sprechen eher für eine restriktivere Geldpolitik. Fallen dagegen die Energiepreise, sinken auch die Inflationserwartungen. Dadurch wächst die Hoffnung, dass die Federal Reserve künftig weniger restriktiv agieren muss.
Zum Wochenstart notieren:
* 3-jährige Staatsanleihen: -0,87 %
* 5-jährige Staatsanleihen: -0,93 %
* 10-jährige Staatsanleihen: -0,90 %
* 30-jährige Staatsanleihen: -0,66 %
Volatilitätsindex (VIX)
Der VIX verliert ebenfalls deutlich und notiert aktuell rund 5 % tiefer bei 17,66 Punkten.
Die sinkende Volatilität zeigt, dass die Märkte kurzfristig deutlich weniger geopolitisches Risiko einpreisen.
US-Dollar Index (DXY)
Auch der US-Dollar startet schwächer in die Woche und verliert rund 0,2 %.
Charttechnisch bleibt das Bild unverändert.
Unter 101 Punkten rückt weiterhin die Unterstützungszone zwischen 100,6 und 100,5 Punkten in den Fokus.
Auf der Oberseite bleibt 101,5 Punkte der entscheidende Widerstand. Erst darüber würde das nächste Ziel bei 102 Punkten aktiviert werden.
Risk Assets im Überblick
Bitcoin
Bitcoin zeigt sich zum Wochenstart ebenfalls freundlich. Bereits der gestrige Wochenabschluss konnte mit +1,11 % positiv beendet werden.
Besonders wichtig bleibt nun der Bereich um das Monatstief vom April bei 65.700 US-Dollar.
Kann sich Bitcoin nachhaltig oberhalb dieser Zone etablieren und zusätzlich die 67.000 US-Dollar überwinden, sehe ich Potenzial in Richtung 68.200 US-Dollar.
Scheitert Bitcoin dagegen erneut an diesem Bereich und fällt unter 65.000 US-Dollar, bleibe ich kurzfristig bearish mit möglichen Zielen im Bereich von 62.000 bis 61.000 US-Dollar.
Auch hier bleibt das gesamte Sentiment stark von der geopolitischen Entwicklung abhängig.
S&P 500
Der S&P 500 startet mit einem deutlichen Gap Up von rund 0,9 % in die Woche und handelt wieder oberhalb der 7.500 Punkte.
Solange wir uns oberhalb dieser Marke behaupten können, bleiben zunächst der 3-Monats-Schlusskurs bei 7.547 Punkten sowie anschließend das aktuelle Wochenhoch bei 7.564 Punkten die nächsten Ziele.
Gelingt anschließend auch dort ein Ausbruch, halte ich einen Anstieg bis 7.600 Punkte weiterhin für möglich.
Sollte der Index dagegen erneut unter 7.500 Punkte sowie unter die Hochs der KW28 und KW29 bei 7.468 Punkten zurückfallen, würde ich kurzfristig wieder mit einer Bewegung in Richtung 7.408 Punkte rechnen.
Nasdaq
Der Nasdaq handelt aktuell rund 0,34 % höher.
Wie bereits im gestrigen Video besprochen, bleibt der Bereich um 28.500 Punkte entscheidend.
Kann sich der Index darüber stabilisieren, rückt erneut die 29.000 Punkte in den Fokus.
Scheitert dieser Ausbruch dagegen, dürfte zunächst nochmals die 28.000 Punkte getestet werden.
Dow Jones (US30)
Der Dow Jones startet ebenfalls sehr freundlich und gewinnt rund 0,94 %.
Bereits überwunden wurde der 3-Monats-Schlusskurs bei 52.333 Punkten.
Kann sich der Index nun oberhalb von 52.333 bis 52.500 Punkten etablieren, bleibt für mich das nächste Ziel der Bereich um 53.000 Punkte.
Scheitert der Ausbruch, bleibt zunächst 52.000 Punkte die wichtigste Unterstützungszone.
DAX charttechnischer Ausblick
Der DAX startet mit einem sehr starken Gap Up von rund 1,6 % in die neue Handelswoche und profitiert unmittelbar von der geopolitischen Entspannung.
Damit wurde die bisherige Seitwärtsrange zunächst nach oben verlassen.
Jetzt richtet sich der Blick auf die 25.500 Punkte.
Hier wird entscheidend sein, ob wir direkt weiter steigen oder zunächst noch einen Retest in Richtung 25.270 Punkte sehen, bevor die Aufwärtsbewegung fortgesetzt wird.
Sollte der Markt dagegen an der 25.500 erneut scheitern, rückt zunächst das Gap Close bei 25.111 Punkten sowie anschließend die psychologisch wichtige 25.000-Punkte-Marke wieder in den Fokus.
Grundsätzlich bleibe ich kurzfristig weiterhin bullisch eingestellt. Vor allem die geopolitische Entspannung liefert aktuell Rückenwind. Entscheidend wird nun sein, ob sich der DAX nachhaltig oberhalb von 25.500 Punkten etablieren kann.
Fazit
Die neue Handelswoche startet mit einer deutlichen Risk-On-Bewegung.
Die Hoffnung auf eine diplomatische Entspannung im Nahen Osten sorgt für fallende Ölpreise, sinkende Volatilität und freundliche Aktienmärkte.
Heute selbst dürfte fundamental noch vergleichsweise ruhig verlaufen. Der eigentliche Fokus richtet sich bereits auf den Mittwoch mit dem FOMC-Zinsentscheid sowie auf den Core-PCE-Bericht und die Quartalszahlen der Mega Caps im weiteren Wochenverlauf.
Bis dahin dürfte die geopolitische Nachrichtenlage der wichtigste kurzfristige Einflussfaktor bleiben.
Keine Anlageberatung – lediglich meine persönliche Markteinschätzung.
Ich wünsche euch allen einen guten Start in die neue Handelswoche und stabile Trades. Long 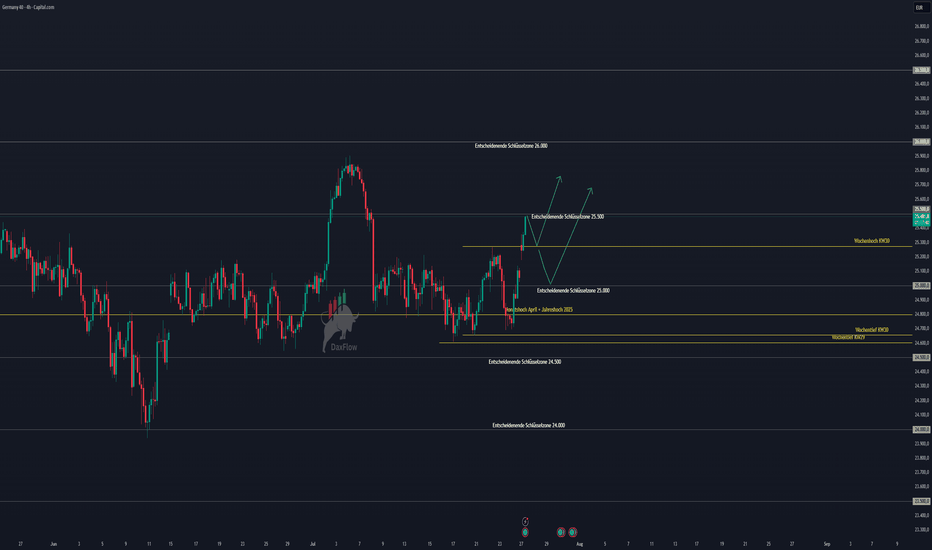
Wochenausblick KW31–Fundamental,Makro und technischer Ausblick!Fundamentaler, makroökonomischer und charttechnischer Ausblick für die Handelswoche KW31
Willkommen zum Wochenausblick für die Handelswoche KW31.
Uns erwartet eine der wichtigsten Handelswochen des gesamten Quartals. Neben dem Fed-Zinsentscheid steht der Markt vor einer Flut an makroökonomischen Daten sowie den Quartalszahlen zahlreicher Mega-Caps. Gleichzeitig bleibt die geopolitische Lage im Nahen Osten angespannt und entwickelt sich zunehmend zum wichtigsten Inflationstreiber der kommenden Wochen.
Besonders interessant ist dabei die aktuelle Ausgangslage. Noch vor wenigen Wochen schien die Inflation in den USA wieder unter Kontrolle zu kommen. Die jüngsten CPI- und Core-CPI-Daten überraschten positiv und sorgten für Hoffnungen auf einen lockereren geldpolitischen Kurs der Federal Reserve. Seitdem hat sich das Umfeld jedoch deutlich verändert. Der Ölpreis ist innerhalb weniger Wochen massiv gestiegen, die geopolitischen Risiken haben sich ausgeweitet und der Schiffsverkehr durch die Straße von Hormus bleibt erheblich beeinträchtigt.
Genau dieser Zusammenhang dürfte den Markt in den kommenden Tagen beschäftigen. Steigende Energiepreise wirken mit Verzögerung auf Transportkosten, Produktionskosten und Dienstleistungen. Dadurch steigen die Risiken sogenannter Zweitrundeneffekte, welche die Inflation wieder beschleunigen könnten. Für die Federal Reserve entsteht dadurch ein schwieriger Balanceakt zwischen einer sich abschwächenden Inflation auf der einen Seite und neuen geopolitischen Inflationsrisiken auf der anderen.
Parallel dazu erreicht die Earnings Season ihren absoluten Höhepunkt. Microsoft, Apple, Amazon und Meta veröffentlichen ihre Quartalszahlen. Nach den zuletzt enormen Investitionen in künstliche Intelligenz werden Investoren genau beobachten, ob sich diese Milliardeninvestitionen inzwischen auch in steigenden Umsätzen und Margen widerspiegeln.
Zusätzlich befinden wir uns in der letzten Handelswoche des Monats Juli und damit gleichzeitig am Ende des ersten Monats des dritten Quartals. Gerade zum Monatsende kommt es häufig zu größeren Umschichtungen institutioneller Investoren, Gewinnmitnahmen sowie Rebalancing-Effekten. Zusammen mit der Fed und den zahlreichen Wirtschaftsdaten dürfte dies für eine überdurchschnittlich hohe Volatilität sorgen.
Agenda
* Geopolitische Lage
* Earnings Season Q2
* Fundamentale Wirtschaftsdaten der KW31
* FED-Zinsentscheid
* Märkte & Korrelationen
* Risk Assets
* DAX charttechnischer Ausblick
* Fazit
Geopolitische Lage
Die geopolitische Lage bleibt der dominierende Risikofaktor für die Finanzmärkte.
Der Konflikt zwischen den USA und dem Iran hat sich in den vergangenen Tagen weiter ausgeweitet. Neben direkten militärischen Aktionen rückte zunehmend auch die Schifffahrt im Persischen Golf in den Mittelpunkt. Besonders die Straße von Hormus bleibt einer der kritischsten Engpässe der globalen Energieversorgung.
Rund ein Fünftel des weltweit gehandelten Öls wird täglich durch diese Meerenge transportiert. Bereits kleinere Einschränkungen des Schiffsverkehrs reichen aus, um erhebliche Auswirkungen auf den Ölpreis und damit auf die Inflationserwartungen der Märkte auszulösen.
Die von dir ausgewerteten Schiffsdaten zeigen weiterhin einen deutlich eingeschränkten Schiffsverkehr. Gleichzeitig kam es zuletzt zu mehreren Angriffen auf Tanker sowie militärischen Zwischenfällen im Roten Meer und im Golf von Oman. Auch Saudi-Arabien sowie weitere Staaten der Region haben ihre militärischen Aktivitäten deutlich ausgeweitet.
Die Folge ist unmittelbar am Ölmarkt sichtbar.
US Oil konnte allein in der vergangenen Handelswoche rund 10,7 % zulegen und notiert aktuell bei rund 90,46 US-Dollar. Betrachtet man lediglich die vergangenen beiden Wochen, ergibt sich sogar ein Anstieg von rund 26,4 %. Damit wurden nahezu sämtliche wichtigen Widerstände überwunden und das charttechnische Bild hat sich vollständig gedreht.
Genau hier liegt momentan das größte Risiko für die Geldpolitik.
Noch vor wenigen Wochen diskutierten viele Marktteilnehmer bereits über erste Zinssenkungen im weiteren Jahresverlauf. Durch den erneuten Ölpreisanstieg könnte dieser Optimismus jedoch schnell wieder verschwinden.
Steigende Ölpreise wirken sich nicht ausschließlich auf Benzinpreise aus. Höhere Energiekosten verteuern nahezu sämtliche Bereiche der Wirtschaft. Transportkosten steigen, Produktionskosten nehmen zu, Lieferketten werden belastet und Dienstleistungen verteuern sich ebenfalls. Genau diese Zweitrundeneffekte stellen für die Zentralbanken das größte Problem dar.
Die Inflation könnte dadurch wieder nachhaltiger ansteigen, obwohl die zuletzt veröffentlichten Verbraucherpreisdaten zunächst eine Entspannung signalisierten.
Für die Federal Reserve bedeutet dies ein ausgesprochen schwieriges Umfeld. Einerseits zeigen einzelne Inflationsindikatoren eine Verbesserung. Andererseits entwickelt sich mit dem Ölpreis aktuell ein neuer erheblicher Inflationsrisikofaktor.
Sollte sich die geopolitische Lage weiter verschärfen, dürfte der Markt zunehmend damit rechnen, dass die Federal Reserve ihren restriktiven Kurs länger aufrechterhalten muss.
Der Zusammenhang bleibt daher aktuell äußerst klar:
Steigender Ölpreis → steigende Inflationserwartungen → restriktivere Geldpolitik → höhere Anleiherenditen → stärkerer US-Dollar → Gegenwind für Risk Assets.
Neben der geopolitischen Entwicklung spielt weiterhin auch der KI-Sektor eine zentrale Rolle. Mehrere milliardenschwere Investitionsprogramme wurden in den vergangenen Tagen angekündigt. Nvidia, SK Group, Samsung, Broadcom sowie weitere Unternehmen bauen ihre Kooperationen im Bereich KI-Infrastruktur massiv aus. Allein verschiedene angekündigte Projekte erreichen Investitionsvolumina im dreistelligen Milliardenbereich und verdeutlichen, dass der weltweite Wettlauf um Rechenzentren, Speicherchips und KI-Infrastruktur unvermindert anhält.
Für die Kapitalmärkte wird jedoch zunehmend entscheidend, ob diese enormen Investitionen nun auch in steigende Gewinne übersetzt werden können. Genau deshalb richtet sich der Fokus der kommenden Woche besonders auf die Quartalszahlen der großen US-Technologiekonzerne.
Während die langfristigen Perspektiven für künstliche Intelligenz unverändert positiv bleiben, dürfte kurzfristig vor allem die Frage dominieren, ob die aktuellen Bewertungen bereits sehr viel zukünftiges Wachstum vorweggenommen haben.
Zusätzlich sorgt das Monatsende für einen weiteren Unsicherheitsfaktor. Institutionelle Investoren schließen Positionen, passen Portfolios an und nehmen teilweise Gewinne mit. In Kombination mit der Fed, den wichtigen Inflationsdaten sowie den Quartalszahlen entsteht damit eine außergewöhnlich ereignisreiche Handelswoche, in der jederzeit mit erhöhten Schwankungen gerechnet werden muss.
Earnings Season Q2
Neben der Federal Reserve dürfte die laufende Berichtssaison den zweiten großen Kurstreiber der Woche darstellen. In den vergangenen Wochen konnten zahlreiche Unternehmen bereits solide Ergebnisse präsentieren. Nun stehen jedoch die absoluten Schwergewichte des US-Aktienmarktes im Fokus.
Gerade diese Unternehmen entscheiden aktuell nicht nur über die Entwicklung ihrer eigenen Aktien, sondern aufgrund ihrer hohen Gewichtung im S&P 500 und Nasdaq häufig über die Richtung des gesamten Marktes.
Besonders im Mittelpunkt stehen dabei die Investitionen in künstliche Intelligenz. Seit mittlerweile über zwei Jahren investieren die großen Hyperscaler jährlich Hunderte Milliarden US-Dollar in Rechenzentren, Chips, Software und KI-Infrastruktur. Die entscheidende Frage lautet inzwischen nicht mehr, ob investiert wird, sondern wann sich diese Investitionen nachhaltig in Umsatz- und Gewinnwachstum widerspiegeln.
Microsoft
Microsoft bleibt der wichtigste KI-Profiteur der kommenden Berichtssaison. Investoren werden insbesondere auf Azure Cloud, Copilot sowie die Monetarisierung der OpenAI-Partnerschaft achten.
Entscheidend wird sein, ob sich die hohen Investitionen in Rechenzentren mittlerweile in steigenden Cloud-Umsätzen und Margen widerspiegeln. Positive Überraschungen könnten den gesamten KI-Sektor erneut antreiben.
Apple
Bei Apple richtet sich der Fokus weniger auf klassische KI-Infrastruktur als vielmehr auf die Integration künstlicher Intelligenz in das Apple-Ökosystem.
Besonders wichtig werden die iPhone-Nachfrage, Services sowie erste Aussagen zur weiteren Entwicklung von Apple Intelligence sein. Anleger erwarten Hinweise darauf, ob KI künftig wieder für einen stärkeren Upgrade-Zyklus sorgen kann.
Amazon
Amazon steht vor allem wegen AWS im Mittelpunkt.
AWS zählt neben Microsoft Azure zu den größten Profiteuren des weltweiten KI-Booms. Die Märkte werden genau beobachten, ob die enorme Nachfrage nach KI-Rechenleistung weiterhin zu beschleunigtem Wachstum führt.
Darüber hinaus spielen Aussagen zu Investitionen in Rechenzentren und zukünftigen CapEx-Plänen eine wichtige Rolle.
Meta
Meta investiert weiterhin Milliardenbeträge in künstliche Intelligenz.
Investoren achten vor allem darauf, ob sich diese Investitionen inzwischen positiv auf Werbeumsätze, Nutzerwachstum und Produktivität auswirken oder ob die Kostenentwicklung weiterhin die Margen belastet.
Nvidia
Nvidia veröffentlicht seine Quartalszahlen zwar erst im August, bleibt jedoch indirekt einer der wichtigsten Werte der kommenden Woche.
Nahezu sämtliche Aussagen der großen Hyperscaler zu ihren zukünftigen Investitionen geben gleichzeitig Hinweise auf die zukünftige Nachfrage nach Nvidia-GPUs.
Sollten Microsoft, Amazon oder Meta ihre Investitionsbudgets erneut anheben, dürfte dies auch für Nvidia als positives Signal interpretiert werden.
Insgesamt dürfte die Earnings Season darüber entscheiden, ob der KI-Boom fundamental weiterhin gerechtfertigt erscheint oder ob erste Zweifel an den aktuellen Bewertungen aufkommen.
Fundamentale Wirtschaftsdaten der KW31
Uns erwartet eine außergewöhnlich datenreiche Handelswoche, deren Schwerpunkt eindeutig auf der Geldpolitik der Federal Reserve liegt.
Montag
Der Wochenauftakt verläuft vergleichsweise ruhig.
Im Mittelpunkt stehen die US Durable Goods Orders. Erwartet wird ein Anstieg von 1,6 %, nachdem im Vormonat noch ein Rückgang von -4,5 % verzeichnet wurde.
Die Auftragseingänge langlebiger Wirtschaftsgüter gelten als wichtiger Frühindikator für die Investitionsbereitschaft der Unternehmen. Höhere Werte sprechen für eine robuste Wirtschaft und können tendenziell restriktive Zinserwartungen unterstützen.
Dienstag
Am Dienstag richtet sich der Blick zunächst auf das OPEC-Meeting.
Vor dem Hintergrund der angespannten Lage im Nahen Osten und des starken Ölpreisanstiegs dürfte jede Aussage zur zukünftigen Förderpolitik erhebliche Auswirkungen auf den Energiemarkt haben.
Sollte die OPEC an einer restriktiven Förderpolitik festhalten, könnte dies den Ölpreis zusätzlich unterstützen und damit den Inflationsdruck weiter erhöhen.
Außerdem stehen mehrere US-Konjunkturdaten an.
Besonders wichtig wird dabei das Conference Board Consumer Confidence.
Erwartet werden 92,1 Punkte nach zuletzt 91,2 Punkten.
Das Verbrauchervertrauen gilt als wichtiger Indikator für den privaten Konsum, der rund zwei Drittel der US-Wirtschaft ausmacht. Steigende Werte sprechen für eine robuste Nachfrage und können ebenfalls restriktive Zinserwartungen unterstützen.
Mittwoch – Das Highlight der Woche
Am Mittwoch richtet sich die gesamte Aufmerksamkeit auf die Federal Reserve.
Bereits vor dem eigentlichen Zinsentscheid werden die US Crude Oil Inventories veröffentlicht. Aufgrund der geopolitischen Lage besitzen die Lagerbestände aktuell eine deutlich höhere Bedeutung als gewöhnlich.
Anschließend folgen:
* FED Interest Rate Decision
* FOMC Statement
* Pressekonferenz der Federal Reserve
Laut aktuellem FedWatch Tool erwarten rund 65,8 % der Marktteilnehmer unveränderte Leitzinsen.
Etwa 34,2 % rechnen dagegen mit einer weiteren Zinserhöhung um 25 Basispunkte.
Damit ist die Ausgangslage deutlich weniger eindeutig als zuletzt bei der Europäischen Zentralbank.
Zwar bleibt eine Zinspause momentan das wahrscheinlichere Szenario, dennoch preist der Markt weiterhin eine überraschend hohe Wahrscheinlichkeit einer weiteren Zinserhöhung ein.
Noch wichtiger als der eigentliche Zinsschritt dürfte allerdings erneut die Kommunikation der Federal Reserve werden.
Entscheidend wird sein, wie Kevin Warsh die aktuelle Entwicklung beim Ölpreis bewertet und ob die zuletzt rückläufigen Inflationsdaten aus Sicht der Fed nachhaltig genug erscheinen.
Genau hier liegt derzeit das größte Risiko.
Noch vor wenigen Wochen signalisierten die rückläufigen CPI-Daten eine deutliche Entspannung der Inflation.
Seitdem ist der Ölpreis jedoch innerhalb weniger Wochen um mehr als 25 % gestiegen.
Sollte die Federal Reserve betonen, dass dadurch erneut Inflationsrisiken entstehen, könnte sich der Markt sehr schnell auf ein länger restriktives Zinsumfeld einstellen.
Eine hawkishe Pressekonferenz dürfte insbesondere US-Dollar und Staatsanleiherenditen unterstützen, während Aktien und andere Risk Assets unter Druck geraten könnten.
Umgekehrt könnte eine überraschend dovishe Kommunikation eine deutliche Erholung an den Aktienmärkten auslösen.
Donnerstag
Auch der Donnerstag dürfte den Märkten kaum Gelegenheit zum Durchatmen geben. Während am Mittwoch die Federal Reserve im Mittelpunkt steht, richtet sich der Fokus am Donnerstag wieder auf Inflations- und Konjunkturdaten aus Europa und den USA.
Bereits am Vormittag stehen mehrere bedeutende Veröffentlichungen aus Deutschland und der Eurozone an.
Veröffentlicht werden unter anderem:
* Deutsches Bruttoinlandsprodukt (GDP)
* Bruttoinlandsprodukt der Eurozone
* Deutscher Verbraucherpreisindex (CPI)
* Arbeitslosenquote der Eurozone
Gerade die Inflationsdaten aus Deutschland besitzen häufig Signalwirkung für die gesamte Eurozone. Sollten diese erneut über den Erwartungen liegen, dürfte dies die Diskussion über einen weiterhin restriktiven Kurs der Europäischen Zentralbank erneut anheizen.
Am Nachmittag verschiebt sich der Fokus anschließend vollständig in die USA.
Hier steht mit dem Core PCE Price Index einer der wichtigsten Inflationsindikatoren der Federal Reserve auf dem Kalender.
Erwartet werden aktuell:
* Core PCE MoM: +0,1 % (Forecast) nach +0,3 %
* Core PCE YoY: 3,4 % (Forecast)
Der Core PCE gilt als bevorzugter Inflationsindikator der Federal Reserve und besitzt deshalb häufig sogar eine höhere Relevanz als der klassische Verbraucherpreisindex (CPI). Während der CPI stärker auf kurzfristige Preisschwankungen reagiert, bildet der Core PCE die zugrunde liegende Inflationsentwicklung deutlich stabiler ab und fließt unmittelbar in die geldpolitischen Entscheidungen der Fed ein.
Gerade nach dem Zinsentscheid vom Mittwoch könnten diese Daten daher bereits den nächsten Impuls liefern.
Sollte der Core PCE erneut niedriger ausfallen als erwartet, würde dies die Hoffnungen auf eine spätere Lockerung der Geldpolitik unterstützen. Überraschend hohe Inflationsdaten hingegen könnten unmittelbar nach dem Fed-Entscheid erneut steigende Renditen und einen stärkeren US-Dollar auslösen.
Darüber hinaus stehen am Donnerstag außerdem auf dem Kalender:
* US Bruttoinlandsprodukt (GDP)
* Initial Jobless Claims
* weitere PCE-Daten
Insgesamt dürfte damit auch der Donnerstag zu den volatilsten Handelstagen der Woche gehören.
Freitag
Auch zum Wochenschluss bleibt der Wirtschaftskalender gut gefüllt.
Veröffentlicht werden unter anderem:
* Verbraucherpreisindex (CPI) der Eurozone
* Chicago PMI
* Michigan Consumer Sentiment
* Michigan 1-Year Inflation Expectations
* Michigan 5-Year Inflation Expectations
Insbesondere die langfristigen Inflationserwartungen der Universität Michigan werden von der Federal Reserve sehr genau beobachtet.
Steigen diese Erwartungen nachhaltig an, besteht die Gefahr, dass sich höhere Inflationserwartungen in der Bevölkerung verankern. Genau dieses Szenario versuchen Zentralbanken grundsätzlich zu verhindern, da es langfristig deutlich schwieriger wird, Inflation wieder auf das Zielniveau zurückzuführen.
Damit endet eine Handelswoche, in der nahezu sämtliche marktbewegenden Faktoren zusammentreffen.
Fed.
Inflationsdaten.
Konjunkturdaten.
Quartalszahlen.
Ölmarkt.
Geopolitik.
Selten treffen derart viele bedeutende Ereignisse innerhalb weniger Handelstage zusammen.
Märkte & Korrelationen im Überblick
US Oil
Der Ölmarkt bleibt aktuell der wichtigste makroökonomische Faktor.
US Oil konnte in der vergangenen Handelswoche um 10,68 % zulegen und notiert aktuell bei 90,46 US-Dollar. Betrachtet man den bisherigen Monatsverlauf, ergibt sich inzwischen sogar ein Anstieg von rund 30 %.
Charttechnisch hat sich das Bild damit vollständig verändert.
Nach dem erfolgreichen Retest der ehemaligen Ausbruchszone im Bereich um 69 US-Dollar wurde durch die Eskalation im Nahen Osten praktisch jeder relevante Widerstand nach oben durchbrochen.
Verantwortlich hierfür sind insbesondere die zunehmenden Risiken rund um die Straße von Hormus, die Einschränkungen im Schiffsverkehr sowie die gestiegene Sorge vor möglichen Lieferunterbrechungen.
Solange sich US Oil oberhalb der Unterstützungen bei 87,69 US-Dollar sowie 86,36 US-Dollar behaupten kann, bleibt das kurzfristige Bild für mich weiterhin bullish.
Die nächsten Kursziele liegen bei:
* 95 US-Dollar
* 97 US-Dollar (Monatshoch Juli)
* 98,50 US-Dollar
* 101,50 US-Dollar
Gerade die Marke um 97 US-Dollar dürfte kurzfristig zu einem wichtigen Widerstand werden, da hier das bisherige Monatshoch verläuft.
Sollte sich die geopolitische Lage dagegen überraschend entspannen und der Ölpreis wieder nachhaltig unter die Zone um 86 US-Dollar zurückfallen, würden aus charttechnischer Sicht zunächst die Bereiche um 80 US-Dollar, anschließend 78,90 US-Dollar sowie 77 US-Dollar wieder interessant werden.
Fundamental bleibt jedoch klar:
Je länger die geopolitischen Spannungen anhalten, desto größer bleibt das Risiko dauerhaft hoher Energiepreise.
Und genau das dürfte die zentrale Herausforderung für die Federal Reserve in den kommenden Wochen darstellen.
US-Staatsanleihen
Auch der Rentenmarkt sendet aktuell ein klares Signal.
Die Renditen bleiben auf einem außergewöhnlich hohen Niveau und spiegeln die Erwartung wider, dass die Geldpolitik länger restriktiv bleiben könnte.
Auch die Kursentwicklung der Staatsanleihen war in der vergangenen Woche bemerkenswert:
* 3-jährige US-Staatsanleihen: +3,77 %
* 5-jährige: +3,56 %
* 10-jährige: +2,92 %
* 30-jährige: +1,75 %
Die Märkte haben ihre Erwartungen an mögliche Zinssenkungen erneut deutlich nach hinten verschoben.
Steigende Ölpreise, robuste Konjunkturdaten und anhaltende Inflationsrisiken sprechen derzeit eher für ein länger restriktives Zinsumfeld.
Sollte sich die Federal Reserve am Mittwoch entsprechend hawkish äußern, könnten die Renditen erneut deutlich ansteigen.
Eine dovishe Überraschung würde dagegen vermutlich zunächst für sinkende Renditen sorgen und Risk Assets kurzfristig entlasten.
US-Dollar (DXY)
Auch der US-Dollar konnte seine Stärke in der vergangenen Woche weiter ausbauen.
Mit einem Wochenplus von rund 0,72 % arbeitet sich der Dollar erneut an den wichtigen Widerstand im Bereich 101,50 Punkte heran.
Sollte die Federal Reserve ihre restriktive Haltung bestätigen, halte ich einen weiteren Anstieg in Richtung 102,00 beziehungsweise 102,50 Punkte durchaus für realistisch.
Bleibt Powell dagegen überraschend dovish, dürfte zunächst die Unterstützungszone um 100,60 bis 100,50 Punkte erneut getestet werden.
Darunter rückt anschließend die psychologisch wichtige 100-Punkte-Marke in den Fokus.
Der US-Dollar bleibt damit einer der wichtigsten Taktgeber für sämtliche Risk Assets.
Ein stärkerer Dollar belastet in der Regel Aktien, Kryptowährungen und Rohstoffe, während ein schwächerer Dollar häufig als Rückenwind für Risikoanlagen wirkt.
VIX – Volatilitätsindex
Auch der VIX bleibt in dieser Woche besonders interessant.
Der Volatilitätsindex notiert aktuell bei 18,57 Punkten und konnte zwischenzeitlich bereits wieder die Marke von 20 Punkten testen.
Damit signalisiert der Markt weiterhin erhöhte Unsicherheit.
Mit Fed, Core PCE, Quartalszahlen und der geopolitischen Lage stehen gleich mehrere potenzielle Auslöser für stärkere Schwankungen unmittelbar bevor.
Sollte die Federal Reserve überraschend restriktiv auftreten oder sich die Lage im Nahen Osten weiter verschärfen, dürfte der VIX erneut deutlich ansteigen.
Umgekehrt könnte eine dovishe Fed in Kombination mit starken Quartalszahlen den Volatilitätsindex wieder spürbar zurück in Richtung der Tiefs drücken.
Risk Assets im Überblick
Nvidia
Nvidia bleibt weiterhin einer der wichtigsten Einzelwerte für den gesamten Technologiesektor und dürfte in der kommenden Woche erneut im Mittelpunkt stehen – obwohl die eigenen Quartalszahlen erst Ende August veröffentlicht werden.
Der Grund liegt auf der Hand: Microsoft, Amazon, Meta und Apple werden mit ihren Quartalsberichten gleichzeitig einen Ausblick auf ihre zukünftigen Investitionen in Rechenzentren und KI-Infrastruktur geben. Genau diese Investitionen bestimmen letztendlich die zukünftige Nachfrage nach Nvidia-GPUs.
Fundamental bleibt das Umfeld ausgesprochen positiv. In den vergangenen Tagen wurden erneut milliardenschwere KI-Projekte angekündigt. Nvidia investiert gemeinsam mit mehreren Partnern massiv in den Ausbau der weltweiten KI-Infrastruktur. Der langfristige AI-Supercycle bleibt damit vollständig intakt.
Charttechnisch konnte Nvidia die Handelswoche leicht positiv beenden und schloss mit einem Plus von knapp 2 %.
Für die kommende Woche bleiben folgende Marken entscheidend:
Bullishes Szenario:
* Über 213 US-Dollar eröffnet sich Potenzial bis 217 US-Dollar.
* Anschließend rückt wieder die Zone um 230 US-Dollar in den Fokus.
Bearishes Szenario:
Sollte Nvidia erneut an der 213-Dollar-Marke scheitern und unter die psychologisch wichtige 200-Dollar-Marke zurückfallen, liegen die nächsten Unterstützungen bei:
* 198 US-Dollar
* 195 US-Dollar
* 190 US-Dollar
Die Richtung dürfte maßgeblich von den Aussagen der großen Hyperscaler abhängen. Sollten Microsoft, Amazon oder Meta ihre Investitionspläne erneut anheben, wäre dies ein stark positives Signal für Nvidia.
Bitcoin
Bitcoin zeigte in der vergangenen Woche ein gemischtes Bild.
Zwar konnten zwischenzeitlich neue Wochenhochs angelaufen werden, allerdings scheiterte Bitcoin erneut daran, die wichtigen Monatstiefs nachhaltig zurückzuerobern.
Genau diese Zone entscheidet aktuell über die kurzfristige Marktstruktur.
Die Bereiche bei 65.000 US-Dollar sowie 65.700 US-Dollar stellen derzeit die entscheidenden Widerstände dar.
Solange Bitcoin unter diesen Marken notiert, bleibe ich kurzfristig eher vorsichtig und favorisiere weiterhin eine Korrektur in Richtung:
* 62.000 US-Dollar
* 61.000 US-Dollar
Sollte Bitcoin dagegen die Marke bei 65.700 US-Dollar nachhaltig zurückerobern, würde sich das Chartbild deutlich verbessern.
In diesem Fall lägen die nächsten Kursziele bei:
* 67.000 US-Dollar
* 68.250 US-Dollar
* 69.150 US-Dollar
Auch Bitcoin dürfte in der kommenden Woche stark auf die Fed reagieren. Eine restriktive Geldpolitik stärkt in der Regel den US-Dollar und belastet Liquidität sowie Risikoanlagen. Eine dovishe Überraschung könnte dagegen für eine deutliche Erholung sorgen.
S&P 500
Der S&P 500 blickt auf eine vergleichsweise schwache Handelswoche zurück.
Mit einem Wochenverlust von rund 0,66 % entstand erstmals seit März wieder eine zweite aufeinanderfolgende negative Wochenkerze.
Das allein bedeutet noch keine Trendwende. Es zeigt jedoch, dass die Dynamik der vergangenen Monate etwas nachlässt.
Die große Frage lautet nun:
Sind die Bullen lediglich vor der Fed und den Mega-Cap-Earnings vorsichtiger geworden oder beginnt sich die Kombination aus steigenden Renditen, höherem Ölpreis und geopolitischen Risiken langsam auf die Aktienmärkte auszuwirken?
Charttechnisch bleibt die Zone um 7.500 Punkte der entscheidende Bereich.
Bullishes Szenario:
* Rückkehr über 7.500 Punkte
* anschließend 7.546 Punkte
* danach erneut Angriff auf die Allzeithochs im Bereich um 7.600 Punkte
Bearishes Szenario:
Bleibt der Index unter 7.500 Punkten, rücken zunächst:
* 7.397 Punkte
* 7.354 Punkte
* im Extremfall sogar die Zone um 7.250 Punkte
in den Fokus.
Gerade Fed, Core PCE und die Quartalszahlen von Microsoft, Meta, Apple und Amazon dürften über die Richtung entscheiden.
Nasdaq
Der Nasdaq präsentiert aktuell das schwächste Chartbild der großen US-Indizes.
Besonders auffällig ist, dass der Index inzwischen bereits drei bearishe Wochenkerzen in Folge ausgebildet hat – ein Muster, das zuletzt Anfang des Jahres zu beobachten war.
Zusätzlich wurde das Monatstief des Juni im Bereich um 28.190 Punkte unterschritten.
Damit entsteht erstmals seit längerer Zeit wieder eine technisch angeschlagene Marktstruktur.
Bullishes Szenario:
Gelingt eine Rückkehr über:
* 28.500 Punkte
* anschließend 29.000 Punkte
würde sich das kurzfristige Chartbild wieder deutlich aufhellen.
Bearishes Szenario:
Sollte dagegen auch die Marke von 28.000 Punkten nachhaltig unterschritten werden, könnte eine größere Korrektur in Richtung:
* 27.500 Punkte
* im erweiterten Szenario sogar 26.300 Punkte
folgen.
Die kommende Woche dürfte deshalb richtungsentscheidend werden. Fed und Big-Tech-Earnings besitzen das Potenzial, diese technische Schwäche entweder vollständig aufzulösen oder deutlich zu verstärken.
Dow Jones
Der Dow Jones zeigt sich im Vergleich zu Nasdaq und S&P 500 weiterhin robuster.
Dennoch wurden auch hier mittlerweile drei aufeinanderfolgende bearishe Wochenkerzen ausgebildet.
Aktuell notiert der Index unterhalb der psychologisch wichtigen Marke von 52.000 Punkten.
Bullish würde das Bild erst wieder oberhalb von:
* 52.000 Punkten
* anschließend 52.333 Punkten
werden.
Auf der Unterseite bildet dagegen die Zone zwischen:
* 51.500 Punkten
* 51.430 Punkten
eine äußerst starke Unterstützungsregion.
Darunter würde sogar der Bereich um 50.560 Punkte wieder realistisch werden.
DAX charttechnischer Ausblick
Im Vergleich zu den US-Indizes präsentiert sich der DAX derzeit deutlich robuster.
Während Nasdaq und S&P 500 erste Schwächesignale senden, konnte der DAX seine Wochenstruktur sogar verbessern.
Der Index respektierte das Wochentief der Vorwoche, markierte ein neues Wochenhoch und schloss gleichzeitig wieder oberhalb der psychologisch wichtigen Marke von 25.000 Punkten.
Auch auf Monatsbasis bleibt die übergeordnete Struktur weiterhin konstruktiv.
Dennoch dürfte auch der DAX in den kommenden Tagen maßgeblich von den USA beeinflusst werden.
Sollten Fed und Quartalszahlen positiv überraschen, besitzt der DAX durchaus weiteres Aufwärtspotenzial.
Die entscheidende Widerstandszone liegt aktuell bei 25.270 Punkten.
Gelingt dort der Ausbruch, rücken anschließend:
* 25.500 Punkte
* darüber die bisherigen Jahreshochs
in den Fokus.
Scheitert der DAX dagegen erneut an dieser Zone und fällt unter 25.000 Punkte zurück, dürften zunächst:
* 24.800 Punkte
* 24.650 Punkte
* 24.600 Punkte
* anschließend 24.500 Punkte
als Unterstützungen getestet werden.
Insgesamt rechne ich kurzfristig eher mit einer weiteren Konsolidierung innerhalb dieser Handelsspanne. Die zahlreichen makroökonomischen Ereignisse könnten jedoch jederzeit für einen dynamischen Ausbruch in beide Richtungen sorgen.
Fazit
Die Handelswoche KW31 dürfte zu den wichtigsten Börsenwochen des gesamten dritten Quartals gehören.
Mit dem Fed-Zinsentscheid, den Quartalszahlen der größten Technologieunternehmen, dem Core PCE Price Index, den BIP-Daten, den Inflationsdaten aus Europa sowie der weiterhin angespannten geopolitischen Lage im Nahen Osten treffen gleich mehrere marktbewegende Faktoren aufeinander.
Besonders spannend bleibt die Frage, ob der starke Anstieg des Ölpreises die Inflation erneut anheizen und die Federal Reserve zu einer länger restriktiven Geldpolitik zwingen könnte. Gleichzeitig müssen die großen Technologiekonzerne nun beweisen, dass sich ihre milliardenschweren Investitionen in künstliche Intelligenz zunehmend auch in den Geschäftszahlen widerspiegeln.
Charttechnisch zeigen die US-Indizes erste Ermüdungserscheinungen, während sich der DAX bislang vergleichsweise robust präsentiert. Ob diese relative Stärke anhält, wird maßgeblich davon abhängen, wie die Märkte auf die Aussagen der Fed und die anstehenden Unternehmenszahlen reagieren.
Insgesamt spricht vieles dafür, dass uns eine Woche mit überdurchschnittlich hoher Volatilität bevorsteht. Umso wichtiger wird es sein, nicht auf einzelne Schlagzeilen zu reagieren, sondern das Gesamtbild aus Geldpolitik, Inflation, Konjunktur, Geopolitik und Charttechnik im Blick zu behalten.
Es bleibt spannend, wie schnell die Bullen zurück kommen, sobald die diplomatische Lösungen im Raum stehen zwischen Iran und USA und die Öl Preise wieder stark einbrechen.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch einen erfolgreichen Start in die Handelswoche KW31 und wie immer stabile Trades!
Long 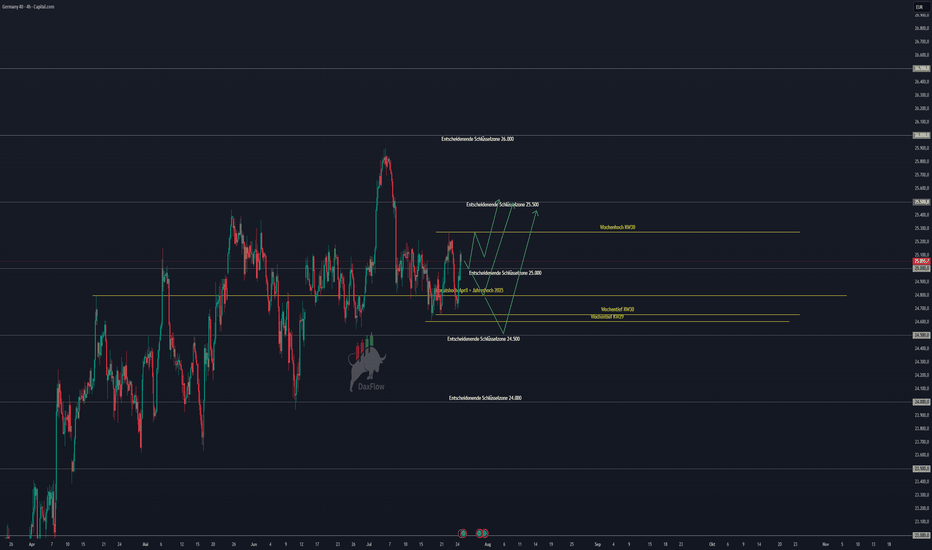
Gold baut bullische Basis vor wichtigem US-Kern-PCE-Inflationsbe
Gold hält weiterhin an seiner Aufwärtstrendlinie fest und bildet eine Reihe höherer Tiefs. Dies deutet darauf hin, dass Käufer vor dem heutigen US-Kern-PCE-Inflationsbericht die kurzfristige Kontrolle allmählich zurückgewinnen.
Da der US-Dollar-Index seine jüngste Rallye pausiert und Händler ihre Positionen vor der Inflationsveröffentlichung reduzieren, wird eine deutliche Zunahme der Marktvolatilität während der New Yorker Sitzung erwartet.
📊 Marktstruktur
• Tendenz:** Kurzfristige bullische Akkumulation
• Struktur:** Aufwärtstrendlinie + Höhere Tiefs
• Aktuelle Phase:** Kompression vor Nachrichten
🎯 Wichtige Niveaus
🔹 Primäre Nachfrage: 3.970,000
Institutionelle Unterstützung, bei der Käufer voraussichtlich aggressiv verteidigen werden.
🔹 Ausbruchspunkt: 4.040,000
Wichtiger Widerstand entlang des 0,618-Fibonacci-Retracements. Ein bestätigter Ausbruch könnte Momentum-Käufe auslösen.
🔹 Wichtiges Liquiditätsziel: 4.100,000
Die nächste Premium-Angebotszone, in der Verkäufer wieder in den Markt einsteigen könnten.
🟢 Aufwärtsszenario
Ein schwächer als erwartet ausfallender Kern-PCE-Wert könnte den USD schwächen und einen Ausbruch über 4.040 auslösen. Dies würde den Weg zu 4.100 ebnen, da Short-Positionen abgebaut werden.
🔴 Abwärtsszenario
Sollte die Inflation positiv überraschen, könnte Gold an Widerstandsmarken abprallen, die aufsteigende Trendlinie verlieren und die institutionelle Nachfragezone um 3.970 erneut testen.
💬 Marktdiskussion
Handelt es sich bei dieser Aufwärtsstruktur um eine echte Akkumulation vor der nächsten Aufwärtsexpansion oder lediglich um eine Liquiditätsfalle vor einem der wichtigsten Inflationsberichte der Woche?
Teilen Sie Ihre Analyse unten mit und lassen Sie uns wissen, welche Position Sie vertreten.
👍 Wenn Sie institutionelle Orderflow-Analysen und makrogetriebene technische Setups mögen, vergessen Sie nicht, uns zu folgen, um weitere professionelle Markteinblicke zu erhalten.  Long
DAX Tagesausblick 26.Juni-25.000 Punkte Marke schwerer Gegner!Der gestrige Handelstag hatte es fundamental erneut in sich. Während die US-Konjunkturdaten insgesamt deutlich robuster ausfielen als erwartet und eigentlich für weiteren Druck auf Risk Assets hätten sorgen müssen, blieb die große Verkaufswelle aus. Stattdessen zeigten sich die Märkte erstaunlich widerstandsfähig. Genau diese Diskrepanz zwischen Fundamentaldaten und Marktreaktion dürfte heute sowie vor allem in den letzten Handelstagen des Monats und Quartals eine entscheidende Rolle spielen.
Neben den Konjunkturdaten rückte erneut die geopolitische Lage im Nahen Osten in den Fokus. Gleichzeitig sorgten Micron mit überragenden Quartalszahlen sowie zahlreiche Analysten-Upgrades im KI-Sektor für Rückenwind im Technologiesektor. Auf der anderen Seite mehren sich jedoch die Hinweise, dass die Bewertung vieler KI-Unternehmen inzwischen extrem ambitioniert geworden ist und die Erwartungen entsprechend hoch liegen.
Vor dem Wochenende treffen damit mehrere Faktoren aufeinander: eine weiterhin restriktive Geldpolitik, robuste US-Wirtschaftsdaten, fragile geopolitische Entwicklungen sowie mögliche Gewinnmitnahmen zum Monats- und Quartalsende.
Geopolitische Lage
Die Lage im Nahen Osten bleibt trotz des jüngsten Waffenstillstands zwischen Iran und Israel weiterhin angespannt. Zwar hat sich die unmittelbare militärische Eskalation deutlich beruhigt, von einer nachhaltigen Entspannung kann jedoch noch keine Rede sein.
Besonders im Fokus bleibt weiterhin die Straße von Hormus. Nachdem in den vergangenen Tagen Sorgen über eine mögliche Blockade oder massive Einschränkungen bestanden hatten, zeigen aktuelle Schifffahrtsdaten inzwischen wieder eine deutliche Normalisierung des Verkehrs. Zahlreiche Tanker passieren die Meerenge wieder regulär und der Schiffsverkehr bewegt sich inzwischen teilweise sogar wieder auf oder leicht über dem langfristigen Durchschnitt. Damit fällt ein erheblicher Teil der zuvor eingepreisten geopolitischen Risikoprämie im Ölmarkt zunächst wieder weg.
Dennoch bleibt die Situation fragil. Die Versicherungsprämien für Tanker befinden sich weiterhin auf außergewöhnlich hohen Niveaus und liegen um ein Vielfaches über den üblichen Kosten vor Beginn der Eskalation. Zudem wurden zuletzt erneut Zwischenfälle mit Handelsschiffen in der Region gemeldet, weshalb das Risiko weiterer Störungen keineswegs vollständig verschwunden ist.
Auch diplomatisch laufen die Gespräche weiter. Zwischen den USA und Iran werden die technischen Verhandlungen nach dem jüngsten Waffenstillstand fortgesetzt. Beide Seiten arbeiten derzeit an mehreren Arbeitsgruppen, die sich unter anderem mit Sanktionen, der zukünftigen nuklearen Überwachung sowie Sicherheitsfragen in der Region beschäftigen. Eine endgültige Einigung steht allerdings weiterhin aus.
Iran betonte zuletzt erneut, dass sämtliche Schiffsbewegungen in der Straße von Hormus unter eigener Kontrolle stünden und sämtliche Regelungen eingehalten werden müssten. Gleichzeitig machten die USA deutlich, dass man keinerlei Gebühren oder Einschränkungen für den internationalen Schiffsverkehr akzeptieren werde.
Auch die Lage zwischen Israel und der Hisbollah bleibt weiterhin angespannt. Zwar kam es zuletzt zu deutlich weniger Angriffen als noch vor wenigen Wochen, eine politische Lösung ist allerdings weiterhin nicht in Sicht. Israel besteht auf Sicherheitsgarantien entlang der Grenze zum Libanon, während Iran einen vollständigen Rückzug israelischer Truppen als Voraussetzung für weitere Fortschritte betrachtet.
Insgesamt bleibt die geopolitische Situation daher zwar deutlich entspannter als noch vor einer Woche, jedoch keineswegs gelöst. Für die Finanzmärkte bedeutet dies, dass die unmittelbare Öl-Risikoprämie weiter zurückgeht, geopolitische Überraschungen jedoch jederzeit wieder zu erhöhter Volatilität führen können.
KI-Sektor bleibt der wichtigste Treiber
Während geopolitisch vor allem die Risikoprämie zurückgeht, richtet sich der Fokus der Anleger zunehmend wieder auf die laufende Berichtssaison der Technologieunternehmen.
Der klare Gewinner des gestrigen Handelstages war Micron.
Der Speicherhersteller präsentierte Quartalszahlen, welche die ohnehin bereits sehr hohen Erwartungen deutlich übertrafen. Sowohl Umsatz als auch Gewinn lagen klar über den Analystenschätzungen. Besonders positiv wurde jedoch erneut der Ausblick aufgenommen.
Micron rechnet weiterhin mit einer außergewöhnlich starken Nachfrage nach High-Bandwidth-Memory (HBM), welche insbesondere für KI-Beschleuniger von Nvidia, AMD sowie weiteren Rechenzentrumsanwendungen benötigt werden.
Mehrere Analysten erhöhten daraufhin unmittelbar ihre Kursziele. Bank of America hob ihr Kursziel auf 1.550 US-Dollar an, RBC, Citi sowie zahlreiche weitere Investmentbanken bestätigten ihre Kaufempfehlungen und erwarten weiterhin zweistellige Kurspotenziale. Besonders bemerkenswert ist dabei die Aussage mehrerer Analysten, wonach Micron bereits für große Teile der Jahre 2026 und 2027 nahezu ausverkauft sei. Das Verhältnis zwischen Angebot und Nachfrage bleibe außergewöhnlich angespannt und eine deutliche Entspannung werde frühestens in sechs bis acht Quartalen erwartet.
Damit bleibt die strukturelle KI-Nachfrage weiterhin vollständig intakt.
Gleichzeitig zeigt sich jedoch auch die Kehrseite dieses Booms.
Apple kündigte deutliche Preiserhöhungen für zahlreiche Produkte an. Sowohl MacBooks als auch iPads und weitere Geräte werden teilweise um mehrere hundert US-Dollar teurer. Hintergrund sind steigende Produktionskosten sowie höhere Preise für Speicher- und Halbleiterkomponenten.
Der Begriff der sogenannten “Chipflation” gewinnt damit zunehmend an Bedeutung. Während KI-Unternehmen enorme Investitionen tätigen, steigen gleichzeitig die Hardwarekosten entlang der gesamten Lieferkette.
Auch Meta, Alphabet, Microsoft und weitere Hyperscaler investieren weiterhin Milliardenbeträge in den Ausbau ihrer KI-Infrastruktur. Diese Investitionen bleiben aktuell der wichtigste Wachstumstreiber für den gesamten Technologiesektor.
Für den Nasdaq bedeutet dies weiterhin Rückenwind auf fundamentaler Seite.
Gleichzeitig steigen jedoch auch die Erwartungen kontinuierlich weiter an. Nach der massiven Rally der vergangenen Monate wird es zunehmend schwieriger, diese hohen Bewertungen dauerhaft zu rechtfertigen. Jede Enttäuschung bei den kommenden Quartalszahlen könnte deshalb deutlich stärkere Kursreaktionen auslösen als noch zu Beginn des Jahres.
Fed- und EZB-Speaker im Fokus
Neben den Unternehmenszahlen standen gestern erneut zahlreiche Aussagen verschiedener Notenbankvertreter im Mittelpunkt.
EZB-Chefvolkswirt Philip Lane betonte erneut, dass die Inflation zwar Fortschritte mache, die Arbeit der Europäischen Zentralbank jedoch noch nicht vollständig abgeschlossen sei. Insgesamt wirkten seine Aussagen eher neutral bis leicht restriktiv.
Auch aus den USA kamen mehrere wichtige Kommentare.
Fed-Gouverneurin Michelle Bowman blieb ihrer zuletzt eher hawkischen Linie treu und verwies erneut auf weiterhin bestehende Inflationsrisiken. Solange die Preisentwicklung nicht nachhaltig Richtung Zwei-Prozent-Ziel zurückkehre, sei eine vorschnelle Lockerung der Geldpolitik nicht angemessen.
New-York-Fed-Präsident John Williams zeigte sich etwas ausgewogener. Er erklärte, dass sich der Inflationsdruck im weiteren Jahresverlauf voraussichtlich abschwächen dürfte. Gleichzeitig betonte er jedoch ebenfalls, dass die Inflation weiterhin zu hoch liege und die Geldpolitik deshalb restriktiv bleiben müsse.
Chicago-Fed-Präsident Austan Goolsbee sprach von einem “kleinen Hoffnungsschimmer” bei der Entwicklung der Dienstleistungsinflation. Auch er machte jedoch deutlich, dass die Preisentwicklung weiterhin oberhalb des Zielbereichs liege.
Insgesamt ergab sich aus sämtlichen Aussagen kein wirklich dovisher Impuls.
Vielmehr bestätigten die Notenbankvertreter erneut das Bild einer Federal Reserve, die sich aktuell keinerlei Druck verspürt, kurzfristig die Zinsen zu senken. Genau diese Haltung erklärt auch, weshalb Zinssenkungserwartungen zuletzt erneut zurückgenommen wurden.
Trotzdem reagierten weder Anleiherenditen noch US-Dollar mit einem nachhaltigen Ausbruch nach oben.
Der Grund dafür dürfte vor allem darin liegen, dass ein großer Teil dieser restriktiven Erwartungen bereits im Vorfeld eingepreist worden war.
Fundamentaldaten gestern
Auch die gestrigen US-Konjunkturdaten fielen insgesamt robuster aus als erwartet und bestätigten erneut, dass sich die amerikanische Wirtschaft trotz der restriktiven Geldpolitik weiterhin äußerst widerstandsfähig zeigt. Besonders das BIP für das erste Quartal überraschte positiv und wurde mit 2,1 % veröffentlicht, nachdem lediglich 1,6 % erwartet worden waren. Gleichzeitig blieb auch der Arbeitsmarkt stabil. Die Erstanträge auf Arbeitslosenhilfe lagen mit 215.000 erneut unter den Erwartungen von 225.000, was die weiterhin robuste Beschäftigungssituation unterstreicht.
Auf der Inflationsseite blieb das Bild ebenfalls anspruchsvoll. Der Core PCE Preisindex auf Jahresbasis lag mit 3,4 % weiterhin deutlich oberhalb des Inflationsziels der Fed und auch der monatliche Anstieg bestätigte, dass sich der Preisauftrieb bislang nur langsam abschwächt. Der gesamte PCE-Preisindex stieg auf 4,1 % gegenüber dem Vorjahr und markierte damit den höchsten Wert seit April 2023. Gleichzeitig überraschten die Konsumausgaben mit einem Plus von 0,7 % ebenfalls positiv und lagen oberhalb der Markterwartungen.
Die Auftragseingänge langlebiger Wirtschaftsgüter fielen zwar erneut negativ aus, entwickelten sich mit -4,5 % jedoch etwas besser als prognostiziert. Auch die Kernaufträge zeigten sich robuster als erwartet. Insgesamt ergab sich damit ein nahezu geschlossenes Bild einer weiterhin starken US-Wirtschaft.
Fundamental betrachtet hätte genau diese Kombination eigentlich einen stärkeren US-Dollar, steigende Renditen und Druck auf Aktien sowie andere Risk Assets auslösen müssen. Genau dieses Szenario hatte ich bereits gestern im PCE-Video angesprochen.
Die Marktreaktion fiel jedoch deutlich moderater aus.
Der Grund dürfte vor allem darin liegen, dass ein großer Teil dieser Entwicklung bereits im Vorfeld eingepreist war. Nach den hawkishen Aussagen der Federal Reserve sowie den zuletzt gestiegenen Inflationserwartungen wartete der Markt auf einen erneuten negativen Überraschungseffekt. Dieser blieb jedoch aus. Die Daten bestätigten vielmehr das bereits bekannte Bild, ohne die Erwartungen nochmals deutlich nach oben zu verschieben. Entsprechend kam es weder zu einer erneuten Dollar-Rally noch zu einem massiven Abverkauf an den Aktienmärkten.
Fundamentaldaten heute
Der heutige Handelstag fällt fundamental deutlich ruhiger aus. Dennoch stehen einige wichtige Daten sowie mehrere Reden von Notenbankvertretern auf dem Programm.
Im Mittelpunkt stehen die finalen Michigan-Daten. Besonders relevant bleiben dabei die Inflationserwartungen der Verbraucher sowohl auf Sicht von einem Jahr als auch von fünf Jahren. Sollten diese erneut steigen, dürfte dies den restriktiven Kurs der Federal Reserve zusätzlich untermauern. Rückläufige Inflationserwartungen hingegen könnten den Märkten kurzfristig etwas Luft verschaffen.
Ebenfalls veröffentlicht wird das finale Michigan Consumer Sentiment sowie die Konsumentenerwartungen. Beide Indikatoren liefern wichtige Hinweise auf die zukünftige Konsumstimmung in den USA und damit auf die Entwicklung der größten Volkswirtschaft der Welt.
Darüber hinaus stehen mit John Williams sowie Neel Kashkari erneut zwei Fed-Mitglieder auf der Agenda. Nachdem sich die Fed in den vergangenen Tagen überwiegend restriktiv äußerte, dürfte der Markt sehr genau beobachten, ob dieser Ton bestätigt oder möglicherweise etwas abgeschwächt wird.
In Europa richtet sich der Blick zusätzlich auf Bundesbank-Präsident Joachim Nagel. Neue geldpolitische Impulse werden hier allerdings aktuell kaum erwartet.
Märkte und Korrelationen im Überblick
US Oil
Bereits im gestrigen Ausblick hatte ich darauf hingewiesen, dass sich im Bereich unterhalb von 70 US-Dollar eine erste technische Gegenbewegung im Ölpreis entwickeln könnte. Genau dieses Szenario ist eingetreten.
US Oil konnte sich zuletzt um rund 2,5 % erholen und schloss wieder oberhalb von 71 US-Dollar. Aus charttechnischer Sicht bleibt nun vor allem der Bereich zwischen 72,00 und 72,50 US-Dollar entscheidend. Erst wenn diese Widerstandszone nachhaltig überwunden wird, eröffnet sich weiteres Potenzial in Richtung 77 US-Dollar.
Scheitert der Ölpreis hingegen erneut an dieser Zone, bleibt ein erneuter Rückgang unter die Marke von 70 US-Dollar das wahrscheinlichere Szenario. Die nachlassende geopolitische Risikoprämie durch die wieder zunehmende Schifffahrt in der Straße von Hormus spricht aktuell eher für eine Entspannung am Ölmarkt.
US-Staatsanleihen
Auch an den Anleihemärkten setzte sich die Erholung fort.
Die Renditen der US-Staatsanleihen gaben in den vergangenen Handelstagen erneut deutlich nach. Besonders die kürzeren Laufzeiten verloren kräftig an Dynamik. Dies zeigt, dass der Markt den größten Teil des hawkishen Fed-Schocks inzwischen verarbeitet hat.
Sinkende Renditen wirken grundsätzlich unterstützend für Wachstumswerte und Technologieaktien. Gleichzeitig verdeutlichen sie aber auch, dass der Markt derzeit keine weitere Eskalation auf der Zinsseite erwartet.
US-Dollar (DXY)
Auch der US-Dollar lieferte gestern eine äußerst interessante Reaktion.
Obwohl nahezu sämtliche Fundamentaldaten eigentlich für einen stärkeren Dollar gesprochen hätten, konnte der Dollar Index diesen Vorteil nicht nutzen und schloss den Handelstag sogar schwächer.
Für mich ist das ein klassisches Zeichen dafür, dass ein Großteil der positiven Dollar-Nachrichten bereits vollständig eingepreist war. Der Markt benötigte einen neuen Überraschungseffekt, um eine weitere Aufwärtsbewegung einzuleiten. Dieser blieb jedoch aus.
Charttechnisch bleibt nun der Bereich um 101,50 Punkte entscheidend. Solange der Dollar darunter handelt und insbesondere den gestrigen Tagesschluss bei rund 101,29 Punkten unterschreitet, kann ich mir eine weitere Korrektur in Richtung 101,00 Punkte vorstellen.
Sollte der Dollar hingegen wieder über 101,50 Punkte zurückkehren, wäre ein erneuter Test der Hochs um 101,70 Punkte durchaus möglich.
VIX
Der Volatilitätsindex bleibt weiterhin ausgesprochen ruhig.
Mit einem Schlusskurs knapp unter 19 Punkten bewegt sich der VIX weiterhin auf einem Niveau, das historisch betrachtet noch keinerlei echte Stresssignale liefert. Trotz der geopolitischen Unsicherheiten bleibt die implizite Volatilität damit vergleichsweise niedrig.
Erst ein nachhaltiger Anstieg über die Marke von 20 bis 22 Punkten würde das Bild für Risk Assets deutlich eintrüben.
Risk Assets im Überblick
Bitcoin
Auch am Kryptomarkt setzte sich gestern zunächst die Schwäche fort. Bitcoin verlor auf Tagesbasis rund 2,2 % und testete erneut den Bereich um 58.000 US-Dollar. Besonders wichtig war dabei allerdings weniger das Tagestief als vielmehr der Schlusskurs. Die Daily-Kerze schloss unterhalb der psychologisch wichtigen Marke von 60.000 US-Dollar und lieferte damit aus technischer Sicht ein starkes bearishes Signal.
Zwar sehen wir zum Wochenschluss bereits wieder eine leichte Erholung zurück über die 60.000-Dollar-Marke, dennoch bleibt entscheidend, ob dieser Bereich nachhaltig zurückerobert werden kann oder lediglich einen kurzfristigen Rebound darstellt. Sollte das allgemeine Risk-Off-Sentiment zum Monats- und Quartalsende zunehmen, dürfte auch Bitcoin erneut unter Druck geraten.
An meiner übergeordneten Einschätzung hat sich daher nichts geändert. Solange sich das makroökonomische Umfeld nicht deutlich aufhellt, bleibe ich für Bitcoin vorsichtig. Zunächst bleibt die Zone um 57.600 US-Dollar ein realistisches Ziel. Sollte sich die Korrektur an den Aktienmärkten ausweiten und Gewinnmitnahmen einsetzen, halte ich mittelfristig sogar einen Rücklauf in Richtung 50.000 US-Dollar weiterhin für möglich.
Nvidia
Auch Nvidia zeigte gestern erste Ermüdungserscheinungen. Nach der außergewöhnlichen Rally der vergangenen Monate verlor die Aktie erneut rund 1,6 % und schloss unterhalb der wichtigen 200-Dollar-Marke. Gleichzeitig wurde zwischenzeitlich sogar das Monatstief aus dem Mai unterschritten.
Zwar konnte die Aktie diesen Bereich zum Handelsschluss wieder leicht zurückerobern, dennoch bleibt das Chartbild kurzfristig angeschlagen. Besonders die Unterstützungszone zwischen 189 und 186 US-Dollar rückt nun zunehmend in den Fokus. Sollte diese Zone ebenfalls aufgegeben werden, könnte sich die laufende Konsolidierung deutlich beschleunigen.
Fundamental bleibt Nvidia selbstverständlich einer der größten Gewinner des KI-Booms. Kurzfristig scheint jedoch ein erheblicher Teil dieser Entwicklung bereits eingepreist zu sein. Gerade zum Quartalsende steigt deshalb das Risiko weiterer Gewinnmitnahmen.
S&P 500
Auch der S&P 500 setzte die gestern vorgestellte Trade-Idee nahezu punktgenau um.
Nachdem der Index zunächst noch einmal die wichtige Widerstandszone um 7.500 Punkte angelaufen hatte, setzte im weiteren Handelsverlauf deutlicher Verkaufsdruck ein. Der Index verlor rund 0,35 % und schloss bei etwa 7.423 Punkten.
Besonders interessant ist dabei die heutige Entwicklung. Bereits im asiatischen Handel wurde das gestrige Tagestief unterschritten und gleichzeitig das Wochentief erneut getestet. Damit bleibt die Zone um 7.360 Punkte aktuell der zentrale Unterstützungsbereich.
Kann sich der Markt dort stabilisieren, wäre eine erneute Erholung in Richtung 7.500 Punkte durchaus denkbar. Fällt diese Unterstützung jedoch nachhaltig, dürfte die Wahrscheinlichkeit einer größeren Korrektur deutlich zunehmen. In diesem Fall rückt die Zone um 7.250 Punkte zunehmend in den Fokus.
Gerade die letzten Handelstage eines außergewöhnlich starken Quartals sind historisch immer wieder von Gewinnmitnahmen geprägt. Dieses Risiko sollte aus meiner Sicht aktuell keinesfalls unterschätzt werden.
Nasdaq 100
Auch der Nasdaq präsentierte sich gestern deutlich schwächer.
Nach dem starken Mittwoch wurde zunächst nochmals die psychologisch wichtige Marke von 30.000 Punkten angelaufen. Genau dort setzte jedoch erneut massiver Verkaufsdruck ein. Der Index schloss rund 1,3 % tiefer und fiel anschließend bereits wieder unter die Marke von 29.500 Punkten zurück.
Auch heute setzt sich diese Schwäche zunächst fort. Sowohl das gestrige Tagestief als auch mehrere kurzfristige Unterstützungen wurden bereits unterschritten. Solange der Nasdaq unterhalb des heutigen Tageshochs sowie unter dem Wochentief handelt, bleibt das kurzfristige Chartbild für mich angeschlagen.
Die nächste relevante Unterstützungszone sehe ich im Bereich um 28.500 Punkte. Erst eine nachhaltige Rückeroberung der 29.500 bis 30.000 Punkte würde dieses bearishe Szenario wieder deutlich entschärfen.
Dow Jones
Der Dow Jones bleibt aktuell weiterhin der stärkste der großen US-Indizes.
Gestern wurden erneut frische Allzeithochs markiert. Allerdings konnten diese Gewinne nicht verteidigt werden. Nach dem Ausbruch über 52.800 Punkte setzte unmittelbar Verkaufsdruck ein, sodass der Index wieder unter 52.500 Punkte zurückfiel.
Auch hier gilt für mich unverändert die Einschätzung vom gestrigen Ausblick. Solange der Dow Jones oberhalb von 52.000 Punkten handelt, bleibt der übergeordnete Aufwärtstrend intakt. Sollte diese Marke jedoch nachhaltig unterschritten werden, erhöht sich die Wahrscheinlichkeit einer Korrektur in Richtung 51.600 beziehungsweise 51.500 Punkte deutlich.
DAX – Charttechnischer Ausblick
Der DAX zeigte sich gestern erneut deutlich robuster als viele internationale Indizes und konnte den Handel mit einem Plus von rund 0,8 % beenden. Dennoch bleibt die charttechnische Ausgangslage nahezu unverändert.
Zwar wurde im Tagesverlauf erneut die Marke von 25.000 Punkten überschritten, ein nachhaltiger Ausbruch gelang jedoch erneut nicht. Bereits zum zweiten Mal scheiterte der Markt am Bereich um 25.030 Punkte – gleichzeitig dem Monatshoch aus März – und wurde dort konsequent abverkauft.
Auch in der Nacht scheiterte ein weiterer Ausbruchsversuch. Für mich bestätigt sich damit weiterhin, dass die Zone zwischen 24.800 und 25.030 Punkten aktuell die zentrale Widerstandsregion im DAX bleibt.
Auf der Unterseite richtet sich der Fokus nun zunächst auf das gestrige Tagestief bei 24.680 Punkten. Sollte dieser Bereich unterschritten werden, rückt unmittelbar das Tief vom Mittwoch bei 24.588 Punkten in den Mittelpunkt. Darunter bleibt für mich unverändert die psychologisch wichtige Marke bei 24.500 Punkten das erste größere Kursziel.
Solange der DAX unterhalb der Zone um 24.800 Punkte handelt, bleibe ich kurzfristig eher vorsichtig. Erst ein nachhaltiger Ausbruch über die Marke von 25.000 Punkten würde das Chartbild wieder deutlich aufhellen und Raum für neue Hochs schaffen.
Bis dahin halte ich weitere Seitwärtsbewegungen beziehungsweise kurzfristige Rücksetzer für das wahrscheinlichere Szenario.
Fazit
Die Märkte befinden sich aktuell in einer äußerst spannenden Ausgangslage. Fundamental sprechen viele Faktoren weiterhin für Vorsicht. Die US-Wirtschaft bleibt überraschend robust, die Inflation hält sich hartnäckig oberhalb des Fed-Ziels und auch die Aussagen zahlreicher Notenbankvertreter lassen bislang keinen schnellen geldpolitischen Kurswechsel erkennen.
Gleichzeitig bleibt die geopolitische Lage im Nahen Osten trotz der jüngsten Entspannung fragil. Zwar normalisiert sich der Schiffsverkehr durch die Straße von Hormus zunehmend, dennoch bestehen weiterhin erhebliche politische Risiken.
Auf der Unternehmensseite liefert der KI-Sektor nach wie vor außergewöhnlich starke Fundamentaldaten. Micron hat dies eindrucksvoll unter Beweis gestellt. Gleichzeitig steigen mit jeder positiven Überraschung jedoch auch die Erwartungen an die kommenden Quartalszahlen von Nvidia, Meta, Microsoft, Alphabet und den übrigen Schwergewichten des Technologiesektors.
Charttechnisch befinden sich viele Indizes inzwischen unmittelbar an entscheidenden Widerständen oder haben erste Schwächesignale geliefert. Hinzu kommt, dass wir uns in den letzten Handelstagen des Monats sowie des Quartals befinden – eine Phase, in der institutionelle Investoren traditionell verstärkt Gewinne realisieren und Portfolios neu ausrichten.
Aus diesem Grund bleibe ich kurzfristig bei Long-Positionen eher zurückhaltend. Das Chance-Risiko-Verhältnis hat sich nach der starken Rally der vergangenen Wochen aus meiner Sicht deutlich verschlechtert. Rücksetzer und Gewinnmitnahmen erscheinen aktuell wahrscheinlicher als eine unmittelbare Fortsetzung der Aufwärtsbewegung.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch einen erfolgreichen Handelstag, stabile Trades und bereits jetzt ein schönes Wochenende!
Morgen folgt wie gewohnt mein ausführlicher Wochenrückblick, bevor am Sonntag der Wochenausblick mit allen wichtigen makroökonomischen und charttechnischen Themen für die kommende Handelswoche erscheint! Short 
DAX Tagesausblick 25. Juni – US-Wirtschaftsdaten im Fokus!Die Märkte bleiben auch am Donnerstag von einer Mischung aus Geopolitik, Inflationssorgen und den wichtigsten US-Wirtschaftsdaten der Woche geprägt. Während sich die Lage im Nahen Osten weiter entspannt und der Ölpreis massiv korrigiert, richtet sich der Blick der Investoren nun vollständig auf den heutigen Core-PCE-Inflationsbericht, das BIP sowie weitere US-Konjunkturdaten. Diese könnten darüber entscheiden, ob der US-Dollar seine Stärke weiter ausbaut oder Risk Assets wieder Rückenwind erhalten.
Geopolitische Lage
Die geopolitische Lage hat sich in den vergangenen 48 Stunden weiter beruhigt. Donald Trump betonte erneut, dass die Waffenruhe zwischen Israel und dem Iran Bestand haben müsse und beide Seiten diese respektieren sollten. Gleichzeitig kamen auch aus Teheran vergleichsweise versöhnliche Töne. Der Iran erklärte, man wolle die diplomatischen Gespräche fortsetzen und arbeite gemeinsam mit den Golfstaaten sowie dem Irak an der zukünftigen Organisation und dem sicheren Betrieb der Straße von Hormus.
Besonders wichtig war dabei die Aussage, dass die Gespräche über die Straße von Hormus unabhängig von den eigentlichen Friedensverhandlungen zwischen den USA und dem Iran geführt werden. Ziel ist die langfristige Sicherheit der wichtigsten Schifffahrtsroute für den globalen Ölhandel. Zwar stehen nach aktuellen Informationen keine klassischen Transitgebühren im Raum, Iran könnte jedoch Umwelt-, Sicherheits- oder Navigationsgebühren vorschlagen. Gleichzeitig setzen sich die Golfstaaten für einen möglichst freien und ungehinderten Schiffsverkehr ein.
Genau diese Entspannung spiegelt sich mittlerweile auch am Ölmarkt wider. Der geopolitische Risikoaufschlag wurde innerhalb weniger Tage nahezu vollständig abgebaut und der Markt handelt mittlerweile wieder auf dem Preisniveau vor Beginn der Eskalation.
Abseits des Nahen Ostens sorgten gemeinsame Erklärungen Großbritanniens, Frankreichs und Deutschlands bezüglich chinesischer Aktivitäten rund um Taiwan für leichte geopolitische Spannungen. Die drei Staaten äußerten ihre Sorge über die zunehmenden chinesischen Militäraktivitäten und warnten vor möglichen Risiken für die internationale Schifffahrt.
-> Definitiv ein Thema, das man auf dem Radar behalten sollte!
KI-Sektor bleibt langfristig der Haupttreiber
Während geopolitische Risiken zurückgehen, bleibt das Thema Künstliche Intelligenz weiterhin der wichtigste Wachstumstreiber an den Aktienmärkten.
Micron konnte mit starken Quartalszahlen und einem äußerst positiven Ausblick überzeugen. Das Unternehmen gab an, dass Kunden bereits Speicherchips im Wert von rund 22 Milliarden US-Dollar bestellt haben. Qualcomm erwartet bis 2029 Umsätze von rund 15 Milliarden US-Dollar allein im Data-Center-Geschäft. Beide Meldungen sorgten insbesondere in Asien für deutliche Kursgewinne bei Technologieaktien.
Trotz der jüngsten Korrektur im Halbleitersektor zeigen diese Zahlen weiterhin, dass die fundamentale Nachfrage nach KI-Infrastruktur unverändert hoch bleibt. Gleichzeitig mahnen viele Analysten aufgrund der mittlerweile sehr hohen Bewertungen weiterhin zur Vorsicht.
Fundamentale Lage gestern
Die gestern veröffentlichten US-New-Home-Sales fielen mit 580.000 deutlich schwächer aus als die erwarteten 638.000 Einheiten. Gleichzeitig wurde der Vormonat lediglich leicht auf 626.000 nach oben revidiert.
Die Daten zeigen, dass sich der US-Häusermarkt weiter abschwächt. Da Immobilienverkäufe ein wichtiger Bestandteil der wirtschaftlichen Aktivität sind, liefern diese Zahlen erste Hinweise auf eine mögliche Abkühlung der US-Konjunktur.
Bei den Rohöllagerbeständen fiel der Rückgang mit -6,09 Millionen Barrel erneut deutlich stärker aus als erwartet (-3,9 Mio.). Obwohl die Lagerbestände weiterhin auf einem sehr niedrigen Niveau liegen, reagierte der Ölpreis kaum positiv. Der Markt wird aktuell deutlich stärker von der geopolitischen Entspannung dominiert als von den Fundamentaldaten.
Fundamentaldaten heute
Heute richtet sich der Fokus vollständig auf die USA. Um 14:30 Uhr deutscher Zeit erscheinen gleich mehrere der wichtigsten Wirtschaftsdaten der gesamten Woche.
Im Mittelpunkt steht der Core PCE Price Index. Dieser misst die Preisentwicklung der privaten Konsumausgaben ohne die stark schwankenden Bereiche Energie und Lebensmittel und gilt als wichtigster Inflationsindikator der US-Notenbank Fed.
Erwartet werden:
* Core PCE YoY: 3,4 % (vorher 3,3 %)
* Core PCE MoM: 0,3 % (vorher 0,2 %)
Steigt die Inflation stärker als erwartet, dürfte dies Zinserhöhungserwartungen weiter anheizen und den US-Dollar unterstützen. Fallen die Daten hingegen niedriger aus, könnten Risk Assets kurzfristig wieder profitieren.
Ebenfalls veröffentlicht wird das US-BIP für das erste Quartal. Erwartet werden 1,6 % nach zuvor 0,5 %. Das Bruttoinlandsprodukt misst den inflationsbereinigten Gesamtwert aller produzierten Waren und Dienstleistungen und gilt als wichtigster Indikator für die wirtschaftliche Entwicklung.
Zusätzlich erscheinen die Durable Goods Orders. Diese messen den Wert neuer Bestellungen langlebiger Industriegüter und geben wichtige Hinweise auf die Investitionsbereitschaft der Unternehmen.
Komplettiert werden die Daten durch die Initial Jobless Claims, welche einen aktuellen Einblick in den Zustand des US-Arbeitsmarktes liefern.
Da Inflation, Wirtschaftswachstum und Arbeitsmarkt heute gleichzeitig veröffentlicht werden, dürfte insbesondere der Nachmittag für deutlich erhöhte Volatilität sorgen.
Märkte und Korrelationen
US Oil
US Oil hat die von mir seit Wochen angesprochene 70-Dollar-Zone erreicht und notiert aktuell bereits darunter bei rund 69,50 Dollar. Damit wurde der komplette geopolitische Risikoaufschlag der vergangenen Wochen wieder abgebaut.
Nach einer Korrektur von rund 25 % innerhalb weniger Handelstage wäre ich kurzfristig allerdings vorsichtig, aggressiv weitere Shorts aufzubauen. Technische Gegenbewegungen oder Short Squeezes bleiben jederzeit möglich.
US-Staatsanleihen
Auch bei den US-Staatsanleihen setzte sich die Korrektur fort. Besonders die kurzlaufenden Laufzeiten verloren erneut deutlich an Wert. Der Markt preist damit weiterhin ein restriktives Vorgehen der Fed ein.
DXY
Der US-Dollar konnte sich erneut oberhalb der Marke von 101,5 behaupten. Für mich bleibt kurzfristig weiterhin die Zone um 102 Punkte das entscheidende Kursziel.
Ob dieser Bereich erreicht wird oder ob bereits eine stärkere Korrektur einsetzt, dürfte heute maßgeblich von den PCE- und BIP-Daten abhängen.
VIX
Der Volatilitätsindex fiel erneut auf 18,62 Punkte zurück und notiert damit weiterhin komfortabel unter der wichtigen 20er-Marke. Von echter Marktpanik kann aktuell also keine Rede sein.
Risk Assets im Überblick
Nvidia
Nvidia wurde im Bereich zwischen 198 und 200 Dollar erneut abverkauft und schloss leicht im Minus.
Für mich bleibt genau diese Zone der entscheidende kurzfristige Support. Sollte sie nachhaltig brechen, rücken zunächst 195 Dollar und anschließend 190 bis 187 Dollar in den Fokus. Solange diese Unterstützung hält, bleibt die übergeordnete bullische Struktur jedoch vollständig intakt.
Bitcoin
Bitcoin testete zwischenzeitlich nochmals den Bereich um 59.130 Dollar, konnte sich jedoch schnell erholen und oberhalb des Wochentiefs schließen.
Für mich bleibt entscheidend, dass die Zone um 60.700 Dollar verteidigt wird. Ein Bruch des Monatstiefs würde weiteres Abwärtspotenzial bis etwa 57.800 Dollar eröffnen.
S&P 500
Der S&P 500 scheiterte erneut im Bereich der 7.500 Punkte und schloss leicht schwächer.
Ein Ausbruch über diese Zone würde den Weg in Richtung 7.550 Punkte öffnen. Scheitert der Markt erneut und fällt unter 7.470 Punkte zurück, rücken zunächst 7.400 und anschließend 7.360 Punkte in den Fokus.
Nasdaq
Der Nasdaq zeigte sich trotz der Nvidia-Schwäche deutlich robuster und konnte den Handelstag im Plus beenden.
Oberhalb von 29.880 Punkten bleibt für mich die psychologisch wichtige 30.000er-Marke das nächste Ziel. Nach der starken Korrektur der vergangenen Tage wäre ich kurzfristig allerdings vorsichtig, neuen Shorts hinterherzulaufen.
Dow Jones
Der Dow Jones präsentierte sich ebenfalls sehr stark und testete erneut den Bereich um das Allzeithoch.
Solange die 52.000 Punkte verteidigt werden, bleibt ein weiterer Angriff auf das Rekordhoch wahrscheinlich. Unterhalb dieser Marke würde sich das kurzfristige Bild dagegen wieder etwas eintrüben.
Charttechnischer Ausblick DAX
Der DAX schloss gestern mit einem Minus von rund 0,64 % und scheiterte erneut an der entscheidenden Widerstandszone zwischen 24.800 und 24.850 Punkten. Genau dort verlaufen das Monatshoch aus April sowie das Jahreshoch 2025.
Für mich bleibt diese Zone der entscheidende Trigger.
Solange wir unterhalb von 24.850 Punkten handeln, bleibe ich kurzfristig eher auf der Short-Seite positioniert. Ein Bruch des aktuellen Tagestiefs würde zunächst die 24.587 Punkte und anschließend die wichtige Unterstützung bei 24.500 Punkten aktivieren. Darunter rückt anschließend der Bereich um 24.400 Punkte in den Fokus.
Sollte der DAX dagegen die 24.850 Punkte nachhaltig zurückerobern und sich oberhalb dieser Zone etablieren, verbessert sich das kurzfristige Bild deutlich. In diesem Szenario halte ich zunächst einen Anstieg auf 25.000 Punkte für realistisch.
Übergeordnet befinden wir uns weiterhin in einer intakten bullischen Marktstruktur. Deshalb sollte man sich aktuell weder blind in Long- noch in Short-Szenarien verlieben, sondern konsequent auf das reagieren, was der Markt tatsächlich handelt. Die heutigen US-Wirtschaftsdaten dürften dabei die Richtung für die kommenden Handelstage maßgeblich vorgeben.
Keine Anlageberatung – lediglich meine persönliche Markteinschätzung.
Ich wünsche euch erfolgreiche und vor allem stabile Trades! Wochenausblick KW26 –Fundamental,Makro und Technischer Ausblick!Fundamentaler, makroökonomischer und charttechnischer Ausblick für die kommende Woche KW26
Fundamentale und geopolitische Lage
Die geopolitische Lage bleibt auch zum Start der KW26 der dominierende Einflussfaktor für die Finanzmärkte. Im Mittelpunkt stehen die laufenden Verhandlungen zwischen den USA und dem Iran in der Schweiz, welche über das Wochenende hinweg fortgesetzt werden. Nach den jüngsten Entwicklungen scheint ein 60-tägiges Übergangsabkommen weiterhin das wahrscheinlichste Szenario zu sein. Dieses soll neben dem iranischen Atomprogramm auch Fragen rund um die Sanktionen, die Freigabe eingefrorener Vermögenswerte, mögliche Ausnahmen für iranische Ölexporte sowie Sicherheitsgarantien für die Region umfassen.
Gleichzeitig bleibt die Situation jedoch äußerst fragil. Während die Verhandlungsparteien Fortschritte signalisieren, sorgten Aussagen der iranischen Revolutionsgarden zur Straße von Hormus erneut für Unsicherheit. Zwar wurde zwischenzeitlich von Einschränkungen für die Schifffahrt gesprochen, gleichzeitig bestätigten jedoch US-Stellen, dass der kommerzielle Schiffsverkehr weiterhin läuft und allein am Wochenende mehr als 50 Handelsschiffe die Meerenge passiert haben.
Für die Märkte bleibt deshalb die entscheidende Frage, ob die aktuellen Gespräche tatsächlich zu einer nachhaltigen Entspannung führen oder ob neue Eskalationen – insbesondere rund um den Libanon-Konflikt und die Spannungen zwischen Israel und der Hisbollah – die Verhandlungen erneut gefährden. Genau dieser Konflikt entwickelt sich zunehmend zum zentralen Risikofaktor für den gesamten Friedensprozess.
Sollte in den kommenden Tagen eine konkrete Einigung erzielt werden, dürfte dies insbesondere den Ölpreis weiter belasten und den Inflationsdruck reduzieren. Gleichzeitig würde dies Risikoanlagen wie Aktien und Kryptowährungen kurzfristig unterstützen. Bleiben die Verhandlungen hingegen ohne Ergebnis oder kommt es zu einer erneuten Eskalation, dürfte die geopolitische Risikoprämie an den Märkten schnell zurückkehren, da momentan bereits sehr viel positives eingepreist ist.
Fundamentale Wirtschaftsdaten der KW26 im Überblick
Auch auf makroökonomischer Seite erwartet uns eine äußerst interessante Handelswoche. Zwar stehen keine absoluten Schwergewichte wie ein FOMC-Meeting oder die US-Verbraucherpreise an, dennoch werden zahlreiche Daten veröffentlicht, welche wichtige Hinweise auf die Entwicklung von Inflation, Wirtschaftswachstum und Arbeitsmarkt liefern.
Besonders im Fokus stehen am Dienstag die vorläufigen S&P Global PMI-Daten für den Dienstleistungs- und Industriesektor. Die Umfragen basieren auf mehreren hundert Unternehmensbefragungen aus den Bereichen Dienstleistungen, IT, Finanzen, Kommunikation, Gastronomie und weiteren Wirtschaftssektoren. Ein Wert über 50 signalisiert Wachstum, während Werte unter 50 auf eine wirtschaftliche Abschwächung hindeuten.
Für den S&P Global Services PMI wird ein Anstieg auf 51,0 Punkte nach zuvor 50,7 Punkten erwartet. Dies würde auf eine weiterhin robuste Entwicklung des US-Dienstleistungssektors hindeuten. Beim S&P Global Manufacturing PMI wird hingegen ein leichter Rückgang auf 54,6 Punkte nach zuvor 55,1 Punkten erwartet. Insgesamt liefern diese Daten einen wichtigen Frühindikator für die Gesundheit der US-Wirtschaft und spielen auch für die zukünftige Zinspolitik der Federal Reserve eine bedeutende Rolle.
Am Mittwoch folgen die New Home Sales sowie die US-Rohöllagerbestände. Bei den New Home Sales wird ein Anstieg auf 637.000 Einheiten nach zuvor 622.000 erwartet. Der Immobilienmarkt reagiert besonders sensibel auf das aktuelle Zinsniveau und dient deshalb als wichtiger Indikator für die wirtschaftliche Aktivität. Die Rohöllagerbestände bleiben gleichzeitig ein zentraler Faktor für die kurzfristige Entwicklung am Ölmarkt. Nach den starken Rückgängen der vergangenen Wochen wird genau beobachtet werden, ob sich der Angebotsdruck weiter verschärft oder erste Stabilisierungstendenzen auftreten.
Der wichtigste Handelstag der Woche dürfte jedoch Donnerstag werden. Dann stehen mit dem Core PCE Price Index sowie dem regulären PCE Price Index die bevorzugten Inflationsindikatoren der US-Notenbank auf dem Programm. Der Core PCE schließt die volatilen Komponenten Nahrung und Energie aus und gilt als einer der wichtigsten Messwerte für die tatsächliche Inflationsentwicklung in den USA.
Beim monatlichen Core PCE wird aktuell ein Anstieg auf 0,3 % nach zuvor 0,2 % erwartet. Gleichzeitig dürfte die jährliche Kerninflation weiterhin auf einem erhöhten Niveau verharren. Sollten die Daten erneut höher ausfallen als erwartet, könnte dies die jüngst hawkische Haltung der Federal Reserve weiter bestätigen und Zinssenkungserwartungen erneut nach hinten verschieben.
Zusätzlich werden am Donnerstag die finalen BIP-Daten für das erste Quartal veröffentlicht. Hier wird ein unverändertes Wachstum von 1,6 % erwartet. Ebenfalls im Fokus stehen die Durable Goods Orders, bei denen nach dem starken Anstieg von 8,0 % im Vormonat nun ein deutlicher Rückgang von -4,7 % prognostiziert wird. Ergänzt wird das Bild durch die Initial Jobless Claims, welche weitere Hinweise auf die Verfassung des US-Arbeitsmarktes liefern werden.
Insgesamt liefert die kommende Woche somit wichtige Informationen zur Entwicklung von Inflation, Wirtschaftswachstum und Arbeitsmarkt – genau den drei Faktoren, welche aktuell die Geldpolitik der Federal Reserve bestimmen.
Märkte und Korrelationen im Überblick
US Oil
Beim Ölmarkt stand die vergangene Woche ganz im Zeichen einer massiven Korrektur. Nach den geopolitischen Entspannungssignalen verlor US Oil innerhalb weniger Handelstage mehr als zehn Prozent und schloss die Woche deutlich schwächer.
Für das weitere kurzfristige Bild bleibt entscheidend, dass der Markt unterhalb des Bereichs um 79 US-Dollar bleibt. Diese Zone markiert sowohl das Monatstief aus dem April als auch wichtige Tageshochs der vergangenen Handelswoche. Sollte es den Käufern gelingen, diesen Bereich zurückzuerobern, würde sich weiteres Aufwärtspotenzial in Richtung der offenen Kurslücke im Bereich um 84 US-Dollar ergeben.
Übergeordnet bleibe ich jedoch bei meiner Einschätzung, dass ein erfolgreicher Friedensdeal im Nahen Osten sowie eine nachhaltige Entspannung rund um die Straße von Hormus mittelfristig weitere Abgaben in Richtung 70 US-Dollar begünstigen könnten. Sinkende Energiepreise würden gleichzeitig den Inflationsdruck reduzieren und die Notenbanken entlasten.
US-Staatsanleihen und DXY
Die Renditen der US-Staatsanleihen konnten nach dem hawkischen FOMC-Meeting der vergangenen Woche erneut zulegen. Die Federal Reserve machte deutlich, dass Zinssenkungen weiterhin nicht unmittelbar bevorstehen und sogar zusätzliche Zinserhöhungen von einigen Marktteilnehmern inzwischen wieder eingepreist werden.
Parallel dazu setzte auch der US-Dollar seine Aufwärtsbewegung fort und schloss die Woche oberhalb der wichtigen Zone um 100,60 Punkte. Für die kommenden Handelstage wird entscheidend sein, ob sich der Dollar nachhaltig oberhalb dieser Marke etablieren kann. Gelingt dies, wären weitere Anstiege in Richtung 101,00 bis 102,00 Punkte durchaus realistisch. Sollte das Momentum hingegen wieder nachlassen und der DXY unter die aktuelle Unterstützungszone zurückfallen, könnte ein erneuter Test der psychologisch wichtigen 100-Punkte-Marke folgen.
Volatilitätsindex
Der VIX bleibt weiterhin ausgesprochen ruhig und schloss die Woche bei 16,41 Punkten. Trotz der geopolitischen Risiken signalisiert der Markt aktuell keine größere Angst oder Unsicherheit. Solange sich der VIX unterhalb der 20-Punkte-Marke bewegt, bleibt das Umfeld grundsätzlich konstruktiv für Risikoanlagen.
Risk Assets im Überblick
Nvidia
Nvidia bleibt einer der wichtigsten Taktgeber für den gesamten KI-Sektor. Für weiteres bullisches Momentum wird entscheidend sein, dass die Aktie die Zone zwischen 212 und 213 US-Dollar zurückerobern kann. Ein Ausbruch über diese Bereiche würde die Wahrscheinlichkeit weiterer Allzeithochs deutlich erhöhen.
Solange gleichzeitig die Unterstützungszone zwischen 198 und 200 US-Dollar verteidigt wird, bleibt das übergeordnete Bild weiterhin konstruktiv.
Bitcoin
Bitcoin konnte sich in den vergangenen Handelstagen etwas stabilisieren, befindet sich aus meiner Sicht jedoch weiterhin in einer übergeordneten Korrekturphase. Besonders interessant bleibt die Zone zwischen 65.000 und 65.800 US-Dollar, welche mit mehreren relevanten Monatstiefs zusammenfällt.
Sollte der Markt dort erneut abgewiesen werden, halte ich einen Rücklauf in Richtung 60.000 US-Dollar weiterhin für möglich. Gelingt hingegen ein Ausbruch über die jüngsten Wochenhochs oberhalb von 67.500 US-Dollar, könnten zunächst nochmals die Bereiche um 69.000 US-Dollar angelaufen werden, bevor neues Verkaufsinteresse entsteht.
S&P 500
Der S&P 500 zeigte zuletzt erste Ermüdungserscheinungen und schloss die Woche auf Wochenbasis leicht schwächer. Für die kommende Handelswoche bleibt die Zone um 7.460 Punkte und 7.500 Punkte von besonderer Bedeutung.
Ein Bruch dieser Unterstützung könnte weiteres Abwärtspotenzial in Richtung 7.350 sowie anschließend 7.250 Punkte freisetzen. Bleibt die Unterstützung hingegen intakt, wären zuvor noch einmal neue Allzeithochs im Bereich um 7.650 Punkte denkbar.
Nasdaq
Auch im Nasdaq bleibt das Bild ähnlich. Das Momentum hat zuletzt etwas nachgelassen, obwohl die langfristige Struktur weiterhin bullish bleibt.
Ein Ausbruch über 30.500 Punkte könnte zunächst einen weiteren Anlauf auf die Allzeithochs im Bereich von 30.800 bis 31.000 Punkten ermöglichen. Sollte der Index jedoch die Marke von 30.000 Punkten verlieren und anschließend auch das Wochentief bei 29.600 Punkten unterschreiten, würde sich die Wahrscheinlichkeit einer Korrektur bis in den Bereich von 29.000 Punkten deutlich erhöhen.
US30
Im Dow Jones bleibt die Marke von 51.400 Punkten entscheidend. Unterhalb dieser Zone könnte die laufende Korrektur in Richtung 51.000 beziehungsweise 50.500 Punkte fortgesetzt werden. Solange diese Bereiche halten, bleibt jedoch auch ein erneuter Anstieg in Richtung 52.000 Punkte möglich.
DAX – Charttechnischer Ausblick
Der DAX konnte die vergangene Woche trotz erster Schwächesignale mit einem Wochenplus von rund 1,3 % beenden. Gleichzeitig erfolgte der Wochenschluss jedoch erneut unterhalb der psychologisch wichtigen Marke von 25.000 Punkten.
Für die kommende Handelswoche bleibt deshalb insbesondere das Tagestief vom Freitag bei 24.888 Punkten im Fokus. Ein Bruch dieser Marke würde unmittelbar den wichtigen Unterstützungsbereich um 24.800 Punkte aktivieren. Dort befinden sich gleichzeitig relevante Hochs aus den vergangenen Monaten, weshalb dieser Bereich aus charttechnischer Sicht von hoher Bedeutung bleibt.
Sollte auch diese Zone aufgegeben werden, halte ich eine übergeordnete Korrektur in Richtung 24.500 Punkte für ein realistisches Szenario.
Auf der Oberseite bleibt hingegen das Wochenhoch der KW25 bei rund 25.180 Punkten die entscheidende Hürde. Ein Ausbruch darüber könnte nochmals Raum bis in den Bereich um 25.300 Punkte schaffen, bevor anschließend erneut stärkeres Verkaufsinteresse auftreten dürfte.
Fazit
Die kommende Handelswoche steht im Spannungsfeld zwischen geopolitischer Entspannung und einer weiterhin restriktiven Geldpolitik der Notenbanken.
Auf der einen Seite sprechen die laufenden Verhandlungen zwischen den USA und dem Iran für sinkende Ölpreise, eine nachlassende geopolitische Risikoprämie und kurzfristig positive Impulse für Risikoanlagen. Auf der anderen Seite zeigen die jüngsten Arbeitsmarktdaten weiterhin eine robuste US-Wirtschaft, steigende Löhne und eine Inflation, die deutlich oberhalb des Zielniveaus der Federal Reserve verharrt.
Das hawkische FOMC-Meeting, die angehobenen Inflationsprognosen sowie die höheren Zinserwartungen sprechen deshalb weiterhin für ein Umfeld von „Higher for Longer“.
Nach einem außergewöhnlich starken zweiten Quartal und neuen Rekordständen in zahlreichen Risikoanlagen halte ich die Wahrscheinlichkeit von Gewinnmitnahmen zum Quartalsende für erhöht. Insbesondere dann, wenn die kommenden Inflationsdaten erneut auf anhaltenden Preisdruck hindeuten sollten.
Die Kombination aus geopolitischer Entspannung, weiterhin hoher Inflation und einer restriktiven Geldpolitik könnte damit genau das Umfeld schaffen, in dem die Märkte nach einer starken Rally zunächst einmal Luft ablassen, bevor die nächste größere Bewegung entsteht!
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch einen guten Start in die kommende Handelswoche und stabile Trades! Short 
DAX Tagesausblick – 28. Mai - Bruch oder Retest der 25.000?Kurz vorab:
Wie bereits letzte Woche Donnerstag habe ich auch diese Woche wieder ein ausführlicheres Video auf meinem YouTube-Kanal hochgeladen. Den Link dazu findet ihr direkt in meinem TradingView-Profil. Dort kann ich deutlich tiefer auf die Charttechnik, konkrete Trade-Ideen und verschiedene Szenarien eingehen, da sich das alles in einem schriftlichen TradingView-Post nur begrenzt zusammenfassen lässt. Dauert vermutlich noch 1 Stunde, dann ist das Video online.
Fundamentale geopolitische Lage
Die geopolitische Lage bleibt weiterhin einer der wichtigsten Belastungsfaktoren für die Märkte. Nachdem Anfang der Woche noch sehr viel Hoffnung auf eine Deeskalation im Nahen Osten eingepreist wurde, sieht die Realität inzwischen deutlich komplizierter aus. Es fliegen weiterhin Raketen, es gibt massive Widersprüche zwischen Aussagen aus Washington und Teheran und die Verhandlungen rund um ein mögliches Abkommen mit Iran scheinen sich weiter nach hinten zu verschieben.
Donald Trump sprach erneut über mögliche Einigungen und verknüpfte diese öffentlich mit den Abraham Accords, während Iran den USA gleichzeitig neue Verstöße gegen Waffenstillstandsvereinbarungen vorwirft. Zusätzlich bleibt das Atomprogramm weiterhin ein zentraler Streitpunkt. Auch die Gespräche über Oman und mögliche Vermittlungen laufen deutlich schwieriger als vom Markt zunächst erwartet.
Besonders kritisch bleibt weiterhin die Straße von Hormuz. Genau dort konzentrieren sich aktuell viele geopolitische Risiken, da ein erheblicher Teil der weltweiten Ölversorgung durch diese Region transportiert wird. Entsprechend sensibel reagieren die Märkte momentan auf jede neue Eskalation.
Zusätzlich warnte die EZB gestern in ihrem Financial Stability Report offen vor steigenden Risiken für Finanzmärkte, Banken, Energieversorgung, Liquidität und geopolitische Stabilität. Die EZB spricht inzwischen sogar davon, dass viele Risiken vom Markt möglicherweise weiterhin unterschätzt werden.
Allgemeine Situation zum Zinspfad – EZB & FED
Monetär bleibt das Umfeld ebenfalls angespannt. Die EZB bleibt klar hawkish. Für das nächste Meeting am 11. Juni preist der Markt inzwischen mit rund 91 % Wahrscheinlichkeit eine weitere Zinserhöhung auf 2,25 % ein. Auch für die darauffolgenden Meetings werden weitere Schritte zunehmend eingepreist. Die Aussagen der EZB wirkten insgesamt restriktiv. Inflation bleibt ein Problem, gleichzeitig steigen die Sorgen über geopolitische Schocks und mögliche Belastungen für die Finanzstabilität.
Auch die FED bleibt weiterhin vorsichtig. FED-Speaker Jefferson betonte erneut die Stärke des Arbeitsmarktes und dass Inflation weiterhin zu hoch bleibt. Zinssenkungen scheinen kurzfristig weiterhin eher unwahrscheinlich. Das Marktumfeld bleibt damit schwierig: geopolitische Risiken steigen, die Zentralbanken bleiben restriktiv und gleichzeitig laufen viele Risk Assets weiterhin auf extrem hohen Bewertungen.
Wirtschaftsdaten gestern
Gestern lag der Fokus hauptsächlich auf der EZB-Pressekonferenz sowie den Aussagen aus dem Financial Stability Report. Die EZB betonte erneut die Risiken steigender Energiepreise, geopolitischer Unsicherheit und möglicher Belastungen für Banken und Kreditmärkte.
Gleichzeitig bleiben die Märkte extrem sensibel gegenüber allem, was Inflation und Energiepreise betrifft. Besonders die geopolitische Lage im Nahen Osten spielt dabei aktuell eine zentrale Rolle.
Wirtschaftsdaten heute
Heute steht einer der wichtigsten Makro-Tage der gesamten Woche an. Um 14:30 Uhr kommen gleichzeitig mehrere extrem wichtige Wirtschaftsdaten aus den USA.
Besonders entscheidend wird der Core PCE Price Index. Der Markt rechnet beim Year-over-Year-Wert bereits mit einem Anstieg auf 3,3 % nach zuvor 3,2 %. Genau diese Daten beobachtet die FED aktuell besonders stark, da hier vor allem die Kerninflation ohne stark schwankende Energie- und Lebensmittelpreise gemessen wird. Höhere Inflationsdaten könnten die Hoffnung auf Zinssenkungen weiter nach hinten verschieben.
Zusätzlich kommen heute GDP-Daten für die US-Wirtschaft. Hier erwartet der Markt einen deutlichen Sprung von 0,5 % auf 2,0 %, was eine starke Wirtschaft signalisieren würde.
Ebenfalls wichtig werden die Durable Goods Orders mit einem Forecast von 4,0 % nach zuvor 0,8 %. Diese Daten geben Hinweise auf die industrielle Nachfrage und wirtschaftliche Stärke.
Zusätzlich folgen noch Initial Jobless Claims, New Home Sales sowie die Crude Oil Inventories.
Gerade die Öl-Lagerbestände könnten heute wegen der Hormuz-Thematik erneut extrem wichtig werden. Sollten die Inventories kleiner ausfallen als erwartet, könnte das Öl erneut stark antreiben und damit Inflationssorgen verstärken.
Genau deshalb bleibt der heutige 14:30-Uhr-Datenblock potenziell extrem volatil. Besonders gefährlich werden möglicherweise widersprüchliche Datenkombinationen, beispielsweise starke Wirtschaftsdaten bei gleichzeitig steigender Inflation oder schwächeren Arbeitsmarktdaten. Genau solche Konstellationen führen oft zu massiven Liquiditätsabgriffen und aggressiven Richtungswechseln im Markt.
Zusätzlich rückt jetzt das Monatsende immer stärker in den Fokus. Heute und besonders morgen als letzter Handelstag im Mai könnten verstärkt Gewinnmitnahmen einsetzen. Gerade nach der starken Rally in Tech-, KI- und Risk Assets sollte dieses Risiko definitiv nicht unterschätzt werden.
Märkte & Korrelationen im Überblick
US Oil
Beim Ölmarkt haben wir gestern zunächst einen sehr starken Abverkauf gesehen. US Oil konnte sogar kurzzeitig unter der wichtigen 90 Dollar Marke schließen, was grundsätzlich positiv für Inflationshoffnungen gewesen wäre. Allerdings konnte die aktuelle Tageskerze heute Nacht bereits wieder stark aufholen und zwischenzeitlich knapp 3,9 % zulegen.
Trotzdem bleibt wichtig zu erwähnen, dass wir auf Wochenbasis weiterhin über 6 % im Minus liegen und die Monatskerze aktuell deutlich bearish aussieht.
Jetzt wird entscheidend, ob sich Öl langfristig wieder unter 90 Dollar etablieren kann. Sollte das gelingen, würde das den Druck auf Energiepreise und Inflation deutlich entspannen und könnte Zinssenkungshoffnungen wieder stärken. Aktuell notieren wir wieder um die 91 Dollar und genau diese Zone dürfte für den Monats Schlusskurs extrem wichtig werden.
Bonds & DXY
Bei den US-Staatsanleihen sehen wir erneut Stärke. Besonders die 3- und 5-jährigen Bonds konnten bereits wieder deutlich zulegen. Das zeigt weiterhin, dass Kapital wieder stärker in sichere Anlagen fließt. Sollten die Bondpreise weiter steigen und Renditen entsprechend attraktiv bleiben, könnte das erneut Kapital in den US-Dollar ziehen.
Passend dazu bewegt sich auch der DXY weiterhin in seiner entscheidenden Range zwischen 99 und 99,5. Heute Vormittag wurde erneut versucht, die 99,5 anzugreifen. Für mich bleibt entscheidend, ob wir dort nachhaltig ausbrechen können, um die 100 erneut anzulaufen. Bisher sehen wir allerdings erste Rejection.
VIX
Der VIX bleibt trotz geopolitischer Risiken weiterhin erstaunlich entspannt und notiert aktuell bei 16,29. Solange der VIX unter 20 bleibt, spricht das grundsätzlich weiterhin eher für ein Risk-On-Umfeld beziehungsweise zumindest gegen panikartige Marktbedingungen.
Risk Assets im Überblick
Nvidia
Nvidia bleibt weiterhin der entscheidende Treiber für Nasdaq und den gesamten KI-Sektor. Gestern haben wir nochmal den Retest der wichtigen Zone zwischen 208 und 212 Dollar gesehen. Der Bereich wurde erneut stark aufgekauft und Nvidia konnte über 212,5 Dollar schließen.
Jetzt wird entscheidend, ob wir das Tageshoch bei 214,5 Dollar brechen können oder ob zum Monatsende weitere Gewinnmitnahmen einsetzen. Auf Monatsbasis bleibt Nvidia weiterhin klar bullish, besonders wenn wir es schaffen sollten, über dem April-Hoch bei 217,2 Dollar zu schließen.
Bitcoin
Bitcoin zeigt dagegen weiterhin deutliche Schwäche. Die wichtige Zone bei 74.500 wurde nach unten gebrochen und aktuell sehen wir klares Risk-Off-Verhalten. Für mich bleibt Bitcoin momentan eher uninteressant, solange sich keine stabile Supportbildung auf größeren Zeiteinheiten zeigt.
SPX
Im SPX sehen wir inzwischen erste deutliche Rejections auf Tagesbasis. Trotzdem hält die Zone über 7.500 bisher noch. Solange diese hält, sind weitere High-Abgriffe möglich.
Unterhalb von 7.500 mit klaren Schlusskursen würde ich allerdings zunehmend Shorts bevorzugen, besonders wenn die heutigen Inflationsdaten stärker ausfallen sollten.
Nasdaq
Der Nasdaq hat gestern zwar nochmal die 30.000er-Zone attackiert und zwischenzeitlich sogar 30.310 erreicht, konnte sich darüber aber nicht halten. Dort kam bereits erste stärkere Gegenwehr rein.
Jetzt bleibt entscheidend, ob wir die 29.500 erneut anlaufen und dort Stabilität finden oder ob stärkere Gewinnmitnahmen Richtung 29.000 folgen.
US30
Auch im US30 sehen wir inzwischen erste Gewinnmitnahmen nach den Allzeithochs um 51.000 Punkte. Wichtig bleibt hier die Zone um 50.500. Darüber bleibt weiteres Long-Momentum möglich, darunter könnten tiefere Retests Richtung 50.100 folgen.
Für konkretere Setups und Charttechnik, schaut auf meinem YT Kanal vorbei.
DAX charttechnischer Überblick
Beim DAX haben wir gestern zunächst nochmal einen starken Push nach oben gesehen und das Tageshoch bei 25.395 angelaufen. Dort kam allerdings deutliche Gegenwehr rein. Besonders wichtig: Wir konnten erneut nicht nachhaltig über dem Februar Monatshoch schließen und wurden daraufhin stark abverkauft.
Heute Nacht kam direkt weiterer Verkaufsdruck in den Markt und wir haben erneut die extrem wichtige 25.000er-Zone getestet.
Für mich bleibt das jetzt die entscheidende Zone. Sollten wir uns oberhalb von 25.000 stabilisieren und zurück über das Wochenhoch von KW19 bei 25.160 schließen, kann ich mir weiterhin einen erneuten Angriff Richtung 25.400 vorstellen.
Sollten wir allerdings erneut rejected werden und nachhaltig unter 25.000 brechen, sehe ich deutlich tiefere Retests Richtung 24.850, 24.800 oder sogar zurück zum Jahreshoch bei 24.770.
Allgemein bleibt wichtig zu verstehen: Der Markt hat Anfang der Woche sehr viel Hoffnung auf eine Deeskalation im Nahen Osten eingepreist. Diese Hoffnung bekommt inzwischen erste Risse. Gleichzeitig bleiben FED und EZB hawkish, heute kommen extrem wichtige Inflations-, Arbeitsmarkt- und Wirtschaftsdaten und zusätzlich stehen wir direkt vor dem Monatsende.
Genau diese Kombination könnte jetzt zu stärkeren Gewinnmitnahmen und deutlich höherer Volatilität führen.
Wie seht ihr den DAX und die Risk Assets heute? Sehen wir stärkere Gewinnmitnahmen zum Monatsende oder stabilisieren sich die Märkte erneut? Schreibt es mir gerne in die Kommentare.
Keine Anlageberatung, nur meine persönliche Markteinschätzung. Ich wünsche euch gute Trades. Long 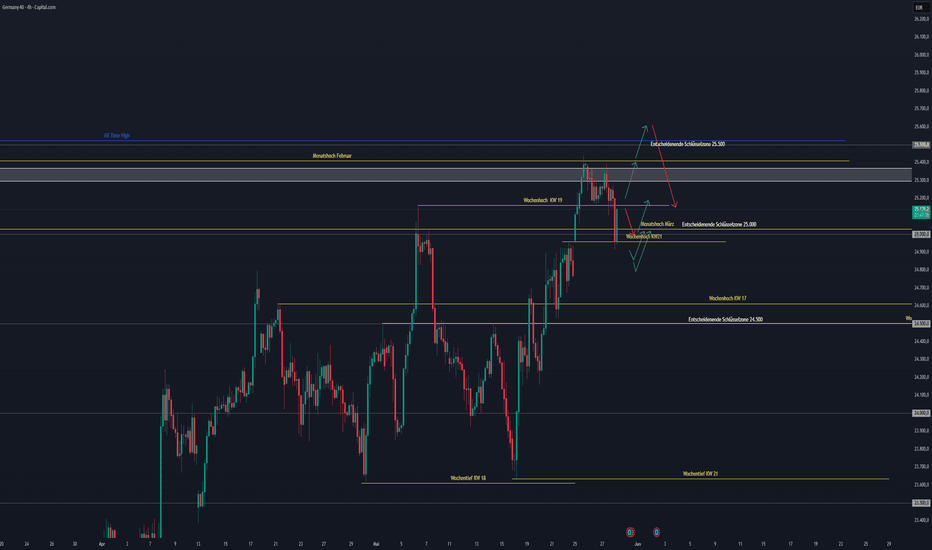
Long 
BTC mit kleinem Rücksetzer am Wochenende, 100k next?!?Liebe Tradingview Community! 😊
Der Bitcoin Preis hat das Wochenende für eine Korrektur genutzt, seit dem All-Time High am Freitag sind fast 4% Downside entstanden.
Das Zwischentief liegt bei $95800, der Bitcoin ist seitdem bereits über 2,5% angestiegen und geht auf den Higher Timeframes in den zweiten Versuch, die $100.000 zu brechen.
Es gibt also mal wieder ein Make or Break Szenario, sollten wir an den alten Hochs scheitern, droht uns ein Doppeltop auf dem Daily Chart. Dies könnte den Preis in eine größere Korrektur in Richtung $91000 schicken, hier befindet sich derzeit der Monats- Point of Control.
Kann sich der Preis an den Hochs behaupten, werden wir ein weiteres mal Liquidität aus der "Sell-Wall" abbauen, die sich rundum $100.000 gebildet hat. Wenn der Kaufdruck für das Breakout über 100k ausreicht, dann könnte es sehr schnell und mit Momentum mit Aufwärtsbewegungen weitergehen. Oberhalb der Sell-Well befindet sich in den Orderbüchern nämlich nur dünne Luft! 🔥
Krypto-News:
📰 Diese Woche bekommen wir mit dem PCE-Index wieder Inflationsdaten, die Einfluss auf die Geldpolitik haben werden.
Ansonsten haben wir eine recht ruhige-, und durch Thanksgiving auch eine Kurze Woche. 🦃
Am Donnerstag bleiben die Börsen in den USA geschlossen, am Freitag kommt es zur vorzeitigen Schliessung. ✌️
💰💰💰 Der Tradingview BlackFriday Sale ist heute gestartet. 💰💰💰
Denkt daran euer Abo während des Sales zu verlängern, TV hat seit wir denken können ausschliesslich zu Thanksgiving eine tolle Reduzierung auf ihre Abos!
Der Essential Plan ist zudem völlig ausreichend für die meisten Trader, am besten vergleicht ihr hier die verschiedenen Pläne. 😊
ETF-Flows:
💸 Die Bitcoin SPOT ETF Holdings sind in der letzten Handelswoche um 3,3 Milliarden US-Dollar angewachsen. BlackRock´s IBIT ist alleine für 2-Milliarden USD verantwortlich, 750 Millionen davon stammen von Fidelity´s Fonds.
Wirtschaftskalender:
📅 Heute gibt es keine relevanten Veröffentlichungen. BTC bleibt Bockstark in der Top-Range, darauf kommt es nun an!!!Liebe Tradingview - Community! ✌️
Der Bitcoin Preis ist gestern aus der Top-Range nach unten hin ausgebrochen, der Abverkauf konnte jedoch schnell wieder abgefedert werden. 💪
Das Tief bei $71400 hatte noch nicht einmal mit dem 13er EMA(4h) Kontakt, dann ging es wieder zurück in die Range. Hier wurde gestern bei $73000 das Zwischenhoch erzeugt, seitdem rotiert der Preis um den POC bei ~$72400.
Die weitere Entwicklung hängt nun voll und ganz von der Performance des Nasdaqs ab.
Dieser verstoffwechselt gerade die Unternehmensergebnisse von Microsoft, Meta &Co., heute geht es mit Amazon, Apple, Intel etc. weiter.
Auch der Wirtschaftskalender bleibt weiter heiß, heute gibts Inflationsdaten und morgen noch die finalen Arbeitsmarkdaten. 🔥
Fingers Crossed 🤞, dass wir diese Woche noch das neue ATH sehen! 🚀
Krypto-News:
📅 Die ADP Beschäftigungsveränderung lässt optimistisch auf den Freitag blicken!
Die Prognose ist mit 233.000 neuen Stellen um das doppelte überboten worden und wenn man sich die Historie von ADP anschaut, das beste Monatsergebnis seit über einem Jahr! 💪
📰 Michael Saylor plant mit MicroStrategy in den nächsten 3-Jahren insgesamt 42 Milliarden US-Dollar zu Gunsten der Bitcoin Akquise aufzubringen. 🙈
Der sogenannte „21/21 Plan“ soll sich aus 50% festverzinsten Wertpapieren-, sowie 50% eigener Aktien Emission finanzieren.
Bis dato hält MicroStrategy 252.220 Bitcoin, mit einem Marktwert von 18 Milliarden US-Dollar.
Bei 8 Milliarden handelt es sich nur um die Rendite des Investments, denn der durchschnittliche Einkaufspreis liegt bei ~$39000.
Das operative Geschäft ist längst zur Nebensache geworden.
Das Bitcoin Investment lässt die Aktie dermassen gut performen, dass die 10% Umsatzverlust aus der Softwaresparte in Q3/2024 nicht für schlechtes Investorenklima gesorgt haben.
ETF-Flows:
💸 Die Bitcoin SPOT ETF Flows können wohl demnächst einfach in IBIT-Flows umbenannt werden. Es sind 893 Millionen USD hängen geblieben, davon stammen 97% von BlackRock´s IBIT Fonds. Die Flows der restlichen Marktteilnehmer sind also nicht der Rede wert, solange das Endergebnis so aussieht wie in den letzten Tagen, soll es uns recht sein! 😅
Wirtschaftskalender:
13:30 —— PCE - Preisindex (Sep)
13:30 —— Erstanträge zur Arbeitslosenhilfe
📅 Es geht heute ohne Pause weiter mit geldpolitisch relevanten Daten. Um 13:30 steht der PCE Index an, der die Preisentwicklung ähnlich dem Verbraucherpreisindex angibt.
Der Unterschied ist hierbei, dass die Daten aus Unternehmen stammen und nicht aus einem Warenkorb, der Jahr für Jahr verglichen wird. Für das Federal Open Market Committee gilt der PCE Index als der wichtigste Inflationsanzeiger. ⚠️
Die Erstanträge zur Arbeitslosenhilfe liefern die letzten Wochen eine gleichbleibende Performance, ich gehe absolut nicht davon aus, dass sich hier spontan etwas ändern wird.
🚨 Es kann zu erhöhter Volatilität kommen! 🚨
Lass uns gerne ein Abo da, wenn dir unsere Updates gefallen. 😊 Fällt der Bitcoin nun doch weiter? Achtung Feiertag in den USA! Hallo Liebe Tradingview - Community! ✌️
Der Bitcoin ist für den Weekly-Close nochmals abgetaucht, dieser kam am Ende bei $57300 rein. Auf dem Daily Chart haben wir mit diesem Move die Range aus dem August offiziell verlassen, es wird spannend, ob wir das Tief bei $54000 nochmals anlaufen werden.
Wird es also die Bearishe Variante werden, die wir uns letzte Woche angesehen haben? Historisch gesehen ist der September kein gütiger für den Bitcoin, in diesem Monat hat der Kurs in der Regel nachgegeben.
🚨 Bitte denkt daran, heute ist Feiertag in den USA, der Handel heute Nachmittag findet mit stark verminderter Liquidität statt.
Krypto-News:
📰 Der Juli PCE - Preisindex ist genau wie im Juni ausgefallen, er ist bei seinem aktuellen Tief genauso Sticky, wie der Verbraucherpreisindex.
Der Month on Month Vergleich fiel in beiden Indexen mit 0,2% aus, was auf das Jahr gerechnet in etwa 2,4% entspricht.
ℹ️ Der PCE bestätigt also den aktuellen Kurs, dass sich die Inflation auf einem guten Weg befindet, deshalb gibt es kaum Änderungen im CME WatchTool und somit auch nur kleinere Umverteilungen an den Märkten.
ETF-Flows:
💸 Es sind letzte Woche 276 Millionen USD aus den Bitcoin Spot ETF geflossen. Am Freitag gab es die höchsten Abflüsse, die wie gewohnt von GBTC angeführt wurden.
BlackRock hat wieder eine „0“ zurückgemeldet und kann sich mit Hinblick auf den Bitcoin Chart relativ gut halten.
💸 Die Flows bei den Ethereum Spot ETFs sind am Freitag vollends ausgetrocknet, hier hat kein Marktteilnehmer Zu-, bzw. Abflüsse zurückgemeldet. Auf Wochensicht sind 11 Millionen USD abgezogen worden, seit dem Handelsstart sind es nun 477 Millionen USD, die insgesamt abgeflossen sind.
ℹ️ Aufgrund des abflachenden Interesses werden wir euch vorerst nur noch am Montag über die wöchentlichen Flows bei den Ethereum Fonds informieren. 🫡
Wirtschaftskalender:
🎉 Heute ist Labor Day in den USA, ein landesweiter Feiertag.
📅 Wir starten also ruhig in diese neue Arbeitswoche, in der wir die finalen EMIs und die Arbeitsmarktdaten erwarten.
Wir befinden uns im Zwei-Wochen Endspurt zum nächsten FOMC-Meeting, bis dahin bekommen wir auch noch die aktuellen Inflationsdaten.
Wir wünschen einen angenehmen Start in die kurze Handelswoche! 😊 Deshalb wollen wir bei BTC kein Double Top auf dem Weekly Chart!Liebe Tradingview - Community! 😊
Der Bitcoin bildet eine Rotation zwischen $60800 und $62000, es fühlt sich ein wenig wie die Ruhe vor dem Sturm an...
Zumindest ist das Downside-Momentum vorerst gebrochen worden, die Performance der traditionellen Märkte haben diese Woche ihren Teil beigetragen.
Für den Wochenclose wünschen wir uns, dass wir oberhalb $61500 schliessen. 🤞
Wenn es zu weiteren Abverkäufen kommen sollte, laufen wir Gefahr, unterhalb der Neckline für das mögliche Double Top zu schliessen. Wenn sich das Pattern ausspielen sollte, liegt unser Preisziel bei ca. $50000 und auf dem Weg dort hin finden sich keine Supportzonen.
Ganz im Gegenteil, denn zwischen $60000 und $50000 befindet sich eine riesige Minus-Distribution, die wir bei der Aufwärtsbewegung in nur einer Woche abgehandelt haben.
Wir sollten also schleunigst Support finden und uns zurück Richtung Range bewegen. 🤙
Krypto-News:
📰 VanEck hat einen S-1 Antrag für den ersten US Solana ETF bei der SEC eingereicht.
Sie sind der Meinung, dass der ETH Konkurrent SOL ebenso einem Commodity entspricht und bereits vielen Investoren, Entwicklern und Unternehmen als Basis dient.
Die Analysten von Bloomberg haben die Chance für eine Genehmigung als gut eingestuft, vor allem wenn die Ethereum ETFs nächste Woche an den Start gehen sollten.
Vor 2025 soll man jedoch nicht mit der Genehmigung rechnen, vor allem nicht wenn die Regierung in den USA gewechselt wird. 🤙
ETF-Flows:
Die Bitcoin SPOT ETF Flows ähneln weiterhin der Bitcoin Priceaction, es gab gestern wieder kaum nennenswerte Zuflüsse von ~12 Millionen USD.
Wirtschaftskalender:
14:30 —— PCE - Preisindex (Mai)
📅 Heute gibt es mal wieder jede Menge Zündstoff für die traditionellen Märkte.
Es werden eine Reihe an Konjunkturindikatoren veröffentlicht, zudem werden heute Abend Optionen glatt gestellt.
📅 Zur US Pre-Session bekommen wir ausserdem den PCE-Preisindex, also auch geldpolitisch ist dieser Freitag wieder von höchster Relevanz.
Der Forecast ähnelt der letzten Veröffentlichungen des VPI, auch der PCE könnte im Mai leicht deflationär ausgefallen sein! 🤞
Wir wünschen einen erfolgreichen Handelstag und einen schönen Start ins Wochenende! ☀️ Weiterer Touchpoint am Support nötig?? Ausbruch nun jederzeit!!Liebe Tradingview - Community! 🫡
Der Bitcoin hat gestern nochmals ein neues Tief am Support erzeugt, an den Touch auf $67100 erinnert selbst auf den kleinen Timeframes nur noch eine Wick. ✌️
Wir haben also weiterhin starken Support unter uns, wie wir gestern festgestellt haben, ist dieser auch von Nöten. 😅
Wir haben es ein weiteres mal nicht über die $69000 geschafft, wir kommen also nicht mehr in das Top des symmetrischen Dreiecks. Bisher sieht es danach aus, wie wenn wir einen weiteren Touchpoint auf den Support sehen werden. 🫡
Oder gehen wir sogar direkt in den Ausbruch???
Das Handelsvolumen und die Overall-Volatilität nimmt immer weiter ab, ein Ausbruch kann nun jederzeit erfolgen. Beachtet heute auch unbedingt den Wirtschaftskalender, der PCE um 14:30 ist von höchster geldpolitischer Relevanz! ✌️
Krypto-News:
📅 Laut der zweiten Prognose des US-Bruttoinlandsprodukts ist die US-Wirtschaft im ersten Quartal 2024 nochmals um 0,3% weniger angewachsen, als in der ersten Hochrechnung angenommen. In der Regel bewegt sich die finale Lesung nicht fernab der zweiten Prognose, da wir uns jedoch in einem Wahljahr befinden, sind Überraschungen (vor allem zu Gunsten des amtierenden Präsidenten) nicht ausgeschlossen. 😉
ETF-Flows:
Es gab auch gestern wieder Inflows in die Bitcoin SPOT ETFs. ~49 Millionen USD haben ihren Weg in die Fonds gefunden und das, obwohl der Ark-Invest 100-Millionen USD an Outflows zurückmeldete. Gut das GBTC gestern neutral abgeschnitten hat! ✌️
Wirtschaftskalender:
14:30 —— PCE - Preisindex (April)
📅 Heute schliessen wir mit den Inflationsdaten aus dem April ab, um 14:30 wird der PCE veröffentlicht. Seit Anfang des Jahres befindet sich die Kernrate <3%, dies möchten wir auch im April bestätigt sehen! Beim Gesamtindex haben wir in der Februar Veröffentlichung mit 2,4% den aktuellen Boden gesehen, wenn der PCE >2,7% gedruckt wird, haben wir die dritte Steigerung in Folge, solche Trends gefallen den Märkten gar nicht, auch wenn sie nur marginal ausfallen! 🤞
ℹ️ PCE vs VPI
Der PCE bildet die Waren- & Dienstleistungspreise für Verbraucher ab, die verwendeten Daten werden jedoch von Unternehmen gesammelt und nicht wie beim VPI durch einen Warenkorb aus Verbrauchersicht.
Die Kernrate exkludiert Lebensmittel- und Energiepreise, da diese Sektoren höherer Volatilität ausgesetzt sind und somit die Daten zu stark beeinflussen könnten.
🏛️ Der PCE gilt als entscheidender Inflationsanzeiger des Federal Open Market Committee´s (FOMC) und hat damit direkten Einfluss auf die Geldpolitik!
Wir wünschen euch einen erfolgreichen Handelstag und ein schönes Wochenende! 😊 Sorgt die schwache ETF Performance für weitere Abverkäufe??? Liebe Tradingview - Community! 😊
Es hat gestern einen weiteren Abverkauf auf $62800 gegeben, bevor der Bitcoin in der Low-Volume Node Support gefunden hat und einen Teil der Imbalance bis $65300 wieder abgeholt hat. Hier befinden sich die alten Hochs die wir vor einer Woche gebildet haben, gut möglich, dass wir diesen Bereich im nächsten Leg Up brechen werden. 🤞
Leider mangelt es uns gerade an Momentum, was sich auch gut an der Performance der ETFs ablesen lässt. Das Halving hat offensichtlich zu weiteren Gewinnmitnahmen geführt. 🤙
Unser Handelsvolumen ist sich auf dem 4H Chart weiterhin am abflachen, eine größere Bewegung steht spätestens am Wochenende an!
Krypto-News:
📰 Während BlackRocks IBIT seine Inflow-Serie gebrochen hat, stellen die Bitcoin SPOT ETFs weiterhin Rekorde auf und gelten bereits nach 3 Monaten im Handel mit zu den erfolgreichsten Finanzprodukten auf dem Markt. 💪
🥇 Die ETFs von BlackRock und Fidelity belegen Platz1 und 2 der höchsten Kapitalzuflüsse, nach 72 Handelstagen. Dieser Rekord wird sich wohl noch um ein paar Tage erweitern. 😅
🥇 Ausserdem ist der BlackRock ETF der zweit erfolgreichste von insgesamt 10698 Fonds in den USA, was die Kapitalzuflüsse seit Anfang des Jahres bis heute (YTD) betrifft.
ETF-Flows:
Während BlackRock einen weiteren Tag eine 0 zurückmeldet, haben die Marktbegleiter vermehrt Outflows aus ihren Fonds verzeichnet. Die „neuen 10“ meldeten zusammen ca. -80 Millionen USD zurück, wenn man dies mit den -140 Millionen USD von GBTC aufsummiert, kommen wir auf einen Gesamtoutflow von 217 Millionen USD.
Wirtschaftskalender:
14:30 —— PCE - Preisindex (März)
📅 Es gibt heute die letzte Geldpolitisch relevante Veröffentlichung vor dem FOMC - Meeting nächste Woche, da die Arbeitsmarktdaten vom April erst nächsten Freitag veröffentlicht werden. 👍
ℹ️ Somit bildet der PCE - Preisindex endgültig das Sentiment für den FED - Zinsentscheid, er gilt sogar als der von der Federal Reserve favorisierte Inflationsindikator. Im Monatsvergleich sollen es 0,3% gewesen sein, während die Kernrate wie schon beim VPI am nachziehen ist, stagniert der Gesamtindex seit Anfang des Jahres im 2,5% Bereich. 🤞
Wir wünschen euch einen erfolgreichen Handelstag und einen guten Start ins Wochenende! 😊