
Hallo Trader,
beginnen wir wie gewohnt mit dem fundamentalen Ausblick.
📊 Fundamentaler Ausblick KW33 (10.08. – 14.08.2026)
Nach den überraschend schwachen US-Arbeitsmarktdaten🇺🇸 vom Freitag rückt in KW33 die Frage in den Mittelpunkt, ob sich die US-Wirtschaft tatsächlich spürbar abkühlt – und wie die FED darauf reagieren könnte. Der Arbeitsmarktbericht für Juli fiel deutlich schwächer aus als erwartet: Außerhalb der Landwirtschaft gingen 23.000 Stellen verloren, während zugleich die Daten für Mai und Juni zusammen um weitere 103.000 Stellen nach unten revidiert wurden. Die Arbeitslosenquote sank zwar leicht auf 4,1 %, allerdings fiel gleichzeitig die Erwerbsquote auf 61,4 %. Auch das Lohnwachstum kühlte sich weiter ab und lag nur noch bei 3,2 % gegenüber dem Vorjahr. Damit mehren sich die Hinweise, dass der bislang sehr robuste US-Arbeitsmarkt zunehmend an Dynamik verliert.
Für die Geldpolitik ist diese Entwicklung besonders wichtig. FED-Chef🇺🇸 Kevin Warsh, der seit Mai den Vorsitz der US-Notenbank innehat, steht damit vor einem deutlich schwierigeren Balanceakt zwischen Inflationsbekämpfung und Beschäftigungsmandat. Die FED hatte den Leitzins auf ihrer Sitzung Ende Juli noch unverändert gelassen. Nach dem schwachen Arbeitsmarktbericht dürfte der Spielraum für weitere Zinserhöhungen nun jedoch kleiner geworden sein. Gleichzeitig wäre es noch zu früh, automatisch von baldigen Zinssenkungen auszugehen, denn dafür muss sich auch der Inflationsdruck ausreichend abschwächen. Genau deshalb werden die Inflationsdaten in KW33 für die Märkte besonders wichtig.
Der entscheidende Termin der Woche folgt am Mittwoch um 14:30 Uhr mit den US-Verbraucherpreisen🇺🇸 für Juli. Laut aktuellem Wirtschaftskalender wird die Jahresinflation bei rund 3,4 % erwartet, nach zuvor 3,5 %. Auf Monatssicht wird ein Anstieg von 0,1 % erwartet. Bei der für die FED besonders wichtigen Kernrate liegt die Erwartung bei +0,2 % gegenüber dem Vormonat. Sollten die Verbraucherpreise stärker zurückgehen als erwartet, würde dies zusammen mit dem schwächeren Arbeitsmarkt ein deutlich überzeugenderes Argument für eine weniger restriktive FED liefern. Sinkende Renditen und ein schwächerer US-Dollar könnten in einem solchen Szenario vor allem Technologie- und Wachstumswerte unterstützen.
Problematischer wäre dagegen eine Kombination aus schwachem Arbeitsmarkt und weiterhin hoher Inflation. Dann würde die FED zunehmend mit einem klassischen Zielkonflikt konfrontiert: Die Konjunktur und der Arbeitsmarkt würden eigentlich nach einer lockereren Geldpolitik verlangen, während die Inflation eine Zinssenkung erschwert. Ein überraschend hoher CPI könnte daher trotz schwacher Beschäftigungsdaten erneut Druck auf Nasdaq, Wachstumsaktien und Anleihen ausüben.
Am Donnerstag folgen die US-Erzeugerpreise🇺🇸. Sie liefern zusätzliche Hinweise darauf, wie stark sich der Preisdruck auf Unternehmensebene entwickelt. Erwartet wird beim monatlichen PPI ein Anstieg von rund 0,2 %. Fallen auch diese Daten moderat aus, würde sich das Bild einer nachlassenden Inflation weiter festigen. Gleichzeitig werden die wöchentlichen Erstanträge auf Arbeitslosenhilfe veröffentlicht, die nach dem schwachen NFP-Bericht nun noch stärker beobachtet werden dürften.
Zum Wochenausklang stehen am Freitag die US-Einzelhandelsumsätze🇺🇸 im Mittelpunkt. Erwartet wird sowohl beim Gesamtwert als auch bei der Kernrate ein Anstieg von etwa 0,2 %. Die Daten werden zeigen, ob die Schwäche am Arbeitsmarkt bereits auf den Konsum übergreift. Ein robuster Konsum könnte die Sorgen vor einer stärkeren konjunkturellen Abkühlung begrenzen. Deutlich schwächere Einzelhandelsumsätze würden dagegen das Narrativ einer abkühlenden US-Wirtschaft weiter verstärken und den Druck auf die FED erhöhen.
Außerhalb der USA entscheidet am Dienstag die australische Notenbank RBA 🇦🇺über ihren Leitzins. Zudem stehen am Mittwoch die finalen deutschen Verbraucherpreise🇩🇪 sowie am Donnerstag britische BIP-Daten🇬🇧 auf dem Kalender. Für die globalen Märkte bleibt der Schwerpunkt jedoch eindeutig auf den USA.
Fazit: KW33 könnte für die weitere Entwicklung der Zinserwartungen entscheidend werden. Die überraschend schwachen Arbeitsmarktdaten haben erstmals seit längerer Zeit deutliche Risse in der bisherigen Stärke der US-Wirtschaft sichtbar gemacht. Mit nur -23.000 neuen Stellen, kräftigen Abwärtsrevisionen der Vormonate und sinkender Erwerbsbeteiligung erhält das Beschäftigungsmandat der FED wieder deutlich mehr Gewicht. Entscheidend ist jetzt, ob auch die Inflation nachgibt. Ein schwacher CPI würde das Szenario einer zukünftig lockereren FED deutlich stärken und könnte Aktien und Gold unterstützen sowie den US-Dollar und die Renditen belasten. Bleibt die Inflation dagegen hartnäckig hoch, droht den Märkten ein unangenehmes Szenario aus schwächerem Wachstum bei gleichzeitig begrenztem Spielraum für Zinssenkungen.
Damit steht diese Woche weniger eine einzelne Zentralbankentscheidung im Fokus, sondern die Frage, ob die Kombination aus schwächerem Arbeitsmarkt und sinkender Inflation erstmals eine echte geldpolitische Wende der FED vorbereitet. 📈📉
_______________________
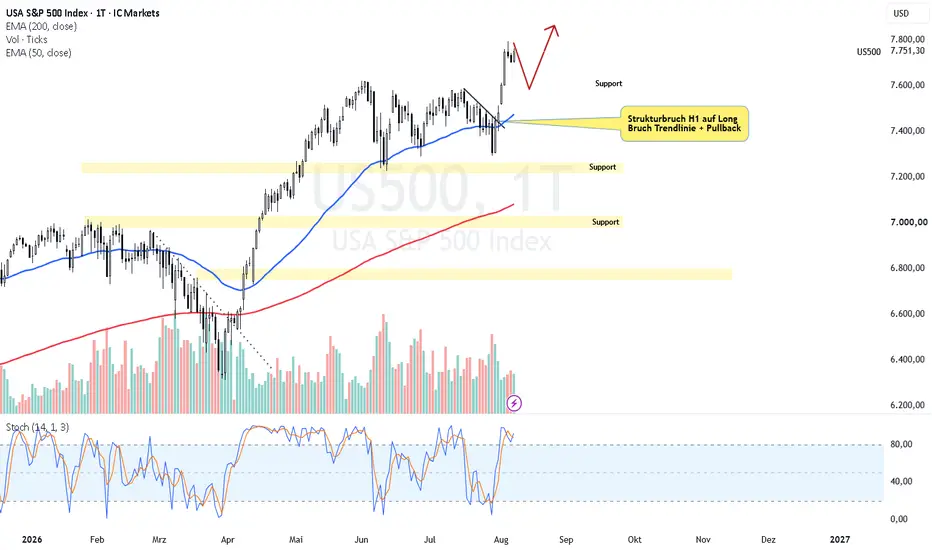
Chart SP500🇺🇸
DAs Setup der vergangenen Woche ging perfekt auf. Der SP500 hat ein neues ATH erreicht. Nun heißt es. SL Eng nachziehen. Ein neuer Entry drängt sich aktuell nicht auf.
Widerstände
-
Unterstützungen
- Zone bei 7600 Punkte
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading
beginnen wir wie gewohnt mit dem fundamentalen Ausblick.
📊 Fundamentaler Ausblick KW33 (10.08. – 14.08.2026)
Nach den überraschend schwachen US-Arbeitsmarktdaten🇺🇸 vom Freitag rückt in KW33 die Frage in den Mittelpunkt, ob sich die US-Wirtschaft tatsächlich spürbar abkühlt – und wie die FED darauf reagieren könnte. Der Arbeitsmarktbericht für Juli fiel deutlich schwächer aus als erwartet: Außerhalb der Landwirtschaft gingen 23.000 Stellen verloren, während zugleich die Daten für Mai und Juni zusammen um weitere 103.000 Stellen nach unten revidiert wurden. Die Arbeitslosenquote sank zwar leicht auf 4,1 %, allerdings fiel gleichzeitig die Erwerbsquote auf 61,4 %. Auch das Lohnwachstum kühlte sich weiter ab und lag nur noch bei 3,2 % gegenüber dem Vorjahr. Damit mehren sich die Hinweise, dass der bislang sehr robuste US-Arbeitsmarkt zunehmend an Dynamik verliert.
Für die Geldpolitik ist diese Entwicklung besonders wichtig. FED-Chef🇺🇸 Kevin Warsh, der seit Mai den Vorsitz der US-Notenbank innehat, steht damit vor einem deutlich schwierigeren Balanceakt zwischen Inflationsbekämpfung und Beschäftigungsmandat. Die FED hatte den Leitzins auf ihrer Sitzung Ende Juli noch unverändert gelassen. Nach dem schwachen Arbeitsmarktbericht dürfte der Spielraum für weitere Zinserhöhungen nun jedoch kleiner geworden sein. Gleichzeitig wäre es noch zu früh, automatisch von baldigen Zinssenkungen auszugehen, denn dafür muss sich auch der Inflationsdruck ausreichend abschwächen. Genau deshalb werden die Inflationsdaten in KW33 für die Märkte besonders wichtig.
Der entscheidende Termin der Woche folgt am Mittwoch um 14:30 Uhr mit den US-Verbraucherpreisen🇺🇸 für Juli. Laut aktuellem Wirtschaftskalender wird die Jahresinflation bei rund 3,4 % erwartet, nach zuvor 3,5 %. Auf Monatssicht wird ein Anstieg von 0,1 % erwartet. Bei der für die FED besonders wichtigen Kernrate liegt die Erwartung bei +0,2 % gegenüber dem Vormonat. Sollten die Verbraucherpreise stärker zurückgehen als erwartet, würde dies zusammen mit dem schwächeren Arbeitsmarkt ein deutlich überzeugenderes Argument für eine weniger restriktive FED liefern. Sinkende Renditen und ein schwächerer US-Dollar könnten in einem solchen Szenario vor allem Technologie- und Wachstumswerte unterstützen.
Problematischer wäre dagegen eine Kombination aus schwachem Arbeitsmarkt und weiterhin hoher Inflation. Dann würde die FED zunehmend mit einem klassischen Zielkonflikt konfrontiert: Die Konjunktur und der Arbeitsmarkt würden eigentlich nach einer lockereren Geldpolitik verlangen, während die Inflation eine Zinssenkung erschwert. Ein überraschend hoher CPI könnte daher trotz schwacher Beschäftigungsdaten erneut Druck auf Nasdaq, Wachstumsaktien und Anleihen ausüben.
Am Donnerstag folgen die US-Erzeugerpreise🇺🇸. Sie liefern zusätzliche Hinweise darauf, wie stark sich der Preisdruck auf Unternehmensebene entwickelt. Erwartet wird beim monatlichen PPI ein Anstieg von rund 0,2 %. Fallen auch diese Daten moderat aus, würde sich das Bild einer nachlassenden Inflation weiter festigen. Gleichzeitig werden die wöchentlichen Erstanträge auf Arbeitslosenhilfe veröffentlicht, die nach dem schwachen NFP-Bericht nun noch stärker beobachtet werden dürften.
Zum Wochenausklang stehen am Freitag die US-Einzelhandelsumsätze🇺🇸 im Mittelpunkt. Erwartet wird sowohl beim Gesamtwert als auch bei der Kernrate ein Anstieg von etwa 0,2 %. Die Daten werden zeigen, ob die Schwäche am Arbeitsmarkt bereits auf den Konsum übergreift. Ein robuster Konsum könnte die Sorgen vor einer stärkeren konjunkturellen Abkühlung begrenzen. Deutlich schwächere Einzelhandelsumsätze würden dagegen das Narrativ einer abkühlenden US-Wirtschaft weiter verstärken und den Druck auf die FED erhöhen.
Außerhalb der USA entscheidet am Dienstag die australische Notenbank RBA 🇦🇺über ihren Leitzins. Zudem stehen am Mittwoch die finalen deutschen Verbraucherpreise🇩🇪 sowie am Donnerstag britische BIP-Daten🇬🇧 auf dem Kalender. Für die globalen Märkte bleibt der Schwerpunkt jedoch eindeutig auf den USA.
Fazit: KW33 könnte für die weitere Entwicklung der Zinserwartungen entscheidend werden. Die überraschend schwachen Arbeitsmarktdaten haben erstmals seit längerer Zeit deutliche Risse in der bisherigen Stärke der US-Wirtschaft sichtbar gemacht. Mit nur -23.000 neuen Stellen, kräftigen Abwärtsrevisionen der Vormonate und sinkender Erwerbsbeteiligung erhält das Beschäftigungsmandat der FED wieder deutlich mehr Gewicht. Entscheidend ist jetzt, ob auch die Inflation nachgibt. Ein schwacher CPI würde das Szenario einer zukünftig lockereren FED deutlich stärken und könnte Aktien und Gold unterstützen sowie den US-Dollar und die Renditen belasten. Bleibt die Inflation dagegen hartnäckig hoch, droht den Märkten ein unangenehmes Szenario aus schwächerem Wachstum bei gleichzeitig begrenztem Spielraum für Zinssenkungen.
Damit steht diese Woche weniger eine einzelne Zentralbankentscheidung im Fokus, sondern die Frage, ob die Kombination aus schwächerem Arbeitsmarkt und sinkender Inflation erstmals eine echte geldpolitische Wende der FED vorbereitet. 📈📉
_______________________
Chart SP500🇺🇸
DAs Setup der vergangenen Woche ging perfekt auf. Der SP500 hat ein neues ATH erreicht. Nun heißt es. SL Eng nachziehen. Ein neuer Entry drängt sich aktuell nicht auf.
Widerstände
-
Unterstützungen
- Zone bei 7600 Punkte
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading

📈 Kostenfreier Telegramchannel: t.me/PimpYourTradingTradingroom
🔥 Infos zu unserer kostenfreien Traderausbildung: traderhelfentrader.de
📊 Fremdkapital EA Trading Kurs: fxdudes.de/fundedeakurs/
🔥 Infos zu unserer kostenfreien Traderausbildung: traderhelfentrader.de
📊 Fremdkapital EA Trading Kurs: fxdudes.de/fundedeakurs/
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
📈 Kostenfreier Telegramchannel: t.me/PimpYourTradingTradingroom
🔥 Infos zu unserer kostenfreien Traderausbildung: traderhelfentrader.de
📊 Fremdkapital EA Trading Kurs: fxdudes.de/fundedeakurs/
🔥 Infos zu unserer kostenfreien Traderausbildung: traderhelfentrader.de
📊 Fremdkapital EA Trading Kurs: fxdudes.de/fundedeakurs/
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.