
Novo Nordisk
Executive Summary
Novo Nordisk ist kein klassischer Schaufelverkäufer. Das Unternehmen verkauft keine Infrastruktur, sondern Medikamente. Damit bleibt Produkt-, Pipeline- und Wettbewerbsrisiko bestehen.
Trotzdem bleibt Novo ein Essential im Gesundheitssektor. Das Unternehmen ist einer der zentralen Anbieter für Diabetes- und Adipositas-Therapien. 2025 erreichte Novo nach eigenen Angaben 45,6 Millionen Menschen mit Diabetes- und Adipositas-Behandlungen. Der Umsatz lag bei 309,1 Mrd. DKK, davon ein großer Teil aus GLP-1-Produkten.
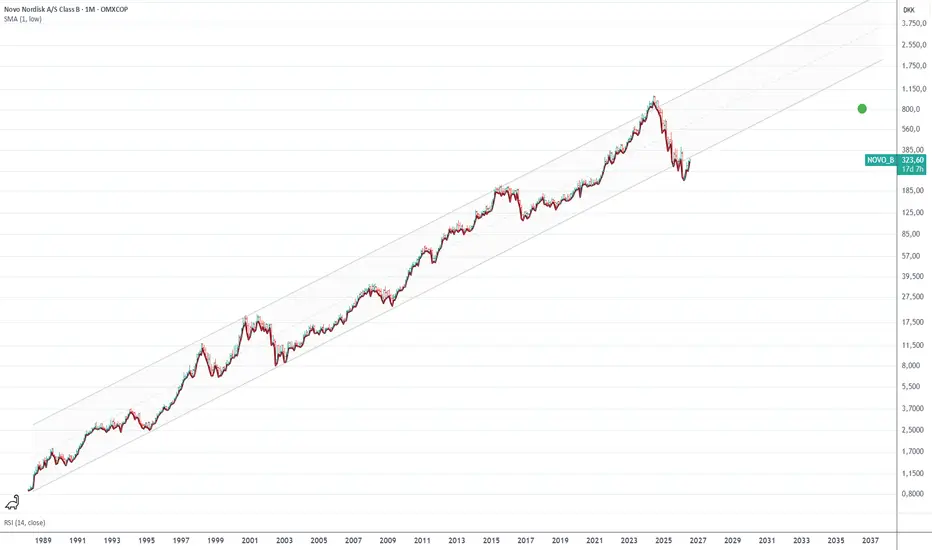
Der Kurs ist vom Hoch stark gefallen, aber die operative Maschine ist bisher nicht zerstört. Umsatz, EBIT, CFO und Margen zeigen weiter hohe Ertragskraft. Das Risiko liegt nicht darin, dass Novo plötzlich kein Geld mehr verdient. Das Risiko liegt darin, ob Lilly, Preisdruck und neue Wettbewerber die künftige Ertragskraft stärker drücken als der Markt heute einpreist.
Kurzurteil:
Novo bleibt auf der Buylist. Kein Core-Essential, kein Schaufelverkäufer, aber ein hochprofitabler Gesundheits-Essential mit erhöhter Unsicherheit.
1. Was macht Novo Nordisk?
Novo Nordisk entwickelt und verkauft Medikamente gegen Diabetes, Adipositas und seltene Erkrankungen. Historisch war Novo stark im Insulingeschäft. Heute liegt der wirtschaftliche Schwerpunkt klar bei GLP-1-Therapien wie Ozempic und Wegovy.
Das ist wichtig: Novo ist heute nicht mehr primär eine Insulin-Story.
Novo ist heute vor allem eine GLP-1- und Stoffwechselmedizin-Story.
2. Umsatzmix 2025
Novo meldete 2025 Diabetes Care mit 207,1 Mrd. DKK, GLP-1 Diabetes mit 152,2 Mrd. DKK, Insulin mit 53,1 Mrd. DKK, Obesity Care mit 82,3 Mrd. DKK und Rare Disease mit 19,6 Mrd. DKK. Somit ergibt sich für die GLP-1-basierten Produkte für Typ-2-Diabetes mit 152,2 Mrd. DKK und Obesity Care mit 82,3 Mrd. DKK ein zusammengefügtes Umsatzgewicht von rund 234,5 Mrd. DKK. Von rund 309 Mrd. DKK Gesamtumsatz, sind das also etwa 76 %.
Fazit
GLP-1 macht rund 76% des Umsatzes aus.
Insulin bleibt relevant, ist aber kein ausreichender Sicherheitsanker mehr.
Da Novo hier jahrelang quasi alleiniger Anbieter war wurde die Aktie extrem hoch bewertet. Durch das Auftreten eines starken Wettbewerbers - Eli Lilly - wurde die Story zerstört und der Markt schaltete direkt um von Euphorie auf Panik. Die Wahrheit ist weniger spektakulär. Die sieht man in den Geschäftszahlen.
Der Burggraben hat sich von Insulin zu GLP-1 verschoben, und dort gibt es nun einen ernst zu nehmenden Wettbewerber. Aber der Markt ist riesig.
2025 sank Novos Insulinumsatz um 4 % in DKK und um 1 % bei konstanten Wechselkursen. Im Q1 2026 lag Insulin bei –17 % global, mit –36 % in den USA und –8 % international.
Zahlenbasiertes Fazit
Novo verliert nicht automatisch seine Patienten. Aber der alte Insulin-Burggraben ist kleiner geworden.
Der neue Wettbewerb findet bei GLP-1 statt. Dort steht Lilly direkt daneben. Kein kleiner Gegner. Eher ein Elefant mit Labor.
4. Historische wirtschaftliche Entwicklung
2025 meldete Novo im Annual Report eine Bruttomarge von 81,0 %, nach 84,7 % im Vorjahr. Der Rückgang hing unter anderem mit Catalent-Abschreibungen, Restrukturierungskosten und Kapazitätsausbau zusammen.
Fazit
Die Margen sind gefallen, aber nicht kollabiert.
80 % Bruttomarge ist kein Sanierungsfall. Es ist eher eine sehr gute Firma, die gerade nicht mehr wie ein Monopol bewertet wird.
6. Cashflow und Investitionen
Novo investiert derzeit massiv in neue Produktionskapazitäten. 2025 lag der CAPEX für Sachanlagen laut Annual Report bei 60,1 Mrd. DKK, nach 47,2 Mrd. DKK 2024. Novo nennt als Ursache zusätzliche Kapazität für API-Produktion sowie Fill-Finish-Kapazitäten für aktuelle und künftige injizierbare und orale Produkte.
Fazit
Der Free Cashflow sieht weniger sauber aus als der Umsatz- und EBIT-Chart.
Das liegt nicht an fehlender Ertragskraft, sondern an hohem Kapazitätsausbau.
Es ist nicht schlimm, Geld auszugeben. Schlimm ist nur, wenn man es dumm ausgibt.
Bei Novo entscheidet sich genau das in den nächsten Jahren.
7. Sicherheit und Verschuldung
Novo hat keine erkennbare Bilanzkrise.
Die Zinsdeckung liegt weit über der Essential-Mindestschwelle von 3x.
Das Risiko ist nicht Pleite. Das Risiko ist niedrigere künftige Rendite auf investiertes Kapital.
8. Wettbewerb: Lilly ist der zentrale Punkt
Duopol/Oligopol mit Novo und Lilly
Der GLP-1-Markt ist groß, wachsend und noch unterversorgt. 2025 stieg der GLP-1-Anteil an allen Diabetesverordnungen laut Novo von 6,7 % auf 8,1 %. Das spricht gegen einen gesättigten Markt.
Novo meldete im Q1 2026 außerdem über 1 Million Wegovy-Pill-Patienten seit US-Launch und rund 207.000 wöchentliche TRx für die Wegovy-Pille per 17. April 2026. Das sind Frühindikatoren, keine garantierten Dauerumsätze, aber sie zeigen: Novo ist im oralen Markt nicht aus dem Spiel.
Fazit
Lilly kann Novo Marktanteile und Margen kosten.
Aber Lilly muss Novo nicht zerstören, damit der Markt wächst. Hier gewinnen wahrscheinlich mehrere sehr viel – nur nicht mehr einer allein alles.
9. Aktuelle operative Lage
Fazit
Die Zahlen sind schlechter als in der Euphorie.
Aber sie zeigen keinen Zusammenbruch.
10. Bewertung
Der heutige Kurs verlangt kein perfektes Szenario.
Wenn Novo die Owner Earnings langfristig nur moderat steigert, trägt die Ertragskraft den aktuellen Preis plausibel.
Aber: Diese Rechnung steht und fällt mit der wirtschaftlichen Realität.
Wenn GLP-1-Preise, Marktanteile oder Kapazitätsauslastung dauerhaft schlechter werden, ist die Rechnung zu optimistisch.
11. Wirtschaftlicher Orientierungswert
Für den Orientierungswert verwenden wir das 10-%-Szenario, weil der globale Adipositasmarkt groß ist, bisher nur ein kleiner Teil der Patienten behandelt wird und Novo trotz Gegenwind weiterhin hohe operative Ertragskraft zeigt.
14. Endurteil
Novo Nordisk ist kein perfekter Schaufelverkäufer.
Novo ist kein risikoloser Compounder.
Novo ist aber auch keine kaputte Firma.
Die Zahlen zeigen weiter ein hochprofitables Unternehmen mit starkem Umsatz, hohem EBIT, starker Cash-Erzeugung und tragbarer Verschuldung. Der Markt hat die frühere Euphorie korrigiert. Die operative Realität ist schlechter geworden, aber nicht annähernd so stark wie der Kursrückgang vermuten lässt.
Buylist-Urteil:
Novo bleibt auf der Buylist als Essential mit erhöhtem Produkt- und Wettbewerbsrisiko.
Ein-Satz-Fazit:
Der Markt hat Novo vom GLP-1-Thron heruntergeholt – aber die Maschine im Keller läuft noch.
Executive Summary
Novo Nordisk ist kein klassischer Schaufelverkäufer. Das Unternehmen verkauft keine Infrastruktur, sondern Medikamente. Damit bleibt Produkt-, Pipeline- und Wettbewerbsrisiko bestehen.
Trotzdem bleibt Novo ein Essential im Gesundheitssektor. Das Unternehmen ist einer der zentralen Anbieter für Diabetes- und Adipositas-Therapien. 2025 erreichte Novo nach eigenen Angaben 45,6 Millionen Menschen mit Diabetes- und Adipositas-Behandlungen. Der Umsatz lag bei 309,1 Mrd. DKK, davon ein großer Teil aus GLP-1-Produkten.
Der Kurs ist vom Hoch stark gefallen, aber die operative Maschine ist bisher nicht zerstört. Umsatz, EBIT, CFO und Margen zeigen weiter hohe Ertragskraft. Das Risiko liegt nicht darin, dass Novo plötzlich kein Geld mehr verdient. Das Risiko liegt darin, ob Lilly, Preisdruck und neue Wettbewerber die künftige Ertragskraft stärker drücken als der Markt heute einpreist.
Kurzurteil:
Novo bleibt auf der Buylist. Kein Core-Essential, kein Schaufelverkäufer, aber ein hochprofitabler Gesundheits-Essential mit erhöhter Unsicherheit.
1. Was macht Novo Nordisk?
Novo Nordisk entwickelt und verkauft Medikamente gegen Diabetes, Adipositas und seltene Erkrankungen. Historisch war Novo stark im Insulingeschäft. Heute liegt der wirtschaftliche Schwerpunkt klar bei GLP-1-Therapien wie Ozempic und Wegovy.
Das ist wichtig: Novo ist heute nicht mehr primär eine Insulin-Story.
Novo ist heute vor allem eine GLP-1- und Stoffwechselmedizin-Story.
2. Umsatzmix 2025
Novo meldete 2025 Diabetes Care mit 207,1 Mrd. DKK, GLP-1 Diabetes mit 152,2 Mrd. DKK, Insulin mit 53,1 Mrd. DKK, Obesity Care mit 82,3 Mrd. DKK und Rare Disease mit 19,6 Mrd. DKK. Somit ergibt sich für die GLP-1-basierten Produkte für Typ-2-Diabetes mit 152,2 Mrd. DKK und Obesity Care mit 82,3 Mrd. DKK ein zusammengefügtes Umsatzgewicht von rund 234,5 Mrd. DKK. Von rund 309 Mrd. DKK Gesamtumsatz, sind das also etwa 76 %.
Fazit
GLP-1 macht rund 76% des Umsatzes aus.
Insulin bleibt relevant, ist aber kein ausreichender Sicherheitsanker mehr.
Da Novo hier jahrelang quasi alleiniger Anbieter war wurde die Aktie extrem hoch bewertet. Durch das Auftreten eines starken Wettbewerbers - Eli Lilly - wurde die Story zerstört und der Markt schaltete direkt um von Euphorie auf Panik. Die Wahrheit ist weniger spektakulär. Die sieht man in den Geschäftszahlen.
Der Burggraben hat sich von Insulin zu GLP-1 verschoben, und dort gibt es nun einen ernst zu nehmenden Wettbewerber. Aber der Markt ist riesig.
2025 sank Novos Insulinumsatz um 4 % in DKK und um 1 % bei konstanten Wechselkursen. Im Q1 2026 lag Insulin bei –17 % global, mit –36 % in den USA und –8 % international.
Zahlenbasiertes Fazit
Novo verliert nicht automatisch seine Patienten. Aber der alte Insulin-Burggraben ist kleiner geworden.
Der neue Wettbewerb findet bei GLP-1 statt. Dort steht Lilly direkt daneben. Kein kleiner Gegner. Eher ein Elefant mit Labor.
4. Historische wirtschaftliche Entwicklung
2025 meldete Novo im Annual Report eine Bruttomarge von 81,0 %, nach 84,7 % im Vorjahr. Der Rückgang hing unter anderem mit Catalent-Abschreibungen, Restrukturierungskosten und Kapazitätsausbau zusammen.
Fazit
Die Margen sind gefallen, aber nicht kollabiert.
80 % Bruttomarge ist kein Sanierungsfall. Es ist eher eine sehr gute Firma, die gerade nicht mehr wie ein Monopol bewertet wird.
6. Cashflow und Investitionen
Novo investiert derzeit massiv in neue Produktionskapazitäten. 2025 lag der CAPEX für Sachanlagen laut Annual Report bei 60,1 Mrd. DKK, nach 47,2 Mrd. DKK 2024. Novo nennt als Ursache zusätzliche Kapazität für API-Produktion sowie Fill-Finish-Kapazitäten für aktuelle und künftige injizierbare und orale Produkte.
Fazit
Der Free Cashflow sieht weniger sauber aus als der Umsatz- und EBIT-Chart.
Das liegt nicht an fehlender Ertragskraft, sondern an hohem Kapazitätsausbau.
Es ist nicht schlimm, Geld auszugeben. Schlimm ist nur, wenn man es dumm ausgibt.
Bei Novo entscheidet sich genau das in den nächsten Jahren.
7. Sicherheit und Verschuldung
Novo hat keine erkennbare Bilanzkrise.
Die Zinsdeckung liegt weit über der Essential-Mindestschwelle von 3x.
Das Risiko ist nicht Pleite. Das Risiko ist niedrigere künftige Rendite auf investiertes Kapital.
8. Wettbewerb: Lilly ist der zentrale Punkt
Duopol/Oligopol mit Novo und Lilly
Der GLP-1-Markt ist groß, wachsend und noch unterversorgt. 2025 stieg der GLP-1-Anteil an allen Diabetesverordnungen laut Novo von 6,7 % auf 8,1 %. Das spricht gegen einen gesättigten Markt.
Novo meldete im Q1 2026 außerdem über 1 Million Wegovy-Pill-Patienten seit US-Launch und rund 207.000 wöchentliche TRx für die Wegovy-Pille per 17. April 2026. Das sind Frühindikatoren, keine garantierten Dauerumsätze, aber sie zeigen: Novo ist im oralen Markt nicht aus dem Spiel.
Fazit
Lilly kann Novo Marktanteile und Margen kosten.
Aber Lilly muss Novo nicht zerstören, damit der Markt wächst. Hier gewinnen wahrscheinlich mehrere sehr viel – nur nicht mehr einer allein alles.
9. Aktuelle operative Lage
Fazit
Die Zahlen sind schlechter als in der Euphorie.
Aber sie zeigen keinen Zusammenbruch.
10. Bewertung
Der heutige Kurs verlangt kein perfektes Szenario.
Wenn Novo die Owner Earnings langfristig nur moderat steigert, trägt die Ertragskraft den aktuellen Preis plausibel.
Aber: Diese Rechnung steht und fällt mit der wirtschaftlichen Realität.
Wenn GLP-1-Preise, Marktanteile oder Kapazitätsauslastung dauerhaft schlechter werden, ist die Rechnung zu optimistisch.
11. Wirtschaftlicher Orientierungswert
Für den Orientierungswert verwenden wir das 10-%-Szenario, weil der globale Adipositasmarkt groß ist, bisher nur ein kleiner Teil der Patienten behandelt wird und Novo trotz Gegenwind weiterhin hohe operative Ertragskraft zeigt.
14. Endurteil
Novo Nordisk ist kein perfekter Schaufelverkäufer.
Novo ist kein risikoloser Compounder.
Novo ist aber auch keine kaputte Firma.
Die Zahlen zeigen weiter ein hochprofitables Unternehmen mit starkem Umsatz, hohem EBIT, starker Cash-Erzeugung und tragbarer Verschuldung. Der Markt hat die frühere Euphorie korrigiert. Die operative Realität ist schlechter geworden, aber nicht annähernd so stark wie der Kursrückgang vermuten lässt.
Buylist-Urteil:
Novo bleibt auf der Buylist als Essential mit erhöhtem Produkt- und Wettbewerbsrisiko.
Ein-Satz-Fazit:
Der Markt hat Novo vom GLP-1-Thron heruntergeholt – aber die Maschine im Keller läuft noch.

Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.