
Langfristige Zinsen – wie kann der Anstieg gestoppt werden?
Der Aufwärtstrend bei den langfristigen US-Staatsanleiherenditen ist derzeit eines der wichtigsten grundlegenden Sorgenkinder. Die Rendite der 30-jährigen US-Staatsanleihe erreichte während der Börsensitzung am 18. August 5,33 %, ein Niveau, das zuletzt im Jahr 2007 erreicht wurde – also ein 19-Jahres-Hoch!
Die langfristigen Finanzierungskosten für die US-Bundesregierung und für alle Akteure der Wirtschaft steigen weiter und nähern sich Schwellenwerten, die für Staat und Unternehmen erheblichen finanziellen Stress bedeuten könnten.
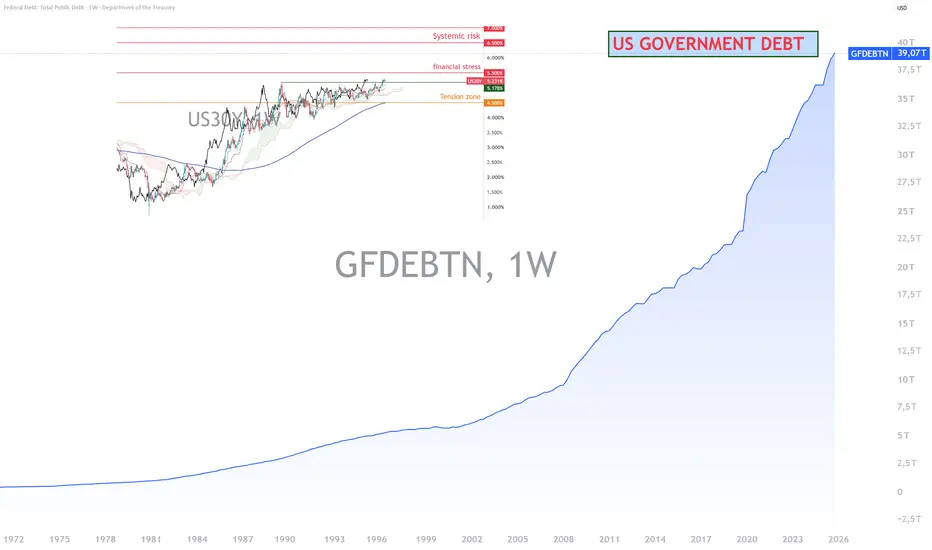
Die angekündigte Verdopplung der Rückkäufe von US-Schuldtiteln am Anleihemarkt durch das US-Finanzministerium ab Mittwoch, dem 9. September, wird daran nichts ändern, da es sich angesichts der mittlerweile erreichten Höhe der US-Staatsverschuldung nicht um eine strukturelle Maßnahme handelt. Die öffentliche Verschuldung der USA liegt inzwischen bei mehr als 40 Billionen US-Dollar und entspricht 130 % des US-BIP.
Der folgende Chart zeigt die monatlichen japanischen Candlesticks der Rendite der 30-jährigen US-Staatsanleihe. Diese bewegt sich derzeit auf dem Niveau von 2007 und damit auf einem 19-Jahres-Hoch.

Wie kann dieser grundlegende Aufwärtstrend bei den langfristigen Anleiherenditen gebrochen werden?
Es geht nicht nur darum, Maßnahmen zu finden, die den Markt stabilisieren können, sondern um Maßnahmen, die in der Lage sind, diesen Aufwärtstrend umzukehren, der auch aus Sicht der technischen Analyse zunehmend beunruhigend wird.
Drei Faktoren erscheinen mir notwendig, um den Anstieg der langfristigen US-Zinsen und allgemein der langfristigen Zinsen im Westen zu beenden.
Der folgende Chart stammt von Bloomberg und zeigt die sehr langfristigen Staatsanleiherenditen der USA, Japans, Großbritanniens und Deutschlands. Der grundlegende Aufwärtstrend ist allgemein zu beobachten.

Diese drei Faktoren sind:
· Die Rückkehr der fiskalischen Glaubwürdigkeit der USA
· Eine nachhaltige Disinflation in den USA, damit die Fed wieder einen expansiveren geldpolitischen Kurs einschlagen kann
· Eine Verschlechterung des Arbeitsmarktes/eine Verlangsamung des Wirtschaftswachstums, wobei dies für den Markt ebenfalls negativ wäre, sollte die Arbeitslosenquote stark ansteigen
Der erste Faktor ist langfristig wahrscheinlich der wichtigste: die fiskalische Glaubwürdigkeit der USA. Solange Investoren davon ausgehen, dass die Defizite dauerhaft hoch bleiben und die Verschuldung weiterhin schneller wächst als die Fähigkeit der Wirtschaft, sie zu tragen, kann eine hohe Laufzeitprämie in den langfristigen Renditen enthalten bleiben. Mit anderen Worten: Selbst wenn die Fed ihre Leitzinsen senkt, garantiert dies keineswegs einen Rückgang der 30-jährigen Rendite.
Es wäre daher eine glaubwürdige Änderung des fiskalischen Kurses erforderlich: eine Verringerung des Primärdefizits, eine Kontrolle der Ausgaben und vor allem die Wahrnehmung des Marktes, dass der Entwicklungspfad der Staatsverschuldung tragfähig ist. Diese Glaubwürdigkeit könnte es ermöglichen, dass Investoren eine geringere Rendite für das Halten sehr langfristiger US-Staatsanleihen verlangen.
Der folgende Chart zeigt die Entwicklung der US-Staatsverschuldung, die gerade die Marke von 40 Billionen US-Dollar überschritten hat.

Der zweite Faktor ist eine nachhaltige Disinflation. Wenn die US-Inflation eindeutig in Richtung des 2%-Ziels zurückkehren würde und die langfristigen Inflationserwartungen fest verankert blieben, hätte die Fed mehr Spielraum für Leitzinssenkungen. Ein Rückgang der kurzfristigen Zinsen würde dann letztlich Druck auf die gesamte Zinskurve ausüben, auch wenn die Bewegung bei mittleren Laufzeiten wahrscheinlich deutlich stärker ausfallen würde als bei der 30-jährigen Laufzeit.
Das folgende Histogramm zeigt die US-Inflation anhand des Core PCE.

Der dritte Faktor wäre schließlich eine wirtschaftliche Abschwächung und eine Verschlechterung des Arbeitsmarktes. Historisch führt eine starke Verlangsamung der US-Wirtschaft zu niedrigeren Erwartungen hinsichtlich der Leitzinsen und damit zu einer stärkeren Nachfrage nach sicheren Staatsanleihen. Dies kann zu sinkenden Renditen führen.
Das ideale Szenario für die Märkte wäre daher eine weiche Landung, die Disinflation, eine moderate Abschwächung des Arbeitsmarktes und eine Verbesserung der fiskalischen Glaubwürdigkeit miteinander verbindet. Wahrscheinlich ist es die Kombination dieser drei Faktoren und nicht eine einfache punktuelle Intervention des US-Finanzministeriums, die den Aufwärtstrend der langfristigen Zinsen tatsächlich umkehren könnte.
Aus Sicht der technischen Analyse der 30-jährigen US-Staatsanleiherendite müsste der Markt unter die Schwelle von 5,17 % zurückkehren, bevor von einer beginnenden Beruhigung bei der 30-jährigen Laufzeit gesprochen werden könnte. Ab 5,50 % würde die Rendite in eine Zone finanziellen Stresses für die US-Wirtschaft eintreten.
Der folgende Chart zeigt die wöchentlichen japanischen Candlesticks der 30-jährigen US-Staatsanleiherendite.

ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Die langfristigen Finanzierungskosten für die US-Bundesregierung und für alle Akteure der Wirtschaft steigen weiter und nähern sich Schwellenwerten, die für Staat und Unternehmen erheblichen finanziellen Stress bedeuten könnten.
Die angekündigte Verdopplung der Rückkäufe von US-Schuldtiteln am Anleihemarkt durch das US-Finanzministerium ab Mittwoch, dem 9. September, wird daran nichts ändern, da es sich angesichts der mittlerweile erreichten Höhe der US-Staatsverschuldung nicht um eine strukturelle Maßnahme handelt. Die öffentliche Verschuldung der USA liegt inzwischen bei mehr als 40 Billionen US-Dollar und entspricht 130 % des US-BIP.
Der folgende Chart zeigt die monatlichen japanischen Candlesticks der Rendite der 30-jährigen US-Staatsanleihe. Diese bewegt sich derzeit auf dem Niveau von 2007 und damit auf einem 19-Jahres-Hoch.
Wie kann dieser grundlegende Aufwärtstrend bei den langfristigen Anleiherenditen gebrochen werden?
Es geht nicht nur darum, Maßnahmen zu finden, die den Markt stabilisieren können, sondern um Maßnahmen, die in der Lage sind, diesen Aufwärtstrend umzukehren, der auch aus Sicht der technischen Analyse zunehmend beunruhigend wird.
Drei Faktoren erscheinen mir notwendig, um den Anstieg der langfristigen US-Zinsen und allgemein der langfristigen Zinsen im Westen zu beenden.
Der folgende Chart stammt von Bloomberg und zeigt die sehr langfristigen Staatsanleiherenditen der USA, Japans, Großbritanniens und Deutschlands. Der grundlegende Aufwärtstrend ist allgemein zu beobachten.
Diese drei Faktoren sind:
· Die Rückkehr der fiskalischen Glaubwürdigkeit der USA
· Eine nachhaltige Disinflation in den USA, damit die Fed wieder einen expansiveren geldpolitischen Kurs einschlagen kann
· Eine Verschlechterung des Arbeitsmarktes/eine Verlangsamung des Wirtschaftswachstums, wobei dies für den Markt ebenfalls negativ wäre, sollte die Arbeitslosenquote stark ansteigen
Der erste Faktor ist langfristig wahrscheinlich der wichtigste: die fiskalische Glaubwürdigkeit der USA. Solange Investoren davon ausgehen, dass die Defizite dauerhaft hoch bleiben und die Verschuldung weiterhin schneller wächst als die Fähigkeit der Wirtschaft, sie zu tragen, kann eine hohe Laufzeitprämie in den langfristigen Renditen enthalten bleiben. Mit anderen Worten: Selbst wenn die Fed ihre Leitzinsen senkt, garantiert dies keineswegs einen Rückgang der 30-jährigen Rendite.
Es wäre daher eine glaubwürdige Änderung des fiskalischen Kurses erforderlich: eine Verringerung des Primärdefizits, eine Kontrolle der Ausgaben und vor allem die Wahrnehmung des Marktes, dass der Entwicklungspfad der Staatsverschuldung tragfähig ist. Diese Glaubwürdigkeit könnte es ermöglichen, dass Investoren eine geringere Rendite für das Halten sehr langfristiger US-Staatsanleihen verlangen.
Der folgende Chart zeigt die Entwicklung der US-Staatsverschuldung, die gerade die Marke von 40 Billionen US-Dollar überschritten hat.
Der zweite Faktor ist eine nachhaltige Disinflation. Wenn die US-Inflation eindeutig in Richtung des 2%-Ziels zurückkehren würde und die langfristigen Inflationserwartungen fest verankert blieben, hätte die Fed mehr Spielraum für Leitzinssenkungen. Ein Rückgang der kurzfristigen Zinsen würde dann letztlich Druck auf die gesamte Zinskurve ausüben, auch wenn die Bewegung bei mittleren Laufzeiten wahrscheinlich deutlich stärker ausfallen würde als bei der 30-jährigen Laufzeit.
Das folgende Histogramm zeigt die US-Inflation anhand des Core PCE.
Der dritte Faktor wäre schließlich eine wirtschaftliche Abschwächung und eine Verschlechterung des Arbeitsmarktes. Historisch führt eine starke Verlangsamung der US-Wirtschaft zu niedrigeren Erwartungen hinsichtlich der Leitzinsen und damit zu einer stärkeren Nachfrage nach sicheren Staatsanleihen. Dies kann zu sinkenden Renditen führen.
Das ideale Szenario für die Märkte wäre daher eine weiche Landung, die Disinflation, eine moderate Abschwächung des Arbeitsmarktes und eine Verbesserung der fiskalischen Glaubwürdigkeit miteinander verbindet. Wahrscheinlich ist es die Kombination dieser drei Faktoren und nicht eine einfache punktuelle Intervention des US-Finanzministeriums, die den Aufwärtstrend der langfristigen Zinsen tatsächlich umkehren könnte.
Aus Sicht der technischen Analyse der 30-jährigen US-Staatsanleiherendite müsste der Markt unter die Schwelle von 5,17 % zurückkehren, bevor von einer beginnenden Beruhigung bei der 30-jährigen Laufzeit gesprochen werden könnte. Ab 5,50 % würde die Rendite in eine Zone finanziellen Stresses für die US-Wirtschaft eintreten.
Der folgende Chart zeigt die wöchentlichen japanischen Candlesticks der 30-jährigen US-Staatsanleiherendite.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.

This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.