
Guten Morgen zusammen,
nachdem ich gestern leider nicht dazu gekommen bin, eine Analyse zu veröffentlichen, gibt es heute wieder den vollständigen DAX Tagesausblick. Aufgrund der aktuellen Entwicklungen fällt dieser heute etwas ausführlicher aus, da sich insbesondere geopolitisch und auf der Zinsseite einige wichtige Veränderungen ergeben haben.
Im Fokus stehen heute vor allem der Ölpreis, die angespannte Situation im Nahen Osten, der EZB-Zinsentscheid inklusive Monetary Statement und Pressekonferenz sowie die US-PPI-Daten. Gleichzeitig richten sich die Blicke bereits auf die US-CPI-Daten am Freitag.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten gestern und vorgestern
3. Fundamentale Wirtschaftsdaten heute
4. Earnings im Überblick
5. Fed Watch & EZB-Zinspolitik
6. Märkte und Korrelationen im Überblick
7. Risk Assets im Überblick
8. DAX Tagesausblick
9. Fazit
⸻
1. Geopolitische Lage
Iran / USA / Straße von Hormus
Die geopolitische Lage im Nahen Osten bleibt aktuell der wohl wichtigste externe Risikofaktor für die Märkte.
Im Zentrum steht weiterhin die Straße von Hormus, durch die ein erheblicher Teil des globalen Ölhandels läuft. Die Spannungen zwischen den USA und Iran haben zuletzt erneut deutlich zugenommen. Iran hat signalisiert, dass man sich auf eine weitere Intensivierung des Konflikts vorbereitet und nicht vor einer Konfrontation zurückweichen möchte.
Gleichzeitig wurden zuletzt mehrere Schiffe beziehungsweise Öltanker im Umfeld der Straße von Hormus angegriffen beziehungsweise ins Visier genommen. Der Schiffsverkehr durch die Meerenge ist dadurch deutlich eingeschränkt.
Das hat direkte Auswirkungen auf den Ölpreis. Brent hat gestern bei rund 101,21 USD je Barrel geschlossen und damit den höchsten Schlusskurs seit Mai erreicht. US Oil notiert inzwischen ebenfalls deutlich höher.
Besonders problematisch ist dabei die Kombination aus geopolitischem Risiko und bereits erhöhtem Inflationsdruck. Sollte sich die Situation in Hormus nicht entspannen, könnte die 100-Dollar-Marke bei US Oil nachhaltig gebrochen werden.
Zusätzlich kommen weitere Spannungen im Jemen hinzu. Die Huthi-Miliz hat saudische Städte wie Khamis Mushait, Abha und Jazan mit Raketen und Drohnen angegriffen. Saudi-Arabien reagierte wiederum mit Luftangriffen im Jemen. Auch Pakistan wurde zuletzt als möglicher weiterer Akteur im Konflikt genannt.
Für die Märkte bedeutet das vor allem eines: Das Risiko einer länger anhaltenden Ölpreisbelastung steigt.
Hinzu kommt, dass wir uns inzwischen im September befinden und mit Blick auf die kommenden Wintermonate die saisonale Nachfrage nach Energie wieder relevanter wird. Ein Ölpreis deutlich oberhalb von 100 USD könnte damit erneut erheblichen Inflationsdruck erzeugen.
Auch die bevorstehenden Midterm Elections in den USA können langfristig eine Rolle spielen, da die US-Regierung gleichzeitig versucht, wirtschaftliche Stabilität und niedrige Energiepreise zu vermitteln.
Russland / Ukraine
Auch im Russland-Ukraine-Konflikt gibt es weiterhin diplomatische Aktivitäten.
Die USA versuchen offenbar, die diplomatischen Bemühungen zwischen Russland und der Ukraine weiter voranzutreiben. Gleichzeitig wurde zuletzt darüber berichtet, dass CIA-Direktor John Ratcliffe eine größere Rolle bei den Verhandlungen übernehmen könnte, während die bisher stark involvierten US-Sondergesandten Steve Witkoff und Jared Kushner möglicherweise etwas zurücktreten.
Donald Trump erklärte zudem nach einem Gespräch mit Wladimir Putin, dass es ein gutes Gespräch gewesen sei und Putin eine Einigung anstrebe.
Eine belastbare Friedenslösung gibt es allerdings weiterhin nicht. Damit bleibt auch dieser Konflikt ein potenzieller Risikofaktor für die europäischen Märkte.
Taiwan / China
Auch die Spannungen zwischen China und Taiwan bleiben als strukturelles geopolitisches Risiko bestehen.
China und Russland stimmten zuletzt bei der IAEA gegen einen Vorstoß, den Druck auf Iran zu erhöhen. Gleichzeitig bleibt die geopolitische Positionierung Chinas gegenüber den USA und Taiwan ein Thema, das jederzeit wieder stärker in den Fokus der Märkte rücken kann.
Aktuell ist dieses Thema für den DAX allerdings deutlich weniger marktbewegend als die Situation im Nahen Osten und die Entwicklung des Ölpreises.
⸻
2. Fundamentale Wirtschaftsdaten gestern und vorgestern
Gestern war der fundamentale Kalender vergleichsweise ruhig.
Im Mittelpunkt stand vor allem EZB-Mitglied Lagarde mit ihren Aussagen. Einen unmittelbaren großen Marktimpuls gab es daraus nicht.
Deutlich relevanter waren die Entwicklungen an den Bondmärkten und bei den Rohstoffen.
Die Rendite der US-10-Year-Treasuries bewegte sich zeitweise nahe 4,85 % und damit auf einem Niveau, das zuletzt Ende 2023 erreicht wurde.
Bei der Auktion der 10-jährigen US-Staatsanleihen lag die High Yield bei 4,834 % bei einem Bid-to-Cover von 2,71.
Zusätzlich kündigte das US Treasury einen weiteren Debt-Buyback an und will dabei bis zu 6 Mrd. USD länger laufender Schuldtitel zurückkaufen.
Gleichzeitig stieg der Ölpreis aufgrund der erneuten Eskalation im Nahen Osten deutlich an.
⸻
3. Fundamentale Wirtschaftsdaten heute
Heute wird es deutlich interessanter.
Deutsche Inflation
Die heute veröffentlichten deutschen Inflationsdaten lagen exakt im Konsens:
CPI MoM:
Actual: +0,2 %
Forecast: +0,2 %
Previous: +0,8 %
CPI YoY:
Actual: +2,9 %
Forecast: +2,9 %
Previous: +2,8 %
Auch der deutsche HICP lag bei +2,9 % YoY und damit exakt im erwarteten Bereich.
Damit gab es bei den deutschen Inflationsdaten keine größere Überraschung. Gleichzeitig bleibt aber festzuhalten, dass die Jahresinflation weiter angestiegen ist.
EZB-Zinsentscheid
Der wichtigste europäische Termin des heutigen Tages ist allerdings eindeutig der EZB-Zinsentscheid.
Eine Überraschung bei der eigentlichen Entscheidung ist kaum zu erwarten. Der Markt preist aktuell eine Wahrscheinlichkeit von rund 99–100 % für eine Zinserhöhung um 25 Basispunkte ein.
Die Zinserhöhung selbst ist damit praktisch eingepreist.
Entscheidend wird daher nicht die Entscheidung an sich, sondern:
* das Monetary Statement
* das Policy Statement
* die Kommunikation zum weiteren Zinspfad
* sowie die anschließende EZB-Pressekonferenz
Insbesondere wird interessant, ob die EZB weitere Zinserhöhungen für dieses Jahr signalisiert oder ob die Kommunikation eher auf eine Pause hindeutet.
Für den DAX könnte genau diese Kommunikation heute entscheidend werden.
OPEC Monthly Report
Zusätzlich erscheint heute der OPEC Monthly Report.
Angesichts des aktuell extrem angespannten Ölmarktes ist dieser Bericht besonders interessant. Aussagen zu Nachfrage, Produktion und Angebot können den Ölpreis und damit indirekt auch die Inflationserwartungen beeinflussen.
US PPI
Am Nachmittag stehen dann die US-Inflationsdaten auf Produzentenebene an.
Besonders wichtig:
* PPI MoM
* Core PPI
* Initial Jobless Claims
* Crude Oil Inventories
Vor allem die PPI-Daten sind heute relevant, weil sie einen weiteren Hinweis darauf liefern, wie sich die US-Inflationsentwicklung vor den morgigen CPI-Daten darstellt.
Nach den überraschend starken NFP-Daten vom vergangenen Freitag ist der Arbeitsmarkt weiterhin ein entscheidender Faktor. Deshalb sind auch die Initial Jobless Claims heute relevant.
⸻
4. Earnings im Überblick
Bei den Earnings gibt es aktuell wieder eine größere Anzahl an Unternehmen, allerdings sehe ich heute keinen vergleichbaren potenziellen Mega-Katalysator wie beispielsweise Nvidia in der Vergangenheit.
Interessanter sind weiterhin vor allem die großen Tech-Unternehmen beziehungsweise Unternehmen mit hoher Marktbedeutung.
Nach dem gestrigen Apple-Event stehen außerdem neue Produkte und die Entwicklung der Apple-Aktie im Fokus. Apple stellte unter anderem das iPhone 18 Pro und Pro Max sowie weitere Produkte vor.
Für den Gesamtmarkt bleibt der Einfluss allerdings begrenzt. Die wirklich großen marktbewegenden Themen sind aktuell weiterhin Zinsen, Inflation und der Ölpreis.
⸻
5. Fed Watch & EZB-Zinspolitik
Bei der Fed hat sich die Erwartungshaltung nach den starken NFP-Daten nochmals deutlich verschoben.
September
* 37,8 %: unveränderter Zinssatz
* 62,2 %: +25 Basispunkte
Damit liegt die Wahrscheinlichkeit einer Zinserhöhung im September inzwischen klar über 60 %.
Oktober
* 26,9 %: unverändert
* 55,2 %: +25 Basispunkte
* 17,9 %: +50 Basispunkte
Dezember
* 11,7 %: unverändert
* 39,2 %: +25 Basispunkte
* 38,9 %: +50 Basispunkte
* 10,1 %: +75 Basispunkte
Damit wird deutlich, wie stark sich die Zinserwartungen inzwischen in Richtung eines deutlich restriktiveren Szenarios verschoben haben.
Genau deshalb sind die heutigen PPI-Daten und vor allem die morgigen CPI-Daten so wichtig.
Ein deutlich stärker als erwarteter PPI beziehungsweise CPI würde die Wahrscheinlichkeit weiterer Zinserhöhungen weiter erhöhen.
Ein schwächer als erwarteter PPI und insbesondere ein schwächerer Core CPI könnten dagegen wieder für Entspannung sorgen und den Risk Assets einen positiven Impuls geben.
EZB
Bei der EZB ist die Situation etwas anders.
September:
Nahezu 100 % für +25 Basispunkte.
Oktober:
* 71,3 %: +25 Basispunkte
* 28,4 %: +50 Basispunkte
Dezember:
* 21,4 %: +25 Basispunkte
* 58,4 %: +50 Basispunkte
* 20,0 %: +75 Basispunkte
Auch hier sehen wir also eine deutliche Erwartung weiterer Zinsschritte.
Für den heutigen DAX-Handel ist deshalb entscheidend, wie hawkish oder dovish die EZB kommuniziert.
⸻
6. Märkte und Korrelationen im Überblick
US Oil
US Oil erlebt aktuell eine bemerkenswert starke Woche.
Seit Wochenbeginn liegen wir bereits bei rund +6,66 % und notieren aktuell bei etwa 97,27 USD.
Damit wurde das Juli-Monatshoch bereits überschritten und auch das Juni-Monatshoch wird aktuell getestet beziehungsweise bereits leicht überschritten.
Der Bereich um 97–99 USD ist aus technischer Sicht besonders interessant.
Sollte sich die geopolitische Situation nicht beruhigen, halte ich einen Test der 100-Dollar-Marke für sehr wahrscheinlich.
Gleichzeitig befindet sich hier ein historisch interessanter Reaktionsbereich. Ein Short um 99 USD wäre für mich daher theoretisch ein High-Risk-High-Reward-Setup, allerdings nur mit ausreichend großem Stop-Loss und entsprechend reduziertem Risiko.
Grundsätzlich würde ich hier aktuell aber nicht blind shorten.
Ich würde zunächst auf eine fundamentale Veränderung warten, beispielsweise eine nachhaltige Entspannung der Situation in Hormus oder konkrete Fortschritte bei Verhandlungen.
Solange diese nicht eintreten, bleibt der Ölmarkt fundamental extrem angespannt.
Für Risk Assets ist das ein erhebliches Problem.
⸻
US Bonds
Auch bei den US-Staatsanleihen sehen wir weiterhin eine bemerkenswerte Entwicklung.
Aktuell liegen die von mir beobachteten Renditen bei:
* 3 Jahre: 2,05 %
* 5 Jahre: 1,89 %
* 10 Jahre: 1,68 %
* 30 Jahre: 1,31 %
Die Bondmärkte reagieren weiterhin stark auf die Verschiebung der Zinserwartungen.
Gerade die Entwicklung der länger laufenden US-Renditen bleibt für die Bewertung von Aktien und insbesondere Growth-/Tech-Aktien relevant.
⸻
DXY
Der DXY zeigt aktuell etwas überraschend Schwäche, obwohl das aktuelle Umfeld eigentlich eher für einen stärkeren Dollar sprechen könnte.
Die 99er-Marke konnte nicht gehalten werden.
Für mich werden Longs daher erst wieder oberhalb von 99 bis 99,50 interessant.
Auf der Unterseite liegt der wichtige Bereich um 98,50.
Hier befindet sich gleichzeitig das August-Monatstief bei etwa 98,558.
Sollte dieser Bereich nachhaltig brechen, könnte sich die Dollar-Schwäche weiter fortsetzen.
⸻
VIX
Der VIX notiert aktuell bei 16,41.
Damit ist zwar eine erhöhte Unsicherheit vorhanden, von einer wirklichen Panikphase sind wir allerdings weiterhin entfernt.
Das ist angesichts der geopolitischen Lage durchaus bemerkenswert.
⸻
7. Risk Assets im Überblick
Nvidia
Bei Nvidia haben wir gestern nochmals einen deutlicheren Abverkauf gesehen.
Insgesamt liegen wir aktuell bei etwa -3,3 %.
Meine ursprüngliche Zielzone wurde allerdings erreicht, weshalb ich hier aktuell vorsichtig mit neuen Trade-Impulsen wäre.
Die Allzeithochs wurden bislang nicht erreicht.
Sollte sich das fundamentale Sentiment weiter eintrüben, könnte ich mir daher durchaus noch tiefere Kurse vorstellen.
Wichtige Unterstützungen sehe ich zunächst bei:
217 USD
213–212 USD
⸻
Bitcoin
Bei Bitcoin bleibe ich weiterhin an der Seitenlinie.
Wir befinden uns weiterhin innerhalb einer größeren Range und haben aus meiner Sicht noch keinen signifikanten strukturellen Ausbruch gesehen.
Daher würde ich hier weiterhin auf einen klaren neuen Impuls beziehungsweise eine eindeutige Struktur warten.
⸻
SPX
Der SPX präsentiert sich diese Woche ebenfalls relativ schwach.
Aktuell stehen wir bei etwa -0,9 % für die Woche und notieren bei rund 7.654 Punkten.
Unterhalb des Wochentiefs der Vorwoche bei 7.617 würde ich Short-Szenarien interessant finden.
Dann wären zunächst:
7.545
und darunter 7.520
mögliche Ziele.
Auf der Long-Seite würde ich zunächst eine klare Tageskerze als Supportbildung abwarten, bevor ich hier wieder aggressiver Long gehen würde.
⸻
Nasdaq
Beim Nasdaq sehen wir seit mehreren Tagen einen Kampf um die 29.500er-Marke.
Diese wurde mittlerweile nach unten gebrochen.
Sollten wir heute nicht mehr über 29.500 schließen können und zusätzlich das Daily Low von gestern unterschritten werden, würde ich Short-Szenarien in Richtung:
29.000
beziehungsweise 28.880
bevorzugen.
Longs wären für mich auf Daily-Basis erst wieder oberhalb von 29.500 interessant.
⸻
US30
Beim US30 hat sich die von mir erwartete größere Korrektur ebenfalls bis in den Zielbereich entwickelt.
Jetzt geht es für mich um die Stabilisierung.
Der Bereich 52.500–52.300 ist dabei extrem interessant und stellt für mich einen potenziellen Buy-Swing-Bereich dar.
Oberhalb von 52.500 wären perspektivisch zunächst:
53.000
und anschließend 53.500
interessant.
Allerdings möchte ich hier eine Confirmation auf H4 oder höher sehen.
Solange das Daily Low von gestern nicht nachhaltig gebrochen wird, bleibe ich grundsätzlich eher Long-orientiert.
Sollte dieses allerdings brechen, wäre eine weitere Korrektur bis 52.000 möglich.
⸻
8. DAX Tagesausblick
Kommen wir zum DAX.
Hier hat sich die Situation gestern nochmals deutlich eingetrübt.
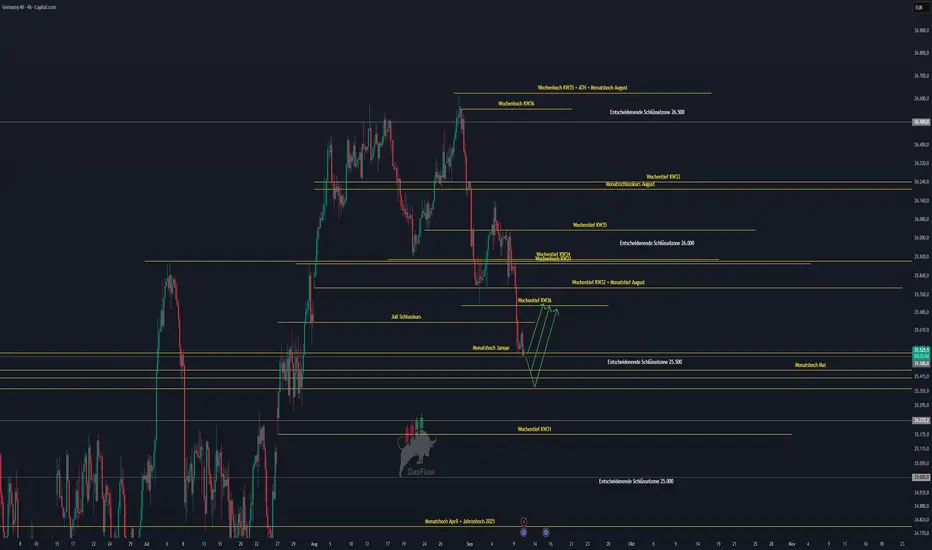
Der DAX verlor gestern rund 1,31 % und hat damit die von mir bereits zuvor beobachtete Zone um 25.500 Punkte erreicht.
Genau dieser Bereich wird jetzt extrem interessant.
Das Daily Low wurde bereits gebrochen, allerdings befindet sich der Markt nun in einer Zone, in der ich nicht mehr unbedingt einem Short hinterherlaufen möchte.
Wir haben bereits eine deutliche Bewegung von den Allzeithochs gesehen.
Für mich wird daher jetzt zunehmend interessant, ob sich im Bereich um 25.500 ein Boden ausbilden kann.
Sollte der DAX diesen Bereich halten und die EZB heute eine weniger hawkishe Kommunikation liefern, könnte ich mir durchaus eine Erholung vorstellen.
Erste Ziele auf der Oberseite wären:
25.700
25.800
Dafür möchte ich allerdings eine entsprechende Bestätigung sehen.
Sollte die 25.500 hingegen nachhaltig brechen, liegen darunter weitere relevante Unterstützungsbereiche.
Zunächst:
25.446 – Monatshoch Mai
Danach:
25.410 – Monatshoch Februar
und anschließend:
25.365 – Monatshoch Juni
Diese Bereiche können bei einem weiteren Abverkauf als potenzielle Reaktionszonen interessant werden.
Was könnte heute für einen DAX-Rebound sorgen?
Für einen nachhaltigen Long-Impuls bräuchten wir aus meiner Sicht mehrere Faktoren.
Erstens eine weniger hawkishe EZB-Kommunikation als aktuell vom Markt eingepreist.
Zweitens einen schwächeren als erwarteten US-PPI, insbesondere beim Core PPI.
Und drittens idealerweise eine Stabilisierung beziehungsweise einen Rückgang des Ölpreises.
Sollten diese Faktoren zusammenkommen, könnte sich das Sentiment bei den europäischen Risk Assets relativ schnell verbessern.
Auf der anderen Seite wäre ein Szenario aus:
starkem PPI + hawkisher EZB + weiter steigenden Ölpreisen
für den DAX ausgesprochen negativ.
Dann wäre ein nachhaltiger Bruch der 25.500er-Marke deutlich wahrscheinlicher.
Für mich ist deshalb heute nicht der perfekte Zeitpunkt, einem bestehenden Abverkauf hinterherzulaufen. Viel interessanter wird die Reaktion des Marktes an den genannten Unterstützungen und auf die heutigen fundamentalen Daten.
⸻
9. Fazit
Der heutige Handelstag könnte für den DAX durchaus richtungsweisend werden.
Auf der einen Seite haben wir einen weiterhin extrem angespannten Ölmarkt, eine geopolitisch hochriskante Situation rund um Iran und die Straße von Hormus sowie deutlich gestiegene Zinserwartungen in den USA.
Auf der anderen Seite befinden wir uns beim DAX mittlerweile an einer technisch interessanten Unterstützungszone um 25.500 Punkte.
Der EZB-Zinsentscheid selbst dürfte heute keine große Überraschung liefern, da eine Zinserhöhung um 25 Basispunkte nahezu vollständig eingepreist ist. Entscheidend wird daher die Kommunikation der EZB sein.
Am Nachmittag kommen zusätzlich die US-PPI-Daten.
Schwacher PPI: Entspannung bei den Zinserwartungen und potenziell positiv für Risk Assets.
Starker PPI: Weitere hawkishe Fed-Repricing-Risiken und entsprechend zusätzlicher Druck auf Aktien.
Morgen folgt dann mit den US-CPI-Daten der wahrscheinlich wichtigste Inflationsimpuls dieser Woche.
Für einen nachhaltigen Risk-On-Impuls bräuchten wir dort insbesondere einen schwächeren Core CPI, eine Entspannung bei den Inflationserwartungen und idealerweise gleichzeitig einen rückläufigen Ölpreis.
Technisch bleibt für mich beim DAX heute die 25.500er-Marke der entscheidende Bereich. Hält diese Zone und bekommen wir eine positive Reaktion auf EZB und PPI, könnte eine Erholung in Richtung 25.700–25.800 entstehen.
Bricht die 25.500 dagegen nachhaltig, liegen die nächsten relevanten Unterstützungen bei 25.446, 25.410 und 25.365.
Damit bleibt der heutige Handel vor allem ein Spiel zwischen Inflation, Zinsen, Ölpreis und technischer Unterstützung.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung.
Ich wünsche euch einen erfolgreichen Handelstag und vor allem stabile Trades!

Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.