
Fundamental, makroökonomischer und charttechnischer Ausblick für die Handelswoche KW 36
Willkommen zum Wochenausblick für die Handelswoche KW 36.
Nach einer ereignisreichen vergangenen Handelswoche richtet sich der Fokus der Marktteilnehmer nun auf eine Vielzahl wichtiger Konjunkturdaten und geldpolitischer Signale. Besonders im Mittelpunkt stehen in dieser Woche die Inflationsdaten aus Europa, zahlreiche US-Konjunkturdaten sowie am Freitag die US-Arbeitsmarktdaten mit den Nonfarm Payrolls.
Zusätzlich wirkt das Jackson-Hole-Symposium vom vergangenen Freitag weiter nach. Die Aussagen von Fed Chair Kevin Warsh haben die Erwartungen der Marktteilnehmer an die zukünftige Zinspolitik deutlich verändert. Während zuvor noch stärker auf gleichbleibende Zinsen gesetzt wurde, hat sich das Bild inzwischen deutlich verschoben. An den Zinsmärkten wird mittlerweile wieder eine Zinserhöhung im September mit einer erheblichen Wahrscheinlichkeit eingepreist.
Gleichzeitig beginnt am Dienstag mit September der letzte Handelsmonat des dritten Quartals. Zuvor ist Montag der letzte Handelstag im August. Damit stehen sowohl der Monats- als auch der Quartalsabschluss zunehmend im Fokus institutioneller Marktteilnehmer.
Agenda
* Geopolitische Lage
* Earnings
* Fundamentale Wirtschaftsdaten vom 28.08.
* Fundamentale Wirtschaftsdaten KW 36
* Fed- und EZB-Zinspolitik
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX – technischer Ausblick
* Fazit
⸻
Geopolitische Lage
Die geopolitische Lage bleibt auch in KW 36 ein wesentlicher Einflussfaktor für die Finanzmärkte. Besonders relevant sind weiterhin die Entwicklungen rund um den Iran, Israel, die USA sowie die strategisch wichtigen Handels- und Energierouten.
Im Mittelpunkt steht dabei unter anderem die Straße von Hormus. Die Meerenge ist für den globalen Energiemarkt von herausragender Bedeutung. Eine tatsächliche oder auch nur drohende Störung des Schiffsverkehrs könnte erhebliche Auswirkungen auf die Ölpreise und damit auf die globale Inflation haben.
Am vergangenen Freitag gab es gleichzeitig widersprüchliche Signale aus dem Iran. Präsident Pezeshkian sprach von der Bereitschaft zu Kooperation und Verständigung mit regionalen Staaten wie Saudi-Arabien und den Vereinigten Arabischen Emiraten. Gleichzeitig wurde betont, dass der Iran bestimmte Voraussetzungen für eine weitere Öffnung der entsprechenden Routen sieht. Die geopolitische Situation bleibt damit äußerst fragil.
Für die Märkte ist insbesondere die Entwicklung des Ölpreises entscheidend. Ein nachhaltiger Anstieg des Ölpreises über die Marke von 90 US-Dollar je Barrel würde den Inflationsdruck erneut erhöhen und könnte damit die Zinspolitik von Fed und EZB erheblich erschweren.
Auch der Russland-Ukraine-Konflikt bleibt relevant. Meldungen über mögliche großflächige Angriffe auf die ukrainische Energieinfrastruktur sowie Einschränkungen im Schwarzmeerraum können insbesondere die Energie- und Agrarmärkte beeinflussen. Gleichzeitig zeigen Meldungen über steigende Getreideexporte aus der Ukraine, dass der Handelsfluss trotz der geopolitischen Risiken weiterhin funktioniert.
Zusätzlich bleibt die Entwicklung zwischen Russland, China, Iran und weiteren Staaten wichtig. Putin wird am 31. August beziehungsweise 1. September am SCO-Gipfel teilnehmen und dort unter anderem mit Chinas Präsident Xi, Indiens Premierminister Modi und Irans Präsident Pezeshkian zusammentreffen. Auch Gespräche mit dem türkischen Präsidenten Erdoğan stehen im Fokus.
Damit bleibt die geopolitische Lage ein erheblicher Risikofaktor für die kommende Handelswoche. Besonders Öl, US-Dollar, Staatsanleihen und die europäischen Aktienmärkte können auf neue Eskalationen sehr schnell reagieren.
⸻
Earnings
Auch wenn die Berichtssaison mittlerweile deutlich an Dynamik verloren hat, stehen in KW 36 noch einige interessante Quartalszahlen auf der Agenda.
Dienstag, 01.09.:
* Palo Alto Networks
* Dell Technologies
* Medtronic
Mittwoch, 02.09.:
* Broadcom
* Hewlett-Packard
* NetApp
* Brown-Forman
Donnerstag, 03.09.:
* Lululemon Athletica
* Campbell’s
Besonders interessant dürfte dabei Broadcom sein. Das Unternehmen ist eng mit dem aktuellen KI-Investmentzyklus verbunden. Neben den reinen Quartalszahlen wird daher insbesondere die Guidance für das weitere Wachstum und die Nachfrage nach KI-Infrastruktur entscheidend sein.
Auch bei Dell Technologies bleibt die Entwicklung der Nachfrage nach Rechenzentren und KI-Infrastruktur relevant. Palo Alto Networks wiederum liefert wichtige Informationen über die Entwicklung des Cybersecurity-Marktes.
Die Earnings dürften insgesamt allerdings nicht den gleichen übergeordneten Einfluss haben wie die Makrodaten. In dieser Woche steht der Markt eindeutig stärker unter dem Einfluss der Zinserwartungen und insbesondere der US-Arbeitsmarktdaten.
⸻
Fundamentale Wirtschaftsdaten vom 28.08.
Der vergangene Freitag war für die Märkte außergewöhnlich wichtig. Neben zahlreichen Konjunkturdaten stand insbesondere das Jackson-Hole-Symposium im Fokus.
In Deutschland zeigte sich ein gemischtes Bild. Die Arbeitslosenquote blieb bei 6,4 Prozent und entsprach damit der Erwartung. Gleichzeitig lag die Veränderung der Arbeitslosenzahl bei lediglich 4.000 gegenüber einer Prognose von 4.800. Die Zahl der Arbeitslosen lag bei rund 2,996 Millionen.
Deutlich wichtiger für die globale Marktbewegung waren jedoch die Aussagen aus Jackson Hole.
Kevin Warsh betonte, dass die Inflationsdaten des Sommers zwar besser als erwartet ausgefallen seien, daraus aber nicht geschlossen werden könne, dass sich die zugrunde liegenden Inflationstrends bereits nachhaltig verbessert hätten. Genau diese Aussage ist für die weitere Geldpolitik entscheidend.
Warsh stellte außerdem klar, dass die Fed weiterhin erhebliche Arbeit vor sich habe, wenn sich die Inflation nicht schnell genug in Richtung des 2-Prozent-Ziels bewegt. Gleichzeitig bezeichnete er die Arbeitsmärkte als mit Vollbeschäftigung vereinbar.
Besonders relevant waren zudem seine Aussagen zu den finanziellen Bedingungen. Warsh sah wenig Hinweise auf restriktive Finanzierungsbedingungen und betonte, dass die Fed insbesondere auf die Preisstabilität achten müsse.
Die Aussagen wurden vom Markt entsprechend hawkisch interpretiert. Die Erwartungen an eine schnelle Lockerung der Geldpolitik gingen zurück beziehungsweise wurden teilweise durch Erwartungen zukünftiger Zinserhöhungen ersetzt.
Auch Fed-Gouverneur Goolsbee unterstrich später, dass die Inflation weiterhin das zentrale Problem der Fed sei und dass es keineswegs so aussehe, als sei man bei der Inflation bereits „aus dem Gröbsten heraus“.
Die University-of-Michigan-Daten zeigten gleichzeitig eine finale Inflationserwartung von 4,0 Prozent auf Sicht eines Jahres und 3,3 Prozent auf Sicht von fünf Jahren. Das Verbrauchervertrauen lag bei 51,7 Punkten.
Zusätzlich enttäuschte der Chicago PMI deutlich mit 47,1 Punkten gegenüber einer Prognose von 57,9. Damit liegt der Index wieder unter der Expansionsschwelle von 50 Punkten.
Die Kombination aus schwächerem Wachstum und weiterhin hartnäckigen Inflationserwartungen beschreibt damit ziemlich genau das schwierige Umfeld, in dem sich die Fed derzeit befindet.
⸻
Fundamentale Wirtschaftsdaten KW 36
Montag
Am Montag stehen unter anderem deutsche Inflationsdaten im Fokus. Am Nachmittag folgt der Chicago PMI.
Für den Chicago PMI liegt die Prognose bei 57,8 Punkten, nach 57,6 Punkten zuvor. Der Index gibt Hinweise auf die Entwicklung der wirtschaftlichen Aktivität im Großraum Chicago und kann als zusätzlicher Frühindikator für die US-Wirtschaft interpretiert werden.
Dienstag
Der Dienstag dürfte insbesondere für Europa entscheidend werden.
Im Mittelpunkt stehen die Inflationsdaten der Eurozone, darunter:
* CPI YoY
* Core CPI
* CPI
* Arbeitslosenquote
Für den europäischen Verbraucherpreisindex auf Jahresbasis liegt die Prognose bei 3,3 Prozent, nach 2,9 Prozent zuvor.
Damit kommt den Daten eine enorme Bedeutung für die Erwartungen an die EZB-Sitzung im September zu. Sollte die Inflation stärker als erwartet ausfallen, dürfte der Druck auf die EZB steigen, ihre Geldpolitik restriktiver auszurichten.
Am Nachmittag folgen unter anderem:
* Fed Waller / Supervision Barr
* S&P Global Manufacturing PMI
* ISM Manufacturing PMI
* ISM Manufacturing Prices
* JOLTS Job Openings
Vor allem die JOLTS-Daten sind im Hinblick auf den US-Arbeitsmarkt wichtig. Sie liefern einen zusätzlichen Einblick in die Nachfrage nach Arbeitskräften und können Hinweise darauf geben, wie angespannt der Arbeitsmarkt tatsächlich ist.
Mittwoch
Am Mittwoch steht mit dem ADP Nonfarm Employment Change ein weiterer wichtiger US-Arbeitsmarktindikator auf der Agenda.
Daneben werden die Crude Oil Inventories veröffentlicht. Diese sind für den Ölmarkt besonders relevant, da Veränderungen der US-Rohöllagerbestände unmittelbare Auswirkungen auf Angebotserwartungen und damit auf den Ölpreis haben können.
Donnerstag
Am Donnerstag folgen erneut wichtige Daten aus Europa und den USA.
Auf der Agenda stehen unter anderem:
* HCOB-Daten
* Initial Jobless Claims
* S&P Global Services PMI
* S&P Global Composite PMI
* ISM Non-Manufacturing Prices
* ISM Non-Manufacturing PMI
Die Initial Jobless Claims liefern wichtige Informationen über die kurzfristige Entwicklung des US-Arbeitsmarktes. Zusammen mit ADP, JOLTS und schließlich den offiziellen Arbeitsmarktdaten am Freitag entsteht damit im Laufe der Woche ein immer klareres Bild.
Bei den ISM-Daten wird besonders interessant sein, ob die Dienstleistungswirtschaft weiterhin robust bleibt und ob gleichzeitig der Preisdruck zunimmt oder nachlässt.
Freitag – der absolute Fokus der Woche
Der Freitag ist eindeutig der wichtigste Handelstag.
Nach einem EZB-Lane-Speaker am Vormittag richtet sich der gesamte Fokus am Nachmittag auf den US-Arbeitsmarkt.
Besonders wichtig werden die Average Hourly Earnings MoM. Die Prognose liegt bei +0,3 Prozent, nach +0,1 Prozent zuvor.
Ein stärker als erwarteter Anstieg der Löhne könnte die Inflationserwartungen erhöhen und damit die hawkische Interpretation der Fed-Politik verstärken.
Noch wichtiger sind die Nonfarm Payrolls.
Die Prognose liegt bei lediglich 58.000 neuen Stellen, nachdem der vorherige Wert bei -23.000 lag.
Das zeigt bereits, wie schwach die Ausgangslage ist. Sollte der Arbeitsmarkt erneut deutlich schwächer ausfallen, könnte der Markt wieder stärker über eine Lockerung der Geldpolitik diskutieren. Sollte der Wert dagegen deutlich über den Erwartungen liegen, könnte sich die aktuelle hawkische Neubewertung der Fed weiter verstärken.
Ebenfalls entscheidend wird die US-Arbeitslosenquote sein.
Damit ergibt sich für Freitag ein klassisches Spannungsfeld zwischen Arbeitsmarkt und Inflation: Ein schwacher Arbeitsmarkt würde die Argumente für eine Lockerung stärken, während gleichzeitig hohe Löhne oder eine steigende Inflation gegen eine schnelle Lockerung sprechen könnten.
Am Sonntag, dem 6. September, folgt schließlich noch ein OPEC-Meeting, das für den Ölmarkt und damit indirekt auch für die globalen Inflationserwartungen relevant sein dürfte.
⸻
Fed- und EZB-Zinspolitik
Die größte Veränderung der vergangenen Woche findet eindeutig bei den Zinserwartungen statt.
Nach den Aussagen aus Jackson Hole hat sich die Marktpreisbildung für die Fed deutlich in Richtung eines restriktiveren Szenarios verschoben.
Fed – September
* 43,0 %: keine Änderung
* 57,0 %: +25 Basispunkte
Damit sieht der Markt mittlerweile sogar eine höhere Wahrscheinlichkeit für eine Zinserhöhung als für einen unveränderten Leitzins.
Fed – Oktober
* 29,7 %: keine Änderung
* 52,7 %: +25 Basispunkte
* 17,7 %: +50 Basispunkte
Fed – Dezember
* 11,1 %: keine Änderung
* 38,3 %: +25 Basispunkte
* 39,5 %: +50 Basispunkte
* 11,0 %: +75 Basispunkte
Das ist eine massive Verschiebung der Zinserwartungen.
Noch hawkischer wirkt das Bild bei der EZB.
EZB – September
* 2,25 %: keine Änderung
* 98,0 %: +25 Basispunkte
EZB – Oktober
* 1,6 %: keine Änderung
* 79,8 %: +25 Basispunkte
* 18,6 %: +50 Basispunkte
EZB – Dezember
* 0,7 %: keine Änderung
* 33,7 %: +25 Basispunkte
* 54,7 %: +50 Basispunkte
* 11,0 %: +75 Basispunkte
Damit wird auch klar, warum die europäischen Inflationsdaten am Dienstag so wichtig sind.
Sollte die Inflation tatsächlich in Richtung oder sogar über die Erwartungen steigen, könnte die aktuell eingepreiste restriktivere EZB-Politik weiter bestätigt werden. Umgekehrt könnten deutlich schwächere Inflationsdaten die hohen Zinserhöhungserwartungen wieder zurückdrängen.
Für Aktienmärkte bedeutet das insgesamt ein schwierigeres Umfeld. Höhere erwartete Zinsen erhöhen den Diskontierungsfaktor für zukünftige Gewinne und können insbesondere hoch bewertete Growth- und Technologiewerte belasten.
⸻
Märkte und Korrelationen im Überblick
US Oil
US Oil hat eine schwache Woche hinter sich.
Auf Monatsbasis liegt der Markt weiterhin rund 3,87 Prozent im Minus, auf Wochenbasis beträgt das Minus 3,62 Prozent.
Die geopolitische Situation bleibt der entscheidende Faktor.
Bullisch wäre für mich ein nachhaltiger Break über 84,39 US-Dollar. Danach rücken 86,33, 87,74, 90,00 und perspektivisch 93,61 US-Dollar in den Fokus.
Auf der Unterseite würde ich einen Bruch unter 80,58 US-Dollar beobachten. Darunter liegen 79,59, 79,00, 77,00 und anschließend 75,00 US-Dollar als relevante Unterstützungsbereiche.
Besonders wichtig bleibt die Inflationskomponente. Ein Ölpreis um 83 US-Dollar ist für die Märkte zwar noch kein extremes Niveau, dauerhaft steigende Preise und insbesondere ein Anstieg über 90 US-Dollar wären für die Inflationsentwicklung problematisch.
US Bonds
Die US-Staatsanleihen zeigten nach den Aussagen aus Jackson Hole eine bemerkenswerte Bewegung.
Am Freitag lagen die Bewegungen unter anderem bei:
* 3-jährige Staatsanleihen: rund +2,6 %
* 5-jährige Staatsanleihen: rund +2,07 %
* 10-jährige Staatsanleihen: rund +1,15 %
* 30-jährige Staatsanleihen: rund +0,35 %
Die starke Bewegung lässt sich vor allem vor dem Hintergrund der Neubewertung der Zinspolitik verstehen. Die Aussagen aus Jackson Hole haben die Erwartungen an zukünftige Zinsentscheidungen deutlich verändert.
Gleichzeitig zeigen die Bewegungen, dass der Anleihemarkt sehr sensibel auf die Kommunikation der Fed reagiert.
DXY
Der US-Dollar zeigte am Freitag deutliche Stärke und legte rund 0,55 Prozent zu.
Technisch bleibt für mich die Zone um 99,50 entscheidend.
Solange der DXY darüber bleibt, sehe ich perspektivisch Potenzial in Richtung 100,00. Sollte 99,50 dagegen gebrochen werden, wäre ein Rücklauf in Richtung 99,00 denkbar.
Die veränderte Zinserwartung spricht kurzfristig grundsätzlich für weitere Dollarstärke.
VIX
Der VIX steht bei rund 14,42 Punkten und damit weiterhin auf einem relativ niedrigen Niveau.
Das zeigt, dass trotz der deutlichen Verschiebung bei den Zinserwartungen aktuell noch keine ausgeprägte Risikoaversion an den Aktienmärkten vorhanden ist.
⸻
Risk Assets im Überblick
Nvidia
Nvidia verlor am Freitag trotz sehr starker Quartalszahlen und einer überzeugenden Guidance rund 4,57 Prozent.
Auf Wochenbasis bleibt die Aktie dennoch leicht im Plus.
Jetzt wird entscheidend sein, wie der Markt die veränderte Zinslandschaft verarbeitet. Die Kombination aus starken KI-Wachstumserwartungen, hoher Bewertung und steigenden Zinserwartungen kann kurzfristig zu erhöhter Volatilität führen.
Wichtige Unterstützungen liegen bei:
* 217 US-Dollar
* 213 US-Dollar
* 212 US-Dollar
Sollten diese Bereiche nicht halten, würde ich bei Long-Positionen vorsichtiger werden. Dann rücken 198 US-Dollar und 195 US-Dollar in den Fokus.
Bitcoin
Bei Bitcoin bleibe ich zunächst an der Seitenlinie.
Für mich ist die aktuelle Struktur weder eindeutig bullish noch bearish genug für einen sauberen Trade.
Interessant wird es insbesondere, wenn Bitcoin ein neues Tageshoch innerhalb der größeren Struktur ausbildet und anschließend einen kontrollierten Rücksetzer zeigt. Erst dann wäre für mich ein sinnvoller Einstieg in eine mögliche Long-Struktur interessanter.
S&P 500
Der S&P 500 verlor am Freitag rund 0,27 Prozent, bleibt auf Wochenbasis jedoch leicht positiv.
Unterhalb von 7.655 Punkten würde sich das kurzfristige Bild für mich eintrüben. Dann wären 7.550, 7.522 und anschließend 7.500 Punkte mögliche Ziele.
Solange dieser Bereich hält, würde ich dagegen nicht aggressiv versuchen, den Markt zu shorten.
Nasdaq 100
Der Nasdaq 100 verlor am Freitag rund 0,42 Prozent und schloss unter 29.500 Punkten.
Damit ist diese Marke kurzfristig besonders relevant.
Ein Daily Close zurück über 29.500 würde wieder Raum in Richtung 29.760 und anschließend 30.000 Punkte eröffnen.
Bleibt der Index dagegen unter 29.500, liegen die nächsten relevanten Bereiche bei 29.200, 29.000 und perspektivisch 28.500 Punkten.
Dow Jones
Der US 30 zeigte sich deutlich stabiler und verlor am Freitag lediglich rund 0,01 Prozent. Der Schlusskurs lag bei 53.553 Punkten und damit weiterhin oberhalb der wichtigen Marke von 53.500.
Ein Bruch unter 53.500 und das Daily Low würde zunächst 53.300 aktivieren. Darunter wären 53.000 und anschließend 52.500 Punkte mögliche Ziele.
Für neue Longs wäre für mich ein Daily Close über 54.000 Punkten deutlich interessanter.
⸻
DAX – technischer Ausblick
Der DAX war einer der stärksten Märkte der vergangenen Woche.
Am Freitag gewann der Index rund 0,75 Prozent. Auf Wochenbasis lag das Plus bei beeindruckenden 1,86 Prozent, während auf Monatsbasis ein Plus von rund 3,62 Prozent zu Buche steht.
Dabei wurden in KW 35 neue Allzeithochs erreicht.
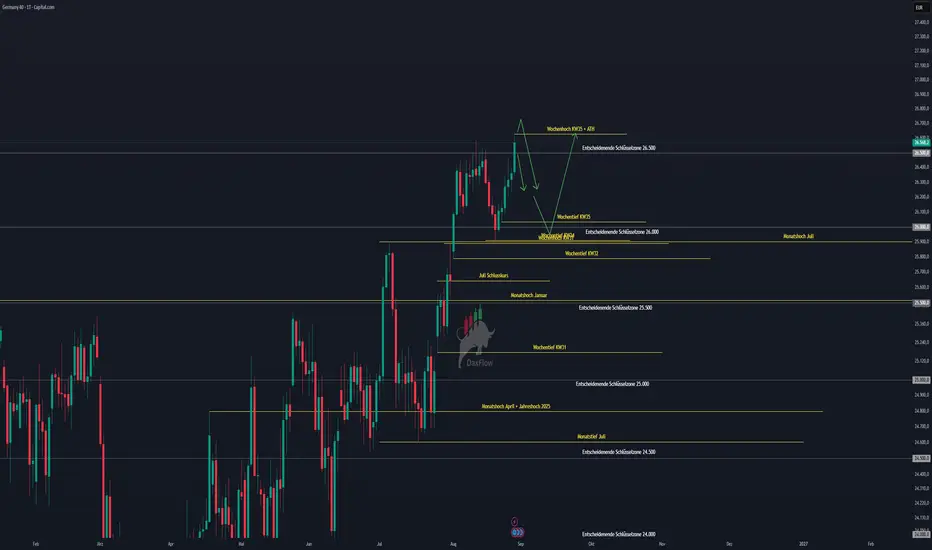
Der DAX schloss bei 26.570 Punkten und damit oberhalb der psychologisch und technisch wichtigen Marke von 26.500 Punkten.
Der Long von der Zone um 26.000 bis in Richtung 26.500 beziehungsweise auf neue Allzeithochs hat hervorragend funktioniert. Nach dieser starken Bewegung würde ich nun allerdings nicht mehr versuchen, blind neue Longs hinterherzulaufen.
Stattdessen würde ich eher nach einer Reaktion an den Hochs suchen.
Ein möglicher Short-Ansatz wäre ein erneuter Abgriff der Bereiche um 26.600 bis 26.700 Punkte, gefolgt von einem Rückfall unter 26.500 Punkte.
Sollte dieser Bereich anschließend bestätigt gebrochen werden, wären zunächst 26.300 Punkte und anschließend 26.000 Punkte mögliche Ziele.
Gerade im Zusammenspiel mit einer möglichen Schwäche der US-Indizes könnte der DAX nach seiner starken Outperformance anfällig für eine Korrektur werden.
Auf der anderen Seite sollte man nicht vergessen, dass der übergeordnete Trend weiterhin sehr stark ist. Ein Short gegen neue Allzeithochs bleibt deshalb ein Trade gegen das Momentum und sollte entsprechend sauber bestätigt werden.
Besonders wichtig werden hier die europäischen Inflationsdaten am Dienstag. Sollten die CPI-Daten höher als erwartet ausfallen und dadurch die ohnehin bereits hohen Erwartungen an eine restriktivere EZB weiter steigen, könnte dies zusätzlichen Druck auf europäische Aktien ausüben.
⸻
Fazit
KW 36 wird eine ausgesprochen wichtige Handelswoche. Mit dem Monatswechsel von August auf September, dem Beginn des letzten Handelsmonats des dritten Quartals, den europäischen Inflationsdaten, zahlreichen US-Konjunkturdaten und schließlich den US-Arbeitsmarktdaten am Freitag stehen zahlreiche potenzielle Marktbewegungen bevor.
Der entscheidende Faktor bleibt dabei die Geldpolitik.
Nach den Aussagen aus Jackson Hole hat sich das Bild bei der Fed deutlich verändert. Die Marktteilnehmer preisen mittlerweile eine erhebliche Wahrscheinlichkeit für Zinserhöhungen ein. Gleichzeitig zeigt sich bei der EZB ein noch restriktiveres Bild.
Damit befinden sich die Aktienmärkte in einem interessanten Spannungsfeld: Auf der einen Seite stehen weiterhin starke Unternehmensgewinne und hohe Wachstumserwartungen, insbesondere im KI-Sektor. Auf der anderen Seite steigen die Erwartungen an höhere Zinsen, während die Inflation weiterhin nicht vollständig unter Kontrolle ist.
Für mich bleibt deshalb insbesondere die Reaktion der Märkte auf die Daten entscheidend. Nicht nur die Daten selbst, sondern vor allem die Frage, wie der Markt die Abweichung vom Konsens interpretiert, dürfte die Richtung bestimmen.
Beim DAX bleibe ich nach der starken Rallye vorsichtig und suche eher nach bestätigten Short-Setups an den Allzeithochs. Beim Nasdaq und S&P 500 sind die genannten Unterstützungszonen entscheidend. Der DXY könnte von der veränderten Zinserwartung profitieren, während US Oil weiterhin stark von der geopolitischen Entwicklung abhängig bleibt.
Der absolute Höhepunkt der Woche wird jedoch der Freitag mit den US-Arbeitsmarktdaten. Nach dem schwachen vorherigen Ergebnis von -23.000 Nonfarm Payrolls und einer aktuellen Prognose von lediglich 58.000 Stellen könnte bereits eine moderate Abweichung erhebliche Auswirkungen auf die Zinserwartungen und damit auf sämtliche großen Assetklassen haben.
Ich wünsche allen einen guten Start in die neue Handelswoche und vor allem stabile Trades.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung und stellt keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar.
Willkommen zum Wochenausblick für die Handelswoche KW 36.
Nach einer ereignisreichen vergangenen Handelswoche richtet sich der Fokus der Marktteilnehmer nun auf eine Vielzahl wichtiger Konjunkturdaten und geldpolitischer Signale. Besonders im Mittelpunkt stehen in dieser Woche die Inflationsdaten aus Europa, zahlreiche US-Konjunkturdaten sowie am Freitag die US-Arbeitsmarktdaten mit den Nonfarm Payrolls.
Zusätzlich wirkt das Jackson-Hole-Symposium vom vergangenen Freitag weiter nach. Die Aussagen von Fed Chair Kevin Warsh haben die Erwartungen der Marktteilnehmer an die zukünftige Zinspolitik deutlich verändert. Während zuvor noch stärker auf gleichbleibende Zinsen gesetzt wurde, hat sich das Bild inzwischen deutlich verschoben. An den Zinsmärkten wird mittlerweile wieder eine Zinserhöhung im September mit einer erheblichen Wahrscheinlichkeit eingepreist.
Gleichzeitig beginnt am Dienstag mit September der letzte Handelsmonat des dritten Quartals. Zuvor ist Montag der letzte Handelstag im August. Damit stehen sowohl der Monats- als auch der Quartalsabschluss zunehmend im Fokus institutioneller Marktteilnehmer.
Agenda
* Geopolitische Lage
* Earnings
* Fundamentale Wirtschaftsdaten vom 28.08.
* Fundamentale Wirtschaftsdaten KW 36
* Fed- und EZB-Zinspolitik
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX – technischer Ausblick
* Fazit
⸻
Geopolitische Lage
Die geopolitische Lage bleibt auch in KW 36 ein wesentlicher Einflussfaktor für die Finanzmärkte. Besonders relevant sind weiterhin die Entwicklungen rund um den Iran, Israel, die USA sowie die strategisch wichtigen Handels- und Energierouten.
Im Mittelpunkt steht dabei unter anderem die Straße von Hormus. Die Meerenge ist für den globalen Energiemarkt von herausragender Bedeutung. Eine tatsächliche oder auch nur drohende Störung des Schiffsverkehrs könnte erhebliche Auswirkungen auf die Ölpreise und damit auf die globale Inflation haben.
Am vergangenen Freitag gab es gleichzeitig widersprüchliche Signale aus dem Iran. Präsident Pezeshkian sprach von der Bereitschaft zu Kooperation und Verständigung mit regionalen Staaten wie Saudi-Arabien und den Vereinigten Arabischen Emiraten. Gleichzeitig wurde betont, dass der Iran bestimmte Voraussetzungen für eine weitere Öffnung der entsprechenden Routen sieht. Die geopolitische Situation bleibt damit äußerst fragil.
Für die Märkte ist insbesondere die Entwicklung des Ölpreises entscheidend. Ein nachhaltiger Anstieg des Ölpreises über die Marke von 90 US-Dollar je Barrel würde den Inflationsdruck erneut erhöhen und könnte damit die Zinspolitik von Fed und EZB erheblich erschweren.
Auch der Russland-Ukraine-Konflikt bleibt relevant. Meldungen über mögliche großflächige Angriffe auf die ukrainische Energieinfrastruktur sowie Einschränkungen im Schwarzmeerraum können insbesondere die Energie- und Agrarmärkte beeinflussen. Gleichzeitig zeigen Meldungen über steigende Getreideexporte aus der Ukraine, dass der Handelsfluss trotz der geopolitischen Risiken weiterhin funktioniert.
Zusätzlich bleibt die Entwicklung zwischen Russland, China, Iran und weiteren Staaten wichtig. Putin wird am 31. August beziehungsweise 1. September am SCO-Gipfel teilnehmen und dort unter anderem mit Chinas Präsident Xi, Indiens Premierminister Modi und Irans Präsident Pezeshkian zusammentreffen. Auch Gespräche mit dem türkischen Präsidenten Erdoğan stehen im Fokus.
Damit bleibt die geopolitische Lage ein erheblicher Risikofaktor für die kommende Handelswoche. Besonders Öl, US-Dollar, Staatsanleihen und die europäischen Aktienmärkte können auf neue Eskalationen sehr schnell reagieren.
⸻
Earnings
Auch wenn die Berichtssaison mittlerweile deutlich an Dynamik verloren hat, stehen in KW 36 noch einige interessante Quartalszahlen auf der Agenda.
Dienstag, 01.09.:
* Palo Alto Networks
* Dell Technologies
* Medtronic
Mittwoch, 02.09.:
* Broadcom
* Hewlett-Packard
* NetApp
* Brown-Forman
Donnerstag, 03.09.:
* Lululemon Athletica
* Campbell’s
Besonders interessant dürfte dabei Broadcom sein. Das Unternehmen ist eng mit dem aktuellen KI-Investmentzyklus verbunden. Neben den reinen Quartalszahlen wird daher insbesondere die Guidance für das weitere Wachstum und die Nachfrage nach KI-Infrastruktur entscheidend sein.
Auch bei Dell Technologies bleibt die Entwicklung der Nachfrage nach Rechenzentren und KI-Infrastruktur relevant. Palo Alto Networks wiederum liefert wichtige Informationen über die Entwicklung des Cybersecurity-Marktes.
Die Earnings dürften insgesamt allerdings nicht den gleichen übergeordneten Einfluss haben wie die Makrodaten. In dieser Woche steht der Markt eindeutig stärker unter dem Einfluss der Zinserwartungen und insbesondere der US-Arbeitsmarktdaten.
⸻
Fundamentale Wirtschaftsdaten vom 28.08.
Der vergangene Freitag war für die Märkte außergewöhnlich wichtig. Neben zahlreichen Konjunkturdaten stand insbesondere das Jackson-Hole-Symposium im Fokus.
In Deutschland zeigte sich ein gemischtes Bild. Die Arbeitslosenquote blieb bei 6,4 Prozent und entsprach damit der Erwartung. Gleichzeitig lag die Veränderung der Arbeitslosenzahl bei lediglich 4.000 gegenüber einer Prognose von 4.800. Die Zahl der Arbeitslosen lag bei rund 2,996 Millionen.
Deutlich wichtiger für die globale Marktbewegung waren jedoch die Aussagen aus Jackson Hole.
Kevin Warsh betonte, dass die Inflationsdaten des Sommers zwar besser als erwartet ausgefallen seien, daraus aber nicht geschlossen werden könne, dass sich die zugrunde liegenden Inflationstrends bereits nachhaltig verbessert hätten. Genau diese Aussage ist für die weitere Geldpolitik entscheidend.
Warsh stellte außerdem klar, dass die Fed weiterhin erhebliche Arbeit vor sich habe, wenn sich die Inflation nicht schnell genug in Richtung des 2-Prozent-Ziels bewegt. Gleichzeitig bezeichnete er die Arbeitsmärkte als mit Vollbeschäftigung vereinbar.
Besonders relevant waren zudem seine Aussagen zu den finanziellen Bedingungen. Warsh sah wenig Hinweise auf restriktive Finanzierungsbedingungen und betonte, dass die Fed insbesondere auf die Preisstabilität achten müsse.
Die Aussagen wurden vom Markt entsprechend hawkisch interpretiert. Die Erwartungen an eine schnelle Lockerung der Geldpolitik gingen zurück beziehungsweise wurden teilweise durch Erwartungen zukünftiger Zinserhöhungen ersetzt.
Auch Fed-Gouverneur Goolsbee unterstrich später, dass die Inflation weiterhin das zentrale Problem der Fed sei und dass es keineswegs so aussehe, als sei man bei der Inflation bereits „aus dem Gröbsten heraus“.
Die University-of-Michigan-Daten zeigten gleichzeitig eine finale Inflationserwartung von 4,0 Prozent auf Sicht eines Jahres und 3,3 Prozent auf Sicht von fünf Jahren. Das Verbrauchervertrauen lag bei 51,7 Punkten.
Zusätzlich enttäuschte der Chicago PMI deutlich mit 47,1 Punkten gegenüber einer Prognose von 57,9. Damit liegt der Index wieder unter der Expansionsschwelle von 50 Punkten.
Die Kombination aus schwächerem Wachstum und weiterhin hartnäckigen Inflationserwartungen beschreibt damit ziemlich genau das schwierige Umfeld, in dem sich die Fed derzeit befindet.
⸻
Fundamentale Wirtschaftsdaten KW 36
Montag
Am Montag stehen unter anderem deutsche Inflationsdaten im Fokus. Am Nachmittag folgt der Chicago PMI.
Für den Chicago PMI liegt die Prognose bei 57,8 Punkten, nach 57,6 Punkten zuvor. Der Index gibt Hinweise auf die Entwicklung der wirtschaftlichen Aktivität im Großraum Chicago und kann als zusätzlicher Frühindikator für die US-Wirtschaft interpretiert werden.
Dienstag
Der Dienstag dürfte insbesondere für Europa entscheidend werden.
Im Mittelpunkt stehen die Inflationsdaten der Eurozone, darunter:
* CPI YoY
* Core CPI
* CPI
* Arbeitslosenquote
Für den europäischen Verbraucherpreisindex auf Jahresbasis liegt die Prognose bei 3,3 Prozent, nach 2,9 Prozent zuvor.
Damit kommt den Daten eine enorme Bedeutung für die Erwartungen an die EZB-Sitzung im September zu. Sollte die Inflation stärker als erwartet ausfallen, dürfte der Druck auf die EZB steigen, ihre Geldpolitik restriktiver auszurichten.
Am Nachmittag folgen unter anderem:
* Fed Waller / Supervision Barr
* S&P Global Manufacturing PMI
* ISM Manufacturing PMI
* ISM Manufacturing Prices
* JOLTS Job Openings
Vor allem die JOLTS-Daten sind im Hinblick auf den US-Arbeitsmarkt wichtig. Sie liefern einen zusätzlichen Einblick in die Nachfrage nach Arbeitskräften und können Hinweise darauf geben, wie angespannt der Arbeitsmarkt tatsächlich ist.
Mittwoch
Am Mittwoch steht mit dem ADP Nonfarm Employment Change ein weiterer wichtiger US-Arbeitsmarktindikator auf der Agenda.
Daneben werden die Crude Oil Inventories veröffentlicht. Diese sind für den Ölmarkt besonders relevant, da Veränderungen der US-Rohöllagerbestände unmittelbare Auswirkungen auf Angebotserwartungen und damit auf den Ölpreis haben können.
Donnerstag
Am Donnerstag folgen erneut wichtige Daten aus Europa und den USA.
Auf der Agenda stehen unter anderem:
* HCOB-Daten
* Initial Jobless Claims
* S&P Global Services PMI
* S&P Global Composite PMI
* ISM Non-Manufacturing Prices
* ISM Non-Manufacturing PMI
Die Initial Jobless Claims liefern wichtige Informationen über die kurzfristige Entwicklung des US-Arbeitsmarktes. Zusammen mit ADP, JOLTS und schließlich den offiziellen Arbeitsmarktdaten am Freitag entsteht damit im Laufe der Woche ein immer klareres Bild.
Bei den ISM-Daten wird besonders interessant sein, ob die Dienstleistungswirtschaft weiterhin robust bleibt und ob gleichzeitig der Preisdruck zunimmt oder nachlässt.
Freitag – der absolute Fokus der Woche
Der Freitag ist eindeutig der wichtigste Handelstag.
Nach einem EZB-Lane-Speaker am Vormittag richtet sich der gesamte Fokus am Nachmittag auf den US-Arbeitsmarkt.
Besonders wichtig werden die Average Hourly Earnings MoM. Die Prognose liegt bei +0,3 Prozent, nach +0,1 Prozent zuvor.
Ein stärker als erwarteter Anstieg der Löhne könnte die Inflationserwartungen erhöhen und damit die hawkische Interpretation der Fed-Politik verstärken.
Noch wichtiger sind die Nonfarm Payrolls.
Die Prognose liegt bei lediglich 58.000 neuen Stellen, nachdem der vorherige Wert bei -23.000 lag.
Das zeigt bereits, wie schwach die Ausgangslage ist. Sollte der Arbeitsmarkt erneut deutlich schwächer ausfallen, könnte der Markt wieder stärker über eine Lockerung der Geldpolitik diskutieren. Sollte der Wert dagegen deutlich über den Erwartungen liegen, könnte sich die aktuelle hawkische Neubewertung der Fed weiter verstärken.
Ebenfalls entscheidend wird die US-Arbeitslosenquote sein.
Damit ergibt sich für Freitag ein klassisches Spannungsfeld zwischen Arbeitsmarkt und Inflation: Ein schwacher Arbeitsmarkt würde die Argumente für eine Lockerung stärken, während gleichzeitig hohe Löhne oder eine steigende Inflation gegen eine schnelle Lockerung sprechen könnten.
Am Sonntag, dem 6. September, folgt schließlich noch ein OPEC-Meeting, das für den Ölmarkt und damit indirekt auch für die globalen Inflationserwartungen relevant sein dürfte.
⸻
Fed- und EZB-Zinspolitik
Die größte Veränderung der vergangenen Woche findet eindeutig bei den Zinserwartungen statt.
Nach den Aussagen aus Jackson Hole hat sich die Marktpreisbildung für die Fed deutlich in Richtung eines restriktiveren Szenarios verschoben.
Fed – September
* 43,0 %: keine Änderung
* 57,0 %: +25 Basispunkte
Damit sieht der Markt mittlerweile sogar eine höhere Wahrscheinlichkeit für eine Zinserhöhung als für einen unveränderten Leitzins.
Fed – Oktober
* 29,7 %: keine Änderung
* 52,7 %: +25 Basispunkte
* 17,7 %: +50 Basispunkte
Fed – Dezember
* 11,1 %: keine Änderung
* 38,3 %: +25 Basispunkte
* 39,5 %: +50 Basispunkte
* 11,0 %: +75 Basispunkte
Das ist eine massive Verschiebung der Zinserwartungen.
Noch hawkischer wirkt das Bild bei der EZB.
EZB – September
* 2,25 %: keine Änderung
* 98,0 %: +25 Basispunkte
EZB – Oktober
* 1,6 %: keine Änderung
* 79,8 %: +25 Basispunkte
* 18,6 %: +50 Basispunkte
EZB – Dezember
* 0,7 %: keine Änderung
* 33,7 %: +25 Basispunkte
* 54,7 %: +50 Basispunkte
* 11,0 %: +75 Basispunkte
Damit wird auch klar, warum die europäischen Inflationsdaten am Dienstag so wichtig sind.
Sollte die Inflation tatsächlich in Richtung oder sogar über die Erwartungen steigen, könnte die aktuell eingepreiste restriktivere EZB-Politik weiter bestätigt werden. Umgekehrt könnten deutlich schwächere Inflationsdaten die hohen Zinserhöhungserwartungen wieder zurückdrängen.
Für Aktienmärkte bedeutet das insgesamt ein schwierigeres Umfeld. Höhere erwartete Zinsen erhöhen den Diskontierungsfaktor für zukünftige Gewinne und können insbesondere hoch bewertete Growth- und Technologiewerte belasten.
⸻
Märkte und Korrelationen im Überblick
US Oil
US Oil hat eine schwache Woche hinter sich.
Auf Monatsbasis liegt der Markt weiterhin rund 3,87 Prozent im Minus, auf Wochenbasis beträgt das Minus 3,62 Prozent.
Die geopolitische Situation bleibt der entscheidende Faktor.
Bullisch wäre für mich ein nachhaltiger Break über 84,39 US-Dollar. Danach rücken 86,33, 87,74, 90,00 und perspektivisch 93,61 US-Dollar in den Fokus.
Auf der Unterseite würde ich einen Bruch unter 80,58 US-Dollar beobachten. Darunter liegen 79,59, 79,00, 77,00 und anschließend 75,00 US-Dollar als relevante Unterstützungsbereiche.
Besonders wichtig bleibt die Inflationskomponente. Ein Ölpreis um 83 US-Dollar ist für die Märkte zwar noch kein extremes Niveau, dauerhaft steigende Preise und insbesondere ein Anstieg über 90 US-Dollar wären für die Inflationsentwicklung problematisch.
US Bonds
Die US-Staatsanleihen zeigten nach den Aussagen aus Jackson Hole eine bemerkenswerte Bewegung.
Am Freitag lagen die Bewegungen unter anderem bei:
* 3-jährige Staatsanleihen: rund +2,6 %
* 5-jährige Staatsanleihen: rund +2,07 %
* 10-jährige Staatsanleihen: rund +1,15 %
* 30-jährige Staatsanleihen: rund +0,35 %
Die starke Bewegung lässt sich vor allem vor dem Hintergrund der Neubewertung der Zinspolitik verstehen. Die Aussagen aus Jackson Hole haben die Erwartungen an zukünftige Zinsentscheidungen deutlich verändert.
Gleichzeitig zeigen die Bewegungen, dass der Anleihemarkt sehr sensibel auf die Kommunikation der Fed reagiert.
DXY
Der US-Dollar zeigte am Freitag deutliche Stärke und legte rund 0,55 Prozent zu.
Technisch bleibt für mich die Zone um 99,50 entscheidend.
Solange der DXY darüber bleibt, sehe ich perspektivisch Potenzial in Richtung 100,00. Sollte 99,50 dagegen gebrochen werden, wäre ein Rücklauf in Richtung 99,00 denkbar.
Die veränderte Zinserwartung spricht kurzfristig grundsätzlich für weitere Dollarstärke.
VIX
Der VIX steht bei rund 14,42 Punkten und damit weiterhin auf einem relativ niedrigen Niveau.
Das zeigt, dass trotz der deutlichen Verschiebung bei den Zinserwartungen aktuell noch keine ausgeprägte Risikoaversion an den Aktienmärkten vorhanden ist.
⸻
Risk Assets im Überblick
Nvidia
Nvidia verlor am Freitag trotz sehr starker Quartalszahlen und einer überzeugenden Guidance rund 4,57 Prozent.
Auf Wochenbasis bleibt die Aktie dennoch leicht im Plus.
Jetzt wird entscheidend sein, wie der Markt die veränderte Zinslandschaft verarbeitet. Die Kombination aus starken KI-Wachstumserwartungen, hoher Bewertung und steigenden Zinserwartungen kann kurzfristig zu erhöhter Volatilität führen.
Wichtige Unterstützungen liegen bei:
* 217 US-Dollar
* 213 US-Dollar
* 212 US-Dollar
Sollten diese Bereiche nicht halten, würde ich bei Long-Positionen vorsichtiger werden. Dann rücken 198 US-Dollar und 195 US-Dollar in den Fokus.
Bitcoin
Bei Bitcoin bleibe ich zunächst an der Seitenlinie.
Für mich ist die aktuelle Struktur weder eindeutig bullish noch bearish genug für einen sauberen Trade.
Interessant wird es insbesondere, wenn Bitcoin ein neues Tageshoch innerhalb der größeren Struktur ausbildet und anschließend einen kontrollierten Rücksetzer zeigt. Erst dann wäre für mich ein sinnvoller Einstieg in eine mögliche Long-Struktur interessanter.
S&P 500
Der S&P 500 verlor am Freitag rund 0,27 Prozent, bleibt auf Wochenbasis jedoch leicht positiv.
Unterhalb von 7.655 Punkten würde sich das kurzfristige Bild für mich eintrüben. Dann wären 7.550, 7.522 und anschließend 7.500 Punkte mögliche Ziele.
Solange dieser Bereich hält, würde ich dagegen nicht aggressiv versuchen, den Markt zu shorten.
Nasdaq 100
Der Nasdaq 100 verlor am Freitag rund 0,42 Prozent und schloss unter 29.500 Punkten.
Damit ist diese Marke kurzfristig besonders relevant.
Ein Daily Close zurück über 29.500 würde wieder Raum in Richtung 29.760 und anschließend 30.000 Punkte eröffnen.
Bleibt der Index dagegen unter 29.500, liegen die nächsten relevanten Bereiche bei 29.200, 29.000 und perspektivisch 28.500 Punkten.
Dow Jones
Der US 30 zeigte sich deutlich stabiler und verlor am Freitag lediglich rund 0,01 Prozent. Der Schlusskurs lag bei 53.553 Punkten und damit weiterhin oberhalb der wichtigen Marke von 53.500.
Ein Bruch unter 53.500 und das Daily Low würde zunächst 53.300 aktivieren. Darunter wären 53.000 und anschließend 52.500 Punkte mögliche Ziele.
Für neue Longs wäre für mich ein Daily Close über 54.000 Punkten deutlich interessanter.
⸻
DAX – technischer Ausblick
Der DAX war einer der stärksten Märkte der vergangenen Woche.
Am Freitag gewann der Index rund 0,75 Prozent. Auf Wochenbasis lag das Plus bei beeindruckenden 1,86 Prozent, während auf Monatsbasis ein Plus von rund 3,62 Prozent zu Buche steht.
Dabei wurden in KW 35 neue Allzeithochs erreicht.
Der DAX schloss bei 26.570 Punkten und damit oberhalb der psychologisch und technisch wichtigen Marke von 26.500 Punkten.
Der Long von der Zone um 26.000 bis in Richtung 26.500 beziehungsweise auf neue Allzeithochs hat hervorragend funktioniert. Nach dieser starken Bewegung würde ich nun allerdings nicht mehr versuchen, blind neue Longs hinterherzulaufen.
Stattdessen würde ich eher nach einer Reaktion an den Hochs suchen.
Ein möglicher Short-Ansatz wäre ein erneuter Abgriff der Bereiche um 26.600 bis 26.700 Punkte, gefolgt von einem Rückfall unter 26.500 Punkte.
Sollte dieser Bereich anschließend bestätigt gebrochen werden, wären zunächst 26.300 Punkte und anschließend 26.000 Punkte mögliche Ziele.
Gerade im Zusammenspiel mit einer möglichen Schwäche der US-Indizes könnte der DAX nach seiner starken Outperformance anfällig für eine Korrektur werden.
Auf der anderen Seite sollte man nicht vergessen, dass der übergeordnete Trend weiterhin sehr stark ist. Ein Short gegen neue Allzeithochs bleibt deshalb ein Trade gegen das Momentum und sollte entsprechend sauber bestätigt werden.
Besonders wichtig werden hier die europäischen Inflationsdaten am Dienstag. Sollten die CPI-Daten höher als erwartet ausfallen und dadurch die ohnehin bereits hohen Erwartungen an eine restriktivere EZB weiter steigen, könnte dies zusätzlichen Druck auf europäische Aktien ausüben.
⸻
Fazit
KW 36 wird eine ausgesprochen wichtige Handelswoche. Mit dem Monatswechsel von August auf September, dem Beginn des letzten Handelsmonats des dritten Quartals, den europäischen Inflationsdaten, zahlreichen US-Konjunkturdaten und schließlich den US-Arbeitsmarktdaten am Freitag stehen zahlreiche potenzielle Marktbewegungen bevor.
Der entscheidende Faktor bleibt dabei die Geldpolitik.
Nach den Aussagen aus Jackson Hole hat sich das Bild bei der Fed deutlich verändert. Die Marktteilnehmer preisen mittlerweile eine erhebliche Wahrscheinlichkeit für Zinserhöhungen ein. Gleichzeitig zeigt sich bei der EZB ein noch restriktiveres Bild.
Damit befinden sich die Aktienmärkte in einem interessanten Spannungsfeld: Auf der einen Seite stehen weiterhin starke Unternehmensgewinne und hohe Wachstumserwartungen, insbesondere im KI-Sektor. Auf der anderen Seite steigen die Erwartungen an höhere Zinsen, während die Inflation weiterhin nicht vollständig unter Kontrolle ist.
Für mich bleibt deshalb insbesondere die Reaktion der Märkte auf die Daten entscheidend. Nicht nur die Daten selbst, sondern vor allem die Frage, wie der Markt die Abweichung vom Konsens interpretiert, dürfte die Richtung bestimmen.
Beim DAX bleibe ich nach der starken Rallye vorsichtig und suche eher nach bestätigten Short-Setups an den Allzeithochs. Beim Nasdaq und S&P 500 sind die genannten Unterstützungszonen entscheidend. Der DXY könnte von der veränderten Zinserwartung profitieren, während US Oil weiterhin stark von der geopolitischen Entwicklung abhängig bleibt.
Der absolute Höhepunkt der Woche wird jedoch der Freitag mit den US-Arbeitsmarktdaten. Nach dem schwachen vorherigen Ergebnis von -23.000 Nonfarm Payrolls und einer aktuellen Prognose von lediglich 58.000 Stellen könnte bereits eine moderate Abweichung erhebliche Auswirkungen auf die Zinserwartungen und damit auf sämtliche großen Assetklassen haben.
Ich wünsche allen einen guten Start in die neue Handelswoche und vor allem stabile Trades.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung und stellt keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar.

Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.