
Indizes auf Rekordjagd, Nahost-Hoffnung und KI-Boom treiben die Märkte
Guten Morgen zusammen,
die Aktienmärkte setzen ihre starke Aufwärtsbewegung fort. Die Hoffnung auf eine diplomatische Lösung im Nahen Osten, sinkende Ölpreise, fallende Renditen sowie starke Unternehmenszahlen sorgen weiterhin für ein klares Risk-on-Umfeld. Gleichzeitig rücken die wichtigen US-Arbeitsmarktdaten immer näher, sodass die heutige ADP-Veröffentlichung und insbesondere die NFP-Daten am Freitag im absoluten Fokus stehen.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Die geopolitische Lage hat sich in den vergangenen 24 Stunden deutlich entspannt. US-Präsident Donald Trump sprach nach den Gesprächen mit dem Iran von “sehr guten Diskussionen”. Parallel laufen über Oman und Katar weitere Vermittlungsversuche hinsichtlich einer Wiederöffnung der Straße von Hormus.
Der Markt preist aktuell zunehmend eine diplomatische Lösung ein. Entsprechend geraten Ölpreise unter Druck, Staatsanleihenrenditen fallen und Risikoanlagen wie Aktien profitieren deutlich.
Dennoch bleibt Vorsicht angebracht. Eine endgültige Einigung gibt es bislang nicht und die iranische Seite bestätigt viele der Berichte weiterhin nicht offiziell. Sollte die Situation erneut eskalieren, könnte sich die Marktstimmung kurzfristig wieder deutlich verschlechtern.
⸻
Fundamentale Wirtschaftsdaten gestern
Der Fokus lag gestern eindeutig auf den JOLTS Job Openings.
JOLTS Job Openings
* Forecast: 7,440 Mio.
* Previous: 7,537 Mio.
* Actual: 7,359 Mio.
Die offenen Stellen lagen damit sowohl unter den Erwartungen als auch unter dem Vormonat und bestätigen die zuletzt erkennbare Abschwächung des US-Arbeitsmarktes.
Für den Markt ist das wichtig, weil schwächere Arbeitsmarktdaten den Druck auf die Federal Reserve verringern können, die Geldpolitik weiter zu straffen. Gleichzeitig steigt dadurch die Aufmerksamkeit für die offiziellen Arbeitsmarktdaten (NFP) am Freitag.
Zusätzlich standen mehrere Fed-Redner im Fokus. Die Aussagen blieben insgesamt restriktiv, änderten jedoch nichts daran, dass die Märkte nach den schwächeren JOLTS-Daten die Wahrscheinlichkeit einer Zinserhöhung im September weiter reduzierten.
⸻
Fundamentale Wirtschaftsdaten heute
Der europäische Handel startete mit überwiegend besseren Einkaufsmanagerindizes.
Bereits veröffentlicht:
* Service PMI Eurozone
* Composite PMI Eurozone
Beide lagen insgesamt über den Erwartungen und bestätigen eine leichte Stabilisierung der europäischen Wirtschaft.
Am Nachmittag richtet sich der Fokus vollständig auf die USA.
* ADP Non-Farm Employment Change
* Forecast: 68K
* Previous: 98K
Der ADP-Bericht gilt als wichtiger Vorindikator für die offiziellen NFP-Daten am Freitag.
* S&P Global Services PMI
* S&P Global Composite PMI
Diese Daten liefern wichtige Hinweise auf die Entwicklung des US-Dienstleistungssektors, der den größten Teil der amerikanischen Wirtschaft ausmacht.
* ISM Non-Manufacturing PMI
* ISM Non-Manufacturing Prices
Gerade der ISM Services PMI zählt heute zu den wichtigsten Veröffentlichungen des Tages und dürfte erheblichen Einfluss auf Dollar, Renditen und Aktienmärkte haben.
* Crude Oil Inventories
Abends
* Rede von US-Präsident Donald Trump
Der übergeordnete Fokus bleibt jedoch unverändert auf den offiziellen Non-Farm Payrolls am Freitag, welche die Zinserwartungen der kommenden Wochen maßgeblich beeinflussen dürften.
⸻
Earnings im Überblick
Die Berichtssaison bleibt ein wesentlicher Kurstreiber.
Highlights von gestern
SpaceX
Der Umsatz konnte sich nahezu verdoppeln. Besonders beeindruckend bleibt die massive Investitionsoffensive in den KI-Bereich und den Ausbau der Rechenzentren. Gleichzeitig investierte das Unternehmen jedoch über 18 Mrd. USD, davon fast 16 Mrd. USD allein in KI-Infrastruktur. Der Markt reagierte negativ auf den enormen Kapitalbedarf, weshalb die Aktie nachbörslich deutlich unter Druck geriet.
AMD
AMD übertraf zwar die Analystenschätzungen, fiel nachbörslich dennoch deutlich zurück. Der Grund waren extrem hohe Erwartungen nach einer Kursentwicklung von über 140 % in diesem Jahr. Klassischer Fall von “Good News were priced in”.
Weitere Highlights
* Caterpillar
* Merck & Co.
* McDonald’s
* Booking Holdings
* Pfizer
* Bayer
* Continental AG
* Zalando
standen ebenfalls im Fokus der Berichtssaison.
Heute im Fokus
* Berkshire Hathaway
* Eli Lilly
* Siemens Energy
* CVS Health
* Spotify
* Walt Disney
* Deutsche Post DHL
* Realty Income
* eBay
* Kraft Heinz
* Fresenius SE
* Vonovia
Gerade Siemens Energy, Disney und Eli Lilly dürften heute besonders marktbewegend werden.
Parallel bleibt das übergeordnete Thema unverändert der KI-Boom. Reuters spricht mittlerweile von einem erneuten AI-Boost für die Aktienmärkte. Die massiven Investitionen großer Unternehmen in KI-Infrastruktur sorgen weiterhin für Rückenwind insbesondere im Halbleitersektor.
⸻
Märkte & Korrelationen im Überblick
US Oil
Der Ölpreis verlor gestern rund 6,3 % und reagierte damit deutlich auf die Hoffnungen einer diplomatischen Lösung im Nahen Osten.
Charttechnisch wurde sowohl die 79-Dollar- als auch die 77-Dollar-Zone unterschritten.
Sollten die diplomatischen Fortschritte Bestand haben und Öl unterhalb dieser Marken bleiben, sehe ich als nächste Ziele zunächst 74 Dollar, anschließend 72 Dollar und perspektivisch sogar wieder 69 Dollar.
Sollte die geopolitische Lage dagegen erneut eskalieren und Öl wieder nachhaltig über 79 Dollar schließen, rückt zunächst wieder der Bereich um 84 Dollar in den Fokus.
⸻
US-Staatsanleihen
Die Renditen gingen gestern ebenfalls deutlich zurück.
* 2-jährige: -1,60 %
* 5-jährige: -1,35 %
* 10-jährige: -1,32 %
* 30-jährige: -1,07 %
Die fallenden Renditen unterstützen aktuell insbesondere Wachstums- und Technologieaktien.
⸻
US-Dollar (DXY)
Der Dollar zeigt weiterhin Schwäche.
Mit dem gestrigen Schlusskurs unter der psychologisch wichtigen 100-Punkte-Marke bleibt kurzfristig zunächst die 99,50er-Zone im Fokus.
Sollte diese Unterstützung aufgeben, rückt anschließend die 99,00er-Zone in den Blick.
Kann der Dollar dagegen das gestrige Tageshoch zurückerobern, wären wieder 100,50 bis 100,60 Punkte die nächsten relevanten Widerstände.
⸻
VIX
Der Volatilitätsindex notiert aktuell bei 16,21 Punkten.
Damit bleibt die Marktvolatilität weiterhin vergleichsweise niedrig und bestätigt das aktuelle Risk-on-Umfeld.
⸻
Risk Assets im Überblick
Nvidia
Nvidia bestätigt weiterhin eindrucksvoll den übergeordneten Aufwärtstrend.
Die Aktie schloss gestern bereits oberhalb von 212 USD, vorbörslich notiert sie bereits im Bereich von 216 USD.
Die nächste wichtige Widerstandszone liegt nun bei 217 USD.
Sollte diese überwunden werden, rücken aus meiner Sicht relativ schnell die 230 USD sowie neue Allzeithochs in den Fokus.
Unterstützt wird die Bewegung durch den anhaltenden KI-Boom, die starken Investitionen in Rechenzentren sowie die anhaltend hohe Nachfrage nach KI-Hardware.
Short-Szenarien sehe ich aktuell erst wieder unterhalb der 200-Dollar-Marke.
⸻
Bitcoin
Bitcoin präsentiert sich zuletzt wieder etwas freundlicher.
Dennoch bleibe ich kurzfristig vorsichtig.
Erst oberhalb von 65.700 USD auf Tagesschlussbasis würde sich das Chartbild deutlich aufhellen und Ziele bei 67.000 sowie 68.300 USD aktivieren.
Solange dieser Ausbruch nicht gelingt, bleibt für mich weiterhin das Risiko bestehen, dass nochmals die Zone um 61.000 bis 60.000 USD angelaufen wird.
⸻
S&P 500
Der S&P 500 setzt seine Rekordjagd eindrucksvoll fort.
Mit mittlerweile rund 3,6 % Wochenperformance notiert der Index auf neuen Allzeithochs bei rund 7.786 Punkten.
Die nächste wichtige Marke bleibt der Bereich um 7.800 Punkte.
Größere Rücksetzer in Richtung 7.653 Punkte könnten aus meiner Sicht interessante Kaufgelegenheiten innerhalb des übergeordneten Aufwärtstrends darstellen.
⸻
Nasdaq
Auch der Nasdaq bleibt äußerst stark.
Bereits 4,62 % Plus in dieser Woche sowie rund 3 % Kursgewinn allein gestern unterstreichen die Dynamik.
Mit einem Schlusskurs oberhalb von 29.500 Punkten rückt nun die psychologisch wichtige 30.000er-Marke in den Fokus.
Darüber wären 30.500 Punkte sowie anschließend die Allzeithochs realistische Ziele.
Rücksetzer in den Bereich von 29.500 oder 29.200 Punkten sehe ich aktuell eher als mögliche Kaufgelegenheiten innerhalb des übergeordneten Aufwärtstrends.
⸻
Dow Jones
Auch der Dow Jones profitiert massiv von der Kombination aus starken Unternehmenszahlen und der geopolitischen Entspannung.
Diese Woche steht bereits ein Plus von rund 3,66 % zu Buche.
Gestern gewann der Index allein 1,88 % und schloss oberhalb der wichtigen 54.000-Punkte-Marke.
Kurzfristig wären weitere Anstiege in Richtung 54.500 Punkte möglich.
Nach dem extremen Anstieg seit Ende letzter Woche werden Gewinnmitnahmen allerdings zunehmend wahrscheinlicher. Ein Rücksetzer in Richtung 53.500 bis 54.000 Punkte wäre aus charttechnischer Sicht daher keineswegs überraschend.
⸻
DAX charttechnischer Ausblick
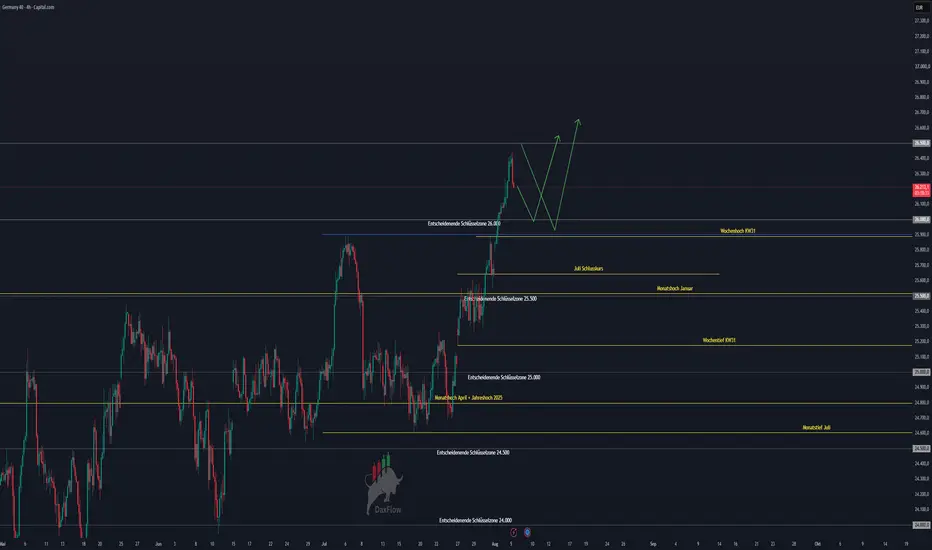
Auch der DAX profitiert aktuell deutlich vom globalen Risk-on-Sentiment.
Heute Morgen wurde bereits der Bereich um 26.450 Punkte angelaufen und damit nahezu die Marke von 26.500 Punkten erreicht.
Für die laufende Woche notiert der DAX bereits rund 2,2 % im Plus.
Kurzfristig sehen wir erste kleinere Gewinnmitnahmen.
Übergeordnet bleibe ich jedoch klar bullisch.
Die interessanteste Kaufzone sehe ich aktuell im Bereich zwischen 25.900 und 26.000 Punkten, wo sowohl das letzte Allzeithoch als auch das Wochenhoch aus KW31 liegen.
Dort könnten sich attraktive Long-Setups innerhalb des übergeordneten Aufwärtstrends ergeben.
Im Bereich um 26.500 Punkte sind kurzfristige Short-Setups zwar denkbar, diese bleiben aufgrund der aktuellen Squeeze-Dynamik jedoch deutlich risikoreicher.
⸻
Fazit
Die Märkte befinden sich aktuell klar im Risk-on-Modus.
Die Hoffnung auf eine diplomatische Lösung zwischen den USA und Iran sorgt für sinkende Ölpreise, fallende Renditen und neue Rekordstände an den Aktienmärkten. Gleichzeitig bleibt der KI-Boom der dominante Wachstumstreiber, während starke Unternehmenszahlen den Optimismus zusätzlich unterstützen.
Kurzfristig sollte man jedoch im Hinterkopf behalten, dass die Indizes nach der starken Rally zunehmend anfällig für Gewinnmitnahmen werden. Entscheidend bleibt, ob die geopolitische Entspannung anhält und wie die heutigen US-Konjunkturdaten sowie insbesondere die Non-Farm Payrolls am Freitag ausfallen.
Übergeordnet bleibt der Trend aktuell klar auf der Long-Seite. Kurzfristige Rücksetzer sehe ich derzeit eher als potenzielle Chancen innerhalb des bestehenden Aufwärtstrends.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Wünsche euch wie immer stabile Trades!
Guten Morgen zusammen,
die Aktienmärkte setzen ihre starke Aufwärtsbewegung fort. Die Hoffnung auf eine diplomatische Lösung im Nahen Osten, sinkende Ölpreise, fallende Renditen sowie starke Unternehmenszahlen sorgen weiterhin für ein klares Risk-on-Umfeld. Gleichzeitig rücken die wichtigen US-Arbeitsmarktdaten immer näher, sodass die heutige ADP-Veröffentlichung und insbesondere die NFP-Daten am Freitag im absoluten Fokus stehen.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Die geopolitische Lage hat sich in den vergangenen 24 Stunden deutlich entspannt. US-Präsident Donald Trump sprach nach den Gesprächen mit dem Iran von “sehr guten Diskussionen”. Parallel laufen über Oman und Katar weitere Vermittlungsversuche hinsichtlich einer Wiederöffnung der Straße von Hormus.
Der Markt preist aktuell zunehmend eine diplomatische Lösung ein. Entsprechend geraten Ölpreise unter Druck, Staatsanleihenrenditen fallen und Risikoanlagen wie Aktien profitieren deutlich.
Dennoch bleibt Vorsicht angebracht. Eine endgültige Einigung gibt es bislang nicht und die iranische Seite bestätigt viele der Berichte weiterhin nicht offiziell. Sollte die Situation erneut eskalieren, könnte sich die Marktstimmung kurzfristig wieder deutlich verschlechtern.
⸻
Fundamentale Wirtschaftsdaten gestern
Der Fokus lag gestern eindeutig auf den JOLTS Job Openings.
JOLTS Job Openings
* Forecast: 7,440 Mio.
* Previous: 7,537 Mio.
* Actual: 7,359 Mio.
Die offenen Stellen lagen damit sowohl unter den Erwartungen als auch unter dem Vormonat und bestätigen die zuletzt erkennbare Abschwächung des US-Arbeitsmarktes.
Für den Markt ist das wichtig, weil schwächere Arbeitsmarktdaten den Druck auf die Federal Reserve verringern können, die Geldpolitik weiter zu straffen. Gleichzeitig steigt dadurch die Aufmerksamkeit für die offiziellen Arbeitsmarktdaten (NFP) am Freitag.
Zusätzlich standen mehrere Fed-Redner im Fokus. Die Aussagen blieben insgesamt restriktiv, änderten jedoch nichts daran, dass die Märkte nach den schwächeren JOLTS-Daten die Wahrscheinlichkeit einer Zinserhöhung im September weiter reduzierten.
⸻
Fundamentale Wirtschaftsdaten heute
Der europäische Handel startete mit überwiegend besseren Einkaufsmanagerindizes.
Bereits veröffentlicht:
* Service PMI Eurozone
* Composite PMI Eurozone
Beide lagen insgesamt über den Erwartungen und bestätigen eine leichte Stabilisierung der europäischen Wirtschaft.
Am Nachmittag richtet sich der Fokus vollständig auf die USA.
* ADP Non-Farm Employment Change
* Forecast: 68K
* Previous: 98K
Der ADP-Bericht gilt als wichtiger Vorindikator für die offiziellen NFP-Daten am Freitag.
* S&P Global Services PMI
* S&P Global Composite PMI
Diese Daten liefern wichtige Hinweise auf die Entwicklung des US-Dienstleistungssektors, der den größten Teil der amerikanischen Wirtschaft ausmacht.
* ISM Non-Manufacturing PMI
* ISM Non-Manufacturing Prices
Gerade der ISM Services PMI zählt heute zu den wichtigsten Veröffentlichungen des Tages und dürfte erheblichen Einfluss auf Dollar, Renditen und Aktienmärkte haben.
* Crude Oil Inventories
Abends
* Rede von US-Präsident Donald Trump
Der übergeordnete Fokus bleibt jedoch unverändert auf den offiziellen Non-Farm Payrolls am Freitag, welche die Zinserwartungen der kommenden Wochen maßgeblich beeinflussen dürften.
⸻
Earnings im Überblick
Die Berichtssaison bleibt ein wesentlicher Kurstreiber.
Highlights von gestern
SpaceX
Der Umsatz konnte sich nahezu verdoppeln. Besonders beeindruckend bleibt die massive Investitionsoffensive in den KI-Bereich und den Ausbau der Rechenzentren. Gleichzeitig investierte das Unternehmen jedoch über 18 Mrd. USD, davon fast 16 Mrd. USD allein in KI-Infrastruktur. Der Markt reagierte negativ auf den enormen Kapitalbedarf, weshalb die Aktie nachbörslich deutlich unter Druck geriet.
AMD
AMD übertraf zwar die Analystenschätzungen, fiel nachbörslich dennoch deutlich zurück. Der Grund waren extrem hohe Erwartungen nach einer Kursentwicklung von über 140 % in diesem Jahr. Klassischer Fall von “Good News were priced in”.
Weitere Highlights
* Caterpillar
* Merck & Co.
* McDonald’s
* Booking Holdings
* Pfizer
* Bayer
* Continental AG
* Zalando
standen ebenfalls im Fokus der Berichtssaison.
Heute im Fokus
* Berkshire Hathaway
* Eli Lilly
* Siemens Energy
* CVS Health
* Spotify
* Walt Disney
* Deutsche Post DHL
* Realty Income
* eBay
* Kraft Heinz
* Fresenius SE
* Vonovia
Gerade Siemens Energy, Disney und Eli Lilly dürften heute besonders marktbewegend werden.
Parallel bleibt das übergeordnete Thema unverändert der KI-Boom. Reuters spricht mittlerweile von einem erneuten AI-Boost für die Aktienmärkte. Die massiven Investitionen großer Unternehmen in KI-Infrastruktur sorgen weiterhin für Rückenwind insbesondere im Halbleitersektor.
⸻
Märkte & Korrelationen im Überblick
US Oil
Der Ölpreis verlor gestern rund 6,3 % und reagierte damit deutlich auf die Hoffnungen einer diplomatischen Lösung im Nahen Osten.
Charttechnisch wurde sowohl die 79-Dollar- als auch die 77-Dollar-Zone unterschritten.
Sollten die diplomatischen Fortschritte Bestand haben und Öl unterhalb dieser Marken bleiben, sehe ich als nächste Ziele zunächst 74 Dollar, anschließend 72 Dollar und perspektivisch sogar wieder 69 Dollar.
Sollte die geopolitische Lage dagegen erneut eskalieren und Öl wieder nachhaltig über 79 Dollar schließen, rückt zunächst wieder der Bereich um 84 Dollar in den Fokus.
⸻
US-Staatsanleihen
Die Renditen gingen gestern ebenfalls deutlich zurück.
* 2-jährige: -1,60 %
* 5-jährige: -1,35 %
* 10-jährige: -1,32 %
* 30-jährige: -1,07 %
Die fallenden Renditen unterstützen aktuell insbesondere Wachstums- und Technologieaktien.
⸻
US-Dollar (DXY)
Der Dollar zeigt weiterhin Schwäche.
Mit dem gestrigen Schlusskurs unter der psychologisch wichtigen 100-Punkte-Marke bleibt kurzfristig zunächst die 99,50er-Zone im Fokus.
Sollte diese Unterstützung aufgeben, rückt anschließend die 99,00er-Zone in den Blick.
Kann der Dollar dagegen das gestrige Tageshoch zurückerobern, wären wieder 100,50 bis 100,60 Punkte die nächsten relevanten Widerstände.
⸻
VIX
Der Volatilitätsindex notiert aktuell bei 16,21 Punkten.
Damit bleibt die Marktvolatilität weiterhin vergleichsweise niedrig und bestätigt das aktuelle Risk-on-Umfeld.
⸻
Risk Assets im Überblick
Nvidia
Nvidia bestätigt weiterhin eindrucksvoll den übergeordneten Aufwärtstrend.
Die Aktie schloss gestern bereits oberhalb von 212 USD, vorbörslich notiert sie bereits im Bereich von 216 USD.
Die nächste wichtige Widerstandszone liegt nun bei 217 USD.
Sollte diese überwunden werden, rücken aus meiner Sicht relativ schnell die 230 USD sowie neue Allzeithochs in den Fokus.
Unterstützt wird die Bewegung durch den anhaltenden KI-Boom, die starken Investitionen in Rechenzentren sowie die anhaltend hohe Nachfrage nach KI-Hardware.
Short-Szenarien sehe ich aktuell erst wieder unterhalb der 200-Dollar-Marke.
⸻
Bitcoin
Bitcoin präsentiert sich zuletzt wieder etwas freundlicher.
Dennoch bleibe ich kurzfristig vorsichtig.
Erst oberhalb von 65.700 USD auf Tagesschlussbasis würde sich das Chartbild deutlich aufhellen und Ziele bei 67.000 sowie 68.300 USD aktivieren.
Solange dieser Ausbruch nicht gelingt, bleibt für mich weiterhin das Risiko bestehen, dass nochmals die Zone um 61.000 bis 60.000 USD angelaufen wird.
⸻
S&P 500
Der S&P 500 setzt seine Rekordjagd eindrucksvoll fort.
Mit mittlerweile rund 3,6 % Wochenperformance notiert der Index auf neuen Allzeithochs bei rund 7.786 Punkten.
Die nächste wichtige Marke bleibt der Bereich um 7.800 Punkte.
Größere Rücksetzer in Richtung 7.653 Punkte könnten aus meiner Sicht interessante Kaufgelegenheiten innerhalb des übergeordneten Aufwärtstrends darstellen.
⸻
Nasdaq
Auch der Nasdaq bleibt äußerst stark.
Bereits 4,62 % Plus in dieser Woche sowie rund 3 % Kursgewinn allein gestern unterstreichen die Dynamik.
Mit einem Schlusskurs oberhalb von 29.500 Punkten rückt nun die psychologisch wichtige 30.000er-Marke in den Fokus.
Darüber wären 30.500 Punkte sowie anschließend die Allzeithochs realistische Ziele.
Rücksetzer in den Bereich von 29.500 oder 29.200 Punkten sehe ich aktuell eher als mögliche Kaufgelegenheiten innerhalb des übergeordneten Aufwärtstrends.
⸻
Dow Jones
Auch der Dow Jones profitiert massiv von der Kombination aus starken Unternehmenszahlen und der geopolitischen Entspannung.
Diese Woche steht bereits ein Plus von rund 3,66 % zu Buche.
Gestern gewann der Index allein 1,88 % und schloss oberhalb der wichtigen 54.000-Punkte-Marke.
Kurzfristig wären weitere Anstiege in Richtung 54.500 Punkte möglich.
Nach dem extremen Anstieg seit Ende letzter Woche werden Gewinnmitnahmen allerdings zunehmend wahrscheinlicher. Ein Rücksetzer in Richtung 53.500 bis 54.000 Punkte wäre aus charttechnischer Sicht daher keineswegs überraschend.
⸻
DAX charttechnischer Ausblick
Auch der DAX profitiert aktuell deutlich vom globalen Risk-on-Sentiment.
Heute Morgen wurde bereits der Bereich um 26.450 Punkte angelaufen und damit nahezu die Marke von 26.500 Punkten erreicht.
Für die laufende Woche notiert der DAX bereits rund 2,2 % im Plus.
Kurzfristig sehen wir erste kleinere Gewinnmitnahmen.
Übergeordnet bleibe ich jedoch klar bullisch.
Die interessanteste Kaufzone sehe ich aktuell im Bereich zwischen 25.900 und 26.000 Punkten, wo sowohl das letzte Allzeithoch als auch das Wochenhoch aus KW31 liegen.
Dort könnten sich attraktive Long-Setups innerhalb des übergeordneten Aufwärtstrends ergeben.
Im Bereich um 26.500 Punkte sind kurzfristige Short-Setups zwar denkbar, diese bleiben aufgrund der aktuellen Squeeze-Dynamik jedoch deutlich risikoreicher.
⸻
Fazit
Die Märkte befinden sich aktuell klar im Risk-on-Modus.
Die Hoffnung auf eine diplomatische Lösung zwischen den USA und Iran sorgt für sinkende Ölpreise, fallende Renditen und neue Rekordstände an den Aktienmärkten. Gleichzeitig bleibt der KI-Boom der dominante Wachstumstreiber, während starke Unternehmenszahlen den Optimismus zusätzlich unterstützen.
Kurzfristig sollte man jedoch im Hinterkopf behalten, dass die Indizes nach der starken Rally zunehmend anfällig für Gewinnmitnahmen werden. Entscheidend bleibt, ob die geopolitische Entspannung anhält und wie die heutigen US-Konjunkturdaten sowie insbesondere die Non-Farm Payrolls am Freitag ausfallen.
Übergeordnet bleibt der Trend aktuell klar auf der Long-Seite. Kurzfristige Rücksetzer sehe ich derzeit eher als potenzielle Chancen innerhalb des bestehenden Aufwärtstrends.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Wünsche euch wie immer stabile Trades!

Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.