
Hoffnung auf diplomatische Lösung im Nahen Osten – Märkte starten freundlich in die neue Handelswoche
Guten Morgen zusammen,
die neue Handelswoche startet mit einem deutlich freundlicheren Marktumfeld. Nachdem die vergangenen Wochen von geopolitischen Spannungen, steigenden Ölpreisen und einer restriktiven Geldpolitik geprägt waren, richtet sich der Blick heute auf erste Signale einer möglichen diplomatischen Entspannung im Nahen Osten. Gleichzeitig beginnt eine der spannendsten Earnings-Wochen der gesamten Berichtssaison und auch auf der makroökonomischen Seite stehen bereits heute wichtige Frühindikatoren auf der Agenda.
⸻
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Der Hauptgrund für den freundlichen Wochenstart liegt aktuell eindeutig auf der geopolitischen Seite.
Nach den massiven Spannungen rund um die Straße von Hormus und den zuletzt stark gestiegenen Ölpreisen setzen die Märkte heute auf eine diplomatische Lösung. Berichten zufolge laufen intensive Gespräche zwischen den beteiligten Staaten, wodurch sich die Hoffnung auf eine schrittweise Deeskalation deutlich erhöht hat.
Genau diese Erwartungen werden heute Morgen bereits eingepreist.
Während Öl massiv unter Druck gerät, profitieren gleichzeitig Aktienmärkte weltweit. Die Risikoprämie auf Energiepreise sinkt deutlich, wodurch auch die Sorge vor einer erneuten Inflationswelle zunächst nachlässt.
Trotzdem bleibt Vorsicht angebracht.
Bislang handelt es sich überwiegend um diplomatische Bemühungen. Eine vollständige Normalisierung der Schifffahrt in der Straße von Hormus steht weiterhin aus. Sollte sich die Lage erneut verschärfen oder Verhandlungen scheitern, könnte ein Großteil der heutigen Bewegung innerhalb kürzester Zeit wieder ausgepreist werden.
Für die Märkte bleibt die geopolitische Entwicklung damit auch in dieser Woche der wichtigste externe Einflussfaktor.
⸻
Fundamentale Wirtschaftsdaten heute
Neben der Geopolitik richtet sich der Fokus heute auf zahlreiche Konjunkturdaten aus Europa und den USA.
Bereits gestern fand das OPEC-Meeting statt. Weitere Aussagen zur Produktionspolitik dürften insbesondere für den Ölmarkt im Wochenverlauf relevant bleiben.
Bereits veröffentlicht wurden heute Morgen die deutschen Einzelhandelsumsätze.
German Retail Sales (MoM)
* Actual: -1,1 %
* Forecast: -0,4 %
* Previous: +1,2 %
Die Daten fielen damit deutlich schwächer als erwartet aus und sprechen kurzfristig für eine nachlassende Konsumdynamik innerhalb Deutschlands. Für den DAX besitzt diese Veröffentlichung zwar nur begrenzte Marktwirkung, sie liefert jedoch einen weiteren Hinweis auf die derzeit schwache Binnenkonjunktur.
Im weiteren Verlauf folgen die ersten wichtigen Einkaufsmanagerindizes.
* HCOB Germany Manufacturing PMI
* HCOB Eurozone Manufacturing PMI
Diese Daten geben einen frühen Einblick in die wirtschaftliche Aktivität des verarbeitenden Gewerbes innerhalb Deutschlands und der Eurozone.
Der Fokus liegt anschließend klar auf den USA.
Am Nachmittag stehen folgende Veröffentlichungen auf der Agenda:
* S&P Global Manufacturing PMI
Forecast: 53,8
* ISM Manufacturing PMI
Forecast: 54,0
* ISM Manufacturing Prices
Forecast: 70
Gerade der ISM Manufacturing PMI gehört zu den wichtigsten Frühindikatoren der US-Wirtschaft.
Ein höherer Wert spricht für eine robuste Industrie und damit häufig auch für eine stärkere Wirtschaft. Gleichzeitig können starke Konjunkturdaten jedoch den Inflationsdruck erhöhen und dadurch den Spielraum der Fed für Zinssenkungen begrenzen.
Die ISM Manufacturing Prices liefern dagegen Hinweise darauf, wie sich die Preisentwicklung innerhalb der Industrie verändert. Sinkende Werte würden den Inflationsdruck etwas reduzieren, während steigende Werte erneut für höhere Produktionskosten sprechen würden.
Damit dürfte der Nachmittag für erhöhte Volatilität sorgen.
⸻
Earnings im Überblick
Auch die Berichtssaison nimmt heute wieder deutlich an Fahrt auf.
Im Mittelpunkt stehen heute insbesondere:
* Berkshire Hathaway
* Palantir
Vor allem Berkshire Hathaway dürfte nach den jüngsten Aussagen rund um Warren Buffetts Portfolio besonders aufmerksam verfolgt werden. Investoren achten hier vor allem auf Liquiditätsentwicklung, Aktienkäufe sowie den allgemeinen Ausblick.
Palantir bleibt einer der spannendsten KI-Werte der gesamten Berichtssaison. Neben Umsatz und Gewinn wird insbesondere auf neue Regierungsaufträge, KI-Produkte sowie den Ausblick für die kommenden Quartale geachtet.
Darüber hinaus berichten unter anderem:
* Vertex Pharmaceuticals
* Tyson Foods
* Marriott International
* Williams Companies
* ONEOK
Insgesamt startet damit eine der wichtigsten Earnings-Wochen des Quartals, bevor in den kommenden Tagen zahlreiche weitere Schwergewichte folgen.
Märkte & Korrelationen im Überblick
US Oil
Beginnen wir wie gewohnt mit dem Ölmarkt, der aktuell weiterhin der wichtigste makroökonomische Treiber bleibt.
Zum Wochenstart sehen wir hier einen massiven Gap Down von rund 8,4 %. WTI notiert aktuell nur noch bei rund 79,64 US-Dollar je Barrel und damit unmittelbar an einer der wichtigsten charttechnischen Unterstützungen der vergangenen Monate.
Genau auf diese Zone hatte ich bereits im gestrigen Wochenausblick hingewiesen.
Mit dem Monatstief aus April bei rund 79 US-Dollar hat der Markt zunächst einen ersten Support gefunden. Die Hoffnung auf eine diplomatische Lösung im Nahen Osten führt aktuell dazu, dass die geopolitische Risikoprämie aus dem Ölpreis herausgenommen wird.
Charttechnisch bleibt das Bild nun relativ klar.
Bullishes Szenario für Öl
Sollte sich die geopolitische Lage erneut verschärfen oder die laufenden diplomatischen Gespräche scheitern, dürfte der heutige Abverkauf relativ schnell wieder aufgeholt werden.
Dann rücken zunächst wieder das Monatstief Mai bei 86,32 Dollar sowie die 87,75-Dollar-Zone in den Fokus.
Ein nachhaltiger Ausbruch darüber würde aus meiner Sicht den Weg zunächst bis 90 Dollar und anschließend sogar in Richtung 95 Dollar freimachen.
Bearishes Szenario
Sollte die aktuelle Deeskalation dagegen Bestand haben und wir gleichzeitig unter das Wochentief der Vorwoche bei rund 77,70 Dollar fallen, steigt die Wahrscheinlichkeit einer deutlich größeren Korrektur.
Die nächsten Ziele lägen dann zunächst bei 74 Dollar und anschließend sogar im Bereich um 72 Dollar.
Gerade deshalb bleibt Öl aktuell einer der wichtigsten Märkte überhaupt.
Sinkende Ölpreise bedeuten sinkenden Inflationsdruck, geringere Energiekosten für Unternehmen und Verbraucher sowie grundsätzlich bessere Voraussetzungen für eine weniger restriktive Geldpolitik.
Steigende Ölpreise würden dagegen genau den gegenteiligen Effekt auslösen und könnten Inflationssorgen erneut deutlich verstärken.
⸻
US-Staatsanleihen
Auch am Anleihemarkt sehen wir zum Wochenstart eine leichte Entspannung.
Die Kurse der US-Staatsanleihen geben leicht nach.
3-jährige Treasuries: -0,25 %
5-jährige Treasuries: -0,38 %
10-jährige Treasuries: -0,55 %
30-jährige Treasuries: -0,66 %
Hintergrund hierfür dürfte vor allem die freundlichere Marktstimmung sein.
Wenn geopolitische Risiken abnehmen und Anleger wieder verstärkt Risiko eingehen, fließt häufig Kapital aus sicheren Staatsanleihen zurück in den Aktienmarkt.
Trotz dieses kurzfristigen Rückgangs bleibt das übergeordnete Bild jedoch unverändert.
Die langfristigen Renditen befinden sich weiterhin auf einem historisch hohen Niveau und spiegeln nach wie vor die Erwartung wider, dass die Fed die Zinsen länger hoch halten oder im Zweifel sogar nochmals anheben könnte.
Gerade deshalb bleiben sämtliche Arbeitsmarkt- und Inflationsdaten in den kommenden Tagen enorm wichtig.
⸻
US-Dollar (DXY)
Auch der US-Dollar startet leicht schwächer in die neue Handelswoche.
Der Dollar-Index hat im frühen Handel bereits die 99,50-Punkte-Marke getestet und dort zunächst Unterstützung gefunden.
Charttechnisch bleibt meine Einschätzung jedoch unverändert.
Solange sich der DXY unterhalb von 100 Punkten bewegt, bleibt das kurzfristige Momentum eher bearish.
Sollte die Unterstützung bei 99,50 Punkten nicht halten, rückt anschließend relativ schnell die Zone um 99 Punkte in den Fokus.
Erst oberhalb von 100,50 bis 100,60 Punkten würde sich das Chartbild wieder deutlich aufhellen.
Warum zeigt sich der Dollar trotz einer weiterhin restriktiven Fed aktuell vergleichsweise schwach?
Aus meiner Sicht spielen hierbei mehrere Faktoren zusammen.
Zum einen wurden nach dem FOMC und den etwas schwächeren Core-PCE-Daten zuletzt viele Long-Positionen im Dollar reduziert. Zum anderen sorgt die aktuell freundlichere Risikostimmung dafür, dass Kapital wieder verstärkt in Risikoanlagen fließt.
Kurzfristig bleibt der Dollar deshalb technisch angeschlagen.
⸻
Volatilitätsindex (VIX)
Der VIX zeigt zum Wochenstart nur eine leichte Gegenbewegung und notiert aktuell bei rund 16,1 Punkten.
Damit befindet sich der Volatilitätsindex weiterhin deutlich unter der psychologisch wichtigen 20-Punkte-Marke.
Von einer erhöhten Nervosität an den Märkten kann aktuell also keine Rede sein.
Allerdings dürfte sich dies im Verlauf der Woche schnell ändern.
Mit den ISM-Daten heute, den JOLTS-Daten morgen, dem ADP-Bericht am Mittwoch und insbesondere den Non-Farm Payrolls am Freitag stehen zahlreiche marktbewegende Ereignisse an.
Entsprechend dürfte der VIX spätestens gegen Ende der Woche wieder deutlich an Dynamik gewinnen.
Risk Assets im Überblick
Bitcoin
Der Wochenabschluss verlief erneut schwach und bestätigt damit zunächst weiterhin das übergeordnete Short-Szenario, das ich bereits seit mehreren Wochen favorisiere.
Bitcoin schloss die vergangene Handelswoche rund 2,9 % im Minus und setzt diese Schwäche zum Wochenstart zunächst fort. Aktuell notiert der Markt bereits rund 1,4 % tiefer und nähert sich damit erneut einer entscheidenden Unterstützungszone.
Charttechnisch bleibt meine Einschätzung unverändert.
Solange Bitcoin die beiden wichtigen Widerstände – das Monatstief aus März bei rund 65.000 US-Dollar sowie das Monatstief aus April bei rund 65.700 US-Dollar – nicht per Tagesschlusskurs zurückerobert, bleibe ich kurzfristig bearish eingestellt.
Besonders entscheidend wird nun das Wochentief der vergangenen Woche bei rund 62.230 US-Dollar.
Sollte dieses Niveau nachhaltig unterschritten werden, steigt die Wahrscheinlichkeit einer Ausweitung der Korrektur in Richtung 61.000 Dollar. Sollte auch dort kein nennenswerter Kaufdruck entstehen, wäre aus meiner Sicht sogar ein Rücksetzer unter die psychologisch wichtige 60.000-Dollar-Marke durchaus möglich.
Das bullishe Szenario aktiviert sich für mich erst wieder, wenn Bitcoin einen Daily Close oberhalb von 65.700 Dollar schafft. In diesem Fall würden zunächst 67.000 Dollar und anschließend der Bereich um 68.300 Dollar wieder in den Fokus rücken.
Bis dahin bleibt der kurzfristige Trend für mich jedoch klar abwärtsgerichtet.
⸻
S&P 500
Der S&P 500 startet dagegen ausgesprochen freundlich in die neue Handelswoche.
Aktuell notiert der Index rund 0,46 % im Plus und bestätigt damit zunächst die Erholung vom Wochenschluss der vergangenen Woche.
Charttechnisch bleibt die 7.500-Punkte-Marke der entscheidende Bereich.
Solange sich der Markt oberhalb dieser Zone behaupten kann, bleibe ich kurzfristig weiterhin bullish.
Besonders positiv ist dabei, dass bereits zum Wochenstart sowohl das Wochenhoch der Vorwoche als auch das Hoch aus Kalenderwoche 30 überwunden werden konnten.
Sollte sich der S&P 500 nun nachhaltig oberhalb von 7.566 Punkten etablieren, ergeben sich aus meiner Sicht die nächsten Kursziele bei rund 7.625 Punkten sowie anschließend im Bereich des aktuellen Monatshochs bei etwa 7.632 Punkten.
Voraussetzung hierfür bleibt allerdings, dass sich die geopolitische Lage weiter entspannt und die anstehenden Konjunkturdaten keine negativen Überraschungen liefern.
Sollte der Markt dagegen wieder unter 7.500 Punkte zurückfallen, würde sich das kurzfristige Chartbild erneut eintrüben.
⸻
Nasdaq
Auch der Nasdaq startet freundlich in die neue Woche, wenngleich die Dynamik etwas geringer ausfällt als beim S&P 500.
Aktuell notiert der Technologieindex rund 1,16 % im Plus und bewegt sich erneut unmittelbar an der wichtigen Widerstandszone um 28.500 Punkte.
Für mich bleibt genau dieser Bereich der Schlüssel für die kommenden Handelstage.
Bullishes Szenario
Gelingt ein nachhaltiger Ausbruch über das Wochenhoch der vergangenen Woche bei rund 28.605 Punkten, eröffnet sich aus meiner Sicht weiteres Potenzial in Richtung 29.000 Punkte sowie anschließend bis zum Wochenhoch aus Kalenderwoche 30 bei rund 29.200 Punkten.
Bearishes Szenario
Scheitert der Markt dagegen erneut an der Zone um 28.500 Punkte, rechne ich zunächst mit einem Rücksetzer in Richtung 28.175 Punkte – dem wichtigen Monatstief aus Juni – sowie anschließend mit einem möglichen Retest der 28.000-Punkte-Marke.
Insgesamt kann ich mir für die ersten Handelstage der Woche auch gut eine Seitwärtsbewegung zwischen 28.000 und 28.500 Punkten vorstellen, bevor neue Impulse durch Makrodaten oder Unternehmenszahlen entstehen.
Die Grundvoraussetzung für weitere Kursanstiege bleibt dabei eine anhaltende geopolitische Entspannung.
⸻
US30 (Dow Jones)
Auch der Dow Jones präsentiert sich zum Wochenstart freundlich.
Mit einem Plus von rund 0,7 % setzt der Index seine stabile Entwicklung der vergangenen Wochen fort.
Charttechnisch bleibt zunächst die 53.000-Punkte-Marke entscheidend.
Hier befindet sich gleichzeitig das Wochenhoch der Vorwoche.
Sollte dieser Bereich nachhaltig überwunden werden, würde sich aus meiner Sicht weiteres Potenzial in Richtung 53.500 Punkte und damit in Richtung neuer Allzeithochs ergeben.
Kommt es dagegen zunächst zu einer gesunden Konsolidierung, wären Rücksetzer in den Bereich um 52.500 Punkte beziehungsweise bis zum Drei-Monats-Schlusskurs bei rund 52.333 Punkten aus meiner Sicht vollkommen normal.
Solange diese Unterstützungen verteidigt werden, bleibt das übergeordnete Chartbild klar konstruktiv.
⸻
DAX charttechnischer Ausblick
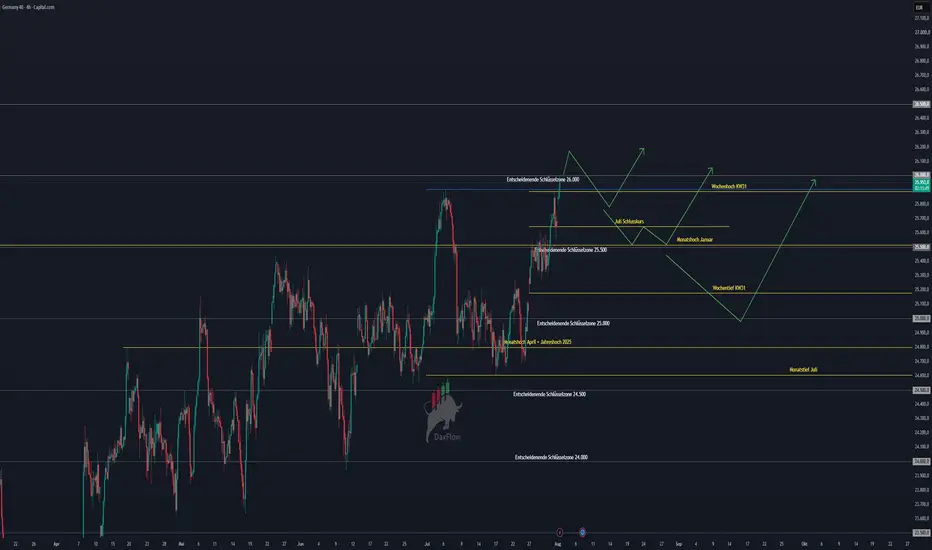
Der DAX startet ebenfalls ausgesprochen stark in die neue Handelswoche.
Aktuell notiert der deutsche Leitindex rund 1,2 % im Plus und konnte direkt zum Handelsstart ein neues Allzeithoch markieren.
Auch die psychologisch wichtige Marke von 26.000 Punkten wurde bereits angelaufen.
Nach einem derart dynamischen Ausbruch wäre eine kurzfristige Überdehnung in Richtung 26.100 bis 26.200 Punkte aus charttechnischer Sicht völlig normal.
Anschließend würde ich allerdings zunächst mit einer gesunden Konsolidierung rechnen.
Idealerweise erfolgt anschließend ein Rücksetzer zurück auf die Ausbruchszone um 26.000 Punkte, um diese als neue Unterstützung zu bestätigen.
Sollte der Rücksetzer etwas stärker ausfallen, bleibt für mich insbesondere der Bereich um 25.500 Punkte die erste größere Unterstützungszone.
Darunter würde anschließend die psychologisch wichtige 25.000-Punkte-Marke inklusive des offenen Gap-Bereichs wieder interessant werden.
Übergeordnet bleibe ich für den DAX weiterhin bullish.
Die Kombination aus einer möglichen geopolitischen Entspannung, bislang überwiegend soliden Unternehmenszahlen sowie dem insgesamt stabilen technischen Gesamtbild spricht derzeit weiterhin eher für steigende Kurse als für eine größere Korrektur.
⸻
Fazit
Die neue Handelswoche beginnt mit einer deutlich freundlicheren Marktstimmung.
Vor allem die Hoffnung auf eine diplomatische Lösung im Nahen Osten sorgt aktuell für fallende Ölpreise und eine steigende Risikobereitschaft an den Aktienmärkten.
Gleichzeitig startet eine äußerst spannende Woche mit wichtigen Einkaufsmanagerindizes, zahlreichen Unternehmenszahlen sowie weiteren entscheidenden Konjunkturdaten.
Besonders im Fokus stehen heute die Quartalszahlen von Berkshire Hathaway und Palantir, während auf der makroökonomischen Seite vor allem die US-Industrieindikatoren die Richtung vorgeben dürften.
Insgesamt bleibe ich kurzfristig weiterhin leicht bullish eingestellt.
Sollte sich die geopolitische Lage weiter entspannen und Öl seinen Rückgang fortsetzen, würde dies den Inflationsdruck zusätzlich reduzieren und den Aktienmärkten weiteren Rückenwind verleihen.
Die größte Unsicherheit bleibt jedoch bestehen: Jede neue Nachricht aus dem Nahen Osten kann die aktuelle Marktbewegung innerhalb kürzester Zeit wieder vollständig drehen.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch einen erfolgreichen Start in die neue Handelswoche und wie immer:
Ich wünsche euch stabile Trades.
Guten Morgen zusammen,
die neue Handelswoche startet mit einem deutlich freundlicheren Marktumfeld. Nachdem die vergangenen Wochen von geopolitischen Spannungen, steigenden Ölpreisen und einer restriktiven Geldpolitik geprägt waren, richtet sich der Blick heute auf erste Signale einer möglichen diplomatischen Entspannung im Nahen Osten. Gleichzeitig beginnt eine der spannendsten Earnings-Wochen der gesamten Berichtssaison und auch auf der makroökonomischen Seite stehen bereits heute wichtige Frühindikatoren auf der Agenda.
⸻
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Der Hauptgrund für den freundlichen Wochenstart liegt aktuell eindeutig auf der geopolitischen Seite.
Nach den massiven Spannungen rund um die Straße von Hormus und den zuletzt stark gestiegenen Ölpreisen setzen die Märkte heute auf eine diplomatische Lösung. Berichten zufolge laufen intensive Gespräche zwischen den beteiligten Staaten, wodurch sich die Hoffnung auf eine schrittweise Deeskalation deutlich erhöht hat.
Genau diese Erwartungen werden heute Morgen bereits eingepreist.
Während Öl massiv unter Druck gerät, profitieren gleichzeitig Aktienmärkte weltweit. Die Risikoprämie auf Energiepreise sinkt deutlich, wodurch auch die Sorge vor einer erneuten Inflationswelle zunächst nachlässt.
Trotzdem bleibt Vorsicht angebracht.
Bislang handelt es sich überwiegend um diplomatische Bemühungen. Eine vollständige Normalisierung der Schifffahrt in der Straße von Hormus steht weiterhin aus. Sollte sich die Lage erneut verschärfen oder Verhandlungen scheitern, könnte ein Großteil der heutigen Bewegung innerhalb kürzester Zeit wieder ausgepreist werden.
Für die Märkte bleibt die geopolitische Entwicklung damit auch in dieser Woche der wichtigste externe Einflussfaktor.
⸻
Fundamentale Wirtschaftsdaten heute
Neben der Geopolitik richtet sich der Fokus heute auf zahlreiche Konjunkturdaten aus Europa und den USA.
Bereits gestern fand das OPEC-Meeting statt. Weitere Aussagen zur Produktionspolitik dürften insbesondere für den Ölmarkt im Wochenverlauf relevant bleiben.
Bereits veröffentlicht wurden heute Morgen die deutschen Einzelhandelsumsätze.
German Retail Sales (MoM)
* Actual: -1,1 %
* Forecast: -0,4 %
* Previous: +1,2 %
Die Daten fielen damit deutlich schwächer als erwartet aus und sprechen kurzfristig für eine nachlassende Konsumdynamik innerhalb Deutschlands. Für den DAX besitzt diese Veröffentlichung zwar nur begrenzte Marktwirkung, sie liefert jedoch einen weiteren Hinweis auf die derzeit schwache Binnenkonjunktur.
Im weiteren Verlauf folgen die ersten wichtigen Einkaufsmanagerindizes.
* HCOB Germany Manufacturing PMI
* HCOB Eurozone Manufacturing PMI
Diese Daten geben einen frühen Einblick in die wirtschaftliche Aktivität des verarbeitenden Gewerbes innerhalb Deutschlands und der Eurozone.
Der Fokus liegt anschließend klar auf den USA.
Am Nachmittag stehen folgende Veröffentlichungen auf der Agenda:
* S&P Global Manufacturing PMI
Forecast: 53,8
* ISM Manufacturing PMI
Forecast: 54,0
* ISM Manufacturing Prices
Forecast: 70
Gerade der ISM Manufacturing PMI gehört zu den wichtigsten Frühindikatoren der US-Wirtschaft.
Ein höherer Wert spricht für eine robuste Industrie und damit häufig auch für eine stärkere Wirtschaft. Gleichzeitig können starke Konjunkturdaten jedoch den Inflationsdruck erhöhen und dadurch den Spielraum der Fed für Zinssenkungen begrenzen.
Die ISM Manufacturing Prices liefern dagegen Hinweise darauf, wie sich die Preisentwicklung innerhalb der Industrie verändert. Sinkende Werte würden den Inflationsdruck etwas reduzieren, während steigende Werte erneut für höhere Produktionskosten sprechen würden.
Damit dürfte der Nachmittag für erhöhte Volatilität sorgen.
⸻
Earnings im Überblick
Auch die Berichtssaison nimmt heute wieder deutlich an Fahrt auf.
Im Mittelpunkt stehen heute insbesondere:
* Berkshire Hathaway
* Palantir
Vor allem Berkshire Hathaway dürfte nach den jüngsten Aussagen rund um Warren Buffetts Portfolio besonders aufmerksam verfolgt werden. Investoren achten hier vor allem auf Liquiditätsentwicklung, Aktienkäufe sowie den allgemeinen Ausblick.
Palantir bleibt einer der spannendsten KI-Werte der gesamten Berichtssaison. Neben Umsatz und Gewinn wird insbesondere auf neue Regierungsaufträge, KI-Produkte sowie den Ausblick für die kommenden Quartale geachtet.
Darüber hinaus berichten unter anderem:
* Vertex Pharmaceuticals
* Tyson Foods
* Marriott International
* Williams Companies
* ONEOK
Insgesamt startet damit eine der wichtigsten Earnings-Wochen des Quartals, bevor in den kommenden Tagen zahlreiche weitere Schwergewichte folgen.
Märkte & Korrelationen im Überblick
US Oil
Beginnen wir wie gewohnt mit dem Ölmarkt, der aktuell weiterhin der wichtigste makroökonomische Treiber bleibt.
Zum Wochenstart sehen wir hier einen massiven Gap Down von rund 8,4 %. WTI notiert aktuell nur noch bei rund 79,64 US-Dollar je Barrel und damit unmittelbar an einer der wichtigsten charttechnischen Unterstützungen der vergangenen Monate.
Genau auf diese Zone hatte ich bereits im gestrigen Wochenausblick hingewiesen.
Mit dem Monatstief aus April bei rund 79 US-Dollar hat der Markt zunächst einen ersten Support gefunden. Die Hoffnung auf eine diplomatische Lösung im Nahen Osten führt aktuell dazu, dass die geopolitische Risikoprämie aus dem Ölpreis herausgenommen wird.
Charttechnisch bleibt das Bild nun relativ klar.
Bullishes Szenario für Öl
Sollte sich die geopolitische Lage erneut verschärfen oder die laufenden diplomatischen Gespräche scheitern, dürfte der heutige Abverkauf relativ schnell wieder aufgeholt werden.
Dann rücken zunächst wieder das Monatstief Mai bei 86,32 Dollar sowie die 87,75-Dollar-Zone in den Fokus.
Ein nachhaltiger Ausbruch darüber würde aus meiner Sicht den Weg zunächst bis 90 Dollar und anschließend sogar in Richtung 95 Dollar freimachen.
Bearishes Szenario
Sollte die aktuelle Deeskalation dagegen Bestand haben und wir gleichzeitig unter das Wochentief der Vorwoche bei rund 77,70 Dollar fallen, steigt die Wahrscheinlichkeit einer deutlich größeren Korrektur.
Die nächsten Ziele lägen dann zunächst bei 74 Dollar und anschließend sogar im Bereich um 72 Dollar.
Gerade deshalb bleibt Öl aktuell einer der wichtigsten Märkte überhaupt.
Sinkende Ölpreise bedeuten sinkenden Inflationsdruck, geringere Energiekosten für Unternehmen und Verbraucher sowie grundsätzlich bessere Voraussetzungen für eine weniger restriktive Geldpolitik.
Steigende Ölpreise würden dagegen genau den gegenteiligen Effekt auslösen und könnten Inflationssorgen erneut deutlich verstärken.
⸻
US-Staatsanleihen
Auch am Anleihemarkt sehen wir zum Wochenstart eine leichte Entspannung.
Die Kurse der US-Staatsanleihen geben leicht nach.
3-jährige Treasuries: -0,25 %
5-jährige Treasuries: -0,38 %
10-jährige Treasuries: -0,55 %
30-jährige Treasuries: -0,66 %
Hintergrund hierfür dürfte vor allem die freundlichere Marktstimmung sein.
Wenn geopolitische Risiken abnehmen und Anleger wieder verstärkt Risiko eingehen, fließt häufig Kapital aus sicheren Staatsanleihen zurück in den Aktienmarkt.
Trotz dieses kurzfristigen Rückgangs bleibt das übergeordnete Bild jedoch unverändert.
Die langfristigen Renditen befinden sich weiterhin auf einem historisch hohen Niveau und spiegeln nach wie vor die Erwartung wider, dass die Fed die Zinsen länger hoch halten oder im Zweifel sogar nochmals anheben könnte.
Gerade deshalb bleiben sämtliche Arbeitsmarkt- und Inflationsdaten in den kommenden Tagen enorm wichtig.
⸻
US-Dollar (DXY)
Auch der US-Dollar startet leicht schwächer in die neue Handelswoche.
Der Dollar-Index hat im frühen Handel bereits die 99,50-Punkte-Marke getestet und dort zunächst Unterstützung gefunden.
Charttechnisch bleibt meine Einschätzung jedoch unverändert.
Solange sich der DXY unterhalb von 100 Punkten bewegt, bleibt das kurzfristige Momentum eher bearish.
Sollte die Unterstützung bei 99,50 Punkten nicht halten, rückt anschließend relativ schnell die Zone um 99 Punkte in den Fokus.
Erst oberhalb von 100,50 bis 100,60 Punkten würde sich das Chartbild wieder deutlich aufhellen.
Warum zeigt sich der Dollar trotz einer weiterhin restriktiven Fed aktuell vergleichsweise schwach?
Aus meiner Sicht spielen hierbei mehrere Faktoren zusammen.
Zum einen wurden nach dem FOMC und den etwas schwächeren Core-PCE-Daten zuletzt viele Long-Positionen im Dollar reduziert. Zum anderen sorgt die aktuell freundlichere Risikostimmung dafür, dass Kapital wieder verstärkt in Risikoanlagen fließt.
Kurzfristig bleibt der Dollar deshalb technisch angeschlagen.
⸻
Volatilitätsindex (VIX)
Der VIX zeigt zum Wochenstart nur eine leichte Gegenbewegung und notiert aktuell bei rund 16,1 Punkten.
Damit befindet sich der Volatilitätsindex weiterhin deutlich unter der psychologisch wichtigen 20-Punkte-Marke.
Von einer erhöhten Nervosität an den Märkten kann aktuell also keine Rede sein.
Allerdings dürfte sich dies im Verlauf der Woche schnell ändern.
Mit den ISM-Daten heute, den JOLTS-Daten morgen, dem ADP-Bericht am Mittwoch und insbesondere den Non-Farm Payrolls am Freitag stehen zahlreiche marktbewegende Ereignisse an.
Entsprechend dürfte der VIX spätestens gegen Ende der Woche wieder deutlich an Dynamik gewinnen.
Risk Assets im Überblick
Bitcoin
Der Wochenabschluss verlief erneut schwach und bestätigt damit zunächst weiterhin das übergeordnete Short-Szenario, das ich bereits seit mehreren Wochen favorisiere.
Bitcoin schloss die vergangene Handelswoche rund 2,9 % im Minus und setzt diese Schwäche zum Wochenstart zunächst fort. Aktuell notiert der Markt bereits rund 1,4 % tiefer und nähert sich damit erneut einer entscheidenden Unterstützungszone.
Charttechnisch bleibt meine Einschätzung unverändert.
Solange Bitcoin die beiden wichtigen Widerstände – das Monatstief aus März bei rund 65.000 US-Dollar sowie das Monatstief aus April bei rund 65.700 US-Dollar – nicht per Tagesschlusskurs zurückerobert, bleibe ich kurzfristig bearish eingestellt.
Besonders entscheidend wird nun das Wochentief der vergangenen Woche bei rund 62.230 US-Dollar.
Sollte dieses Niveau nachhaltig unterschritten werden, steigt die Wahrscheinlichkeit einer Ausweitung der Korrektur in Richtung 61.000 Dollar. Sollte auch dort kein nennenswerter Kaufdruck entstehen, wäre aus meiner Sicht sogar ein Rücksetzer unter die psychologisch wichtige 60.000-Dollar-Marke durchaus möglich.
Das bullishe Szenario aktiviert sich für mich erst wieder, wenn Bitcoin einen Daily Close oberhalb von 65.700 Dollar schafft. In diesem Fall würden zunächst 67.000 Dollar und anschließend der Bereich um 68.300 Dollar wieder in den Fokus rücken.
Bis dahin bleibt der kurzfristige Trend für mich jedoch klar abwärtsgerichtet.
⸻
S&P 500
Der S&P 500 startet dagegen ausgesprochen freundlich in die neue Handelswoche.
Aktuell notiert der Index rund 0,46 % im Plus und bestätigt damit zunächst die Erholung vom Wochenschluss der vergangenen Woche.
Charttechnisch bleibt die 7.500-Punkte-Marke der entscheidende Bereich.
Solange sich der Markt oberhalb dieser Zone behaupten kann, bleibe ich kurzfristig weiterhin bullish.
Besonders positiv ist dabei, dass bereits zum Wochenstart sowohl das Wochenhoch der Vorwoche als auch das Hoch aus Kalenderwoche 30 überwunden werden konnten.
Sollte sich der S&P 500 nun nachhaltig oberhalb von 7.566 Punkten etablieren, ergeben sich aus meiner Sicht die nächsten Kursziele bei rund 7.625 Punkten sowie anschließend im Bereich des aktuellen Monatshochs bei etwa 7.632 Punkten.
Voraussetzung hierfür bleibt allerdings, dass sich die geopolitische Lage weiter entspannt und die anstehenden Konjunkturdaten keine negativen Überraschungen liefern.
Sollte der Markt dagegen wieder unter 7.500 Punkte zurückfallen, würde sich das kurzfristige Chartbild erneut eintrüben.
⸻
Nasdaq
Auch der Nasdaq startet freundlich in die neue Woche, wenngleich die Dynamik etwas geringer ausfällt als beim S&P 500.
Aktuell notiert der Technologieindex rund 1,16 % im Plus und bewegt sich erneut unmittelbar an der wichtigen Widerstandszone um 28.500 Punkte.
Für mich bleibt genau dieser Bereich der Schlüssel für die kommenden Handelstage.
Bullishes Szenario
Gelingt ein nachhaltiger Ausbruch über das Wochenhoch der vergangenen Woche bei rund 28.605 Punkten, eröffnet sich aus meiner Sicht weiteres Potenzial in Richtung 29.000 Punkte sowie anschließend bis zum Wochenhoch aus Kalenderwoche 30 bei rund 29.200 Punkten.
Bearishes Szenario
Scheitert der Markt dagegen erneut an der Zone um 28.500 Punkte, rechne ich zunächst mit einem Rücksetzer in Richtung 28.175 Punkte – dem wichtigen Monatstief aus Juni – sowie anschließend mit einem möglichen Retest der 28.000-Punkte-Marke.
Insgesamt kann ich mir für die ersten Handelstage der Woche auch gut eine Seitwärtsbewegung zwischen 28.000 und 28.500 Punkten vorstellen, bevor neue Impulse durch Makrodaten oder Unternehmenszahlen entstehen.
Die Grundvoraussetzung für weitere Kursanstiege bleibt dabei eine anhaltende geopolitische Entspannung.
⸻
US30 (Dow Jones)
Auch der Dow Jones präsentiert sich zum Wochenstart freundlich.
Mit einem Plus von rund 0,7 % setzt der Index seine stabile Entwicklung der vergangenen Wochen fort.
Charttechnisch bleibt zunächst die 53.000-Punkte-Marke entscheidend.
Hier befindet sich gleichzeitig das Wochenhoch der Vorwoche.
Sollte dieser Bereich nachhaltig überwunden werden, würde sich aus meiner Sicht weiteres Potenzial in Richtung 53.500 Punkte und damit in Richtung neuer Allzeithochs ergeben.
Kommt es dagegen zunächst zu einer gesunden Konsolidierung, wären Rücksetzer in den Bereich um 52.500 Punkte beziehungsweise bis zum Drei-Monats-Schlusskurs bei rund 52.333 Punkten aus meiner Sicht vollkommen normal.
Solange diese Unterstützungen verteidigt werden, bleibt das übergeordnete Chartbild klar konstruktiv.
⸻
DAX charttechnischer Ausblick
Der DAX startet ebenfalls ausgesprochen stark in die neue Handelswoche.
Aktuell notiert der deutsche Leitindex rund 1,2 % im Plus und konnte direkt zum Handelsstart ein neues Allzeithoch markieren.
Auch die psychologisch wichtige Marke von 26.000 Punkten wurde bereits angelaufen.
Nach einem derart dynamischen Ausbruch wäre eine kurzfristige Überdehnung in Richtung 26.100 bis 26.200 Punkte aus charttechnischer Sicht völlig normal.
Anschließend würde ich allerdings zunächst mit einer gesunden Konsolidierung rechnen.
Idealerweise erfolgt anschließend ein Rücksetzer zurück auf die Ausbruchszone um 26.000 Punkte, um diese als neue Unterstützung zu bestätigen.
Sollte der Rücksetzer etwas stärker ausfallen, bleibt für mich insbesondere der Bereich um 25.500 Punkte die erste größere Unterstützungszone.
Darunter würde anschließend die psychologisch wichtige 25.000-Punkte-Marke inklusive des offenen Gap-Bereichs wieder interessant werden.
Übergeordnet bleibe ich für den DAX weiterhin bullish.
Die Kombination aus einer möglichen geopolitischen Entspannung, bislang überwiegend soliden Unternehmenszahlen sowie dem insgesamt stabilen technischen Gesamtbild spricht derzeit weiterhin eher für steigende Kurse als für eine größere Korrektur.
⸻
Fazit
Die neue Handelswoche beginnt mit einer deutlich freundlicheren Marktstimmung.
Vor allem die Hoffnung auf eine diplomatische Lösung im Nahen Osten sorgt aktuell für fallende Ölpreise und eine steigende Risikobereitschaft an den Aktienmärkten.
Gleichzeitig startet eine äußerst spannende Woche mit wichtigen Einkaufsmanagerindizes, zahlreichen Unternehmenszahlen sowie weiteren entscheidenden Konjunkturdaten.
Besonders im Fokus stehen heute die Quartalszahlen von Berkshire Hathaway und Palantir, während auf der makroökonomischen Seite vor allem die US-Industrieindikatoren die Richtung vorgeben dürften.
Insgesamt bleibe ich kurzfristig weiterhin leicht bullish eingestellt.
Sollte sich die geopolitische Lage weiter entspannen und Öl seinen Rückgang fortsetzen, würde dies den Inflationsdruck zusätzlich reduzieren und den Aktienmärkten weiteren Rückenwind verleihen.
Die größte Unsicherheit bleibt jedoch bestehen: Jede neue Nachricht aus dem Nahen Osten kann die aktuelle Marktbewegung innerhalb kürzester Zeit wieder vollständig drehen.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch einen erfolgreichen Start in die neue Handelswoche und wie immer:
Ich wünsche euch stabile Trades.

Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.