
Guten Morgen zusammen,
der heutige Handelstag dürfte einer der wichtigsten der gesamten Woche werden. Nachdem die US-Notenbank gestern ihren Zinsentscheid veröffentlicht hat und Fed-Chef Kevin Warsh auf der anschließenden Pressekonferenz die zukünftige Geldpolitik erläuterte, richtet sich der Blick der Märkte nun unmittelbar auf den heutigen Core-PCE-Preisindex. Genau diesen Inflationsindikator bezeichnete Warsh mehrfach als einen der wichtigsten Maßstäbe für die kommenden Entscheidungen der Federal Reserve.
Die gestrige Fed-Sitzung hat zwar keine unmittelbare Zinserhöhung gebracht, allerdings wurde schnell deutlich, dass die Kommunikation der Notenbank deutlich restriktiver ausfiel, als viele Marktteilnehmer erwartet hatten. Besonders das FOMC Statement, die Aussagen während der Pressekonferenz sowie die gestiegenen Wahrscheinlichkeiten im CME FedWatch Tool zeigen, dass die Märkte mittlerweile wieder mehrere Zinserhöhungen für die kommenden Sitzungen einpreisen.
Gleichzeitig bleibt die geopolitische Lage im Nahen Osten angespannt. Die anhaltenden Spannungen spiegeln sich weiterhin deutlich am Ölmarkt wider. Der massive Rückgang der US-Rohöllagerbestände von über sieben Millionen Barrel unterstreicht zusätzlich die aktuell knappe Angebotslage und sorgt für weiteren Aufwärtsdruck beim Ölpreis. Höhere Energiepreise könnten wiederum die Inflation länger hoch halten und damit den Handlungsspielraum der Federal Reserve zusätzlich einschränken.
Neben den makroökonomischen Daten stehen heute außerdem zahlreiche Quartalszahlen im Mittelpunkt. Nach den gestrigen Ergebnissen von Microsoft und Meta richtet sich der Fokus heute Abend insbesondere auf Apple und Amazon. Gleichzeitig stehen mit dem deutschen BIP, der Inflation in Deutschland, dem BIP der Eurozone sowie den US-Arbeitsmarktdaten mehrere wichtige Konjunkturdaten auf dem Kalender, welche sowohl den DAX als auch die US-Indizes erheblich bewegen könnten.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Fed-Zinsentscheid im Detail
* Earnings im Überblick
* Märkte & Korrelationen
* Risk Assets
* DAX charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Auch wenn in den vergangenen Tagen keine neue Eskalationsstufe erreicht wurde, bleibt die geopolitische Lage im Nahen Osten weiterhin äußerst angespannt.
Von einer nachhaltigen Entspannung kann derzeit noch keine Rede sein. Zwar laufen diplomatische Gespräche weiter, allerdings ist bislang kein belastbarer Fortschritt in Richtung eines dauerhaften Friedensabkommens erkennbar. Entsprechend bleiben die geopolitischen Risiken für die Finanzmärkte weiterhin hoch.
Besonders deutlich zeigt sich diese Unsicherheit aktuell am Ölmarkt. Trotz der jüngsten Rallye rechnen Marktteilnehmer offensichtlich weiterhin mit Angebotsrisiken. Der Ölpreis handelt auf einem deutlich höheren Niveau als noch vor wenigen Wochen und preist nach wie vor geopolitische Spannungen ein.
Hinzu kommt, dass der Schiffsverkehr durch die Straße von Hormus weiterhin erheblich eingeschränkt bleibt. Da über diese Route ein bedeutender Teil des weltweiten Ölhandels abgewickelt wird, sorgt jede Einschränkung unmittelbar für Sorgen über die globale Energieversorgung. Solange sich an dieser Situation nichts Grundlegendes ändert, dürfte der Ölpreis erhöht bleiben und weiterhin einen wichtigen Einfluss auf Inflationserwartungen sowie die Geldpolitik der Notenbanken ausüben.
Für die Märkte bedeutet das weiterhin erhöhte Unsicherheit. Eine diplomatische Lösung könnte den Ölpreis relativ schnell wieder unter Druck bringen. Eine weitere Eskalation hätte dagegen das Potenzial, die Energiepreise erneut deutlich ansteigen zu lassen und damit zusätzlichen Inflationsdruck zu erzeugen.
Fundamentale Wirtschaftsdaten gestern
Der gestrige Handelstag hatte es in sich. Neben dem Zinsentscheid der Federal Reserve standen auch die amerikanischen Rohöllagerbestände auf dem Programm. Beide Ereignisse hatten erheblichen Einfluss auf die Finanzmärkte.
Crude Oil Inventories
Actual: -7,167 Mio. Barrel
Forecast: +0,7 Mio. Barrel
Previous: +2,01 Mio. Barrel
Die veröffentlichten Lagerbestände stellten eine massive Überraschung dar.
Während Ökonomen mit einem leichten Lageraufbau gerechnet hatten, wurde stattdessen ein Rückgang von über sieben Millionen Barrel gemeldet. Damit lag die Veröffentlichung nicht nur deutlich unter den Erwartungen, sondern auch weit unter dem Wert der Vorwoche.
Ein derart starker Rückgang signalisiert, dass aktuell deutlich mehr Öl verbraucht beziehungsweise nachgefragt wird, als neu in die Lager fließt. Aus marktwirtschaftlicher Sicht bedeutet das eine weitere Verknappung des Angebots.
In Kombination mit den anhaltenden geopolitischen Spannungen im Nahen Osten stellt dies einen zusätzlichen Preistreiber für den Ölmarkt dar. Genau deshalb reagierte US Oil gestern erneut äußerst dynamisch auf der Oberseite.
Steigende Ölpreise wirken sich jedoch nicht ausschließlich auf den Energiesektor aus. Höhere Energiepreise verteuern Transport, Logistik, Produktion sowie zahlreiche Dienstleistungen. Unternehmen geben diese höheren Kosten häufig an Verbraucher weiter, wodurch letztlich auch die Kerninflation wieder ansteigen kann.
Genau diese Entwicklung dürfte aktuell auch einer der Hauptgründe dafür sein, weshalb sich die Federal Reserve weiterhin sehr vorsichtig zeigt und trotz unveränderter Leitzinsen keine Entwarnung hinsichtlich der Inflation geben wollte.
Fed Interest Rate Decision
Das mit Abstand wichtigste Ereignis des gestrigen Tages war jedoch die Sitzung der Federal Reserve.
Wie erwartet beließ die Fed ihren Leitzins unverändert bei 3,50 % bis 3,75 %.
Auf den ersten Blick wirkte diese Entscheidung zunächst neutral.
Die eigentliche Überraschung lag jedoch weniger im Zinsschritt selbst als vielmehr im anschließenden FOMC Statement sowie der Pressekonferenz von Fed-Chef Kevin Warsh.
Bereits das FOMC Statement machte deutlich, dass die Inflation weiterhin oberhalb des langfristigen Zielwertes von zwei Prozent liegt und die Notenbank aktuell keinen Anlass sieht, bereits über Lockerungen der Geldpolitik zu sprechen.
Noch deutlicher wurde Kevin Warsh während der Pressekonferenz.
Mehrfach betonte er, dass die Inflation weiterhin konsequent bekämpft werden müsse und dass die Federal Reserve bereit sei, bei Bedarf erneut zu handeln. Gleichzeitig vermied er jedoch bewusst jede konkrete Aussage darüber, wann der nächste Zinsschritt erfolgen könnte.
Damit verabschiedet sich die Federal Reserve zunehmend von der früheren sehr klaren Forward Guidance. Stattdessen sollen künftig die veröffentlichten Wirtschaftsdaten darüber entscheiden, wann weitere Zinserhöhungen notwendig werden.
Reuters bezeichnete diese Strategie heute Morgen treffend als eine Situation, in der mittlerweile der Anleihemarkt einen Großteil der Arbeit der Fed übernimmt.
Während die Notenbank selbst vorerst abwartet, steigen die Renditen amerikanischer Staatsanleihen bereits deutlich an und verschärfen die Finanzierungsbedingungen auch ohne unmittelbare Zinserhöhung.
Für Unternehmen bedeutet dies höhere Finanzierungskosten.
Für Immobilienkäufer steigen die Hypothekenzinsen.
Und für Aktienmärkte stellen steigende Renditen insbesondere bei hoch bewerteten Wachstumsunternehmen häufig Gegenwind dar.
Noch auffälliger war außerdem, dass gleich drei Mitglieder innerhalb des FOMC gegen die Entscheidung stimmten und eine Zinserhöhung bevorzugt hätten. Das zeigt, dass innerhalb der Notenbank zunehmend unterschiedliche Auffassungen über den weiteren geldpolitischen Kurs bestehen.
Die Märkte interpretierten die gestrige Sitzung deshalb insgesamt als deutlich restriktiver als erwartet.
Fundamentale Wirtschaftsdaten heute
Nach dem gestrigen Fed-Entscheid richtet sich der Fokus der Märkte heute vollständig auf die nächsten makroökonomischen Daten. Besonders wichtig wird dabei sein, ob die heutigen Veröffentlichungen das hawkische Bild der gestrigen Fed bestätigen oder wieder etwas entschärfen.
Vor allem der Core PCE Price Index dürfte heute den Takt an den Finanzmärkten vorgeben.
Deutschland & Eurozone
Bereits am Vormittag stehen wichtige Konjunkturdaten aus Europa auf dem Kalender.
German GDP
Das deutsche Bruttoinlandsprodukt gibt Aufschluss darüber, wie sich die größte Volkswirtschaft Europas aktuell entwickelt. Für den DAX besitzt diese Veröffentlichung naturgemäß eine hohe Relevanz. Ein stärkeres Wachstum könnte den deutschen Aktienmarkt kurzfristig unterstützen, während schwächere Daten die Sorgen über die europäische Konjunktur erneut verstärken würden.
Eurozone GDP
Anschließend folgt das Bruttoinlandsprodukt der Eurozone. Hier zeigt sich, ob sich die europäische Wirtschaft trotz hoher Finanzierungskosten weiterhin stabil entwickelt oder zunehmend an Dynamik verliert.
Unemployment Rate Eurozone
Die Arbeitslosenquote liefert Hinweise auf die Stabilität des europäischen Arbeitsmarktes. Ein robuster Arbeitsmarkt unterstützt grundsätzlich den Konsum, erhöht gleichzeitig aber auch das Risiko anhaltender Inflation.
German CPI
Ebenfalls sehr wichtig ist heute der deutsche Verbraucherpreisindex.
Gerade nach dem gestrigen Fed-Entscheid dürfte jede Inflationsüberraschung heute noch stärker von den Märkten beachtet werden. Sollten die Inflationsdaten erneut höher ausfallen als erwartet, könnte dies zusätzlich Druck auf die EZB ausüben und gleichzeitig die globale Diskussion um länger hohe Zinsen weiter verstärken.
USA
Am Nachmittag richtet sich der komplette Fokus anschließend auf die Vereinigten Staaten.
Core PCE Price Index (MoM)
Forecast: 0,2 %
Previous: 0,3 %
Core PCE Price Index (YoY)
Forecast: 3,3 %
Previous: 3,4 %
Der Core PCE Price Index ist heute ohne Zweifel die wichtigste Veröffentlichung des gesamten Tages.
Dabei handelt es sich nicht einfach um irgendeinen Inflationsindikator.
Der Core PCE gilt als der bevorzugte Inflationsmaßstab der Federal Reserve und besitzt für geldpolitische Entscheidungen häufig eine höhere Bedeutung als der klassische Verbraucherpreisindex (CPI).
Genau deshalb hat Kevin Warsh während seiner gestrigen Pressekonferenz mehrfach betont, dass die heutigen PCE-Daten für die kommenden Entscheidungen der Fed eine entscheidende Rolle spielen werden.
Darauf bin ich auch bereits ausführlich in meinem separaten Video eingegangen.
Der gestrige Zinsentscheid war lediglich der erste Teil.
Das heutige PCE-Update liefert nun den eigentlichen Hinweis darauf, ob die Federal Reserve bereits auf ihrer nächsten Sitzung erneut handeln muss.
Fällt der Core PCE höher aus als erwartet, dürfte dies die Wahrscheinlichkeit weiterer Zinserhöhungen deutlich erhöhen.
Fällt er dagegen niedriger aus, könnte sich der Zinspfad zumindest kurzfristig wieder etwas entspannen.
Gerade nach der gestrigen Pressekonferenz besitzen diese Zahlen deshalb außergewöhnlich hohe Bedeutung.
US GDP
Forecast: 2,1 %
Previous: 2,1 %
Auch das amerikanische Bruttoinlandsprodukt wird heute genau beobachtet.
Die Reuters-Umfragen gehen weiterhin davon aus, dass sich die US-Wirtschaft trotz der geopolitischen Belastungen überraschend robust entwickelt.
Vor allem zwei Faktoren tragen aktuell das Wachstum:
* weiterhin stabile Konsumausgaben
* hohe Investitionen rund um KI-Infrastruktur
Genau diese Robustheit der amerikanischen Wirtschaft erklärt auch, weshalb die Federal Reserve momentan keinen unmittelbaren Druck verspürt, ihre Geldpolitik zu lockern.
Solange Wachstum und Arbeitsmarkt stabil bleiben, kann sich die Notenbank weiterhin vollständig auf die Inflationsbekämpfung konzentrieren.
⸻
Initial Jobless Claims
Forecast: 201.000
Previous: 118.000
Auch die Erstanträge auf Arbeitslosenhilfe stehen heute im Fokus.
Der Arbeitsmarkt bleibt einer der wichtigsten Faktoren für die Federal Reserve.
Ein weiterhin sehr robuster Arbeitsmarkt bedeutet steigende Löhne, stabile Konsumausgaben und damit potenziell länger anhaltenden Inflationsdruck.
Sollten die Arbeitsmarktdaten heute erneut Stärke zeigen, würde dies ebenfalls eher für einen restriktiveren Zinspfad sprechen.
⸻
FedWatch Tool
Besonders interessant ist heute die Reaktion der Terminmärkte.
Nach der gestrigen Pressekonferenz haben die Marktteilnehmer ihre Zinserwartungen deutlich angepasst.
September-Sitzung
Keine Zinserhöhung: 34,8 %
+25 Basispunkte: 65,2 %
Damit preist der Markt mittlerweile bereits mit einer Wahrscheinlichkeit von rund zwei Dritteln eine Zinserhöhung im September ein.
Vor der gestrigen Fed-Sitzung waren die Wahrscheinlichkeiten deutlich ausgeglichener.
Die Pressekonferenz sowie die Aussagen von Kevin Warsh haben den Markt also klar in Richtung weiterer Zinsschritte verschoben.
⸻
Oktober-Sitzung
Hier wird das Bild sogar noch restriktiver.
Keine Zinserhöhung: 24,8 %
+25 Basispunkte: 56,5 %
+50 Basispunkte: 18,8 %
Damit rechnet der Markt inzwischen nicht nur mit einer einzelnen Zinserhöhung.
Ein erheblicher Teil der Marktteilnehmer hält inzwischen sogar einen gesamten Zinsschritt von 50 Basispunkten bis Oktober für möglich.
Das zeigt sehr deutlich, wie stark sich die Zinserwartungen innerhalb weniger Stunden verändert haben.
Die gestrige Fed war also deutlich hawkischer, als viele Investoren zunächst erwartet hatten.
Genau deshalb sahen wir anschließend steigende Renditen am langen Ende, Druck auf die Aktienmärkte sowie eine deutliche Neubewertung des zukünftigen Zinspfades.
⸻
Fed-Zinsentscheid – Warum reagierten die Märkte so stark?
Auf den ersten Blick könnte man meinen, dass ein unveränderter Leitzins eigentlich keine große Überraschung darstellt.
Genau das Gegenteil war jedoch der Fall.
Nicht die Entscheidung selbst bewegte die Märkte.
Entscheidend waren die Botschaften dahinter.
Bereits das FOMC Statement machte deutlich, dass die Inflation weiterhin klar über dem Ziel der Federal Reserve liegt und die Notenbank keinerlei Signal für baldige Zinssenkungen senden wollte.
Während frühere Fed-Präsidenten ihre zukünftigen Schritte häufig über eine sehr klare Forward Guidance vorbereitet haben, verfolgt Kevin Warsh mittlerweile einen deutlich datenabhängigeren Ansatz.
Er machte mehrfach deutlich, dass die Federal Reserve aktuell keine festen Zusagen für kommende Sitzungen geben wird.
Stattdessen sollen ausschließlich die eingehenden Wirtschaftsdaten über weitere Zinsschritte entscheiden.
Das erhöht allerdings gleichzeitig die Unsicherheit an den Finanzmärkten erheblich.
Investoren müssen nun jede einzelne Inflations-, Arbeitsmarkt- oder Wachstumszahl neu bewerten.
Genau deshalb dürfte der heutige Core PCE noch einmal erheblich wichtiger werden als ohnehin schon.
Reuters sprach heute Morgen sogar davon, dass inzwischen der Anleihemarkt zunehmend die Arbeit der Federal Reserve übernimmt.
Die Renditen amerikanischer Staatsanleihen sind bereits deutlich gestiegen und verschärfen die Finanzierungsbedingungen praktisch von selbst.
Für Aktien ist das grundsätzlich Gegenwind.
Steigende Renditen machen festverzinsliche Anlagen attraktiver und erhöhen gleichzeitig die Finanzierungskosten für Unternehmen.
Besonders Wachstumswerte und hoch bewertete Technologieunternehmen reagieren auf diese Entwicklung häufig sehr sensibel.
Hinzu kommt, dass die Federal Reserve gestern keineswegs den Eindruck vermittelte, mit der Inflationsentwicklung zufrieden zu sein.
Kevin Warsh betonte mehrfach, dass das Zwei-Prozent-Ziel unverändert bestehen bleibt und die Notenbank jederzeit bereit sei, erneut zu handeln, falls die Preisentwicklung dies erforderlich machen sollte.
Genau deshalb dürfte heute der Core PCE der eigentliche Gradmesser für die weitere Entwicklung der Märkte werden.
Earnings im Überblick
Nach dem gestrigen Zinsentscheid rückten nach Börsenschluss direkt die nächsten Schwergewichte in den Fokus. Mit Microsoft und Meta legten zwei der wichtigsten Unternehmen der Welt ihre Quartalszahlen vor und lieferten erneut entscheidende Impulse für die Technologiewerte sowie den gesamten US-Aktienmarkt.
Microsoft
Microsoft konnte die Erwartungen erneut klar übertreffen.
EPS Surprise: +11,79 %
Revenue Surprise: +2,74 %
Vor allem das Cloud-Geschäft sowie die Investitionen rund um Künstliche Intelligenz bleiben der wichtigste Wachstumstreiber des Unternehmens. Microsoft zeigt damit weiterhin, dass sich die milliardenschweren Investitionen in KI-Infrastruktur momentan auszahlen.
Gerade in einem Umfeld steigender Zinsen und höherer Finanzierungskosten ist dies ein wichtiges Signal für den Technologiesektor. Unternehmen, die weiterhin starkes Gewinnwachstum liefern können, werden von Investoren deutlich besser bewertet als Unternehmen, deren Bewertungen lediglich auf zukünftigen Hoffnungen beruhen.
Microsoft bleibt damit aktuell eines der fundamental stärksten Unternehmen im gesamten Nasdaq.
⸻
Meta
Bei Meta fiel das Bild dagegen deutlich gemischter aus.
EPS Surprise: -13,81 %
Revenue Surprise: +1,01 %
Während die Umsätze leicht über den Erwartungen lagen, blieb der Gewinn deutlich hinter den Analystenschätzungen zurück.
Der Markt reagierte entsprechend kritisch.
Die größte Sorge vieler Investoren bleibt weiterhin der enorme Kapitalbedarf für den Ausbau der eigenen KI-Infrastruktur. Milliardeninvestitionen in Rechenzentren, Chips und KI-Modelle belasten kurzfristig die Margen und erhöhen gleichzeitig die Erwartungen an zukünftiges Wachstum.
Genau deshalb standen die Meta-Aktien nachbörslich deutlich stärker unter Druck als Microsoft.
Diese Entwicklung passt auch sehr gut zu den Reuters-Berichten der vergangenen Tage, wonach Anleger zunehmend hinterfragen, ob sämtliche KI-Investitionen künftig tatsächlich die erwarteten Renditen erwirtschaften können.
⸻
Weitere wichtige Quartalszahlen
Auch außerhalb der großen US-Techunternehmen gab es zahlreiche interessante Unternehmensberichte.
Positiv überraschten unter anderem:
* Airbus
* BASF
* Procter & Gamble
Etwas schwächer fielen dagegen unter anderem aus:
* Deutsche Bank
Gerade für den DAX waren insbesondere Airbus und BASF wichtige Stützen, weshalb sich der deutsche Leitindex gestern insgesamt deutlich stabiler entwickelte als viele US-Indizes.
⸻
Heute nach Börsenschluss
Auch der heutige Abend bleibt für Anleger extrem spannend.
Im Fokus stehen vor allem:
* Apple
* Amazon
* Mastercard
* Stryker
Aus deutscher Sicht zusätzlich:
* Heidelberg Materials
* MTU Aero Engines
* Adidas
* Symrise AG
Gerade Apple und Amazon könnten heute Abend erneut erhebliche Auswirkungen auf Nasdaq, S&P 500 sowie den gesamten Technologiesektor haben.
Eine ausführlichere Analyse der heutigen Quartalszahlen findet ihr wie gewohnt im separaten Earnings-Video.
⸻
Märkte & Korrelationen im Überblick
US Oil
Der Ölpreis bleibt aktuell einer der wichtigsten Treiber für sämtliche Finanzmärkte.
Gestern konnte US Oil erneut massiv zulegen.
Nach der starken Reaktion an der Unterstützungszone um 79 US-Dollar folgte inzwischen ein Anstieg von über 7 %. Zusätzlich wurde bereits heute Morgen das gestrige Tageshoch überschritten.
Fundamental wird diese Bewegung derzeit von mehreren Faktoren unterstützt.
Zum einen sorgen die weiterhin angespannten geopolitischen Entwicklungen im Nahen Osten für erhebliche Unsicherheit auf der Angebotsseite.
Zum anderen verstärken die gestrigen Rohöllagerbestände den bestehenden Aufwärtsdruck zusätzlich.
Mit einem Rückgang der Lagerbestände um 7,167 Millionen Barrel wurde der Markt massiv überrascht.
Zum Vergleich:
Forecast:
+0,7 Mio. Barrel
Previous:
+2,01 Mio. Barrel
Actual:
-7,167 Mio. Barrel
Diese enorme Differenz zeigt, dass Angebot und Nachfrage momentan deutlich enger zusammenliegen als ursprünglich erwartet.
Charttechnisch bleibt für mich nun zunächst die Zone zwischen 86,38 US-Dollar und 87,75 US-Dollar das entscheidende Zwischenziel.
Dort befinden sich nicht nur ein offenes Gap, sondern gleichzeitig auch wichtige Monatstiefs aus dem Mai.
Sollten wir dort zunächst Verkaufsdruck sehen, wäre ein Rücklauf Richtung 84 US-Dollar durchaus denkbar.
Gelingt dagegen ein nachhaltiger Ausbruch über diese Zone, öffnet sich aus meiner Sicht der Weg in Richtung 90 US-Dollar.
Kommt es hingegen überraschend zu einer geopolitischen Entspannung, könnte sich auch der Ölpreis wieder deutlich beruhigen. In diesem Fall würde zunächst die 79-Dollar-Zone erneut in den Fokus rücken.
⸻
US-Staatsanleihen
Nach dem gestrigen Fed-Entscheid verlief der Handel am Anleihemarkt ausgesprochen volatil.
Während der Pressekonferenz wechselten die Renditen mehrfach ihre Richtung, da Investoren jede Aussage von Kevin Warsh neu einordnen mussten.
Interessant bleibt dabei vor allem die Entwicklung entlang der gesamten Zinskurve.
Für die laufende Woche ergeben sich aktuell folgende Veränderungen:
* 3-jährige US-Staatsanleihen: -0,94 %
* 5-jährige US-Staatsanleihen: -0,36 %
* 10-jährige US-Staatsanleihen: +0,30 %
* 30-jährige US-Staatsanleihen: +1,12 %
Besonders auffällig ist der starke Anstieg der langfristigen Renditen.
Die Rendite der 30-jährigen US-Staatsanleihen bewegt sich mittlerweile auf dem höchsten Niveau seit rund 2007.
Das zeigt sehr deutlich, dass Investoren langfristig weiterhin mit erhöhtem Inflationsdruck rechnen.
Steigende langfristige Renditen verteuern Finanzierungen für Unternehmen und Haushalte erheblich.
Gleichzeitig sinkt dadurch die Attraktivität hoch bewerteter Wachstumsunternehmen, weshalb insbesondere Technologieaktien aktuell deutlich sensibler auf makroökonomische Entwicklungen reagieren.
Reuters brachte diesen Zusammenhang heute Morgen sehr treffend auf den Punkt:
Momentan verschärft der Anleihemarkt die finanziellen Bedingungen bereits selbst – ganz ohne zusätzliche Zinserhöhung der Federal Reserve.
⸻
US-Dollar (DXY)
Auch der Dollar stand gestern erheblich unter Druck.
Der DXY verlor rund 0,59 % und schloss zunächst unter der wichtigen 101er-Marke.
Aktuell sehen wir jedoch bereits den ersten Rücklauf an genau diese Zone.
Aus charttechnischer Sicht bleibt für mich entscheidend, dass die Unterstützungen bei 100,60 und 100,50 weiterhin verteidigt werden.
Sollte dies gelingen und sich der Dollar wieder nachhaltig über 101 Punkten etablieren, wären aus meiner Sicht zunächst die Bereiche um 101,50 und anschließend 102 Punkte erreichbar.
Fällt dagegen auch die Unterstützung um 100,50, würde sich das Chartbild kurzfristig deutlich eintrüben und die psychologisch wichtige 100er-Marke wieder in den Fokus rücken.
⸻
Volatilitätsindex (VIX)
Der VIX zeigte gestern eindrucksvoll, wie nervös die Marktteilnehmer aktuell sind.
Zeitweise stieg der Volatilitätsindex deutlich über 20 Punkte, bevor im heutigen Handel zunächst wieder leichte Entspannung einsetzte.
Aktuell notiert der VIX bei rund 19,82 Punkten.
Damit bleibt das allgemeine Risiko an den Aktienmärkten weiterhin erhöht.
Gerade mit Blick auf den heutigen Core PCE sowie die heutigen Quartalszahlen von Apple und Amazon dürfte die Volatilität in den kommenden Handelsstunden hoch bleiben.
Für mich bleibt der Bereich um 20 Punkte daher weiterhin eine der wichtigsten Marken für die kurzfristige Marktstimmung.
Risk Assets im Überblick
Nvidia
Nvidia gehörte gestern erneut zu den schwächeren Werten im Technologiesektor und verlor 3,61 %. Damit setzte sich die Korrektur der vergangenen Handelstage zunächst weiter fort.
Neben der allgemein schwachen Marktstimmung belasteten vor allem die steigenden Anleiherenditen und der gestrige hawkische Auftritt der Federal Reserve den Technologiesektor. Höhere Zinsen bedeuten einen höheren Diskontierungsfaktor für zukünftige Unternehmensgewinne – und genau davon sind hoch bewertete Wachstumsunternehmen wie Nvidia besonders betroffen.
Zusätzlich sorgt die aktuelle Diskussion rund um den KI-Sektor für etwas Zurückhaltung. Zwar investieren die großen Technologiekonzerne weiterhin Milliardenbeträge in Rechenzentren und KI-Infrastruktur, gleichzeitig fragen sich Investoren aber zunehmend, wann sich diese enormen Investitionen tatsächlich in nachhaltig steigenden Gewinnen widerspiegeln werden. Genau diese Sorgen spiegelten sich gestern unter anderem auch in der Reaktion auf die Meta-Zahlen wider.
Charttechnisch bleibt die Zone um 190 US-Dollar weiterhin der entscheidende Support.
Sollte dieser Bereich nachhaltig unterschritten werden, rückt für mich zunächst die Unterstützung bei 186,55 US-Dollar in den Fokus. Wird auch diese Marke aufgegeben, wäre anschließend die psychologisch wichtige 180-Dollar-Marke das nächste Kursziel.
Bullisch wird das Chartbild für mich erst wieder, wenn Nvidia den Bereich um 200 US-Dollar nachhaltig zurückerobern und auf Tagesbasis darüber schließen kann. Erst dann würde sich das technische Bild wieder deutlich aufhellen.
⸻
Bitcoin
Bitcoin zeigte sich gestern deutlich robuster als viele klassische Risk Assets.
Während Nasdaq, S&P 500 und Dow Jones nach dem Fed-Entscheid deutlicher unter Druck gerieten, konnte sich Bitcoin vergleichsweise stabil halten und relative Stärke gegenüber den Aktienmärkten zeigen.
Trotzdem bewegt sich Bitcoin aktuell weiterhin innerhalb einer klar definierten Range.
Für einen nachhaltigen Ausbruch müssen zunächst zwei entscheidende Widerstände überwunden werden:
* Monatstief März bei 65.000 US-Dollar
* Monatstief April bei 65.700 US-Dollar
Erst wenn Bitcoin beide Marken auf Tagesbasis zurückerobern und oberhalb schließen kann, verbessert sich das charttechnische Bild deutlich.
Die nächsten Kursziele liegen dann bei:
* 67.000 US-Dollar
* 68.200 US-Dollar
Scheitert Bitcoin hingegen erneut an dieser Widerstandszone, bleibt aus meiner Sicht eine weitere Korrektur in Richtung 62.000 bis 61.000 US-Dollar weiterhin das wahrscheinlichere Szenario.
⸻
S&P 500
Auch der S&P 500 reagierte gestern deutlich negativ auf den hawkischen Ton der Federal Reserve.
Mit einem Tagesverlust von rund 1,53 % wurde die wichtige Unterstützungszone um 7.500 Punkte klar unterschritten.
Besonders kritisch ist dabei, dass der Index nicht nur intraday darunter gehandelt wurde, sondern den Handelstag auch unterhalb dieser Marke beendete.
Damit richtet sich der Blick nun auf die nächsten Unterstützungen:
* 7.254 Punkte
* 7.233 Punkte
* 7.198 Punkte
Diese Bereiche ergeben sich aus mehreren Monats- und Wochenschlusskursen sowie wichtigen technischen Unterstützungen der vergangenen Monate.
Für eine nachhaltige Stabilisierung wäre aus meiner Sicht zunächst die Rückeroberung der 7.500 Punkte notwendig.
Unterstützt werden könnte ein solches Szenario durch:
* einen schwächeren Core PCE,
* nachlassenden Inflationsdruck,
* sinkende Anleiherenditen,
* sowie eine geopolitische Entspannung im Nahen Osten.
⸻
Nasdaq
Auch der Nasdaq setzte seine Schwäche gestern fort und verlor knapp 1 %.
Besonders auffällig war dabei der erneute Bruch wichtiger kurzfristiger Unterstützungen.
Aktuell bleibt für mich entscheidend, ob das gestrige Tagestief erneut unterschritten wird.
Sollte dies passieren, bleibt mein übergeordnetes Kursziel weiterhin bei 26.288 Punkten.
Gerade steigende Renditen und ein restriktiverer Zinspfad belasten den Nasdaq deutlich stärker als viele andere Indizes, da hier zahlreiche hoch bewertete Technologieunternehmen vertreten sind.
Bullisch würde das Chartbild erst wieder werden, wenn der Nasdaq das Monatstief vom Juli beziehungsweise den Bereich um 28.200 Punkte nachhaltig zurückerobern kann.
⸻
Dow Jones
Der Dow Jones zeigte gestern ebenfalls deutliche Schwäche und verlor rund 2,29 %.
Besonders im Bereich der 53.000 Punkte setzte erneut starker Verkaufsdruck ein.
Kurzfristig bleibt für mich nun zunächst die Zone um 52.000 Punkte entscheidend.
Sollte der Markt anschließend auch unter das Wochentief der Kalenderwochen 25 und 26 bei 51.359 Punkten fallen, würde sich das technische Bild weiter eintrüben.
Die nächsten Unterstützungen liegen anschließend bei:
* 51.174 Punkte
* 51.000 Punkte
Eine nachhaltige Erholung sehe ich erst wieder, wenn sich der Dow Jones oberhalb von 52.000 Punkten stabilisieren und anschließend die 52.333 Punkte zurückerobern kann.
⸻
DAX charttechnischer Ausblick
Auch der DAX zeigte sich gestern schwächer und schloss rund 0,69 % im Minus.
Im Vergleich zu den US-Indizes hielt sich der deutsche Leitindex allerdings weiterhin relativ stabil.
Ein Grund hierfür dürften unter anderem die insgesamt soliden Quartalszahlen einiger europäischer Unternehmen gewesen sein, die den deutschen Markt etwas stützten.
Heute richtet sich der Fokus nun vollständig auf den Core PCE Price Index sowie die europäischen Konjunkturdaten.
Sollten diese den gestrigen hawkischen Eindruck der Fed bestätigen, dürfte auch der DAX weiteren Verkaufsdruck bekommen.
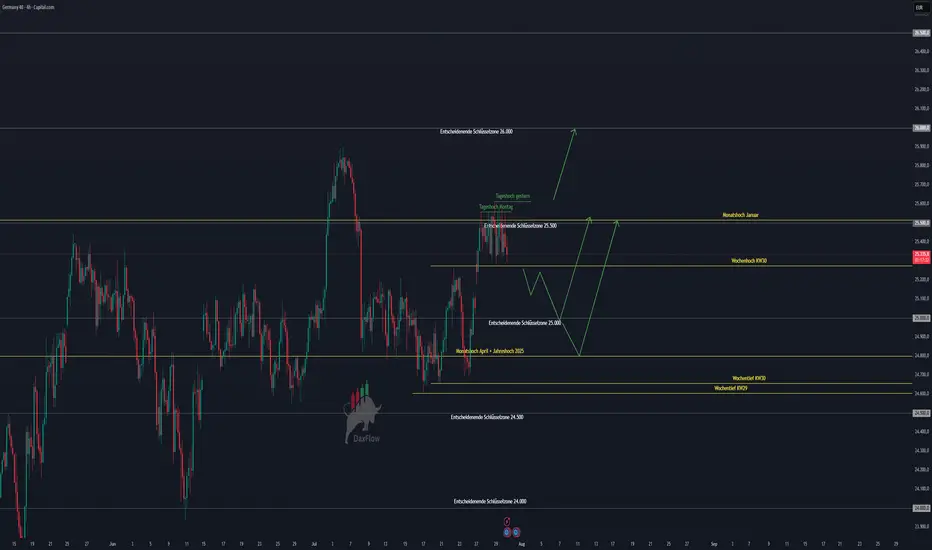
Charttechnisch bleibt zunächst die Zone um 25.276 Punkte entscheidend.
Sollte diese Unterstützung verloren gehen, rücken anschließend folgende Bereiche in den Fokus:
* 25.100 Punkte
* 25.000 Punkte
Gerade die psychologisch wichtige Marke bei 25.000 Punkten dürfte eine entscheidende Rolle spielen.
Sollte dort keine Stabilisierung gelingen, würden anschließend das Monatshoch aus April sowie das Jahreshoch 2025 wieder in den Fokus rücken.
Für Long-Positionen bleibt für mich insbesondere der Bereich um 25.025 Punkte beziehungsweise 24.800 Punkte interessant.
Alternativ könnte sich auch ein Long-Szenario ergeben, falls der heutige Core PCE positiv überrascht und sich die geopolitische Lage gleichzeitig etwas entspannt.
In diesem Fall wäre ein Ausbruch über das gestrige Tageshoch bei rund 25.620 Punkten denkbar. Gelingt dieser Ausbruch nachhaltig, eröffnet sich aus charttechnischer Sicht weiteres Potenzial in Richtung der psychologisch wichtigen 26.000 Punkte.
⸻
Fazit
Der gestrige Handelstag hat eindrucksvoll gezeigt, dass nicht die eigentliche Zinsentscheidung der Federal Reserve im Mittelpunkt stand, sondern vielmehr die Botschaften dahinter.
Kevin Warsh machte deutlich, dass die Inflation weiterhin oberste Priorität besitzt und die Federal Reserve aktuell keinerlei Anlass sieht, ihren restriktiven Kurs frühzeitig aufzugeben. Entsprechend haben die Terminmärkte ihre Zinserwartungen deutlich angepasst und preisen inzwischen mit hoher Wahrscheinlichkeit weitere Zinserhöhungen in den kommenden Sitzungen ein.
Heute folgt nun mit dem Core PCE Price Index der vermutlich wichtigste Inflationsindikator der Federal Reserve. Gemeinsam mit den BIP-Daten, den Erstanträgen auf Arbeitslosenhilfe sowie den europäischen Inflations- und Wachstumszahlen dürfte dieser Bericht die Richtung der Märkte für die kommenden Handelstage maßgeblich bestimmen.
Zusätzlich bleiben die geopolitischen Entwicklungen im Nahen Osten sowie die anhaltend hohen Ölpreise wichtige Risikofaktoren. Der starke Rückgang der US-Rohöllagerbestände unterstreicht die aktuell angespannte Angebotslage und erhöht gleichzeitig das Risiko eines erneuten Inflationsanstiegs.
Abgerundet wird der Handelstag schließlich durch weitere hochkarätige Quartalszahlen – insbesondere von Apple und Amazon. Damit stehen sowohl auf makroökonomischer als auch auf unternehmerischer Seite zahlreiche potenzielle Impulsgeber an.
Für Trader und Investoren dürfte heute daher erneut ein äußerst spannender und wahrscheinlich auch volatiler Handelstag bevorstehen.
⸻
Keine Anlageberatung
Alle genannten Analysen, Kursmarken und Einschätzungen dienen ausschließlich Informations- und Bildungszwecken und stellen weder eine Anlageberatung noch eine Kauf- oder Verkaufsempfehlung für Finanzinstrumente dar. Jeder Anleger handelt eigenverantwortlich und sollte seine eigenen Analysen durchführen sowie sein persönliches Risikomanagement berücksichtigen.
Ich wünsche euch allen einen erfolgreichen Handelstag und wie immer:
Ich wünsche euch stabile Trades.

Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.