
Fundamentaler, makroökonomischer und charttechnischer Ausblick für die Handelswoche KW 32
Willkommen zum Wochenausblick für die Handelswoche KW 32.
Nach einer ereignisreichen Vorwoche mit dem Fed-Zinsentscheid, zahlreichen Tech-Earnings und einer weiterhin angespannten geopolitischen Lage richtet sich der Fokus der Märkte nun vollständig auf den August. Die erste Handelswoche des neuen Monats bringt nicht nur zahlreiche Quartalszahlen großer Unternehmen mit sich, sondern auch eine ganze Reihe hochrelevanter Wirtschaftsdaten. Den Höhepunkt bildet dabei ohne Zweifel der US-Arbeitsmarktbericht (Non-Farm Payrolls) am Freitag, der maßgeblich beeinflussen dürfte, wie sich die Zinserwartungen der Fed für September entwickeln.
Neben den fundamentalen Daten bleiben auch die geopolitischen Entwicklungen rund um die Straße von Hormus sowie die Situation im asiatischen Währungsraum wichtige Einflussfaktoren für Öl, Inflation und die globalen Aktienmärkte.
⸻
Agenda
* Geopolitische Lage
* Earnings Season KW32
* Fundamentale Wirtschaftsdaten im Überblick
* Fed & EZB
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* Fazit
⸻
Geopolitische Lage
Auch in dieser Woche bleibt die geopolitische Situation ein wesentlicher Einflussfaktor für die Finanzmärkte.
Im Mittelpunkt steht weiterhin die Lage rund um die Straße von Hormus. Zwar wird aktuell auf diplomatischer Ebene weiter nach Lösungen gesucht, dennoch ist die Situation auf den internationalen Schifffahrtsrouten weiterhin angespannt. Der Schiffsverkehr hat sich bislang noch nicht vollständig normalisiert und insbesondere im Bereich der Öl- und LNG-Transporte bestehen weiterhin erhebliche Unsicherheiten.
Die Folge ist eine weiterhin bestehende geopolitische Risikoprämie im Ölpreis. Solange diese Unsicherheit bestehen bleibt, dürfte Öl auf einem erhöhten Preisniveau unterstützt werden. Erst eine nachhaltige Entspannung des Schiffsverkehrs sowie belastbare diplomatische Fortschritte könnten diese Risikoprämie wieder reduzieren.
Für die Märkte bleibt dies deshalb besonders relevant, weil höhere Energiepreise unmittelbar Einfluss auf die Inflation nehmen können. Sollte Öl wieder nachhaltig ansteigen, würde dies den Inflationsdruck erneut erhöhen und den Zentralbanken zusätzlichen Spielraum für Zinssenkungen nehmen.
Ein weiterer Punkt, der zunehmend Aufmerksamkeit erhält, ist die Entwicklung im japanischen Yen. Die Wechselkursentwicklung zwischen den USA und Japan bleibt für die internationalen Kapitalmärkte äußerst wichtig. Stärkere Bewegungen im Yen können erneut Auswirkungen auf Carry-Trades, Liquidität und internationale Kapitalflüsse haben. Gerade nach den Turbulenzen der vergangenen Monate dürfte dieser Bereich in den kommenden Wochen wieder stärker in den Fokus institutioneller Investoren rücken.
Insgesamt bleibt die geopolitische Lage damit zwar etwas ruhiger als noch vor einigen Wochen, eine vollständige Entspannung ist jedoch weiterhin nicht in Sicht.
⸻
Earnings Season – KW 32
Nach den Quartalszahlen der absoluten Tech-Schwergewichte Microsoft, Meta, Apple und Amazon geht die Berichtssaison in die nächste heiße Phase.
Auch in KW 32 stehen zahlreiche Unternehmen auf dem Programm, die sowohl einzelne Sektoren als auch die großen Aktienindizes deutlich bewegen können.
Bereits am Montag richtet sich der Blick unter anderem auf Berkshire Hathaway sowie Palantir. Vor allem Palantir dürfte aufgrund des anhaltenden KI-Booms erneut zu den meistbeachteten Unternehmen der Woche gehören.
Am Dienstag folgen unter anderem SpaceX, AMD, Caterpillar, Merck & Co., McDonald’s, Pfizer, Booking Holdings, Bayer, Coca-Cola, Arista Networks sowie zahlreiche Industrie- und Gesundheitsunternehmen.
Auch aus Deutschland nimmt die Berichtssaison weiter Fahrt auf. Unternehmen wie Continental, Fresenius Medical Care oder Zalando liefern wichtige Einblicke in die aktuelle wirtschaftliche Entwicklung Europas.
Am Mittwoch folgen dann weitere Schwergewichte wie Eli Lilly, Shopify, CVS Health, Siemens Energy, Infineon, Deutsche Post, MercadoLibre und DoorDash.
Der Donnerstag bringt anschließend erneut zahlreiche Highlights mit Datadog, Airbnb, Rheinmetall, Siemens, Deutsche Telekom, ConocoPhillips, Commerzbank sowie weiteren Industrie-, Technologie- und Finanzunternehmen.
Zum Wochenausklang stehen unter anderem Allianz, Munich Re, Daimler Truck und Take-Two Interactive auf dem Programm.
Insgesamt bleibt die Berichtssaison damit einer der wichtigsten Kurstreiber der kommenden Handelswoche. Besonders spannend dürfte werden, ob sich die bislang überwiegend robuste Unternehmensentwicklung trotz hoher Zinsen und einer weiterhin restriktiven Geldpolitik fortsetzen kann.
⸻
Fundamentale Wirtschaftsdaten der KW 32
Auch makroökonomisch dürfte die kommende Handelswoche kaum Wünsche offenlassen.
Bereits am Montag stehen mit den deutschen Einzelhandelsumsätzen sowie den HCOB Manufacturing PMI-Daten aus Deutschland und der Eurozone erste wichtige Konjunkturindikatoren auf dem Programm.
Am Nachmittag folgen dann die ersten großen US-Daten der Woche:
* S&P Global Manufacturing PMI
* ISM Manufacturing PMI
* ISM Manufacturing Prices
* Construction Spending
Gerade der ISM Manufacturing Index gehört zu den wichtigsten Frühindikatoren der US-Wirtschaft und liefert Hinweise darauf, wie sich die industrielle Aktivität entwickelt. Besonders die Unterkomponente “Prices Paid” liefert häufig wichtige Hinweise auf den zukünftigen Inflationsdruck.
Am Dienstag richtet sich der Fokus anschließend auf:
* US-Handelsbilanz
* Exporte & Importe
* JOLTS Job Openings
* Factory Orders
Gerade die JOLTS-Stellenangebote gehören aktuell zu den wichtigsten Arbeitsmarktindikatoren überhaupt und stehen zunehmend im Fokus der Federal Reserve.
Am Mittwoch folgen dann die nächsten Schwergewichte:
* ADP Employment Report
* S&P Global Services PMI
* ISM Non-Manufacturing PMI
* ISM Non-Manufacturing Prices
* US-Rohöllagerbestände
Da der Dienstleistungssektor den größten Teil der US-Wirtschaft ausmacht, besitzt insbesondere der ISM Services PMI regelmäßig erhebliches Marktpotenzial.
Am Donnerstag folgen:
* Initial Jobless Claims
* Unit Labor Costs
* Nonfarm Productivity
* ECB Economic Bulletin
Die Erstanträge auf Arbeitslosenhilfe liefern dabei unmittelbar vor den offiziellen Arbeitsmarktdaten bereits wichtige Hinweise auf den Zustand des US-Arbeitsmarktes.
Der absolute Höhepunkt der Woche folgt schließlich am Freitag.
Mit den Non-Farm Payrolls, der Arbeitslosenquote sowie den Average Hourly Earnings veröffentlicht die US-Regierung die wichtigsten Arbeitsmarktdaten des Monats.
Nachdem die letzten Arbeitsmarktdaten deutlich schwächer ausgefallen waren als erwartet, dürfte der kommende Bericht enorme Bedeutung für die weitere Zinspolitik der Federal Reserve besitzen.
Ein robuster Arbeitsmarkt würde die restriktive Haltung der Fed weiter unterstützen. Sollten die Daten hingegen erneut enttäuschen, könnten die Märkte wieder verstärkt auf eine weniger aggressive Geldpolitik spekulieren.
Die Arbeitsmarktdaten am Freitag dürften damit das wichtigste Event der gesamten Handelswoche darstellen.
Fed & EZB
Die vergangene Woche stand vollständig im Zeichen der Notenbanken und hat erneut gezeigt, wie sensibel die Märkte derzeit auf geldpolitische Signale reagieren.
Federal Reserve
Wie erwartet beließ die US-Notenbank den Leitzins unverändert. Die eigentliche Überraschung lag jedoch weniger in der Entscheidung selbst als vielmehr im Ton der Pressekonferenz.
Die Fed präsentierte sich erneut deutlich hawkisher, als viele Marktteilnehmer erwartet hatten. Zwar setzt sich der Rückgang der Inflation langsam fort, allerdings liegt diese weiterhin deutlich über dem langfristigen Ziel von 2 %. Entsprechend machte Warsh klar, dass die Bekämpfung der Inflation weiterhin oberste Priorität besitzt.
Unterstützt wurde dieses Bild durch den Core-PCE-Inflationsbericht, der zwar leicht niedriger ausfiel und damit grundsätzlich positiv zu bewerten ist, jedoch ebenfalls zeigt, dass der Weg zurück zum Inflationsziel noch lang ist.
Damit bleibt das Motto der Fed weiterhin:
Higher for Longer.
Besonders spannend wird nun der Arbeitsmarktbericht am Freitag. Sollten die Non-Farm Payrolls erneut schwach ausfallen, könnte sich die Erwartung einer restriktiven Geldpolitik deutlich abschwächen. Umgekehrt würden starke Arbeitsmarktdaten die hawkishe Haltung der Fed erneut bestätigen.
Aktuell preist das CME FedWatch Tool für die September-Sitzung bereits rund 67 % Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte ein. Rund 33 % rechnen derzeit mit unveränderten Zinsen.
Die kommenden Arbeitsmarktdaten dürften diese Wahrscheinlichkeiten erheblich verschieben.
⸻
Europäische Zentralbank
Auch in Europa rückt die Inflation wieder stärker in den Mittelpunkt.
Die am Freitag veröffentlichten Verbraucherpreise zeigten erneut, dass sich der Inflationsdruck bislang hartnäckig hält.
Eurozone CPI (YoY):
* 2,9 % (Erwartung: 2,9 % | Vorher: 2,8 %)
Core CPI (YoY):
* 2,5 % (Erwartung: 2,4 % | Vorher: 2,4 %)
Damit stieg insbesondere die Kerninflation stärker als erwartet an. Genau diese Entwicklung beobachtet die EZB derzeit besonders aufmerksam.
Entsprechend reagierten auch die Zinserwartungen.
Das ECB Watch Tool preist für die Sitzung am 10. September mittlerweile eine Wahrscheinlichkeit von rund 88 % für eine Zinserhöhung um weitere 25 Basispunkte ein.
Auch für die Sitzungen im Oktober und Dezember werden inzwischen weitere Zinsschritte zunehmend eingepreist.
Für die Aktienmärkte bleibt dies ein wichtiger Belastungsfaktor. Höhere Zinsen verteuern Finanzierungen, erhöhen die Renditen am Anleihemarkt und wirken insbesondere auf wachstumsstarke Technologieunternehmen häufig belastend.
⸻
Märkte & Korrelationen
US Oil
Der Ölmarkt bleibt aktuell einer der spannendsten Märkte überhaupt.
Obwohl WTI die vergangene Woche mit einem Minus von rund 4 % beendet hat, relativiert sich diese Bewegung deutlich, wenn man den starken Gap-Down zum Wochenbeginn berücksichtigt.
Dieser entstand unmittelbar nach den ersten Hoffnungen auf eine geopolitische Entspannung im Nahen Osten.
Im weiteren Wochenverlauf zeigte sich jedoch erneut, dass die Unsicherheiten rund um die Straße von Hormus keineswegs vollständig beseitigt sind.
Die geopolitische Risikoprämie bleibt daher weiterhin bestehen.
Charttechnisch bleibt für mich nun vor allem die Zone um 87,75 US-Dollar entscheidend.
Ein nachhaltiger Ausbruch über dieses Niveau dürfte den Weg zunächst in Richtung 90 Dollar freimachen. Sollte sich die geopolitische Lage erneut verschärfen, wären anschließend sogar Kurse im Bereich von 95 Dollar denkbar.
Sollte sich die Lage dagegen weiter entspannen und der Markt an der Zone um 87,75 Dollar erneut scheitern, rücken zunächst die Bereiche um 79 Dollar und anschließend 77 Dollar wieder in den Fokus.
Unterhalb dieser Marken würden anschließend sogar 74 beziehungsweise 72 Dollar realistisch werden.
Warum ist Öl aktuell so wichtig?
Steigende Ölpreise führen unmittelbar zu höheren Energiepreisen. Höhere Energiepreise treiben wiederum die Inflation an. Eine höhere Inflation erschwert den Zentralbanken Zinssenkungen oder führt sogar zu weiteren Zinserhöhungen.
Öl bleibt damit einer der wichtigsten Frühindikatoren für die weitere Geldpolitik.
⸻
US-Staatsanleihen
Auch die Anleihemärkte senden weiterhin ein klares Signal.
Während die kurzfristigen Laufzeiten in der vergangenen Woche kaum Bewegung zeigten, konnten insbesondere die langfristigen Staatsanleihen erneut zulegen.
* 3-jährige Treasuries: ca. +1 %
* 5-jährige: nahezu unverändert
* 10-jährige: +0,75 %
* 30-jährige: +2,06 %
Die Entwicklung zeigt, dass Anleger weiterhin mit einem längerfristig hohen Zinsniveau rechnen.
Das Narrativ “Higher for Longer” bleibt somit auch am Anleihemarkt vollständig intakt.
Gerade die Entwicklung der langfristigen Renditen dürfte in den kommenden Wochen entscheidend bleiben, da sie unmittelbaren Einfluss auf Unternehmensbewertungen, Immobilien und Wachstumsaktien besitzt.
⸻
US-Dollar (DXY)
Eine der überraschendsten Entwicklungen der vergangenen Woche war der US-Dollar.
Trotz hawkisher Fed, hoher Anleiherenditen und anhaltender geopolitischer Risiken verlor der Dollar-Index rund 1,66 % und fiel damit unter die psychologisch wichtige 100-Punkte-Marke.
Warum?
Ein wesentlicher Grund dürfte in Gewinnmitnahmen nach der starken Aufwärtsbewegung der vergangenen Monate liegen. Gleichzeitig wurden nach den Inflationsdaten wieder verstärkt Zinserwartungen angepasst, wodurch Kapital teilweise aus dem Dollar abfloss.
Charttechnisch bleibt die Situation relativ eindeutig.
Solange sich der DXY unter 100 Punkten hält, bleiben für mich die nächsten Ziele zunächst 99,50 sowie anschließend 99,00 Punkte.
Erst ein nachhaltiger Anstieg über 100,50 bis 100,60 Punkte würde das technische Bild wieder deutlich aufhellen.
Auch auf Monatsbasis war der Schlusskurs bemerkenswert.
Mit einem Monatsverlust von rund 1,36 % schloss der Dollar wieder innerhalb seiner übergeordneten Jahresrange und sendet damit erstmals seit längerer Zeit wieder Schwächesignale.
⸻
Volatilitätsindex (VIX)
Der VIX konnte sich nach der erhöhten Unsicherheit rund um den Fed-Entscheid wieder deutlich beruhigen.
Mit einem Wochenverlust von rund 6,3 % fiel der Index erneut unter die Marke von 20 Punkten und pendelt aktuell im Bereich von 16 Punkten.
Das zeigt, dass sich die Marktteilnehmer nach dem Zinsentscheid zunächst wieder etwas entspannen konnten.
Dennoch dürfte der VIX spätestens mit den Non-Farm Payrolls am Freitag erneut deutlich an Dynamik gewinnen.
Sollten die Arbeitsmarktdaten stark von den Erwartungen abweichen, dürfte dies unmittelbar wieder zu einer höheren Volatilität an den Aktienmärkten führen.
Risk Assets im Überblick
Nvidia (NVDA)
Beginnen wir mit dem wohl wichtigsten Einzelwert der vergangenen Jahre: Nvidia.
Trotz der zwischenzeitlichen Schwäche im Technologiesektor zeigt sich die Aktie weiterhin bemerkenswert robust. Auf Wochenbasis musste Nvidia zwar einen Rückgang von rund 2,9 % hinnehmen, dennoch gelang es der Aktie, oberhalb der psychologisch wichtigen 200-Dollar-Marke zu schließen.
Der Wochenschluss erfolgte bei 200,75 US-Dollar und bestätigt damit zunächst weiterhin den übergeordneten Aufwärtstrend.
Noch wichtiger ist allerdings der Blick auf den Monatschart.
Hier schloss Nvidia den Juli trotz der starken Korrekturphasen erneut leicht positiv bei rund +0,5 %. Gleichzeitig wurde das Monatstief aus Juni erfolgreich verteidigt. Genau dieses Verhalten spricht aktuell weiterhin für relative Stärke innerhalb des Technologiesektors.
Für die kommende Woche bleibt mein Szenario daher unverändert.
Bullishes Szenario
Solange Nvidia oberhalb der 200-Dollar-Marke handelt, bleibt das nächste Ziel zunächst der Bereich um 212 bis 213 Dollar. Darüber wartet bereits das Monatshoch aus Mai im Bereich von 217 Dollar.
Bearishes Szenario
Sollten wir dagegen erneut unter die 200 Dollar zurückfallen, liegen die nächsten Unterstützungen zunächst bei 198 Dollar, anschließend bei 195 Dollar sowie im Bereich der 190 Dollar.
Erst ein nachhaltiger Bruch unter diese Zone würde die Korrektur deutlich ausweiten und die Bereiche um 186 bis 187 Dollar wieder aktivieren.
Insgesamt bleibt Nvidia für mich weiterhin einer der stärksten Werte am gesamten US-Markt.
⸻
Bitcoin
Bitcoin bleibt aktuell einer der technisch interessantesten Märkte.
Der Juli konnte zwar mit einem starken Monatsplus von rund 7,5 % abgeschlossen werden, kurzfristig bleibt das Chartbild jedoch weiterhin angeschlagen.
Seit mehreren Wochen weise ich immer wieder auf dieselbe Schlüsselzone hin.
Solange das Monatstief aus April bei rund 65.700 US-Dollar beziehungsweise das Monatstief aus März bei rund 65.000 Dollar nicht per Tagesschlusskurs zurückerobert werden, bleibt dieser Bereich für mich eine attraktive Short-Zone.
Genau dieses Szenario spielt sich aktuell weiterhin ab.
Die ersten Ziele auf der Unterseite lagen im Bereich von 61.000 bis 62.000 Dollar, welche inzwischen nahezu erreicht wurden.
Trotzdem bleibe ich kurzfristig weiterhin eher auf der Short-Seite positioniert.
Sollte der Verkaufsdruck anhalten, kann ich mir auch Kurse unterhalb der 60.000-Dollar-Marke durchaus vorstellen.
Das bullishe Szenario aktiviert sich für mich erst wieder, wenn Bitcoin die Zone um 65.700 Dollar nachhaltig per Tagesschluss zurückerobert.
Dann würden zunächst wieder 67.000 Dollar und anschließend der Bereich um 68.300 Dollar in den Fokus rücken.
Bis dahin bleibt der kurzfristige Trend für mich jedoch weiterhin abwärtsgerichtet.
⸻
S&P 500 (SPX)
Der S&P 500 zeigte sich in der vergangenen Woche deutlich stabiler als noch zu Beginn der Korrektur.
Auf Wochenbasis konnte der Index rund 1 % zulegen.
Auf Monatssicht schloss der Juli dagegen leicht negativ bei rund -0,4 %.
Besonders positiv werte ich den Wochenschluss.
Nach den zwischenzeitlichen Rücksetzern konnten die Käufer den Markt zum Ende der Woche wieder deutlich stabilisieren.
Dabei wurde die übergeordnete Marktstruktur erfolgreich verteidigt.
Für die kommende Woche bleibt deshalb insbesondere die Zone um 7.500 Punkte entscheidend.
Bullishes Szenario
Solange der Markt oberhalb dieser Marke handelt, bleibt das nächste Ziel zunächst das Wochenhoch der Vorwoche bei rund 7.564 Punkten.
Darüber rückt anschließend bereits wieder der Bereich um 7.600 Punkte in den Fokus.
Bearishes Szenario
Sollte der Markt dagegen unter 7.500 Punkte zurückfallen, steigt die Wahrscheinlichkeit einer Ausdehnung der Korrektur bis in den Bereich um 7.412 Punkte.
Entscheidend dürfte dabei insbesondere werden, wie die Märkte auf die Non-Farm Payrolls sowie die zahlreichen Quartalszahlen reagieren.
⸻
Nasdaq 100
Der Nasdaq bleibt kurzfristig der schwächste der großen US-Indizes.
Nach der außergewöhnlich starken Rally der vergangenen Monate war eine Korrektur grundsätzlich keine Überraschung.
Auf Monatssicht verlor der Nasdaq im Juli rund 6,9 %.
Auch auf Wochenbasis blieb ein Minus von rund 1 % bestehen.
Dennoch zeigte sich zum Ende der Woche wieder deutlich Kaufinteresse.
Für die kommende Handelswoche bleibt insbesondere die Zone um 27.500 Punkte entscheidend.
Hier wurde das Wochentief erfolgreich verteidigt.
Bullishes Szenario
Sollte sich der Nasdaq wieder oberhalb von 28.500 Punkten etablieren, rücken zunächst die 29.000 Punkte sowie anschließend das Wochenhoch aus KW30 bei rund 29.212 Punkten in den Fokus.
Bearishes Szenario
Fällt der Markt dagegen unter das Wochentief der Vorwoche bei rund 26.955 Punkten, rechne ich zunächst mit einer Ausdehnung der Korrektur bis in den Bereich um 26.300 Punkte.
Ebenso gut vorstellen kann ich mir zunächst auch eine Seitwärtsphase zwischen 27.500 und 28.500 Punkten, bevor der Markt nach den wichtigen Makrodaten wieder eine klare Richtung einschlägt.
Übergeordnet bleibt der langfristige Aufwärtstrend trotz der laufenden Korrektur weiterhin vollständig intakt.
US30 (Dow Jones)
Auch der Dow Jones konnte die vergangene Handelswoche insgesamt positiv abschließen.
Auf Wochenbasis steht ein Plus von rund 1 %, während der Index den Monat Juli mit einem leichten Gewinn von rund 0,17 % beenden konnte. Damit bestätigt sich erneut, dass der Dow Jones im Vergleich zum Nasdaq deutlich defensiver und stabiler unterwegs ist.
Charttechnisch bleibt für mich die Zone um 52.500 Punkte der entscheidende Bereich.
Hier entscheidet sich, ob der Markt seine Aufwärtsbewegung in Richtung neuer Hochs fortsetzen kann oder zunächst noch einmal in eine gesunde Konsolidierung übergeht.
Bullishes Szenario
Sollte sich der US30 nachhaltig über 52.500 Punkten etablieren, rückt zunächst die psychologisch wichtige 53.000-Punkte-Marke in den Fokus. Gelingt auch dort ein Ausbruch, halte ich mittelfristig sogar einen Anstieg in Richtung 53.500 Punkte für realistisch.
Voraussetzung hierfür wäre allerdings ein insgesamt positives Marktumfeld mit stabilen Arbeitsmarktdaten, einer weiteren geopolitischen Entspannung und einer insgesamt konstruktiven Marktstimmung.
Bearishes Szenario
Sollten wir dagegen erneut unter den Bereich um 52.333 Punkte zurückfallen, würde zunächst die 52.000-Punkte-Zone wieder interessant werden.
Fällt auch diese Unterstützung, wäre ein weiterer Rücklauf in Richtung 51.500 Punkte durchaus denkbar.
Insgesamt bleibt das Chartbild für den Dow Jones derzeit jedoch weiterhin leicht positiv.
⸻
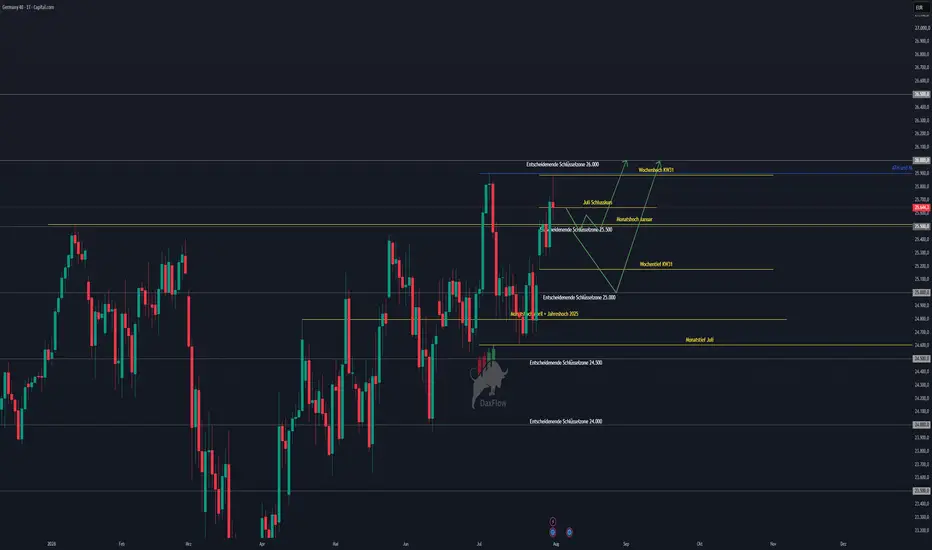
DAX charttechnischer Ausblick
Kommen wir abschließend zu unserem deutschen Leitindex.
Der DAX präsentierte sich in der vergangenen Woche erneut ausgesprochen stark.
Mit einem Wochenplus von rund 2,33 % sowie einem Monatsplus von rund 2,7 % gehörte der deutsche Aktienmarkt erneut zu den stärksten Indizes weltweit.
Besonders positiv werte ich dabei den Monatsschluss.
Der DAX konnte den Juli oberhalb der wichtigen 25.500-Punkte-Zone beenden und notiert damit weiterhin unmittelbar unter seinem Allzeithoch.
Auch wenn die amerikanischen Indizes zuletzt deutlich stärker unter Druck geraten waren, zeigte sich der DAX erstaunlich robust. Neben der insgesamt stabilen europäischen Marktstruktur dürften hierfür auch die bislang überwiegend soliden Quartalszahlen vieler deutscher Unternehmen verantwortlich gewesen sein.
Für die kommende Woche bleibt mein übergeordnetes Bild deshalb weiterhin konstruktiv.
Bullishes Szenario
Idealerweise sehen wir zunächst einen kleineren Rücksetzer in Richtung der 25.500 Punkte.
Ein erfolgreicher Retest dieser ehemaligen Widerstandszone würde das Chartbild weiter verbessern und könnte den Grundstein für die nächste Aufwärtsbewegung legen.
Anschließend bleibt für mich das Wochenhoch der Vorwoche sowie die psychologisch wichtige 26.000-Punkte-Marke das nächste große Ziel.
Ein nachhaltiger Ausbruch über diese Zone würde den Weg in Richtung neuer Allzeithochs freimachen.
Gerade zu Beginn eines neuen Börsenmonats kommt es häufig zu institutionellen Kapitalzuflüssen, Rebalancing-Prozessen sowie neuen Sparplaninvestitionen. Auch dadurch könnte der DAX zusätzlichen Rückenwind erhalten.
Bearishes Szenario
Sollte der Bereich um 25.500 Punkte dagegen nicht halten, wäre aus meiner Sicht zunächst ein Rücklauf bis zum Wochentief der Vorwoche wahrscheinlich.
Darunter rückt anschließend die 25.000-Punkte-Zone inklusive des noch offenen Gap Closes wieder in den Fokus.
Genau dort würde ich allerdings erneut verstärkt nach Long-Setups Ausschau halten, solange sich das fundamentale Gesamtbild nicht deutlich verschlechtert.
Insgesamt bleibe ich daher für den DAX weiterhin eher konstruktiv eingestellt.
⸻
Fazit
Die Handelswoche KW 32 verspricht erneut ein außergewöhnlich hohes Maß an Volatilität.
Auf der fundamentalen Seite stehen mit den ISM-Daten, JOLTS, ADP, den Erstanträgen auf Arbeitslosenhilfe und insbesondere den Non-Farm Payrolls am Freitag zahlreiche Veröffentlichungen an, die unmittelbaren Einfluss auf die Zinserwartungen der Federal Reserve haben dürften.
Parallel dazu läuft die Berichtssaison mit einer weiteren Welle hochkarätiger Quartalszahlen weiter. Unternehmen wie Palantir, AMD, Eli Lilly, Shopify, Caterpillar, Airbnb, Siemens, Deutsche Telekom, Rheinmetall oder Allianz könnten die Richtung einzelner Sektoren maßgeblich beeinflussen.
Auch geopolitisch bleibt die Lage angespannt. Zwar gibt es weiterhin diplomatische Bemühungen im Nahen Osten, dennoch sorgen die Situation rund um die Straße von Hormus sowie die Entwicklung am Ölmarkt weiterhin für Unsicherheit. Solange Öl auf einem erhöhten Niveau bleibt, besteht auch das Risiko eines erneuten Inflationsanstiegs – ein Faktor, den sowohl Fed als auch EZB derzeit sehr genau beobachten.
Charttechnisch haben sich viele Märkte zum Wochenschluss stabilisiert. Besonders der DAX, der S&P 500 und Nvidia zeigen weiterhin relative Stärke. Gleichzeitig bleibt der Nasdaq nach der Korrektur der vergangenen Wochen in einer entscheidenden technischen Phase, während Bitcoin nach wie vor unter wichtigen Widerständen handelt.
Für mich überwiegt aktuell leicht das bullishe Szenario. Die Berichtssaison verlief bislang insgesamt besser als vielfach befürchtet, viele Unternehmen konnten solide Ergebnisse liefern und mehrere wichtige Unterstützungen wurden erfolgreich verteidigt.
Dennoch gilt: Der Arbeitsmarktbericht am Freitag dürfte der entscheidende Taktgeber der Woche werden. Gemeinsam mit der weiteren Entwicklung im Nahen Osten und dem Ölpreis wird er maßgeblich darüber entscheiden, ob die Märkte ihre Erholung fortsetzen oder ob wir zunächst eine weitere Konsolidierungsphase sehen.
Ich werde die Entwicklung wie gewohnt täglich begleiten und insbesondere die Reaktion der Märkte auf die Makrodaten, die Quartalszahlen und die charttechnisch relevanten Kurszonen genau beobachten.
Zusätzlich werde ich diese Woche ein Monatsausblick August veröffentlichen, mit allen wichtigen Daten auf einen Blick für den kommenden Monat!
⸻
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch einen erfolgreichen Start in die Handelswoche KW 32, ein ruhiges Händchen bei euren Entscheidungen und wie immer:
Ich wünsche euch stabile Trades!
Willkommen zum Wochenausblick für die Handelswoche KW 32.
Nach einer ereignisreichen Vorwoche mit dem Fed-Zinsentscheid, zahlreichen Tech-Earnings und einer weiterhin angespannten geopolitischen Lage richtet sich der Fokus der Märkte nun vollständig auf den August. Die erste Handelswoche des neuen Monats bringt nicht nur zahlreiche Quartalszahlen großer Unternehmen mit sich, sondern auch eine ganze Reihe hochrelevanter Wirtschaftsdaten. Den Höhepunkt bildet dabei ohne Zweifel der US-Arbeitsmarktbericht (Non-Farm Payrolls) am Freitag, der maßgeblich beeinflussen dürfte, wie sich die Zinserwartungen der Fed für September entwickeln.
Neben den fundamentalen Daten bleiben auch die geopolitischen Entwicklungen rund um die Straße von Hormus sowie die Situation im asiatischen Währungsraum wichtige Einflussfaktoren für Öl, Inflation und die globalen Aktienmärkte.
⸻
Agenda
* Geopolitische Lage
* Earnings Season KW32
* Fundamentale Wirtschaftsdaten im Überblick
* Fed & EZB
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* Fazit
⸻
Geopolitische Lage
Auch in dieser Woche bleibt die geopolitische Situation ein wesentlicher Einflussfaktor für die Finanzmärkte.
Im Mittelpunkt steht weiterhin die Lage rund um die Straße von Hormus. Zwar wird aktuell auf diplomatischer Ebene weiter nach Lösungen gesucht, dennoch ist die Situation auf den internationalen Schifffahrtsrouten weiterhin angespannt. Der Schiffsverkehr hat sich bislang noch nicht vollständig normalisiert und insbesondere im Bereich der Öl- und LNG-Transporte bestehen weiterhin erhebliche Unsicherheiten.
Die Folge ist eine weiterhin bestehende geopolitische Risikoprämie im Ölpreis. Solange diese Unsicherheit bestehen bleibt, dürfte Öl auf einem erhöhten Preisniveau unterstützt werden. Erst eine nachhaltige Entspannung des Schiffsverkehrs sowie belastbare diplomatische Fortschritte könnten diese Risikoprämie wieder reduzieren.
Für die Märkte bleibt dies deshalb besonders relevant, weil höhere Energiepreise unmittelbar Einfluss auf die Inflation nehmen können. Sollte Öl wieder nachhaltig ansteigen, würde dies den Inflationsdruck erneut erhöhen und den Zentralbanken zusätzlichen Spielraum für Zinssenkungen nehmen.
Ein weiterer Punkt, der zunehmend Aufmerksamkeit erhält, ist die Entwicklung im japanischen Yen. Die Wechselkursentwicklung zwischen den USA und Japan bleibt für die internationalen Kapitalmärkte äußerst wichtig. Stärkere Bewegungen im Yen können erneut Auswirkungen auf Carry-Trades, Liquidität und internationale Kapitalflüsse haben. Gerade nach den Turbulenzen der vergangenen Monate dürfte dieser Bereich in den kommenden Wochen wieder stärker in den Fokus institutioneller Investoren rücken.
Insgesamt bleibt die geopolitische Lage damit zwar etwas ruhiger als noch vor einigen Wochen, eine vollständige Entspannung ist jedoch weiterhin nicht in Sicht.
⸻
Earnings Season – KW 32
Nach den Quartalszahlen der absoluten Tech-Schwergewichte Microsoft, Meta, Apple und Amazon geht die Berichtssaison in die nächste heiße Phase.
Auch in KW 32 stehen zahlreiche Unternehmen auf dem Programm, die sowohl einzelne Sektoren als auch die großen Aktienindizes deutlich bewegen können.
Bereits am Montag richtet sich der Blick unter anderem auf Berkshire Hathaway sowie Palantir. Vor allem Palantir dürfte aufgrund des anhaltenden KI-Booms erneut zu den meistbeachteten Unternehmen der Woche gehören.
Am Dienstag folgen unter anderem SpaceX, AMD, Caterpillar, Merck & Co., McDonald’s, Pfizer, Booking Holdings, Bayer, Coca-Cola, Arista Networks sowie zahlreiche Industrie- und Gesundheitsunternehmen.
Auch aus Deutschland nimmt die Berichtssaison weiter Fahrt auf. Unternehmen wie Continental, Fresenius Medical Care oder Zalando liefern wichtige Einblicke in die aktuelle wirtschaftliche Entwicklung Europas.
Am Mittwoch folgen dann weitere Schwergewichte wie Eli Lilly, Shopify, CVS Health, Siemens Energy, Infineon, Deutsche Post, MercadoLibre und DoorDash.
Der Donnerstag bringt anschließend erneut zahlreiche Highlights mit Datadog, Airbnb, Rheinmetall, Siemens, Deutsche Telekom, ConocoPhillips, Commerzbank sowie weiteren Industrie-, Technologie- und Finanzunternehmen.
Zum Wochenausklang stehen unter anderem Allianz, Munich Re, Daimler Truck und Take-Two Interactive auf dem Programm.
Insgesamt bleibt die Berichtssaison damit einer der wichtigsten Kurstreiber der kommenden Handelswoche. Besonders spannend dürfte werden, ob sich die bislang überwiegend robuste Unternehmensentwicklung trotz hoher Zinsen und einer weiterhin restriktiven Geldpolitik fortsetzen kann.
⸻
Fundamentale Wirtschaftsdaten der KW 32
Auch makroökonomisch dürfte die kommende Handelswoche kaum Wünsche offenlassen.
Bereits am Montag stehen mit den deutschen Einzelhandelsumsätzen sowie den HCOB Manufacturing PMI-Daten aus Deutschland und der Eurozone erste wichtige Konjunkturindikatoren auf dem Programm.
Am Nachmittag folgen dann die ersten großen US-Daten der Woche:
* S&P Global Manufacturing PMI
* ISM Manufacturing PMI
* ISM Manufacturing Prices
* Construction Spending
Gerade der ISM Manufacturing Index gehört zu den wichtigsten Frühindikatoren der US-Wirtschaft und liefert Hinweise darauf, wie sich die industrielle Aktivität entwickelt. Besonders die Unterkomponente “Prices Paid” liefert häufig wichtige Hinweise auf den zukünftigen Inflationsdruck.
Am Dienstag richtet sich der Fokus anschließend auf:
* US-Handelsbilanz
* Exporte & Importe
* JOLTS Job Openings
* Factory Orders
Gerade die JOLTS-Stellenangebote gehören aktuell zu den wichtigsten Arbeitsmarktindikatoren überhaupt und stehen zunehmend im Fokus der Federal Reserve.
Am Mittwoch folgen dann die nächsten Schwergewichte:
* ADP Employment Report
* S&P Global Services PMI
* ISM Non-Manufacturing PMI
* ISM Non-Manufacturing Prices
* US-Rohöllagerbestände
Da der Dienstleistungssektor den größten Teil der US-Wirtschaft ausmacht, besitzt insbesondere der ISM Services PMI regelmäßig erhebliches Marktpotenzial.
Am Donnerstag folgen:
* Initial Jobless Claims
* Unit Labor Costs
* Nonfarm Productivity
* ECB Economic Bulletin
Die Erstanträge auf Arbeitslosenhilfe liefern dabei unmittelbar vor den offiziellen Arbeitsmarktdaten bereits wichtige Hinweise auf den Zustand des US-Arbeitsmarktes.
Der absolute Höhepunkt der Woche folgt schließlich am Freitag.
Mit den Non-Farm Payrolls, der Arbeitslosenquote sowie den Average Hourly Earnings veröffentlicht die US-Regierung die wichtigsten Arbeitsmarktdaten des Monats.
Nachdem die letzten Arbeitsmarktdaten deutlich schwächer ausgefallen waren als erwartet, dürfte der kommende Bericht enorme Bedeutung für die weitere Zinspolitik der Federal Reserve besitzen.
Ein robuster Arbeitsmarkt würde die restriktive Haltung der Fed weiter unterstützen. Sollten die Daten hingegen erneut enttäuschen, könnten die Märkte wieder verstärkt auf eine weniger aggressive Geldpolitik spekulieren.
Die Arbeitsmarktdaten am Freitag dürften damit das wichtigste Event der gesamten Handelswoche darstellen.
Fed & EZB
Die vergangene Woche stand vollständig im Zeichen der Notenbanken und hat erneut gezeigt, wie sensibel die Märkte derzeit auf geldpolitische Signale reagieren.
Federal Reserve
Wie erwartet beließ die US-Notenbank den Leitzins unverändert. Die eigentliche Überraschung lag jedoch weniger in der Entscheidung selbst als vielmehr im Ton der Pressekonferenz.
Die Fed präsentierte sich erneut deutlich hawkisher, als viele Marktteilnehmer erwartet hatten. Zwar setzt sich der Rückgang der Inflation langsam fort, allerdings liegt diese weiterhin deutlich über dem langfristigen Ziel von 2 %. Entsprechend machte Warsh klar, dass die Bekämpfung der Inflation weiterhin oberste Priorität besitzt.
Unterstützt wurde dieses Bild durch den Core-PCE-Inflationsbericht, der zwar leicht niedriger ausfiel und damit grundsätzlich positiv zu bewerten ist, jedoch ebenfalls zeigt, dass der Weg zurück zum Inflationsziel noch lang ist.
Damit bleibt das Motto der Fed weiterhin:
Higher for Longer.
Besonders spannend wird nun der Arbeitsmarktbericht am Freitag. Sollten die Non-Farm Payrolls erneut schwach ausfallen, könnte sich die Erwartung einer restriktiven Geldpolitik deutlich abschwächen. Umgekehrt würden starke Arbeitsmarktdaten die hawkishe Haltung der Fed erneut bestätigen.
Aktuell preist das CME FedWatch Tool für die September-Sitzung bereits rund 67 % Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte ein. Rund 33 % rechnen derzeit mit unveränderten Zinsen.
Die kommenden Arbeitsmarktdaten dürften diese Wahrscheinlichkeiten erheblich verschieben.
⸻
Europäische Zentralbank
Auch in Europa rückt die Inflation wieder stärker in den Mittelpunkt.
Die am Freitag veröffentlichten Verbraucherpreise zeigten erneut, dass sich der Inflationsdruck bislang hartnäckig hält.
Eurozone CPI (YoY):
* 2,9 % (Erwartung: 2,9 % | Vorher: 2,8 %)
Core CPI (YoY):
* 2,5 % (Erwartung: 2,4 % | Vorher: 2,4 %)
Damit stieg insbesondere die Kerninflation stärker als erwartet an. Genau diese Entwicklung beobachtet die EZB derzeit besonders aufmerksam.
Entsprechend reagierten auch die Zinserwartungen.
Das ECB Watch Tool preist für die Sitzung am 10. September mittlerweile eine Wahrscheinlichkeit von rund 88 % für eine Zinserhöhung um weitere 25 Basispunkte ein.
Auch für die Sitzungen im Oktober und Dezember werden inzwischen weitere Zinsschritte zunehmend eingepreist.
Für die Aktienmärkte bleibt dies ein wichtiger Belastungsfaktor. Höhere Zinsen verteuern Finanzierungen, erhöhen die Renditen am Anleihemarkt und wirken insbesondere auf wachstumsstarke Technologieunternehmen häufig belastend.
⸻
Märkte & Korrelationen
US Oil
Der Ölmarkt bleibt aktuell einer der spannendsten Märkte überhaupt.
Obwohl WTI die vergangene Woche mit einem Minus von rund 4 % beendet hat, relativiert sich diese Bewegung deutlich, wenn man den starken Gap-Down zum Wochenbeginn berücksichtigt.
Dieser entstand unmittelbar nach den ersten Hoffnungen auf eine geopolitische Entspannung im Nahen Osten.
Im weiteren Wochenverlauf zeigte sich jedoch erneut, dass die Unsicherheiten rund um die Straße von Hormus keineswegs vollständig beseitigt sind.
Die geopolitische Risikoprämie bleibt daher weiterhin bestehen.
Charttechnisch bleibt für mich nun vor allem die Zone um 87,75 US-Dollar entscheidend.
Ein nachhaltiger Ausbruch über dieses Niveau dürfte den Weg zunächst in Richtung 90 Dollar freimachen. Sollte sich die geopolitische Lage erneut verschärfen, wären anschließend sogar Kurse im Bereich von 95 Dollar denkbar.
Sollte sich die Lage dagegen weiter entspannen und der Markt an der Zone um 87,75 Dollar erneut scheitern, rücken zunächst die Bereiche um 79 Dollar und anschließend 77 Dollar wieder in den Fokus.
Unterhalb dieser Marken würden anschließend sogar 74 beziehungsweise 72 Dollar realistisch werden.
Warum ist Öl aktuell so wichtig?
Steigende Ölpreise führen unmittelbar zu höheren Energiepreisen. Höhere Energiepreise treiben wiederum die Inflation an. Eine höhere Inflation erschwert den Zentralbanken Zinssenkungen oder führt sogar zu weiteren Zinserhöhungen.
Öl bleibt damit einer der wichtigsten Frühindikatoren für die weitere Geldpolitik.
⸻
US-Staatsanleihen
Auch die Anleihemärkte senden weiterhin ein klares Signal.
Während die kurzfristigen Laufzeiten in der vergangenen Woche kaum Bewegung zeigten, konnten insbesondere die langfristigen Staatsanleihen erneut zulegen.
* 3-jährige Treasuries: ca. +1 %
* 5-jährige: nahezu unverändert
* 10-jährige: +0,75 %
* 30-jährige: +2,06 %
Die Entwicklung zeigt, dass Anleger weiterhin mit einem längerfristig hohen Zinsniveau rechnen.
Das Narrativ “Higher for Longer” bleibt somit auch am Anleihemarkt vollständig intakt.
Gerade die Entwicklung der langfristigen Renditen dürfte in den kommenden Wochen entscheidend bleiben, da sie unmittelbaren Einfluss auf Unternehmensbewertungen, Immobilien und Wachstumsaktien besitzt.
⸻
US-Dollar (DXY)
Eine der überraschendsten Entwicklungen der vergangenen Woche war der US-Dollar.
Trotz hawkisher Fed, hoher Anleiherenditen und anhaltender geopolitischer Risiken verlor der Dollar-Index rund 1,66 % und fiel damit unter die psychologisch wichtige 100-Punkte-Marke.
Warum?
Ein wesentlicher Grund dürfte in Gewinnmitnahmen nach der starken Aufwärtsbewegung der vergangenen Monate liegen. Gleichzeitig wurden nach den Inflationsdaten wieder verstärkt Zinserwartungen angepasst, wodurch Kapital teilweise aus dem Dollar abfloss.
Charttechnisch bleibt die Situation relativ eindeutig.
Solange sich der DXY unter 100 Punkten hält, bleiben für mich die nächsten Ziele zunächst 99,50 sowie anschließend 99,00 Punkte.
Erst ein nachhaltiger Anstieg über 100,50 bis 100,60 Punkte würde das technische Bild wieder deutlich aufhellen.
Auch auf Monatsbasis war der Schlusskurs bemerkenswert.
Mit einem Monatsverlust von rund 1,36 % schloss der Dollar wieder innerhalb seiner übergeordneten Jahresrange und sendet damit erstmals seit längerer Zeit wieder Schwächesignale.
⸻
Volatilitätsindex (VIX)
Der VIX konnte sich nach der erhöhten Unsicherheit rund um den Fed-Entscheid wieder deutlich beruhigen.
Mit einem Wochenverlust von rund 6,3 % fiel der Index erneut unter die Marke von 20 Punkten und pendelt aktuell im Bereich von 16 Punkten.
Das zeigt, dass sich die Marktteilnehmer nach dem Zinsentscheid zunächst wieder etwas entspannen konnten.
Dennoch dürfte der VIX spätestens mit den Non-Farm Payrolls am Freitag erneut deutlich an Dynamik gewinnen.
Sollten die Arbeitsmarktdaten stark von den Erwartungen abweichen, dürfte dies unmittelbar wieder zu einer höheren Volatilität an den Aktienmärkten führen.
Risk Assets im Überblick
Nvidia (NVDA)
Beginnen wir mit dem wohl wichtigsten Einzelwert der vergangenen Jahre: Nvidia.
Trotz der zwischenzeitlichen Schwäche im Technologiesektor zeigt sich die Aktie weiterhin bemerkenswert robust. Auf Wochenbasis musste Nvidia zwar einen Rückgang von rund 2,9 % hinnehmen, dennoch gelang es der Aktie, oberhalb der psychologisch wichtigen 200-Dollar-Marke zu schließen.
Der Wochenschluss erfolgte bei 200,75 US-Dollar und bestätigt damit zunächst weiterhin den übergeordneten Aufwärtstrend.
Noch wichtiger ist allerdings der Blick auf den Monatschart.
Hier schloss Nvidia den Juli trotz der starken Korrekturphasen erneut leicht positiv bei rund +0,5 %. Gleichzeitig wurde das Monatstief aus Juni erfolgreich verteidigt. Genau dieses Verhalten spricht aktuell weiterhin für relative Stärke innerhalb des Technologiesektors.
Für die kommende Woche bleibt mein Szenario daher unverändert.
Bullishes Szenario
Solange Nvidia oberhalb der 200-Dollar-Marke handelt, bleibt das nächste Ziel zunächst der Bereich um 212 bis 213 Dollar. Darüber wartet bereits das Monatshoch aus Mai im Bereich von 217 Dollar.
Bearishes Szenario
Sollten wir dagegen erneut unter die 200 Dollar zurückfallen, liegen die nächsten Unterstützungen zunächst bei 198 Dollar, anschließend bei 195 Dollar sowie im Bereich der 190 Dollar.
Erst ein nachhaltiger Bruch unter diese Zone würde die Korrektur deutlich ausweiten und die Bereiche um 186 bis 187 Dollar wieder aktivieren.
Insgesamt bleibt Nvidia für mich weiterhin einer der stärksten Werte am gesamten US-Markt.
⸻
Bitcoin
Bitcoin bleibt aktuell einer der technisch interessantesten Märkte.
Der Juli konnte zwar mit einem starken Monatsplus von rund 7,5 % abgeschlossen werden, kurzfristig bleibt das Chartbild jedoch weiterhin angeschlagen.
Seit mehreren Wochen weise ich immer wieder auf dieselbe Schlüsselzone hin.
Solange das Monatstief aus April bei rund 65.700 US-Dollar beziehungsweise das Monatstief aus März bei rund 65.000 Dollar nicht per Tagesschlusskurs zurückerobert werden, bleibt dieser Bereich für mich eine attraktive Short-Zone.
Genau dieses Szenario spielt sich aktuell weiterhin ab.
Die ersten Ziele auf der Unterseite lagen im Bereich von 61.000 bis 62.000 Dollar, welche inzwischen nahezu erreicht wurden.
Trotzdem bleibe ich kurzfristig weiterhin eher auf der Short-Seite positioniert.
Sollte der Verkaufsdruck anhalten, kann ich mir auch Kurse unterhalb der 60.000-Dollar-Marke durchaus vorstellen.
Das bullishe Szenario aktiviert sich für mich erst wieder, wenn Bitcoin die Zone um 65.700 Dollar nachhaltig per Tagesschluss zurückerobert.
Dann würden zunächst wieder 67.000 Dollar und anschließend der Bereich um 68.300 Dollar in den Fokus rücken.
Bis dahin bleibt der kurzfristige Trend für mich jedoch weiterhin abwärtsgerichtet.
⸻
S&P 500 (SPX)
Der S&P 500 zeigte sich in der vergangenen Woche deutlich stabiler als noch zu Beginn der Korrektur.
Auf Wochenbasis konnte der Index rund 1 % zulegen.
Auf Monatssicht schloss der Juli dagegen leicht negativ bei rund -0,4 %.
Besonders positiv werte ich den Wochenschluss.
Nach den zwischenzeitlichen Rücksetzern konnten die Käufer den Markt zum Ende der Woche wieder deutlich stabilisieren.
Dabei wurde die übergeordnete Marktstruktur erfolgreich verteidigt.
Für die kommende Woche bleibt deshalb insbesondere die Zone um 7.500 Punkte entscheidend.
Bullishes Szenario
Solange der Markt oberhalb dieser Marke handelt, bleibt das nächste Ziel zunächst das Wochenhoch der Vorwoche bei rund 7.564 Punkten.
Darüber rückt anschließend bereits wieder der Bereich um 7.600 Punkte in den Fokus.
Bearishes Szenario
Sollte der Markt dagegen unter 7.500 Punkte zurückfallen, steigt die Wahrscheinlichkeit einer Ausdehnung der Korrektur bis in den Bereich um 7.412 Punkte.
Entscheidend dürfte dabei insbesondere werden, wie die Märkte auf die Non-Farm Payrolls sowie die zahlreichen Quartalszahlen reagieren.
⸻
Nasdaq 100
Der Nasdaq bleibt kurzfristig der schwächste der großen US-Indizes.
Nach der außergewöhnlich starken Rally der vergangenen Monate war eine Korrektur grundsätzlich keine Überraschung.
Auf Monatssicht verlor der Nasdaq im Juli rund 6,9 %.
Auch auf Wochenbasis blieb ein Minus von rund 1 % bestehen.
Dennoch zeigte sich zum Ende der Woche wieder deutlich Kaufinteresse.
Für die kommende Handelswoche bleibt insbesondere die Zone um 27.500 Punkte entscheidend.
Hier wurde das Wochentief erfolgreich verteidigt.
Bullishes Szenario
Sollte sich der Nasdaq wieder oberhalb von 28.500 Punkten etablieren, rücken zunächst die 29.000 Punkte sowie anschließend das Wochenhoch aus KW30 bei rund 29.212 Punkten in den Fokus.
Bearishes Szenario
Fällt der Markt dagegen unter das Wochentief der Vorwoche bei rund 26.955 Punkten, rechne ich zunächst mit einer Ausdehnung der Korrektur bis in den Bereich um 26.300 Punkte.
Ebenso gut vorstellen kann ich mir zunächst auch eine Seitwärtsphase zwischen 27.500 und 28.500 Punkten, bevor der Markt nach den wichtigen Makrodaten wieder eine klare Richtung einschlägt.
Übergeordnet bleibt der langfristige Aufwärtstrend trotz der laufenden Korrektur weiterhin vollständig intakt.
US30 (Dow Jones)
Auch der Dow Jones konnte die vergangene Handelswoche insgesamt positiv abschließen.
Auf Wochenbasis steht ein Plus von rund 1 %, während der Index den Monat Juli mit einem leichten Gewinn von rund 0,17 % beenden konnte. Damit bestätigt sich erneut, dass der Dow Jones im Vergleich zum Nasdaq deutlich defensiver und stabiler unterwegs ist.
Charttechnisch bleibt für mich die Zone um 52.500 Punkte der entscheidende Bereich.
Hier entscheidet sich, ob der Markt seine Aufwärtsbewegung in Richtung neuer Hochs fortsetzen kann oder zunächst noch einmal in eine gesunde Konsolidierung übergeht.
Bullishes Szenario
Sollte sich der US30 nachhaltig über 52.500 Punkten etablieren, rückt zunächst die psychologisch wichtige 53.000-Punkte-Marke in den Fokus. Gelingt auch dort ein Ausbruch, halte ich mittelfristig sogar einen Anstieg in Richtung 53.500 Punkte für realistisch.
Voraussetzung hierfür wäre allerdings ein insgesamt positives Marktumfeld mit stabilen Arbeitsmarktdaten, einer weiteren geopolitischen Entspannung und einer insgesamt konstruktiven Marktstimmung.
Bearishes Szenario
Sollten wir dagegen erneut unter den Bereich um 52.333 Punkte zurückfallen, würde zunächst die 52.000-Punkte-Zone wieder interessant werden.
Fällt auch diese Unterstützung, wäre ein weiterer Rücklauf in Richtung 51.500 Punkte durchaus denkbar.
Insgesamt bleibt das Chartbild für den Dow Jones derzeit jedoch weiterhin leicht positiv.
⸻
DAX charttechnischer Ausblick
Kommen wir abschließend zu unserem deutschen Leitindex.
Der DAX präsentierte sich in der vergangenen Woche erneut ausgesprochen stark.
Mit einem Wochenplus von rund 2,33 % sowie einem Monatsplus von rund 2,7 % gehörte der deutsche Aktienmarkt erneut zu den stärksten Indizes weltweit.
Besonders positiv werte ich dabei den Monatsschluss.
Der DAX konnte den Juli oberhalb der wichtigen 25.500-Punkte-Zone beenden und notiert damit weiterhin unmittelbar unter seinem Allzeithoch.
Auch wenn die amerikanischen Indizes zuletzt deutlich stärker unter Druck geraten waren, zeigte sich der DAX erstaunlich robust. Neben der insgesamt stabilen europäischen Marktstruktur dürften hierfür auch die bislang überwiegend soliden Quartalszahlen vieler deutscher Unternehmen verantwortlich gewesen sein.
Für die kommende Woche bleibt mein übergeordnetes Bild deshalb weiterhin konstruktiv.
Bullishes Szenario
Idealerweise sehen wir zunächst einen kleineren Rücksetzer in Richtung der 25.500 Punkte.
Ein erfolgreicher Retest dieser ehemaligen Widerstandszone würde das Chartbild weiter verbessern und könnte den Grundstein für die nächste Aufwärtsbewegung legen.
Anschließend bleibt für mich das Wochenhoch der Vorwoche sowie die psychologisch wichtige 26.000-Punkte-Marke das nächste große Ziel.
Ein nachhaltiger Ausbruch über diese Zone würde den Weg in Richtung neuer Allzeithochs freimachen.
Gerade zu Beginn eines neuen Börsenmonats kommt es häufig zu institutionellen Kapitalzuflüssen, Rebalancing-Prozessen sowie neuen Sparplaninvestitionen. Auch dadurch könnte der DAX zusätzlichen Rückenwind erhalten.
Bearishes Szenario
Sollte der Bereich um 25.500 Punkte dagegen nicht halten, wäre aus meiner Sicht zunächst ein Rücklauf bis zum Wochentief der Vorwoche wahrscheinlich.
Darunter rückt anschließend die 25.000-Punkte-Zone inklusive des noch offenen Gap Closes wieder in den Fokus.
Genau dort würde ich allerdings erneut verstärkt nach Long-Setups Ausschau halten, solange sich das fundamentale Gesamtbild nicht deutlich verschlechtert.
Insgesamt bleibe ich daher für den DAX weiterhin eher konstruktiv eingestellt.
⸻
Fazit
Die Handelswoche KW 32 verspricht erneut ein außergewöhnlich hohes Maß an Volatilität.
Auf der fundamentalen Seite stehen mit den ISM-Daten, JOLTS, ADP, den Erstanträgen auf Arbeitslosenhilfe und insbesondere den Non-Farm Payrolls am Freitag zahlreiche Veröffentlichungen an, die unmittelbaren Einfluss auf die Zinserwartungen der Federal Reserve haben dürften.
Parallel dazu läuft die Berichtssaison mit einer weiteren Welle hochkarätiger Quartalszahlen weiter. Unternehmen wie Palantir, AMD, Eli Lilly, Shopify, Caterpillar, Airbnb, Siemens, Deutsche Telekom, Rheinmetall oder Allianz könnten die Richtung einzelner Sektoren maßgeblich beeinflussen.
Auch geopolitisch bleibt die Lage angespannt. Zwar gibt es weiterhin diplomatische Bemühungen im Nahen Osten, dennoch sorgen die Situation rund um die Straße von Hormus sowie die Entwicklung am Ölmarkt weiterhin für Unsicherheit. Solange Öl auf einem erhöhten Niveau bleibt, besteht auch das Risiko eines erneuten Inflationsanstiegs – ein Faktor, den sowohl Fed als auch EZB derzeit sehr genau beobachten.
Charttechnisch haben sich viele Märkte zum Wochenschluss stabilisiert. Besonders der DAX, der S&P 500 und Nvidia zeigen weiterhin relative Stärke. Gleichzeitig bleibt der Nasdaq nach der Korrektur der vergangenen Wochen in einer entscheidenden technischen Phase, während Bitcoin nach wie vor unter wichtigen Widerständen handelt.
Für mich überwiegt aktuell leicht das bullishe Szenario. Die Berichtssaison verlief bislang insgesamt besser als vielfach befürchtet, viele Unternehmen konnten solide Ergebnisse liefern und mehrere wichtige Unterstützungen wurden erfolgreich verteidigt.
Dennoch gilt: Der Arbeitsmarktbericht am Freitag dürfte der entscheidende Taktgeber der Woche werden. Gemeinsam mit der weiteren Entwicklung im Nahen Osten und dem Ölpreis wird er maßgeblich darüber entscheiden, ob die Märkte ihre Erholung fortsetzen oder ob wir zunächst eine weitere Konsolidierungsphase sehen.
Ich werde die Entwicklung wie gewohnt täglich begleiten und insbesondere die Reaktion der Märkte auf die Makrodaten, die Quartalszahlen und die charttechnisch relevanten Kurszonen genau beobachten.
Zusätzlich werde ich diese Woche ein Monatsausblick August veröffentlichen, mit allen wichtigen Daten auf einen Blick für den kommenden Monat!
⸻
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch einen erfolgreichen Start in die Handelswoche KW 32, ein ruhiges Händchen bei euren Entscheidungen und wie immer:
Ich wünsche euch stabile Trades!

Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.