
Guten Morgen zusammen,
der gestrige Handelstag stand erneut klar im Zeichen der geopolitischen Entwicklungen im Nahen Osten. Vor allem die zunehmenden Spannungen zwischen den USA und Iran, die Situation rund um die Straße von Hormus sowie die angekündigten US-Sanktionen sorgen weiterhin für erhöhte Unsicherheit an den Märkten. Gleichzeitig bleibt der Fokus auf der kommenden Datenflut und insbesondere auf dem morgigen Handelstag mit Core-PCE, US-BIP, Jackson Hole und den Nvidia-Earnings.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten
3. Märkte & Korrelationen im Überblick
4. Risk Assets im Überblick
5. DAX Ausblick
6. Fazit
1. Geopolitische Lage
Die geopolitische Lage bleibt weiterhin der wichtigste externe Einflussfaktor. Im Zentrum steht nach wie vor der Konflikt zwischen den USA, Israel und Iran sowie die Situation rund um die Straße von Hormus. Laut US CENTCOM wurden im Rahmen der Blockade bereits drei Schiffe gestoppt und zwei Schiffe geentert. Gleichzeitig ist der Schiffsverkehr durch die Straße von Hormus auf den niedrigsten Stand seit über drei Monaten gefallen.
Auch von US-Seite wurde der Druck auf Iran gestern nochmals deutlich erhöht. US-Finanzminister Scott Bessent kündigte eine massive Ausweitung der Sanktionen an. Nahezu 60 mit Iran verbundene Unternehmen, Personen und Schiffe wurden ins Visier genommen, unter anderem aus den Bereichen Nuklear, Raketen, Cyber und Öl. Zusätzlich sollen weitere Sektoren wie digitale Assets, Technologie, Gold, Luftfahrt und Schifffahrt für mögliche Sekundärsanktionen betroffen sein.
Bessent stellte dabei klar, dass Iran aus US-Sicht zwei Wege habe: eine Rückkehr zur Normalität oder die vollständige wirtschaftliche Isolation. Gleichzeitig betonte er, dass kein Land – auch China nicht – außerhalb der Reichweite der US-Sanktionen stehe. Länder, die weiterhin wirtschaftliche Beziehungen mit Iran unterhalten, sollen eine definierte Frist erhalten, um diese Aktivitäten einzustellen. Andernfalls seien einseitige Maßnahmen durch das US-Finanzministerium möglich.
Auch Donald Trump erhöht den Druck und fordert andere Staaten auf, ihre wirtschaftlichen Beziehungen zu Iran einzuschränken. Laut Bessent führt Trump dazu Gespräche mit verschiedenen Staats- und Regierungschefs. Gleichzeitig wurde betont, dass die USA ihre Maßnahmen nicht beenden wollen, bevor das iranische Regime isoliert beziehungsweise zu einer grundlegenden Änderung seines Verhaltens bewegt wurde.
Interessant ist allerdings die Reaktion des Ölmarktes: Trotz der zunehmenden geopolitischen Spannungen fiel WTI gestern um rund 2 %. Das zeigt, dass der Markt aktuell offenbar noch nicht von einer nachhaltigen Unterbrechung der globalen Ölversorgung ausgeht. Die Situation rund um Hormus bleibt deshalb einer der wichtigsten Faktoren, die wir beobachten müssen.
Parallel dazu sorgte Bessent mit Aussagen zum US-Treasury-Markt für Aufmerksamkeit. Die US-Regierung prüft unter anderem Treasury-Buybacks, eine stärkere Nutzung kurzfristiger Schuldtitel und möglicherweise sogar eine Abschaffung der 20-jährigen Anleihe. Bessent erklärte zudem, dass das US-Finanzministerium bisher noch keine Bonds im Rahmen eines solchen Programms gekauft habe und die nächste Operation für den 9. September geplant sei.
Für die Märkte bleibt damit entscheidend: Sollte es im Nahen Osten zu einer echten Deeskalation kommen, könnte der aktuell eingepreiste geopolitische Risikoaufschlag sehr schnell wieder herausgenommen werden. Eine tatsächliche Eskalation rund um Hormus wäre dagegen ein erheblicher Risikofaktor für Öl, Inflation und Risk Assets.
2. Fundamentale Wirtschaftsdaten
Gestern war der fundamentale Wirtschaftskalender vergleichsweise leer. Heute nimmt die Datenlage wieder etwas zu.
Bereits am Vormittag stehen mehrere deutsche Wirtschaftsdaten inklusive des deutschen BIP im Fokus. Für den DAX dürften diese Daten allerdings nur begrenzte Auswirkungen haben, solange keine deutliche Überraschung gegenüber den Erwartungen entsteht.
Der wesentlich wichtigere Teil des Tages kommt aus den USA. Im Fokus stehen vor allem das CB Consumer Confidence, mit einer Prognose von 90,3 nach 90,8 sowie die New Home Sales, für die ein Wert von 620K nach zuvor 628K erwartet wird.
Das Verbrauchervertrauen ist insbesondere deshalb relevant, weil die Konsumaktivität einen enormen Anteil an der US-Wirtschaft ausmacht. Ein deutlich schwächeres Verbrauchervertrauen könnte auf eine zunehmende Belastung der US-Konsumenten hindeuten und damit die Wachstumserwartungen drücken. Ein überraschend starker Wert würde dagegen die Erwartung einer weiterhin robusten US-Wirtschaft unterstützen.
Bei den New Home Sales gilt ein ähnliches Prinzip: Schwächere Verkaufszahlen würden auf eine Abkühlung des US-Immobilienmarktes hindeuten, während ein positiver Überraschungseffekt die Wachstumsperspektive stützen könnte.
Der wirklich entscheidende Tag dieser Woche ist allerdings morgen. Dann stehen unter anderem die Core PCE Prices, das US-BIP sowie weitere wichtige US-Daten auf der Agenda. Zusätzlich kommen die mit Spannung erwarteten Nvidia Earnings am Abend und das Jackson Hole Symposium hinzu.
Damit dürfte die Volatilität insbesondere ab morgen deutlich zunehmen.
3. Märkte & Korrelationen im Überblick
Bei den klassischen Korrelationen sehen wir weiterhin ein gemischtes Bild.
US Oil
US Oil hat gestern erstmals wieder etwas stärker korrigiert und auf Daily-Basis rund 1,87 % abgegeben. Trotz der geopolitischen Risiken bleibt der Ölmarkt damit momentan erstaunlich ruhig. Für mich bleibt das übergeordnete Setup unverändert:
Unterhalb des Wochentiefs der KW34 bei rund 81,40 USD wäre ich wieder klar Short-orientiert. Darunter liegen für mich zunächst 79 USD und anschließend 77 USD als mögliche Ziele.
Für weitere Upside müsste der Markt dagegen zunächst das aktuelle Wochenhoch bei rund 87,75 USD überwinden. Darüber wären 90 USD und anschließend 93,61 USD die nächsten relevanten Ziele.
BONDS
Bei den US-Staatsanleihen sehen wir ebenfalls wieder etwas mehr Stärke. Heute Morgen liegen die 3-jährigen Anleihen rund 0,26 %, die 5-jährigen rund 0,25 %, die 10-jährigen rund 0,34 % und die 30-jährigen rund 0,27 % im Plus. Damit bleibt die Entwicklung der Renditen ein wichtiger Faktor für die Bewertung der Risk Assets.
DXY
Der DXY konnte sich ebenfalls etwas stabilisieren und befindet sich aktuell um die 98,5. Gestern wurde erneut die Marke von 99 getestet, heute konnte das Daily High bereits überwunden werden. Sollte sich der Dollar oberhalb von 99 etablieren, wäre für mich zunächst die 99,50 das nächste realistische Ziel. Bei einem nachhaltigen Ausbruch darüber rückt wieder die 100er-Marke in den Fokus.
Trotzdem wäre ich bei schnellen Snapbacks vorsichtig. Mit den PCE-Daten, den Nvidia Earnings und Jackson Hole stehen mehrere potenzielle Volatilitätstreiber unmittelbar bevor.
VIX
Der VIX bleibt mit rund 15,84 weiterhin auf einem vergleichsweise niedrigen Niveau. Von einem echten Panikmodus sind wir damit weiterhin weit entfernt.
4. Risk Assets im Überblick
Nvidia
Bei Nvidia wird es zunehmend interessant. Die Aktie verzeichnet mittlerweile sieben Handelstage in Folge fallende Kurse – die längste Verlustserie seit 2022. Gestern kam nochmals ein kräftiger Rückgang von rund 3 % hinzu.
Die Supports bei 217 USD und 212–213 USD konnten nicht gehalten werden. Für mich gilt deshalb aktuell eher: abwarten.
Neue Longs wären für mich interessanter, sobald Nvidia die 212–213 USD wieder zurückerobert. Alternativ würde ich bei einer tieferen Korrektur den Bereich um 199 USD beziehungsweise 195 USD beobachten.
Die entscheidende Frage wird allerdings sein, wie der Markt auf die Earnings reagiert. Bei Nvidia sind die Erwartungen mittlerweile extrem hoch. Entsprechend kann selbst ein starkes Ergebnis zu einer negativen Reaktion führen, wenn der Ausblick oder die Erwartungen nicht ausreichend übertroffen werden.
Bitcoin
Bei Bitcoin setzt sich die Rallye weiter fort. Wir sind mittlerweile wieder im Bereich von 80.000 USD angekommen und konnten uns zuvor im Bereich um 77.000 USD stabilisieren.
Trotz der positiven Dynamik halte ich hier weiterhin die Hände still. Für mich ist der Bereich um 82.000–83.000 USD entscheidend, wo sich das Hoch von Anfang Mai befindet.
Ich möchte hier aktuell kein Late Buyer sein, der kurz vor einer größeren Korrektur in den Markt springt. Sollte es zu einem stärkeren Rücksetzer kommen, würde ich mir anschließend wieder nach geeigneten Long-Einstiegen für neue Aufwärtsimpulse suchen.
S&P 500
Auch beim S&P 500 haben wir gestern einen negativen Handelstag gesehen. Besonders wichtig: Der Index ist unter das Weekly Low der Vorwoche gebrochen.
Sollten wir morgen durch die fundamentalen Daten weiteren Risk-off-Rückenwind bekommen und anschließend auch das Niveau um 7.655 nachhaltig verlieren, wäre für mich zunächst ein Short in Richtung 7.630 interessant. Perspektivisch könnte bei einer stärkeren Korrektur auch der Bereich um 7.500 relevant werden.
Allerdings gilt auch hier: Sollten positive Meldungen aus dem Nahen Osten kommen, kann sich das Bild extrem schnell drehen. Ein Short-Squeeze zurück in Richtung neuer Allzeithochs bleibt deshalb absolut möglich.
Nasdaq
Beim Nasdaq konnten wir gestern noch oberhalb der 29.000 schließen. Diese Marke bleibt für mich kurzfristig entscheidend.
Sollten wir unter das gestrige Daily Low brechen und gleichzeitig nachhaltig unter 29.000 bleiben, wäre für mich zunächst ein Short in Richtung 28.200 beziehungsweise 28.000 denkbar.
Auf der Long-Seite würde ich dagegen erst wieder bei einer Stabilisierung oberhalb von etwa 29.500–30.000 deutlich interessierter werden.
US30
Beim US30 haben wir gestern etwas mehr Stärke gesehen. Trotzdem wäre ich auf der Long-Seite weiterhin vorsichtig.
Eine Stabilisierung oberhalb von 53.500–54.000 würde das Long-Szenario für mich verbessern. Gleichzeitig sollte man nicht ausschließen, dass wir vor einer nachhaltigen Fortsetzung der Rallye noch einmal einen tieferen Rücksetzer in Richtung 52.500–52.300 sehen.
Gerade die Core-PCE-Daten, Jackson Hole und die Nvidia Earnings könnten hier für eine deutliche Neubewertung sorgen.
5. DAX Ausblick
Kommen wir zum DAX.
Auch hier konnten wir gestern einen leicht positiven Handelstag verzeichnen, wirkliche Stärke konnte der Index allerdings nicht zeigen.
Für mich bleiben die Trade-Ideen von gestern weiterhin bestehen.
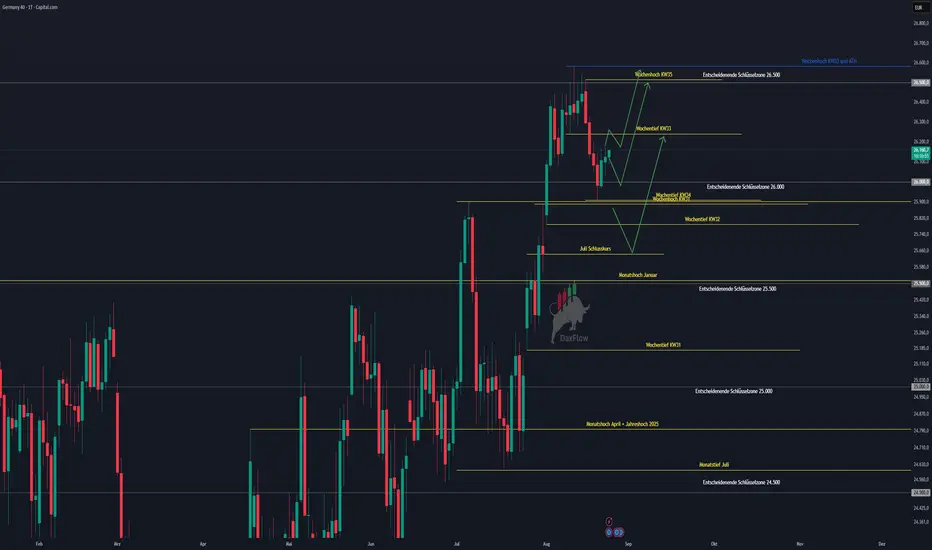
Auf der Long-Seite möchte ich zunächst einen Break über das aktuelle Daily High sehen. Entscheidend wäre anschließend, dass wir das Wochentief der KW33 bei rund 26.240 Punkten wieder zurückerobern.
Sollte dieser Bereich nachhaltig zurückgewonnen werden, könnte ich mir Longs zunächst in Richtung 26.500 und anschließend in Richtung neuer Allzeithochs vorstellen.
Gleichzeitig bleibt ein Retest der 26.000 für mich absolut realistisch, bevor wir einen neuen nachhaltigen Long-Impuls bekommen.
Auf der Unterseite wird es vor allem interessant, sollte das Wochentief der KW34 gebrochen werden. In diesem Fall würde ich zunächst mit einem Rücksetzer in Richtung 25.650 Punkte rechnen.
Damit bleibt der DAX für mich kurzfristig in einer entscheidenden Zone: Oberhalb der relevanten Supports besteht weiterhin die Chance auf eine Fortsetzung der Rallye, während ein Bruch der Wochentiefs das Korrekturszenario deutlich wahrscheinlicher machen würde.
6. Fazit
Unterm Strich bleibt der Nahe Osten der wichtigste geopolitische Risikofaktor, wobei insbesondere die Entwicklung rund um die Straße von Hormus entscheidend sein dürfte. Die USA erhöhen den wirtschaftlichen Druck auf Iran massiv, während gleichzeitig diplomatische Bemühungen – insbesondere über Pakistan – auf eine mögliche Deeskalation hindeuten.
Interessant bleibt dabei, dass der Ölpreis trotz der geopolitischen Risiken gestern deutlich korrigiert hat. Das zeigt, dass der Markt aktuell noch keine massive und nachhaltige Unterbrechung der Ölversorgung einpreist.
An den Risk Assets sehen wir dagegen erste Schwächesignale. Nvidia befindet sich in einer außergewöhnlich langen Verlustserie, der S&P 500 ist unter das Weekly Low der Vorwoche gefallen und auch der Nasdaq steht an einer wichtigen Unterstützung.
Für den DAX bedeutet das für mich weiterhin: nicht blind in die eine oder andere Richtung positionieren, sondern auf die entscheidenden Levels und Bestätigungen warten. Oberhalb von 26.240 bleibt die Tür für eine Bewegung in Richtung 26.500 und neue Allzeithochs offen. Unterhalb des Wochentiefs der KW34 würde sich dagegen das Korrekturpotenzial in Richtung 25.650 erhöhen.
Der wichtigste Punkt bleibt aber: Morgen wird wahrscheinlich deutlich mehr Bewegung in den Markt kommen. Core PCE, US-BIP, Jackson Hole und die Nvidia Earnings treffen auf einen Markt, der bereits erste Schwächesignale zeigt. Entsprechend würde ich heute eher auf saubere Setups und Bestätigung warten, statt Bewegungen hinterherzulaufen.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
wünsche euch stabile Trades!
der gestrige Handelstag stand erneut klar im Zeichen der geopolitischen Entwicklungen im Nahen Osten. Vor allem die zunehmenden Spannungen zwischen den USA und Iran, die Situation rund um die Straße von Hormus sowie die angekündigten US-Sanktionen sorgen weiterhin für erhöhte Unsicherheit an den Märkten. Gleichzeitig bleibt der Fokus auf der kommenden Datenflut und insbesondere auf dem morgigen Handelstag mit Core-PCE, US-BIP, Jackson Hole und den Nvidia-Earnings.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten
3. Märkte & Korrelationen im Überblick
4. Risk Assets im Überblick
5. DAX Ausblick
6. Fazit
1. Geopolitische Lage
Die geopolitische Lage bleibt weiterhin der wichtigste externe Einflussfaktor. Im Zentrum steht nach wie vor der Konflikt zwischen den USA, Israel und Iran sowie die Situation rund um die Straße von Hormus. Laut US CENTCOM wurden im Rahmen der Blockade bereits drei Schiffe gestoppt und zwei Schiffe geentert. Gleichzeitig ist der Schiffsverkehr durch die Straße von Hormus auf den niedrigsten Stand seit über drei Monaten gefallen.
Auch von US-Seite wurde der Druck auf Iran gestern nochmals deutlich erhöht. US-Finanzminister Scott Bessent kündigte eine massive Ausweitung der Sanktionen an. Nahezu 60 mit Iran verbundene Unternehmen, Personen und Schiffe wurden ins Visier genommen, unter anderem aus den Bereichen Nuklear, Raketen, Cyber und Öl. Zusätzlich sollen weitere Sektoren wie digitale Assets, Technologie, Gold, Luftfahrt und Schifffahrt für mögliche Sekundärsanktionen betroffen sein.
Bessent stellte dabei klar, dass Iran aus US-Sicht zwei Wege habe: eine Rückkehr zur Normalität oder die vollständige wirtschaftliche Isolation. Gleichzeitig betonte er, dass kein Land – auch China nicht – außerhalb der Reichweite der US-Sanktionen stehe. Länder, die weiterhin wirtschaftliche Beziehungen mit Iran unterhalten, sollen eine definierte Frist erhalten, um diese Aktivitäten einzustellen. Andernfalls seien einseitige Maßnahmen durch das US-Finanzministerium möglich.
Auch Donald Trump erhöht den Druck und fordert andere Staaten auf, ihre wirtschaftlichen Beziehungen zu Iran einzuschränken. Laut Bessent führt Trump dazu Gespräche mit verschiedenen Staats- und Regierungschefs. Gleichzeitig wurde betont, dass die USA ihre Maßnahmen nicht beenden wollen, bevor das iranische Regime isoliert beziehungsweise zu einer grundlegenden Änderung seines Verhaltens bewegt wurde.
Interessant ist allerdings die Reaktion des Ölmarktes: Trotz der zunehmenden geopolitischen Spannungen fiel WTI gestern um rund 2 %. Das zeigt, dass der Markt aktuell offenbar noch nicht von einer nachhaltigen Unterbrechung der globalen Ölversorgung ausgeht. Die Situation rund um Hormus bleibt deshalb einer der wichtigsten Faktoren, die wir beobachten müssen.
Parallel dazu sorgte Bessent mit Aussagen zum US-Treasury-Markt für Aufmerksamkeit. Die US-Regierung prüft unter anderem Treasury-Buybacks, eine stärkere Nutzung kurzfristiger Schuldtitel und möglicherweise sogar eine Abschaffung der 20-jährigen Anleihe. Bessent erklärte zudem, dass das US-Finanzministerium bisher noch keine Bonds im Rahmen eines solchen Programms gekauft habe und die nächste Operation für den 9. September geplant sei.
Für die Märkte bleibt damit entscheidend: Sollte es im Nahen Osten zu einer echten Deeskalation kommen, könnte der aktuell eingepreiste geopolitische Risikoaufschlag sehr schnell wieder herausgenommen werden. Eine tatsächliche Eskalation rund um Hormus wäre dagegen ein erheblicher Risikofaktor für Öl, Inflation und Risk Assets.
2. Fundamentale Wirtschaftsdaten
Gestern war der fundamentale Wirtschaftskalender vergleichsweise leer. Heute nimmt die Datenlage wieder etwas zu.
Bereits am Vormittag stehen mehrere deutsche Wirtschaftsdaten inklusive des deutschen BIP im Fokus. Für den DAX dürften diese Daten allerdings nur begrenzte Auswirkungen haben, solange keine deutliche Überraschung gegenüber den Erwartungen entsteht.
Der wesentlich wichtigere Teil des Tages kommt aus den USA. Im Fokus stehen vor allem das CB Consumer Confidence, mit einer Prognose von 90,3 nach 90,8 sowie die New Home Sales, für die ein Wert von 620K nach zuvor 628K erwartet wird.
Das Verbrauchervertrauen ist insbesondere deshalb relevant, weil die Konsumaktivität einen enormen Anteil an der US-Wirtschaft ausmacht. Ein deutlich schwächeres Verbrauchervertrauen könnte auf eine zunehmende Belastung der US-Konsumenten hindeuten und damit die Wachstumserwartungen drücken. Ein überraschend starker Wert würde dagegen die Erwartung einer weiterhin robusten US-Wirtschaft unterstützen.
Bei den New Home Sales gilt ein ähnliches Prinzip: Schwächere Verkaufszahlen würden auf eine Abkühlung des US-Immobilienmarktes hindeuten, während ein positiver Überraschungseffekt die Wachstumsperspektive stützen könnte.
Der wirklich entscheidende Tag dieser Woche ist allerdings morgen. Dann stehen unter anderem die Core PCE Prices, das US-BIP sowie weitere wichtige US-Daten auf der Agenda. Zusätzlich kommen die mit Spannung erwarteten Nvidia Earnings am Abend und das Jackson Hole Symposium hinzu.
Damit dürfte die Volatilität insbesondere ab morgen deutlich zunehmen.
3. Märkte & Korrelationen im Überblick
Bei den klassischen Korrelationen sehen wir weiterhin ein gemischtes Bild.
US Oil
US Oil hat gestern erstmals wieder etwas stärker korrigiert und auf Daily-Basis rund 1,87 % abgegeben. Trotz der geopolitischen Risiken bleibt der Ölmarkt damit momentan erstaunlich ruhig. Für mich bleibt das übergeordnete Setup unverändert:
Unterhalb des Wochentiefs der KW34 bei rund 81,40 USD wäre ich wieder klar Short-orientiert. Darunter liegen für mich zunächst 79 USD und anschließend 77 USD als mögliche Ziele.
Für weitere Upside müsste der Markt dagegen zunächst das aktuelle Wochenhoch bei rund 87,75 USD überwinden. Darüber wären 90 USD und anschließend 93,61 USD die nächsten relevanten Ziele.
BONDS
Bei den US-Staatsanleihen sehen wir ebenfalls wieder etwas mehr Stärke. Heute Morgen liegen die 3-jährigen Anleihen rund 0,26 %, die 5-jährigen rund 0,25 %, die 10-jährigen rund 0,34 % und die 30-jährigen rund 0,27 % im Plus. Damit bleibt die Entwicklung der Renditen ein wichtiger Faktor für die Bewertung der Risk Assets.
DXY
Der DXY konnte sich ebenfalls etwas stabilisieren und befindet sich aktuell um die 98,5. Gestern wurde erneut die Marke von 99 getestet, heute konnte das Daily High bereits überwunden werden. Sollte sich der Dollar oberhalb von 99 etablieren, wäre für mich zunächst die 99,50 das nächste realistische Ziel. Bei einem nachhaltigen Ausbruch darüber rückt wieder die 100er-Marke in den Fokus.
Trotzdem wäre ich bei schnellen Snapbacks vorsichtig. Mit den PCE-Daten, den Nvidia Earnings und Jackson Hole stehen mehrere potenzielle Volatilitätstreiber unmittelbar bevor.
VIX
Der VIX bleibt mit rund 15,84 weiterhin auf einem vergleichsweise niedrigen Niveau. Von einem echten Panikmodus sind wir damit weiterhin weit entfernt.
4. Risk Assets im Überblick
Nvidia
Bei Nvidia wird es zunehmend interessant. Die Aktie verzeichnet mittlerweile sieben Handelstage in Folge fallende Kurse – die längste Verlustserie seit 2022. Gestern kam nochmals ein kräftiger Rückgang von rund 3 % hinzu.
Die Supports bei 217 USD und 212–213 USD konnten nicht gehalten werden. Für mich gilt deshalb aktuell eher: abwarten.
Neue Longs wären für mich interessanter, sobald Nvidia die 212–213 USD wieder zurückerobert. Alternativ würde ich bei einer tieferen Korrektur den Bereich um 199 USD beziehungsweise 195 USD beobachten.
Die entscheidende Frage wird allerdings sein, wie der Markt auf die Earnings reagiert. Bei Nvidia sind die Erwartungen mittlerweile extrem hoch. Entsprechend kann selbst ein starkes Ergebnis zu einer negativen Reaktion führen, wenn der Ausblick oder die Erwartungen nicht ausreichend übertroffen werden.
Bitcoin
Bei Bitcoin setzt sich die Rallye weiter fort. Wir sind mittlerweile wieder im Bereich von 80.000 USD angekommen und konnten uns zuvor im Bereich um 77.000 USD stabilisieren.
Trotz der positiven Dynamik halte ich hier weiterhin die Hände still. Für mich ist der Bereich um 82.000–83.000 USD entscheidend, wo sich das Hoch von Anfang Mai befindet.
Ich möchte hier aktuell kein Late Buyer sein, der kurz vor einer größeren Korrektur in den Markt springt. Sollte es zu einem stärkeren Rücksetzer kommen, würde ich mir anschließend wieder nach geeigneten Long-Einstiegen für neue Aufwärtsimpulse suchen.
S&P 500
Auch beim S&P 500 haben wir gestern einen negativen Handelstag gesehen. Besonders wichtig: Der Index ist unter das Weekly Low der Vorwoche gebrochen.
Sollten wir morgen durch die fundamentalen Daten weiteren Risk-off-Rückenwind bekommen und anschließend auch das Niveau um 7.655 nachhaltig verlieren, wäre für mich zunächst ein Short in Richtung 7.630 interessant. Perspektivisch könnte bei einer stärkeren Korrektur auch der Bereich um 7.500 relevant werden.
Allerdings gilt auch hier: Sollten positive Meldungen aus dem Nahen Osten kommen, kann sich das Bild extrem schnell drehen. Ein Short-Squeeze zurück in Richtung neuer Allzeithochs bleibt deshalb absolut möglich.
Nasdaq
Beim Nasdaq konnten wir gestern noch oberhalb der 29.000 schließen. Diese Marke bleibt für mich kurzfristig entscheidend.
Sollten wir unter das gestrige Daily Low brechen und gleichzeitig nachhaltig unter 29.000 bleiben, wäre für mich zunächst ein Short in Richtung 28.200 beziehungsweise 28.000 denkbar.
Auf der Long-Seite würde ich dagegen erst wieder bei einer Stabilisierung oberhalb von etwa 29.500–30.000 deutlich interessierter werden.
US30
Beim US30 haben wir gestern etwas mehr Stärke gesehen. Trotzdem wäre ich auf der Long-Seite weiterhin vorsichtig.
Eine Stabilisierung oberhalb von 53.500–54.000 würde das Long-Szenario für mich verbessern. Gleichzeitig sollte man nicht ausschließen, dass wir vor einer nachhaltigen Fortsetzung der Rallye noch einmal einen tieferen Rücksetzer in Richtung 52.500–52.300 sehen.
Gerade die Core-PCE-Daten, Jackson Hole und die Nvidia Earnings könnten hier für eine deutliche Neubewertung sorgen.
5. DAX Ausblick
Kommen wir zum DAX.
Auch hier konnten wir gestern einen leicht positiven Handelstag verzeichnen, wirkliche Stärke konnte der Index allerdings nicht zeigen.
Für mich bleiben die Trade-Ideen von gestern weiterhin bestehen.
Auf der Long-Seite möchte ich zunächst einen Break über das aktuelle Daily High sehen. Entscheidend wäre anschließend, dass wir das Wochentief der KW33 bei rund 26.240 Punkten wieder zurückerobern.
Sollte dieser Bereich nachhaltig zurückgewonnen werden, könnte ich mir Longs zunächst in Richtung 26.500 und anschließend in Richtung neuer Allzeithochs vorstellen.
Gleichzeitig bleibt ein Retest der 26.000 für mich absolut realistisch, bevor wir einen neuen nachhaltigen Long-Impuls bekommen.
Auf der Unterseite wird es vor allem interessant, sollte das Wochentief der KW34 gebrochen werden. In diesem Fall würde ich zunächst mit einem Rücksetzer in Richtung 25.650 Punkte rechnen.
Damit bleibt der DAX für mich kurzfristig in einer entscheidenden Zone: Oberhalb der relevanten Supports besteht weiterhin die Chance auf eine Fortsetzung der Rallye, während ein Bruch der Wochentiefs das Korrekturszenario deutlich wahrscheinlicher machen würde.
6. Fazit
Unterm Strich bleibt der Nahe Osten der wichtigste geopolitische Risikofaktor, wobei insbesondere die Entwicklung rund um die Straße von Hormus entscheidend sein dürfte. Die USA erhöhen den wirtschaftlichen Druck auf Iran massiv, während gleichzeitig diplomatische Bemühungen – insbesondere über Pakistan – auf eine mögliche Deeskalation hindeuten.
Interessant bleibt dabei, dass der Ölpreis trotz der geopolitischen Risiken gestern deutlich korrigiert hat. Das zeigt, dass der Markt aktuell noch keine massive und nachhaltige Unterbrechung der Ölversorgung einpreist.
An den Risk Assets sehen wir dagegen erste Schwächesignale. Nvidia befindet sich in einer außergewöhnlich langen Verlustserie, der S&P 500 ist unter das Weekly Low der Vorwoche gefallen und auch der Nasdaq steht an einer wichtigen Unterstützung.
Für den DAX bedeutet das für mich weiterhin: nicht blind in die eine oder andere Richtung positionieren, sondern auf die entscheidenden Levels und Bestätigungen warten. Oberhalb von 26.240 bleibt die Tür für eine Bewegung in Richtung 26.500 und neue Allzeithochs offen. Unterhalb des Wochentiefs der KW34 würde sich dagegen das Korrekturpotenzial in Richtung 25.650 erhöhen.
Der wichtigste Punkt bleibt aber: Morgen wird wahrscheinlich deutlich mehr Bewegung in den Markt kommen. Core PCE, US-BIP, Jackson Hole und die Nvidia Earnings treffen auf einen Markt, der bereits erste Schwächesignale zeigt. Entsprechend würde ich heute eher auf saubere Setups und Bestätigung warten, statt Bewegungen hinterherzulaufen.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
wünsche euch stabile Trades!

Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.