
Fundamentale und geopolitische Lage
Iran und die Straße von Hormuz
Die geopolitische Lage im Nahen Osten bleibt weiterhin das dominante Thema an den Märkten. Vor allem Iran und die Straße von Hormuz stehen weiter im absoluten Fokus, da die Situation direkten Einfluss auf den Ölpreis, die Inflationserwartungen und damit auch auf die globale Geldpolitik hat. Gestern kamen erneut zahlreiche Meldungen rund um mögliche Verhandlungen zwischen den USA und Iran, gleichzeitig aber auch neue Hinweise darauf, dass die Lage jederzeit wieder eskalieren könnte.
Trump erklärte mehrfach, dass innerhalb der nächsten Tage Entscheidungen bezüglich Iran getroffen werden könnten und dass man zwar weiterhin auf Verhandlungen setzt, militärische Optionen aber nicht ausgeschlossen sind. Gleichzeitig berichteten mehrere Medien, dass Iran den USA einen neuen Friedensvorschlag unterbreitet haben soll. Dieser beinhaltet unter anderem ein Ende der Kampfhandlungen, einen Rückzug von US-Truppen aus Regionen nahe Iran sowie Reparationszahlungen für Kriegsschäden. Trotzdem sehen Vermittler laut WSJ und Reuters weiterhin kaum Fortschritte in den Gesprächen. Auch die NATO mischte sich inzwischen ein und erklärte, dass ein möglicher Einsatz in der Straße von Hormuz diskutiert werde, falls die Route bis Juli nicht wieder vollständig geöffnet wird.
Zusätzlich wurde bekannt, dass die USA offenbar erneut einen Iran-linked Öltanker abgefangen haben. Genau diese Meldungen zeigen, dass die Situation trotz einzelner diplomatischer Aussagen weiterhin extrem angespannt bleibt. Die Straße von Hormuz bleibt dabei das zentrale Thema, weil ein großer Teil der weltweiten Öltransporte über genau diese Route läuft. Solange dort keine echte Entspannung eintritt, bleibt das Risiko hoher Ölpreise und damit höherer Inflation bestehen.
Auch mehrere US-Vertreter machten gestern erneut deutlich, dass steigende Energiepreise aktuell wieder ein ernstes Inflationsproblem darstellen könnten. Genau deshalb reagieren die Märkte momentan extrem sensibel auf jede neue Schlagzeile rund um Iran, Öl und mögliche Eskalationen.
China / Taiwan
Auch geopolitisch rund um China bleibt die Lage angespannt. Reuters berichtete zuletzt, dass China offenbar russische Militärkräfte trainiert haben soll, die teilweise bereits wieder im Ukraine-Krieg eingesetzt werden. Gleichzeitig treffen sich Xi Jinping und Wladimir Putin erneut, während sich die Spannungen zwischen den globalen Machtblöcken weiter verschärfen.
Parallel dazu bleibt auch Taiwan weiterhin ein sensibles Thema für die Märkte. Gerade die Halbleiter- und KI-Industrie hängt extrem stark von Stabilität in der Region ab. Das betrifft vor allem Unternehmen wie Nvidia, AMD oder TSMC. Jede Eskalation hätte direkte Auswirkungen auf Lieferketten, Chipproduktion und globale AI-Infrastruktur.
Zusätzlich laufen aktuell wieder Gespräche zwischen den USA und China bezüglich möglicher Handelsabkommen und Zollthemen. Laut Reuters werden dabei auch neue Handelslockerungen diskutiert. Trotzdem bleibt die Lage insgesamt fragil und geopolitische Risiken bleiben weiterhin ein zentraler Belastungsfaktor für die Märkte.
Fundamentale Wirtschaftsdaten gestern
Auch fundamental gab es gestern wieder einige wichtige Aussagen von Zentralbanken und Regierungsvertretern. Besonders im Fokus standen erneut steigende Bondrenditen und die Sorge, dass Inflation länger hoch bleiben könnte als vom Markt ursprünglich erwartet.
EZB-Vertreter Nagel erklärte unter anderem, dass sich die EZB zunehmend vom bisherigen Baseline-Szenario entfernt und dass Energieschocks deutlich persistenter bleiben könnten. Gleichzeitig wurde darauf hingewiesen, dass möglicherweise bereits im Juni erneut gehandelt werden müsse. Damit bleibt das Thema Inflation auch in Europa weiterhin absolut relevant.
Zusätzlich stiegen die globalen Bondrenditen erneut deutlich an. Vor allem die US-30Y-Yields bleiben weiterhin auf extrem hohen Niveaus und erreichten zuletzt Mehrjahreshochs. Teilweise wurden gestern sogar wieder höhere Wahrscheinlichkeiten für mögliche FED-Hikes bis Ende 2026 eingepreist. Genau das belastet momentan vor allem den gesamten Tech-Sektor und hoch bewertete AI-Aktien.
Auch die steigenden Ölpreise spielen dabei weiterhin eine enorme Rolle. Der Markt hat aktuell große Sorgen, dass Energiepreise die Inflation erneut anheizen könnten und dadurch Zinssenkungen weiter nach hinten verschoben werden.
Fundamentale Daten heute
Heute steht mit Abstand das wichtigste Event der Woche an: die Nvidia Earnings heute Abend nach US-Börsenschluss.
Nvidia ist mittlerweile eines der wichtigsten Unternehmen weltweit geworden und bewegt durch seine enorme Gewichtung praktisch den gesamten Markt. Vor allem im Nasdaq macht Nvidia inzwischen rund 13 bis 14 Prozent aus. Entsprechend könnten schwache Zahlen oder eine enttäuschende Guidance heute Abend massive Rücksetzer im gesamten Tech-Sektor auslösen. Sollten die Zahlen dagegen erneut deutlich besser ausfallen als erwartet und die Guidance weiterhin extrem bullish bleiben, könnte das die nächste große AI-Euphoriewelle starten und die Märkte wieder Richtung All-Time-Highs treiben.
Bereits seit letzter Woche Donnerstag sieht man bei Nvidia erste Schwäche. Die Aktie verlor bereits rund sieben Prozent, was zeigt, dass Marktteilnehmer vor den Earnings zunehmend Unsicherheit einpreisen. Heute Abend wird sich entscheiden, ob Nvidia die Erwartungen erneut schlagen kann oder ob wir erste größere Schwäche im AI-Hype sehen.
Heute Morgen kamen außerdem bereits die deutschen PPI-Daten rein. Der German PPI Year over Year lag bei 1,2 Prozent, erwartet wurden 2,0 Prozent, zuvor lagen die Daten bei 2,5 Prozent. Die PPI-Daten messen die Preisentwicklung der Hersteller und gelten als früher Inflationsindikator. Hier sieht man momentan klar, dass die Inflation in Deutschland weiter abflacht.
Später heute stehen dann die europäischen CPI-Daten im Fokus. Beim Eurozone CPI Year over Year liegt der Forecast bei 3,0 Prozent, genauso wie der Previous-Wert. Beim Core CPI ohne Energie und Lebensmittel liegt Forecast ebenfalls bei 2,2 Prozent. Hier bleibt entscheidend, ob die Inflation unter den Erwartungen liegt oder ob wir erneut stärkere Inflationsdaten sehen.
Am Nachmittag folgen dann noch die US Crude Oil Inventories. Forecast liegt bei minus 2,5 Millionen Barrel, zuvor lagen die Lagerbestände bei minus 4,306 Millionen Barrel. Hier bleibt entscheidend, ob das Angebot knapper ist als erwartet. Eine stärkere Angebotsverknappung würde erneut bullish auf Öl wirken und die Inflationserwartungen weiter anheizen.
Heute Abend folgen dann zusätzlich noch die FOMC Meeting Minutes. Dort wird besonders wichtig sein, wie die FED die aktuelle Inflation bewertet, wie man die weitere Zinspolitik einschätzt und ob Hinweise auf spätere Zinssenkungen oder weiterhin restriktive Geldpolitik kommen.
Märkte und Korrelationen im Überblick
Bei Öl sehen wir heute erste leichte Schwäche, nachdem wir gestern erneut einen starken Handelstag gesehen haben. Trotzdem handelt Öl weiterhin deutlich über der psychologisch wichtigen 100-Dollar-Marke und liegt aktuell bei rund 103,12 Dollar. Damit bleibt Inflation weiterhin das zentrale Thema. Solange es keine echte Entspannung in der Straße von Hormuz gibt, bleibt das Risiko weiter steigender Energiepreise bestehen.
Bei den US-Bonds sehen wir weiterhin extrem hohe Renditen. Gestern stiegen die Yields erneut an, heute sehen wir zwar erste leichte Rücksetzer, trotzdem bleibt das Niveau insgesamt sehr hoch. Genau diese hohen Bondrenditen unterstützen aktuell auch den US-Dollar. Der DXY schloss erneut nahe der oberen Begrenzung seiner aktuellen Range rund um 99,5. Sollten die Bonds weiter steigen und zusätzliche Safe-Haven-Nachfrage in den Markt kommen, halte ich einen weiteren Anstieg Richtung 100 beziehungsweise 100,5 weiterhin für realistisch.
Der VIX handelt aktuell bei 18,18 Punkten und damit weiterhin unter der wichtigen 20er-Marke. Das zeigt, dass die Volatilität zwar erhöht bleibt, Marktteilnehmer aktuell aber noch nicht wirklich panisch sind.
Risk Assets im Überblick
Bitcoin zeigt aktuell erste bullische Reaktionen auf Tagesbasis. Momentan versuchen wir bereits das gestrige Tageshoch herauszunehmen. Entscheidend bleibt jetzt, ob wir das Weekly High bei 77.850 brechen können und dadurch neues Momentum Richtung der letzten Highs bekommen.
Im S&P 500 sahen wir gestern erneut einen Rücksetzer von rund 0,75 Prozent. Wirklich dramatisch ist das bisher noch nicht, allerdings wurde das Weekly Low bei 7.333 bereits gebrochen. Für mich bleibt heute entscheidend, wie der Markt die Nvidia Earnings einpreist und wie die Zahlen heute Abend tatsächlich ausfallen. Ich hatte bereits mehrfach erwähnt, dass ich bei einem nachhaltigen Bruch unter das Weekly Low den nächsten relevanten Bereich eher Richtung 7.200 sehe. Eine solche Korrektur wäre aus meiner Sicht weiterhin völlig normal und gesund.
Im Nasdaq sehen wir ein sehr ähnliches Bild. Auch hier wurde das Weekly Low bereits gebrochen, aktuell sehen wir allerdings erste bullische Reaktionen. Wir sind unter die 28.600 gefallen und entscheidend bleibt jetzt, ob wir nachhaltig unter 28.500 brechen und dadurch weiteres Momentum Richtung 28.000 bekommen. Genau hier sieht man auch wieder, wie wichtig Nvidia heute Abend sein wird.
Beim US30 kam gestern erneut bearishes Momentum rein und wir schlossen erneut unter 49.500 Punkten. Kurzfristig kann ich mir hier durchaus noch eine Korrektur Richtung 49.000 oder sogar 48.900 vorstellen, bevor wir die Hochs erneut angreifen. Trotzdem bleibe ich übergeordnet weiterhin bullish. Sollten wir uns nachhaltig über 49.500 stabilisieren, halte ich die 50.000 weiterhin für sehr realistisch. Mit positiven Nvidia Earnings, stabilen Märkten und einer möglichen Deeskalation im Nahen Osten halte ich sogar neue All-Time-Highs weiterhin für möglich.
DAX charttechnische Analyse
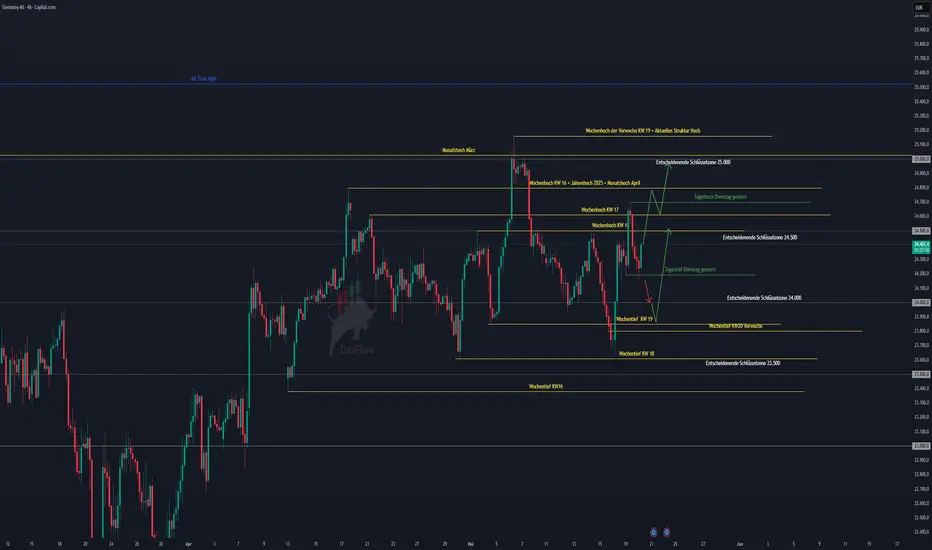
Der DAX zeigte gestern einen bearishen Schlusskurs und wurde erneut stark an der Zone rund um 24.700 rejected. Das Jahres- und Monatshoch im Bereich 24.800 wurde damit erneut nicht erreicht. Ich hatte bereits im gestrigen YouTube-Video darauf hingewiesen, dass ich mir einen erneuten Abgriff unter das wichtige Cluster im Bereich 24.150 gut vorstellen kann und genau das sehen wir aktuell bereits.
Heute wurde bereits das gestrige Tagestief unterschritten. Für das bearishe Szenario bleibt jetzt entscheidend, ob wir erneut unter 24.150 fallen. Sollte das passieren, halte ich weitere Rücksetzer Richtung 24.100 beziehungsweise 24.000 für realistisch.
Für das bullishe Szenario bleibt dagegen entscheidend, dass wir uns wieder nachhaltig über der Schlüsselzone von 24.500 stabilisieren. Dann kann ich mir weiterhin vorstellen, dass wir zunächst Richtung 24.800 laufen, dort einen kurzen Rücksetzer sehen und anschließend sogar die 25.000 anlaufen.
Selbst wenn wir kurzfristig unter das aktuelle Tageslow bei 24.150 fallen sollten, bleibe ich insgesamt weiterhin eher bullish und extrem vorsichtig mit Shorts. Für eine größere Abwärtsbewegung braucht es meiner Meinung nach weiterhin einen klaren fundamentalen Trigger, der die übergeordnete Long-Struktur wirklich bricht.
Keine Anlageberatung, nur meine persönliche Markteinschätzung.
Morgen kommt nochmal ein ausführlicheres YT Video zu den Nvidia Earnings online.
Wie seht ihr die Nvidia Earnings heute?
Kann Nvidia erneut positiv überraschen und die Guidance weiterhin extrem bullish halten oder sehen wir erste Schwäche im AI-Hype?
Ich wünsche euch einen guten Handelstag und gute Trades!
Iran und die Straße von Hormuz
Die geopolitische Lage im Nahen Osten bleibt weiterhin das dominante Thema an den Märkten. Vor allem Iran und die Straße von Hormuz stehen weiter im absoluten Fokus, da die Situation direkten Einfluss auf den Ölpreis, die Inflationserwartungen und damit auch auf die globale Geldpolitik hat. Gestern kamen erneut zahlreiche Meldungen rund um mögliche Verhandlungen zwischen den USA und Iran, gleichzeitig aber auch neue Hinweise darauf, dass die Lage jederzeit wieder eskalieren könnte.
Trump erklärte mehrfach, dass innerhalb der nächsten Tage Entscheidungen bezüglich Iran getroffen werden könnten und dass man zwar weiterhin auf Verhandlungen setzt, militärische Optionen aber nicht ausgeschlossen sind. Gleichzeitig berichteten mehrere Medien, dass Iran den USA einen neuen Friedensvorschlag unterbreitet haben soll. Dieser beinhaltet unter anderem ein Ende der Kampfhandlungen, einen Rückzug von US-Truppen aus Regionen nahe Iran sowie Reparationszahlungen für Kriegsschäden. Trotzdem sehen Vermittler laut WSJ und Reuters weiterhin kaum Fortschritte in den Gesprächen. Auch die NATO mischte sich inzwischen ein und erklärte, dass ein möglicher Einsatz in der Straße von Hormuz diskutiert werde, falls die Route bis Juli nicht wieder vollständig geöffnet wird.
Zusätzlich wurde bekannt, dass die USA offenbar erneut einen Iran-linked Öltanker abgefangen haben. Genau diese Meldungen zeigen, dass die Situation trotz einzelner diplomatischer Aussagen weiterhin extrem angespannt bleibt. Die Straße von Hormuz bleibt dabei das zentrale Thema, weil ein großer Teil der weltweiten Öltransporte über genau diese Route läuft. Solange dort keine echte Entspannung eintritt, bleibt das Risiko hoher Ölpreise und damit höherer Inflation bestehen.
Auch mehrere US-Vertreter machten gestern erneut deutlich, dass steigende Energiepreise aktuell wieder ein ernstes Inflationsproblem darstellen könnten. Genau deshalb reagieren die Märkte momentan extrem sensibel auf jede neue Schlagzeile rund um Iran, Öl und mögliche Eskalationen.
China / Taiwan
Auch geopolitisch rund um China bleibt die Lage angespannt. Reuters berichtete zuletzt, dass China offenbar russische Militärkräfte trainiert haben soll, die teilweise bereits wieder im Ukraine-Krieg eingesetzt werden. Gleichzeitig treffen sich Xi Jinping und Wladimir Putin erneut, während sich die Spannungen zwischen den globalen Machtblöcken weiter verschärfen.
Parallel dazu bleibt auch Taiwan weiterhin ein sensibles Thema für die Märkte. Gerade die Halbleiter- und KI-Industrie hängt extrem stark von Stabilität in der Region ab. Das betrifft vor allem Unternehmen wie Nvidia, AMD oder TSMC. Jede Eskalation hätte direkte Auswirkungen auf Lieferketten, Chipproduktion und globale AI-Infrastruktur.
Zusätzlich laufen aktuell wieder Gespräche zwischen den USA und China bezüglich möglicher Handelsabkommen und Zollthemen. Laut Reuters werden dabei auch neue Handelslockerungen diskutiert. Trotzdem bleibt die Lage insgesamt fragil und geopolitische Risiken bleiben weiterhin ein zentraler Belastungsfaktor für die Märkte.
Fundamentale Wirtschaftsdaten gestern
Auch fundamental gab es gestern wieder einige wichtige Aussagen von Zentralbanken und Regierungsvertretern. Besonders im Fokus standen erneut steigende Bondrenditen und die Sorge, dass Inflation länger hoch bleiben könnte als vom Markt ursprünglich erwartet.
EZB-Vertreter Nagel erklärte unter anderem, dass sich die EZB zunehmend vom bisherigen Baseline-Szenario entfernt und dass Energieschocks deutlich persistenter bleiben könnten. Gleichzeitig wurde darauf hingewiesen, dass möglicherweise bereits im Juni erneut gehandelt werden müsse. Damit bleibt das Thema Inflation auch in Europa weiterhin absolut relevant.
Zusätzlich stiegen die globalen Bondrenditen erneut deutlich an. Vor allem die US-30Y-Yields bleiben weiterhin auf extrem hohen Niveaus und erreichten zuletzt Mehrjahreshochs. Teilweise wurden gestern sogar wieder höhere Wahrscheinlichkeiten für mögliche FED-Hikes bis Ende 2026 eingepreist. Genau das belastet momentan vor allem den gesamten Tech-Sektor und hoch bewertete AI-Aktien.
Auch die steigenden Ölpreise spielen dabei weiterhin eine enorme Rolle. Der Markt hat aktuell große Sorgen, dass Energiepreise die Inflation erneut anheizen könnten und dadurch Zinssenkungen weiter nach hinten verschoben werden.
Fundamentale Daten heute
Heute steht mit Abstand das wichtigste Event der Woche an: die Nvidia Earnings heute Abend nach US-Börsenschluss.
Nvidia ist mittlerweile eines der wichtigsten Unternehmen weltweit geworden und bewegt durch seine enorme Gewichtung praktisch den gesamten Markt. Vor allem im Nasdaq macht Nvidia inzwischen rund 13 bis 14 Prozent aus. Entsprechend könnten schwache Zahlen oder eine enttäuschende Guidance heute Abend massive Rücksetzer im gesamten Tech-Sektor auslösen. Sollten die Zahlen dagegen erneut deutlich besser ausfallen als erwartet und die Guidance weiterhin extrem bullish bleiben, könnte das die nächste große AI-Euphoriewelle starten und die Märkte wieder Richtung All-Time-Highs treiben.
Bereits seit letzter Woche Donnerstag sieht man bei Nvidia erste Schwäche. Die Aktie verlor bereits rund sieben Prozent, was zeigt, dass Marktteilnehmer vor den Earnings zunehmend Unsicherheit einpreisen. Heute Abend wird sich entscheiden, ob Nvidia die Erwartungen erneut schlagen kann oder ob wir erste größere Schwäche im AI-Hype sehen.
Heute Morgen kamen außerdem bereits die deutschen PPI-Daten rein. Der German PPI Year over Year lag bei 1,2 Prozent, erwartet wurden 2,0 Prozent, zuvor lagen die Daten bei 2,5 Prozent. Die PPI-Daten messen die Preisentwicklung der Hersteller und gelten als früher Inflationsindikator. Hier sieht man momentan klar, dass die Inflation in Deutschland weiter abflacht.
Später heute stehen dann die europäischen CPI-Daten im Fokus. Beim Eurozone CPI Year over Year liegt der Forecast bei 3,0 Prozent, genauso wie der Previous-Wert. Beim Core CPI ohne Energie und Lebensmittel liegt Forecast ebenfalls bei 2,2 Prozent. Hier bleibt entscheidend, ob die Inflation unter den Erwartungen liegt oder ob wir erneut stärkere Inflationsdaten sehen.
Am Nachmittag folgen dann noch die US Crude Oil Inventories. Forecast liegt bei minus 2,5 Millionen Barrel, zuvor lagen die Lagerbestände bei minus 4,306 Millionen Barrel. Hier bleibt entscheidend, ob das Angebot knapper ist als erwartet. Eine stärkere Angebotsverknappung würde erneut bullish auf Öl wirken und die Inflationserwartungen weiter anheizen.
Heute Abend folgen dann zusätzlich noch die FOMC Meeting Minutes. Dort wird besonders wichtig sein, wie die FED die aktuelle Inflation bewertet, wie man die weitere Zinspolitik einschätzt und ob Hinweise auf spätere Zinssenkungen oder weiterhin restriktive Geldpolitik kommen.
Märkte und Korrelationen im Überblick
Bei Öl sehen wir heute erste leichte Schwäche, nachdem wir gestern erneut einen starken Handelstag gesehen haben. Trotzdem handelt Öl weiterhin deutlich über der psychologisch wichtigen 100-Dollar-Marke und liegt aktuell bei rund 103,12 Dollar. Damit bleibt Inflation weiterhin das zentrale Thema. Solange es keine echte Entspannung in der Straße von Hormuz gibt, bleibt das Risiko weiter steigender Energiepreise bestehen.
Bei den US-Bonds sehen wir weiterhin extrem hohe Renditen. Gestern stiegen die Yields erneut an, heute sehen wir zwar erste leichte Rücksetzer, trotzdem bleibt das Niveau insgesamt sehr hoch. Genau diese hohen Bondrenditen unterstützen aktuell auch den US-Dollar. Der DXY schloss erneut nahe der oberen Begrenzung seiner aktuellen Range rund um 99,5. Sollten die Bonds weiter steigen und zusätzliche Safe-Haven-Nachfrage in den Markt kommen, halte ich einen weiteren Anstieg Richtung 100 beziehungsweise 100,5 weiterhin für realistisch.
Der VIX handelt aktuell bei 18,18 Punkten und damit weiterhin unter der wichtigen 20er-Marke. Das zeigt, dass die Volatilität zwar erhöht bleibt, Marktteilnehmer aktuell aber noch nicht wirklich panisch sind.
Risk Assets im Überblick
Bitcoin zeigt aktuell erste bullische Reaktionen auf Tagesbasis. Momentan versuchen wir bereits das gestrige Tageshoch herauszunehmen. Entscheidend bleibt jetzt, ob wir das Weekly High bei 77.850 brechen können und dadurch neues Momentum Richtung der letzten Highs bekommen.
Im S&P 500 sahen wir gestern erneut einen Rücksetzer von rund 0,75 Prozent. Wirklich dramatisch ist das bisher noch nicht, allerdings wurde das Weekly Low bei 7.333 bereits gebrochen. Für mich bleibt heute entscheidend, wie der Markt die Nvidia Earnings einpreist und wie die Zahlen heute Abend tatsächlich ausfallen. Ich hatte bereits mehrfach erwähnt, dass ich bei einem nachhaltigen Bruch unter das Weekly Low den nächsten relevanten Bereich eher Richtung 7.200 sehe. Eine solche Korrektur wäre aus meiner Sicht weiterhin völlig normal und gesund.
Im Nasdaq sehen wir ein sehr ähnliches Bild. Auch hier wurde das Weekly Low bereits gebrochen, aktuell sehen wir allerdings erste bullische Reaktionen. Wir sind unter die 28.600 gefallen und entscheidend bleibt jetzt, ob wir nachhaltig unter 28.500 brechen und dadurch weiteres Momentum Richtung 28.000 bekommen. Genau hier sieht man auch wieder, wie wichtig Nvidia heute Abend sein wird.
Beim US30 kam gestern erneut bearishes Momentum rein und wir schlossen erneut unter 49.500 Punkten. Kurzfristig kann ich mir hier durchaus noch eine Korrektur Richtung 49.000 oder sogar 48.900 vorstellen, bevor wir die Hochs erneut angreifen. Trotzdem bleibe ich übergeordnet weiterhin bullish. Sollten wir uns nachhaltig über 49.500 stabilisieren, halte ich die 50.000 weiterhin für sehr realistisch. Mit positiven Nvidia Earnings, stabilen Märkten und einer möglichen Deeskalation im Nahen Osten halte ich sogar neue All-Time-Highs weiterhin für möglich.
DAX charttechnische Analyse
Der DAX zeigte gestern einen bearishen Schlusskurs und wurde erneut stark an der Zone rund um 24.700 rejected. Das Jahres- und Monatshoch im Bereich 24.800 wurde damit erneut nicht erreicht. Ich hatte bereits im gestrigen YouTube-Video darauf hingewiesen, dass ich mir einen erneuten Abgriff unter das wichtige Cluster im Bereich 24.150 gut vorstellen kann und genau das sehen wir aktuell bereits.
Heute wurde bereits das gestrige Tagestief unterschritten. Für das bearishe Szenario bleibt jetzt entscheidend, ob wir erneut unter 24.150 fallen. Sollte das passieren, halte ich weitere Rücksetzer Richtung 24.100 beziehungsweise 24.000 für realistisch.
Für das bullishe Szenario bleibt dagegen entscheidend, dass wir uns wieder nachhaltig über der Schlüsselzone von 24.500 stabilisieren. Dann kann ich mir weiterhin vorstellen, dass wir zunächst Richtung 24.800 laufen, dort einen kurzen Rücksetzer sehen und anschließend sogar die 25.000 anlaufen.
Selbst wenn wir kurzfristig unter das aktuelle Tageslow bei 24.150 fallen sollten, bleibe ich insgesamt weiterhin eher bullish und extrem vorsichtig mit Shorts. Für eine größere Abwärtsbewegung braucht es meiner Meinung nach weiterhin einen klaren fundamentalen Trigger, der die übergeordnete Long-Struktur wirklich bricht.
Keine Anlageberatung, nur meine persönliche Markteinschätzung.
Morgen kommt nochmal ein ausführlicheres YT Video zu den Nvidia Earnings online.
Wie seht ihr die Nvidia Earnings heute?
Kann Nvidia erneut positiv überraschen und die Guidance weiterhin extrem bullish halten oder sehen wir erste Schwäche im AI-Hype?
Ich wünsche euch einen guten Handelstag und gute Trades!

Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.